

19e Rapport actuariel sur le Programme de la sécurité de la vieillesse au 31 décembre 2024
25 juin 2026
L'honorable Patty Hajdu, C.P., députée
Ministre de l'Emploi et des Familles
Chambre des communes
Ottawa, Canada
K1A 0A6
Madame la Ministre,
Conformément à l'article 3 de la Loi sur les rapports relatifs aux pensions publiques, j'ai le plaisir de vous soumettre le rapport actuariel sur le régime de pensions établi en vertu de la Loi sur la sécurité de la vieillesse préparé au 31 décembre 2024.
Veuillez agréer l'expression de mes sentiments distingués,
Assia Billig, FICA, FSA, doctorat
Actuaire en chef
Table des matières
- 1 Faits saillants du rapport
- 2 Introduction
- 3 Méthodologie
- 4 Hypothèses fondées sur la meilleure estimation
- 5 Résultats
- 6 Conciliation avec le rapport triennal précédent
- 7 Opinion actuarielle
- Annexe - A Sommaire des dispositions du Programme
- Annexe - B Données, hypothèses et méthodologie
- Annexe - C Conciliation détaillée avec le rapport triennal précédent
- Annexe - D Incertitude des résultats
- Annexe - E Projections détaillées des bénéficiaires et des dépenses
Liste des tableaux
- Tableau 1 Hypothèses fondées sur la meilleure estimation du 19e rapport comparativement au 18e rapport
- Tableau 2 Hypothèses fondées sur la meilleure estimation pour les proportions de bénéficiaires de prestations du 19e rapport comparativement au 18e rapport
- Tableau 3 Population du Canada
- Tableau 4 Hypothèses économiques.
- Tableau 5 Proportions de bénéficiaires
- Tableau 6 Bénéficiaires (données historiques)
- Tableau 7 Bénéficiaires (projections)
- Tableau 8 Dépenses et prestations annuelles moyennes (données historiques)
- Tableau 9 Dépenses et prestations annuelles moyennes (projections)
- Tableau 10 Dépenses en pourcentage du PIB (données historiques)
- Tableau 11 Dépenses en pourcentage du PIB (projection)
- Tableau 12 Résultats financiers - Totaux pour 2022 à 2024
- Tableau 13 Rapprochement des dépenses en pourcentage du PIB.
- Tableau 14 Conciliation des dépenses en milliards
- Tableau 15 Indices de fécondité des cohortes selon l'âge et l'année de naissance
- Tableau 16 Indices annuels de fécondité par groupe d'âge (par tranche de 1 000 femmes)
- Tableau 17 Taux annuels présumés d'amélioration de la mortalité au Canada
- Tableau 18 Taux de mortalité pour le Canada
- Tableau 19 Espérances de vie pour le Canada, sans améliorations de la mortalité après l'année indiquée
- Tableau 20 Espérances de vie au Canada, avec améliorations de la mortalité après l'année indiquée
- Tableau 21 Population du Canada selon l'âge
- Tableau 22 Analyse de la population du Canada par groupe d'âge
- Tableau 23 Naissances, migration nette et décès pour le Canada
- Tableau 24 Population active (Canada, 15 ans et plus)
- Tableau 25 Taux d'activité, d'emploi et de chômage (Canada, 15 ans et plus)
- Tableau 26 Taux d'activité de la population active (Canada)
- Tableau 27 Emploi de la population (Hommes, Canada, 18 à 69 ans)
- Tableau 28 Emploi de la population (Femmes, Canada, 18 à 69 ans)
- Tableau 29 Augmentation du salaire réel et composantes connexes
- Tableau 30 Taux de report présumés pour les cohortes atteignant 65 ans en 2024 et par la .. suite
- Tableau 31 Proportions de bénéficiaires hommes de la pension de base selon l'âge et le niveau de prestation
- Tableau 32 Proportions de bénéficiaires femmes de la pension de base selon l'âge et le niveau de prestation
- Tableau 33 Bénéficiaires de la SV touchés par l'impôt de récupération
- Tableau 34 Impact financier de l'impôt de récupération de la SV
- Tableau 35 Proportions d'hommes bénéficiaires du SRG pour les cohortes atteignant 65 ans en 2025, 2030 et 2060, par âge et niveau de prestation
- Tableau 36 Proportions de femmes bénéficiaires du SRG pour les cohortes atteignant 65 ans en 2025, 2030 et 2060, par âge et niveau de prestation
- Tableau 37 Proportions d'hommes bénéficiaires de l'Allocation pour les cohortes atteignant l'âge de 60 ans en 2025, 2030 et 2060, par âge et niveau de prestation
- Tableau 38 Proportions de femmes bénéficiaires de l'Allocation pour les cohortes atteignant 60 ans en 2025, 2030 et 2060, par âge et niveau de prestation
- Tableau 39 Prestations mensuelles maximales projetées
- Tableau 40 Prestations moyennes pour les hommes en pourcentage des taux maximaux pour les années 2025 et 2060, par type et niveau de prestation
- Tableau 41 Prestations moyennes pour les femmes en pourcentage des taux maximaux pour les années 2025 et 2060, par type et niveau de prestation
- Tableau 42 Conciliation détaillée des dépenses et du PIB en milliards et du ratio des coûts (% du PIB) (SV, SRG et Allocation combinés)
- Tableau 43 Hypothèses utilisées pour les tests de sensibilité individuels
- Tableau 44 Sensibilité du ratio de coûts (dépenses en pourcentage du PIB)
- Tableau 45 Tests de sensibilité de croissance plus forte et plus faible
- Tableau 46 Bénéficiaires de la prestation de base de la SV
- Tableau 47 Dépenses au titre des prestations de base de la SV
- Tableau 48 Bénéficiaires du SRG (total)
- Tableau 49 Dépenses au titre du SRG (total)
- Tableau 50 Bénéficiaires du SRG (célibataires)
- Tableau 51 Dépenses au titre du SRG (célibataires)
- Tableau 52 Bénéficiaires du SRG (conjoint pensionné)
- Tableau 53 Dépenses au titre du SRG (conjoint pensionné)
- Tableau 54 Bénéficiaires du SRG (conjoint non pensionné)
- Tableau 55 Dépenses au titre du SRG (conjoint non pensionné)
- Tableau 56 Bénéficiaires du SRG (conjoint bénéficiaire de l'Allocation)
- Tableau 57 Dépenses au titre du SRG (conjoint bénéficiaire de l'Allocation)
- Tableau 58 Bénéficiaires de l'Allocation (total)
- Tableau 59 Dépenses au titre de l'Allocation (total)
- Tableau 60 Bénéficiaires de l'Allocation (régulière)
- Tableau 61 Dépenses au titre de l'Allocation (régulière)
- Tableau 62 Bénéficiaires de l'Allocation (survivant)
- Tableau 63 Dépenses au titre de l'Allocation (survivant)
Liste des graphiques
- Graphique 1 Dépenses en proportion du PIB
- Graphique 2 Indices de fécondité totaux et par cohorte historiques et projetés pour le Canada
- Graphique 3 Espérances de vie à 65 ans pour le Canada, sans améliorations de la mortalité après l'année indiquée
- Graphique 4 Taux de migration nette (Canada)
- Graphique 5 Répartition de la population canadienne par âge (en milliers)
- Graphique 6 Population du Canada
1 Faits saillants du rapport
Principales observations 19e rapport actuariel sur le programme de la SV
Sommaire du programme global de la SV
- Au fur et à mesure que les baby-boomers atteignent progressivement l'âge de 65 ans, le nombre de bénéficiaires et les dépenses devraient augmenter de façon constante au cours des prochaines décennies.
- Les dépenses projetées devraient augmenter de 92,6 milliards de dollars en 2026 à 137,2 milliards de dollars en 2035, puis à 277,7 milliards de dollars en 2060.
- Le ratio des coûts, lequel correspond au ratio des dépenses du programme de la SV au produit intérieur brut (PIB), est estimé à 2,76 % en 2026.
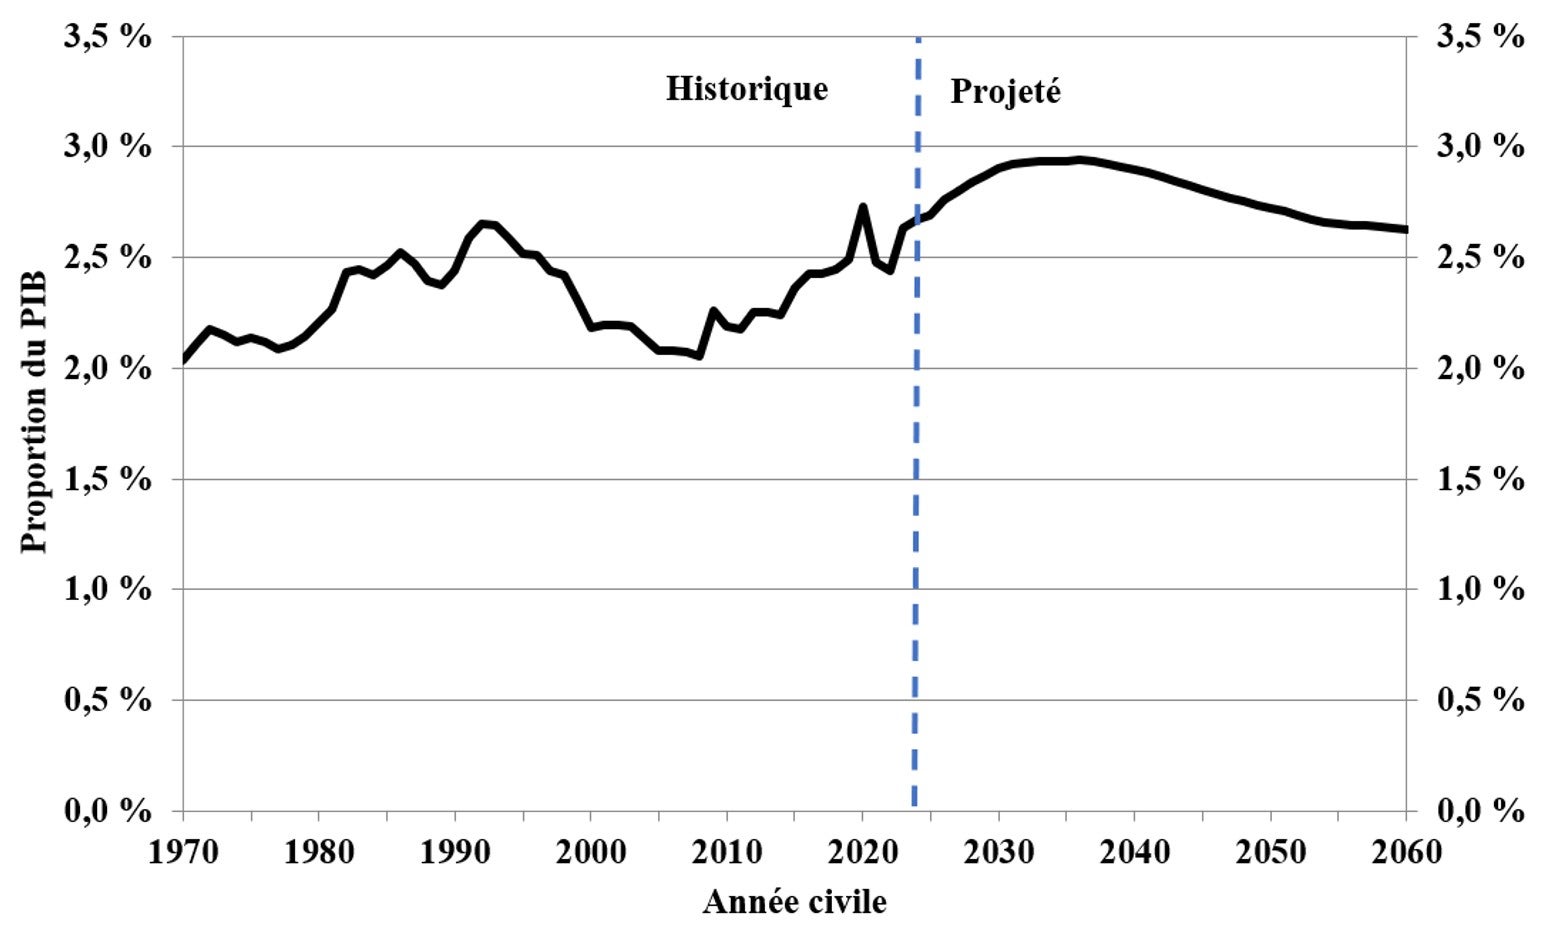
- En raison du vieillissement de la population, le ratio des coûts devrait atteindre un sommet d'environ 2,9 % au début des années 2030. Par la suite, ce ratio devrait diminuer graduellement pour s’établir à 2,63 % en 2060, principalement en raison de la croissance projetée de l'inflation inférieure à celle du PIB.
| Pension de base de la SV | Supplément de revenu garanti (SRG) et Allocation | |
|---|---|---|
| Bénéficiaires | Le nombre de bénéficiaires de la pension de base devrait augmenter à un rythme plus rapide à partir de 2026 jusqu’en 2035, et ainsi passer de 7,9 millions en 2026 à 9,7 millions en 2035, pour ensuite atteindre 12,4 millions en 2060. | Le nombre de bénéficiaires du SRG et de l'Allocation devrait augmenter à un rythme plus rapide à partir de 2026 jusqu’en 2035, et ainsi passer de 2,7 millions en 2026 à 3,4 millions en 2035, pour ensuite atteindre 3,6 millions en 2060. |
| Dépenses | Les dépenses annuelles au titre de la pension de base devraient augmenter de 70,7 milliards de dollars en 2026 à 105,8 milliards de dollars en 2035, puis à 223,4 milliards de dollars en 2060. | Les dépenses annuelles projetées au titre du SRG et de l'Allocation passeront de 21,3 milliards de dollars en 2026 à 30,7 milliards de dollars en 2035, puis à 52,9 milliards de dollars en 2060. |
Incertitude - 19e rapport actuariel sur le programme de la SV
Hypothèse de mortalité
Le 19e rapport actuariel sur le Programme de la SV repose sur l'hypothèse que la mortalité va continuer de s'améliorer, mais à un rythme moins élevé qu'observé au cours des dernières décennies.
Si la longévité s'améliore plus rapidement que prévu (espérances de vie projetées à 65 ans en 2060 supérieures d'environ 3,1 ans), le rapport entre les dépenses et le PIB en 2060 passera de 2,63 % à 2,80 %.
Croissance économique
Le 19e rapport actuariel sur le programme de la SV repose sur l'hypothèse d'une croissance économique modérée et soutenue.
Si une croissance économique plus faible était prévue, avec des gains d'emploi totaux en 2035 inférieurs de 11 %, cela se traduirait par :
- le ratio des coûts en 2060 qui augmenterait de 2,63 % à 3,48 %.
Si une croissance économique plus faible était prévue, avec des gains d'emploi totaux en 2035 supérieurs de 16 %, cela se traduirait par :
- le ratio des coûts en 2060 décroissant de 2,63 % à 1,93 %.
Analyse de scénarios - 19e rapport actuariel sur le programme de la SV
Le 19e rapport actuariel sur le programme de la SV comprend une section qui utilise l'analyse de scénarios pour évaluer et illustrer les risques propres au programme. Le scénario ci-dessous ne représente pas des prévisions ou des prédictions et doit être interprété avec prudence.
Événement économique sévère
Le 19e rapport actuariel sur le programme de la SV repose sur l'hypothèse d'une croissance économique modérée et soutenue.
Un scénario a été élaboré pour illustrer l'impact d'un événement économique sévère et relativement à court terme qui se déroule sur une période de quatre ans à compter de 2026. Ce scénario se traduit par une hausse de l'inflation et du chômage ainsi que par une croissance plus faible des salaires réels. Ce scénario hypothétique d'événement économique sévère entraînerait :
- une augmentation du rapport entre les dépenses et le PIB en 2060 de 2,63 % à 2,88 %.
2 Introduction
2.1 Objectif du rapport
Voici le 19e rapport actuariel sur le Programme de la Sécurité de la vieillesse (SV) depuis l'entrée en vigueur de la Loi sur la sécurité de la vieillesse en 1952. La date de l'évaluation est le 31 décembre 2024. Le présent rapport a été rédigé dans les délais et conformément aux exigences en matière de renseignements précisées dans la Loi sur les rapports relatifs aux pensions publiques, qui exige que l'actuaire en chef prépare tous les trois ans un rapport actuariel sur les prestations prévues aux différentes parties de la Loi sur la sécurité de la vieillesse, à savoir :
- Partie I : Pension de base de la SV
- Partie II : Supplément de revenu garanti (SRG)
- Partie III : Allocation
Un autre objectif important du rapport est d'informer le grand public des coûts actuels et projetés du Programme de la SV. Le rapport fournit des renseignements permettant d'évaluer la situation financière du programme sur une longue période (jusqu'en 2060), sous la prémisse que le programme demeure inchangé. Ces renseignements permettent de mieux comprendre le programme et les facteurs qui influent sur son coût.
Le rapport actuariel triennal précédent, le 18e rapport actuariel sur le Programme de la sécurité de la vieillesse au 31 décembre 2021, a été déposé à la Chambre des communes le 3 novembre 2023. Le prochain rapport triennal est prévu au 31 décembre 2027.
Ce 19e Rapport actuariel sur le Programme de la SV tient compte de toutes les modifications apportées à ce jour aux lois régissant le programme de la SV, dont les plus récentes sont énumérées dans la section suivante. Il tient également compte des données démographiques et économiques récentes décrites à la section B.2 de l'annexe B. De plus, le rapport s'appuie sur les hypothèses fondées sur la meilleure estimation de l'actuaire en chef, lesquelles tiennent compte de diverses prévisions d'experts dans ces domaines.
Ce rapport présente les projections des dépenses du programme de la SV jusqu'en 2060. Compte tenu de la durée de la période de projection et du nombre d'hypothèses requises, il est peu probable que les résultats futurs réels évolueront exactement comme les projections fondées sur la meilleure estimation.
Le présent 19e rapport actuariel sur le Programme de la SV est destiné exclusivement aux objectifs susmentionnés. Il a été préparé pour répondre à ces objectifs spécifiques et peut ne pas convenir à d'autres fins sans l'approbation du Bureau de l'actuaire en chef (BAC).
Pour toute question concernant l'utilisation correcte de ce rapport, veuillez communiquer avec le BAC.
2.2 Modifications récentes
La Loi sur la sécurité de la vieillesse a fait l'objet d'une modification depuis le 31 décembre 2021 :
- En vertu de la Loi modifiant la Loi sur la sécurité de la vieillesse (Supplément de revenu garanti), qui a reçu la sanction royale le 3 mars 2022, les paiements de la prestation canadienne d'urgence et d'autres paiements d'aide liés à la pandémie de COVID-19 sont exclus du revenu d'une personne aux fins du calcul des prestations du SRG et de l'Allocation pour tout mois postérieur à juin 2022.
Aucun rapport actuariel supplémentaire n'a été préparé au sujet de la modification susmentionnée, car l'effet sur les dépenses du programme de la SV a été jugé négligeable. Cette modification est prise en compte dans ce 19e rapport actuariel sur le Programme de la SV.
2.3 Événements subséquents
Aux fins du présent 19e rapport actuariel sur le Programme de la SV, il n'y a pas eu d'événements subséquents, c'est-à-dire d’événements dont l'actuaire en chef a pris connaissance après la date d'évaluation, mais avant la date du rapport, et qui sont réputés avoir une incidence sur les dépenses du programme de la SV à la date d'évaluation ou au cours de la période de projection.
Les économies canadienne et mondiale traversent une période d'incertitude accrue, en partie en raison de l'escalade des tensions commerciales, des risques environnementaux et des conflits géopolitiques. Les répercussions futures de ces enjeux et risques sur les dépenses du Programme de la SV sont encore incertaines et en évolution; par conséquent, ils n'ont pas été reconnus comme des événements subséquents aux fins du présent rapport.
2.4 Portée du rapport
La section 3 présente un aperçu général de la méthodologie utilisée pour préparer les estimations actuarielles du présent rapport, lesquelles se fondent sur les hypothèses de meilleure estimation décrites à la section 4. Les résultats sont présentés à la section 5 et incluent les projections du nombre de bénéficiaires, des dépenses et des ratios de coûts. La section 6 présente la conciliation des résultats avec ceux du 18e rapport actuariel sur le Programme de la SV, tandis que la section 7 contient l'opinion actuarielle.
Les diverses annexes présentent un résumé des dispositions du programme de la SV, une description des données, des hypothèses et de la méthodologie utilisées, des conciliations détaillées des résultats avec ceux du rapport triennal précédent, l'incertitude des résultats et des projections détaillées du nombre de bénéficiaires et des dépenses.
3 Méthodologie
L'examen actuariel du Programme de la SV consiste à projeter ses dépenses et la base sur laquelle les coûts sont mesurés (le produit intérieur brut (PIB)) sur une longue période, de manière à bien évaluer les répercussions futures des tendances historiques et projetées des facteurs démographiques et économiques. Les estimations actuarielles contenues dans le présent rapport sont fondées sur les dispositions de la Loi sur la sécurité de la vieillesse en vigueur au 31 décembre 2024, sur les données historiques servant de point de départ aux projections et sur les hypothèses fondées sur la meilleure estimation concernant la démographie et l’économie future.
Étant donné que le Programme de la SV est financé directement par les revenus d’impôt sur une base de répartition, il n'est pas nécessaire de projeter des cotisations ou des revenus de placement. Toutefois, le PIB projeté sert de base pour mesurer les coûts relatifs au cours de la période de projection.
L'établissement des coûts commence par une projection de la population générale du Canada. À cette fin, des hypothèses démographiques comme la fécondité, la migration et la mortalité sont établies.
Les dépenses se composent des prestations versées et des frais d'administration. La projection des prestations se fait en appliquant des hypothèses concernant les proportions de bénéficiaires qui reçoivent divers types et niveaux de prestations à la population projetée pour les âges pertinents, ainsi que des hypothèses concernant la hausse des taux maximaux de prestations. Les frais d'administration sont calculés en tenant compte de la relation historique entre les dépenses et les prestations totales versées.
Le PIB est projeté à l'aide des hypothèses sous-jacentes de productivité, d'heures travaillées et de croissance de l'emploi, telles que déterminées dans le 32e rapport actuariel révisé sur le Régime de pensions du Canada au 31 décembre 2024, qui a été déposée à la Chambre des communes le 27 mai 2026 (32e rapport actuariel révisé sur le RPC). En appliquant ces augmentations prévues à la dernière valeur connue du PIB en 2025, une projection du PIB a été obtenue.
Les hypothèses et les résultats présentés dans les sections qui suivent permettent de mesurer les coûts du Programme de la SV au cours de la période de projection. Un large éventail de facteurs influe à la fois sur les coûts courants et projetés du programme. Par conséquent, les résultats indiqués dans le présent rapport diffèrent de ceux des rapports précédents. De même, les examens actuariels futurs produiront probablement des résultats différents des projections présentées dans le présent rapport.
4 Hypothèses fondées sur la meilleure estimation
4.1 Introduction
Les renseignements requis par la loi, présentés à la section 5 du présent rapport, exigent l'établissement de nombreuses hypothèses concernant les tendances démographiques et économiques futures. Les projections incluses dans le présent rapport portent sur une longue période (jusqu'en 2060).
Les hypothèses sont déterminées en examinant les tendances historiques à court et à long terme et en appliquant un jugement quant à la mesure où ces tendances se maintiendront. Ces hypothèses, qui ne comprennent aucune marge pour écarts défavorables, reflètent le meilleur jugement de l'actuaire en chef et sont appelées dans le présent rapport les hypothèses fondées sur la meilleure estimation. L'utilisation d'hypothèses fondées sur la meilleure estimation est considérée comme le choix le plus approprié pour projeter les coûts du Programme de la SV à long terme. Elles ont été choisies de façon à être intrinsèquement raisonnables et appropriées dans l'ensemble, en tenant compte de certains liens qui les unissent. Dans la mesure du possible, ces hypothèses sont conformes à celles fondées sur la meilleure estimation qui sont utilisées dans le 32e rapport actuariel révisé sur le RPC.
Aux fins du 19e rapport actuariel sur le Programme de la SV, il n'y a pas eu d'événements subséquents, c'est-à-dire d’événements dont l'actuaire en chef a pris connaissance après la date d'évaluation, mais avant la date du rapport, et qui sont réputés avoir une incidence sur les dépenses du programme de la SV à la date d'évaluation ou au cours de la période de projection.
Le tableau 1 et le tableau 2 présentent un résumé des plus importantes hypothèses utilisées dans le présent rapport par rapport à celles du rapport triennal précédent. Ces hypothèses sont décrites plus en détail à l'annexe B du rapport.
| Hypothèses | 19e rapport (au 31 décembre 2024) | 18e rapport (au 31 décembre 2021) | |
|---|---|---|---|
| Indice total de fécondité | 1,35 (2033+) | 1,54 (2029+) | |
| Mortalité | Tables de mortalité de Statistique Canada (TMC sur 1 an : 2019) avec améliorations futuresNote 1 du tableau 1, Note 2 du tableau 1 | Tables de mortalité de Statistique Canada (TMC sur 1 an : 2019) avec améliorations futuresNote 2 du tableau 1 | |
| Espérance de vie des hommes à la naissance au Canada en 2025Note 3 du tableau 1 | 87,8 ans | 86,9 ans | |
| Espérance de vie des femmes à la naissance au Canada en 2025Note 3 du tableau 1 | 91,0 ans | 90,2 ans | |
| Espérance de vie des hommes à 65 ans au Canada en 2025Note 3 du tableau 1 | 21,6 ans | 21,5 ans | |
| Espérance de vie des femmes à 65 ans au Canada en 2025Note 3 du tableau 1 | 24,1 ans | 24,0 ans | |
| Taux de migration nette (y compris les changements pour les résidents non permanents) | 0,72 % de la population (2051+) | 0,64 % de la population (2031+) | |
| Niveau des résidents non permanents | 2,5 % de la population (2050+)Note 4 du tableau 1 | s.o.Note 5 du tableau 1 | |
| Taux d'activité (groupe d'âge 18-69) | 80,0 % (2035) | 80,0 % (2035) | |
| Taux d'emploi (groupe d'âge 18-69) | 75,3 % (2035) | 75,3 % (2035) | |
| Taux de chômage (groupe d'âge 18-69) | 5,9 % (2028+) | 5,9 % (2027+) | |
| Taux d'augmentation des prix | 2,0 % (2027+) | 2,0 % (2026+) | |
| Augmentation du salaire réel | 0,8 % (2025+) | 0,9 % (2026+) | |
Notes du tableau 1
| |||
| Avantages | 19e rapport (au 31 décembre 2024) | 18e rapport (au 31 décembre 2021) | ||||
|---|---|---|---|---|---|---|
| 2025 | 2030 | 2060 | 2025 | 2030 | 2060 | |
| SV : | 94,2 % | 94,6 % | 95,2 % | 95,1 % | 95,2 % | 95,5 % |
| SRG : | 31,8 % | 32,5 % | 26,9 % | 31,9 % | 32,5 % | 26,8 % |
| Allocation : | 2,6 % | 3,0 % | 2,2 % | 2,8 % | 3,2 % | 2,3 % |
Notes du tableau 2
| ||||||
4.2 Hypothèses démographiques
La projection démographique est fondée sur la population du Canada au 1er juillet 2024, à laquelle sont appliquées les hypothèses de fécondité, de migration et de mortalité. La projection de la population est essentielle pour déterminer le nombre futur de bénéficiaires du Programme de la SV.
La répartition par âge de la population a considérablement changé au fil des ans. La proportion de la population canadienne âgée de 65 ans et plus est passée de 7,6 % en 1966 à 12,1 % en 1996 et a atteint 18,9 % en 2024, ce qui indique une population vieillissante. Il est présumé que ce changement dans la répartition par âge se poursuivra à l'avenir, mais à un rythme plus modéré.
4.2.1 Fécondité
L'une des causes du vieillissement de la population canadienne est le déclin de l'indice de fécondité depuis la fin des années 1950. L'indice de fécondité au Canada a diminué rapidement, passant d'un niveau d'environ 4,0 enfants par femme à la fin des années 1950 à 1,6 enfant au milieu des années 1980. L'indice de fécondité a ensuite oscillé entre 1,5 et 1,7 jusqu'en 2008. À l'instar d'autres pays industrialisés, l'indice total de fécondité du Canada a diminué depuis 2008, avec des baisses plus prononcées depuis 2020. Le Canada, autrefois au milieu du peloton parmi les pays industrialisés, se positionne maintenant avec l'Italie et le Japon comme l'un des pays où les indices de fécondité sont les plus faibles. L'indice de fécondité pour le Canada se situait à 1,41 en 2020 et a diminué à 1,26 en 2023.
La diminution rapide de l'indice de fécondité entre la fin des années 1950 et le milieu des années 1980 découle de l'évolution de divers facteurs sociaux, médicaux, économiques et environnementaux. Il est peu probable que le taux revienne à son niveau historique en l'absence de changements sociétaux importants. Les baisses de l'indice de fécondité depuis 2008 pourraient être en grande partie attribuables au ralentissement économique de 2008 et à l'incertitude économique persistante. La crise du logement, l'augmentation du nombre de résidents non permanents, qui ont tendance à avoir une fécondité plus faible, ainsi que l'augmentation du niveau d'anxiété et des problèmes de santé mentale peuvent également contribuer à expliquer les fortes baisses des dernières années.
Afin de projeter les indices de fécondité au Canada pour la plupart des groupes d'âge, une période de 20 ans de données se terminant en 2023 a été utilisée pour établir un modèle de tendance qui fournit le meilleur ajustement à l'aide des tendances historiques et des mouvements futurs anticipés. Certains ajustements ont été apportés pour les groupes d'âge 25 à 29 ans et 30 à 34 ans. Les indices de fécondité pour certains groupes d'âge ont également été ajustés à la hausse pour tenir compte des effets attendus du Système pancanadien d'apprentissage et de garde des jeunes enfants (SPAGJE).
Les indices projetés de fécondité selon l'âge amènent à présumer que l'indice de fécondité global pour le Canada augmentera, passant de 1,26 enfant par femme en 2023 à un niveau ultime de 1,35 en 2033. Il est présumé que l'augmentation par rapport aux niveaux de 2023 découlera de l'effet positif du SPAGJE, ainsi que d'une nouvelle hausse des indices de fécondité chez les 30 à 39 ans, en raison de décisions tardives en matière de procréation.
4.2.2 Mortalité
Un autre facteur qui a contribué au vieillissement de la population est la réduction importante des taux de mortalité par âge, particulièrement aux âges avancés. Cette chute peut être mesurée par l'augmentation de l'espérance de vie à l'âge de 65 ans, qui influe directement sur la durée du versement des prestations de retraite aux bénéficiaires. L'espérance de vie des hommes par année civile (sans améliorations futures de la mortalité) à 65 ans a augmenté de 43 % entre 1966 et 2023, passant de 13,6 à 19,5 ans. Chez les femmes, elle a augmenté de 31 %, passant de 16,9 à 22,2 ans au cours de la même période. Bien que, globalement, les gains d'espérance de vie à 65 ans depuis 1966 soient semblables pour les hommes et les femmes, 67 % de l'augmentation est attribuable aux années postérieures à 1991 pour les hommes, tandis que 47 % de l'augmentation est attribuable à cette même période chez les femmes.
Bien que les tables de mortalité de Statistique Canada étaient disponibles jusqu'en 2023 au moment de l'analyse, les données pour les années civiles 2020 à 2023 ont été exclues aux fins de l'établissement des taux de mortalité à long terme. Les tables de mortalité de ces années font état d'une importante augmentation de la mortalité liée à la COVID-19 et aux décès liés aux opioïdes, qui sont présumées temporaires. Les taux de mortalité futurs à long terme sont donc déterminés en appliquant les hypothèses relatives aux taux d'amélioration de la mortalité aux tables de mortalité de 2019 de Statistique Canada. Les taux prévus d'amélioration de la mortalité sont présumés diminuer graduellement de leur moyenne sur 15 ans se terminant en 2019 aux niveaux ultimes en 2039. Pour les deux sexes, les niveaux ultimes sont de 1,0 % par année chez les moins de 90 ans, 0,6 % par année pour les 90 à 94 ans et 0,2 % par année pour les 95 ans et plus.
Les taux ultimes présumés d'amélioration de la mortalité sont fondés sur une analyse de l'expérience canadienne entre 1954 et 2019 et les facteurs possibles d'amélioration future de la mortalité. Des références établies par des pairs ainsi que des notes éducatives et des recherches publiées par l'Institut canadien des actuaires ont également été prises en considération, dont la plus récente Recherche sur l'amélioration de la mortalité publiée en avril 2024.
Des ajustements à court terme sont ensuite appliqués aux taux de mortalité projetés pour correspondre aux données historiques disponibles (2020 à 2023) et pour tenir compte des répercussions temporaires continues de la pandémie de COVID-19 et de la crise des opioïdes. Il est prévu que la pandémie de COVID-19 aura un effet résiduel sur la mortalité en 2024 et 2025, suivi d'un rétablissement complet et d'un retour aux taux de mortalité non ajustés projetés pour les années 2026 et suivantes. Les ajustements à court terme reflètent également l'attente que la crise des opioïdes sera temporaire et que la mortalité des groupes d'âge touchés reviendra à des taux de mortalité non ajustés d'ici 2039.
Compte tenu de ce qui précède, l'espérance de vie par cohorte (avec améliorations futures de la mortalité) à 65 ans en 2025 devrait être de 21,6 ans pour les hommes et de 24,1 ans pour les femmes.
4.2.3 Migration nette
La migration nette correspond au nombre d'immigrants moins le nombre net d'émigrants (c.-à-d. le nombre d'émigrants moins le nombre de Canadiens revenant au pays) plus la hausse nette du nombre de résidents non permanents (RNP).
Afin de choisir les hypothèses concernant les taux à court terme et ultimes, les composantes de la migration nette ont été analysées séparément en tenant compte des tendances des données historiques ainsi que des facteurs qualitatifs qui pourraient influer sur les tendances futures. Les cibles en matière d’immigration à court terme du gouvernement fédéral ainsi que les perspectives à long terme de divers experts au sujet des niveaux d'immigration futurs et de RNP ont été considérées. Pour cette évaluation, une nouvelle méthode a été mise au point pour estimer les niveaux annuels de RNP en proportion de la population, à partir de laquelle l'augmentation nette de RNP est ensuite calculée.
Conformément aux objectifs du gouvernement en matière d'immigration à court terme, le taux d'immigration devrait diminuer, passant de 1,12 % de la population en 2024 à 0,96 % en 2025, 0,92 % en 2026 et 0,88 % en 2027. Par la suite, il devrait diminuer graduellement pour atteindre un taux ultime de 0,82 % d'ici 2034. Le taux ultime de 0,82 % correspond à la moyenne sur 20 ans se terminant en 2024, qui a été choisie pour accorder un certain poids aux niveaux d'immigration généralement plus élevés observés depuis 2016, tout en reflétant les tendances historiques à plus long terme.
Le taux d'émigration nette historique a été relativement stable. Le taux d'émigration nette devrait diminuer légèrement, passant de 0,12 % de la population en 2024 à 0,11 % en 2026 et se maintenir à ce niveau par la suite.
Au cours des dernières années, une augmentation importante du nombre de RNP a eu lieu. À la fin de 2024, le nombre de RNP a atteint un niveau sans précédent, représentant 7,3 % de la population. En comparaison, selon la moyenne sur 20 ans se terminant en 2024, les RNP représentaient 2,7 % de la population. De plus, pour la toute première fois, le gouvernement a annoncé une cible à court terme pour les RNP, qui est fixée à 5 % de la population d'ici la fin de 2026.
Pour tenir compte des niveaux plus élevés et de la volatilité du nombre de RNP au cours des dernières années, une nouvelle méthode a été mise au point pour ce rapport afin de projeter le nombre de RNP séparément du reste de la population. À cette fin, une hypothèse est formulée pour chaque année de la période de projection concernant le niveau de RNP en pourcentage de la population. Les variations annuelles résultantes de RNP peuvent ensuite être déterminées et se répercuter sur le taux global de migration nette.
Selon la nouvelle méthode, le nombre de RNP en pourcentage de la population devrait diminuer, passant de 7,3 % de la population en 2024 à 5 % de la population d'ici 2026, conformément aux objectifs à court terme du gouvernement. Il est également présumé que cette proportion diminuera à 4 % d'ici 2035 et à un taux ultime de 2,5 % d'ici 2050. Le taux ultime de 2,5 % a été choisi pour accorder un certain poids aux niveaux plus élevés récents de RNP, tout en reflétant les tendances historiques à long terme.
Par conséquent, le taux de migration nette au Canada, y compris les variations nettes du niveau de RNP, devrait diminuer, passant de 2,88 % de la population en 2024Note de bas de page 1 à −0,34 % en 2025 et à -0,29 % en 2026, pour ensuite augmenter à 0,82 % en 2027. Par la suite, le taux de migration nette est présumé passer progressivement à un niveau ultime de 0,72 % de la population en 2051.
4.2.4 Projections de la population
Le tableau 3 montre la population du Canada pour trois groupes d'âge (0 à 19 ans, 20 à 64 ans et 65 ans et plus) au cours de la période de projection. Le ratio des 20 à 64 ans aux 65 ans et plus permet d'estimer le rapport du nombre de personnes en âge de travailler à celui des retraités. En raison du vieillissement de la population, ce ratio devrait chuter, passant de 3,0 en 2025 à 2,1 en 2060.
Le nombre de personnes qui atteignent 65 ans au cours d'une année est un bon indicateur du nombre de nouveaux bénéficiaires à qui la pension de base est versée chaque année, lequel devrait augmenter, passant de 526 000 en 2025 à 627 000 en 2060.
| Année | Total | Âge 0-19 | Âge 20 à 64 | Âge 65 ans et plus | Ratio des 20-64 ans aux 65 ans et plus | Atteingnant 65 ans |
|---|---|---|---|---|---|---|
| 2025 | 41 206 | 8 552 | 24 571 | 8 083 | 3,0 | 526 |
| 2026 | 41 143 | 8 526 | 24 255 | 8 362 | 2,9 | 533 |
| 2027 | 41 534 | 8 554 | 24 351 | 8 629 | 2,8 | 528 |
| 2028 | 41 863 | 8 563 | 24 400 | 8 900 | 2,7 | 540 |
| 2029 | 42 188 | 8 568 | 24 464 | 9 157 | 2,7 | 535 |
| 2030 | 42 500 | 8 571 | 24 538 | 9 392 | 2,6 | 522 |
| 2031 | 42 803 | 8 576 | 24 641 | 9 586 | 2,6 | 490 |
| 2035 | 43 914 | 8 564 | 25 166 | 10 184 | 2,5 | 475 |
| 2040 | 45 183 | 8 599 | 25 876 | 10 708 | 2,4 | 471 |
| 2045 | 46 313 | 8 762 | 26 423 | 11 128 | 2,4 | 509 |
| 2050 | 47 319 | 8 871 | 26 823 | 11 625 | 2,3 | 552 |
| 2055 | 48 504 | 8 993 | 27 286 | 12 225 | 2,2 | 613 |
| 2060 | 49 711 | 9 115 | 27 590 | 13 006 | 2,1 | 627 |
Notes du tableau 3
| ||||||
4.3 Hypothèses économiques
Les dépenses du Programme de la SV sont présentées sous forme de ratios de coûts en utilisant le PIB comme base de mesure. Cette base de coûts est projetée à l'aide d'hypothèses économiques concernant les taux d'activité, les taux de création d'emplois, les taux de chômage et les augmentations réelles des gains d'emploi moyens. Aux fins de la projection des prestations, des hypothèses concernant le taux d'augmentation des prix et les proportions de bénéficiaires des diverses prestations sont également requises.
Toutes les hypothèses économiques sont cohérentes avec celles du 32e rapport actuariel révisé sur le RPC, qui reposent sur l'attente globale d'une croissance économique modérée et soutenue.
L'un des éléments clés qui sous-tendent les hypothèses économiques fondées sur la meilleure estimation a trait à la tendance soutenue à retarder le départ à la retraite. Il est prévu que les travailleurs plus âgés quitteront la population active à un âge plus avancé, ce qui pourrait atténuer l'impact du vieillissement de la population sur la croissance future de la population active. Cependant, malgré qu'il soit prévu que les travailleurs quitteront la population active à un âge plus avancé, la croissance de la population active devrait ralentir étant donné que la population en âge de travailler augmente moins rapidement et que les baby-boomers continuent de quitter la population active.
4.3.1 Population active
Les niveaux d'emploi varient en fonction du taux de chômage et reflètent la tendance à la hausse du nombre de femmes qui accèdent au marché du travail, l'allongement de la période d'études chez les jeunes adultes, les modifications à la structure par âge de la population active et les changements de comportement envers la retraite chez les travailleurs plus âgés.
À mesure que la population vieillit, la taille des groupes d'âges plus avancés qui sont moins présents sur le marché du travail augmente. Par conséquent, le taux d'activité des Canadiens âgés de 15 ans et plus devrait diminuer par rapport à une valeur estimée à 65,2 % en 2025 à 64,4 % en 2035. Un indice plus utile de la population en âge de travailler est le taux d'activité des 18 à 69 ans, qui devrait passer d'un taux approximatif de 77,3 % en 2025 à 80,0 % en 2035. Cette hausse du taux d'activité des 18 à 69 ans reflète différentes tendances.
Par exemple, il est présumé que les taux d'activité des femmes continueront d'augmenter à un rythme plus rapide que ceux des hommes jusqu'en 2035, ce qui contribuera à réduire l'écart entre les taux d'activité des hommes et des femmes, quoique moins rapidement que par le passé. Une partie de cette réduction projetée peut être attribuée à l'incidence continue du Système pancanadien d'apprentissage et de garde des jeunes enfants sur la participation des femmes au marché du travail.
Il est également présumé que les taux d'activité des 55 ans et plus pour les deux sexes augmenteront en raison d'une tendance soutenue à retarder le départ à la retraite.
Il est attendu que le vieillissement prévu de la population exerce une pression à la hausse sur les taux d'activité futurs, car une plus grande proportion de la population qui ne fait plus partie de la population active aura besoin des services d'une population en âge de travailler relativement plus petite. Les taux d'activité de tous les groupes d'âge devraient donc augmenter en réponse à ce changement démographique.
Dans l'ensemble, le taux d'activité des hommes âgés de 18 à 69 ans devrait être de 81,0 % en 2025 et augmenter à 83,1 % d'ici 2035, alors que le taux d’activité des femmes du même groupe d'âge devrait être 73,5 % en 2025 et augmenter à 76,9 % d'ici 2035. Ainsi, la différence entre les taux d'activité des hommes et des femmes de 18 à 69 ans devrait se situer à 7,5 % en 2025 et diminuer à 6,2 % en 2035. Par la suite, l'écart entre les taux d'activité des hommes et des femmes du groupe d'âge des 18 à 69 ans devrait fluctuer entre 6,1 et 6,2 points de pourcentage.
Le taux de création d'emplois, mesuré par la variation annuelle de l'emploi, a été de 1,6 % en moyenne entre 1976 et 2024. Les taux futurs de création d'emplois dépendront de l'évolution des taux de chômage et du taux de croissance de la population active.
Le taux de chômage (15 ans et +) devrait passer de 6,3 % en 2024 à 7,0 % en 2025, puis diminuer graduellement à 6,1 % en 2028.
En 2025 et 2026, la population active devrait se contracter principalement en raison d'un déclin de la population de RNP. Cela contribuera à la création négative d'emplois au cours de ces années. Des taux de création d'emplois plus élevés sont attendus en 2027 et 2028, à des taux de 1,2 % et de 1,0 % respectivement, à mesure que la croissance de la population active reprend et que le chômage diminue. À compter de 2029, les taux de création d'emplois sont présumés s'aligner sur la croissance de la population active, s'établissant à 0,8 % par année en moyenne jusqu'en 2035 et à 0,4 % par la suite. Le vieillissement de la population est le principal facteur à l'origine de ce ralentissement de la croissance à long terme.
4.3.2 Augmentations de prix
Le 13 décembre 2021, la Banque du Canada et le gouvernement fédéral ont renouvelé leur engagement de maintenir l'inflation dans une fourchette de 1 % à 3 % avec une cible au point médian de 2 % jusqu'à la fin de 2026. Ils ont également indiqué que la Banque du Canada utiliserait la flexibilité offerte par la fourchette d'inflation proposée pour chercher activement à atteindre le niveau d'emploi maximal durable dans une mesure compatible avec le maintien des attentes à moyen terme en matière d'inflation à 2 %.
Malgré la cible médiane de 2 %, la hausse des prix (inflation), telle que mesurée par les variations de l'indice des prix à la consommation (IPC), fluctuera d'une année à l'autre. Par exemple, les déséquilibres mondiaux de l'offre et de la demande pendant l'épidémie de COVID-19, la demande refoulée à la suite de la levée des restrictions en 2021 et 2022, ainsi que la guerre en Ukraine qui a débuté en février 2022, ont contribué à exercer une pression à la hausse sur les prix, ce qui a entraîné un sommet d'inflation de 8,1 % en juin 2022. À mesure que la pandémie est devenue plus gérable, les mesures de relance budgétaire ont diminué. Ceci, combiné au retour de l'offre et de la demande à l'équilibre, a permis au taux d'inflation de s'aligner progressivement sur la cible de 2 % de la Banque, qu'elle a atteinte en août 2024. Sur une base annuelle, le taux d'inflation moyen en 2024 était de 2,4 %. En 2025, le taux d'inflation s'était largement stabilisé près de la cible de la Banque. Bien que les prix de l'énergie aient augmenté au début de 2026 en raison du conflit au Moyen-Orient, l'inflation est demeurée dans la fourchette cible de 1 % à 3 % de la Banque du Canada.
Dans le présent rapport, le taux d'inflation au Canada est présumé être de 2,2 % en 2025, diminuer à 2,1 % en 2026 et revenir à la cible de 2,0 % à compter de 2027. Ces augmentations présumées sont fondées sur les prévisions à court terme de divers économistes ainsi que sur l'attente que la Banque du Canada et le gouvernement fédéral continueront de renouveler la cible d'inflation de 2,0 % et que la Banque du Canada réussira à maintenir le taux d'inflation à sa cible médiane à long terme.
4.3.3 Produit intérieur brut
Le PIB à long terme est projeté à l'aide des hypothèses sous-jacentes de productivité, d'heures travaillées et de croissance de l'emploi, telles que déterminées dans le 32e rapport actuariel révisé sur le RPC. La projection du PIB à court terme est fondée sur le budget fédéral canadien de 2025. L'hypothèse de croissance du PIB réel qui en résulte est présentée au tableau 4.
4.3.4 Augmentation du salaire réel
Les augmentations salariales influent de deux façons sur l’équilibre financier du Programme de la SV. À court terme, une augmentation du salaire moyen se traduit par une hausse du PIB, avec peu d'effet immédiat sur les prestations. Par conséquent, les coûts par rapport à cette mesure diminueront. À plus long terme, la hausse du salaire moyen par rapport au niveau des prix pourrait engendrer des versements moindres de prestations reliées au niveau de revenu, comme le SRG et l'Allocation. L'écart entre les hausses du salaire nominal et l'inflation représente les augmentations du salaire réel et est aussi désigné « augmentation du salaire réel » dans le présent rapport.
Deux mesures de salaire sont utilisées dans ce rapport : les gains annuels moyens (GAM) et la rémunération hebdomadaire moyenne (RHM). L'augmentation présumée des GAM sert à projeter le revenu des bénéficiaires futurs, tandis que l'augmentation présumée de la RHM est utilisée pour projeter l'augmentation du maximum des gains annuels ouvrant droit à pension (MGAP) d'une année à l'autre. Les deux mesures devraient croître au même rythme au cours de la période de projection.
Les GAM réels et la RHM réel devraient augmenter de 0,8 % à compter de 2025. Cette hypothèse est développée en tenant compte des tendances historiques et des points de vue futurs sur la productivité du travail, le nombre moyen d'heures travaillées et d'autres facteurs contributifs. L'hypothèse ultime d'augmentation des GAM réels et de la RHM réelle combinée à l'hypothèse ultime d'augmentation des prix se traduit par une augmentation présumée des GAM nominaux et de la RHM nominale de 2,8 % à compter de 2027.
Le tableau 4 résume les principales hypothèses économiques pour la période de projection.
| Année | Augmentation réelle du PIB | Augmentation réelle des gains hebdomadaires/annuels moyens | Augmentation des prix | Population active (Canada, 15+) | |||
|---|---|---|---|---|---|---|---|
| Taux d'activité | Taux de création d'emplois | Taux de chômage | Hausse annuelle de la population active | ||||
| 2025 | 2,3 | 0,8 | 2,2 | 65,2 | (0,7) | 7,0 | 0,0 |
| 2026 | 1,2 | 0,8 | 2,1 | 64,8 | (0,4) | 6,7 | (0,7) |
| 2027 | 2,0 | 0,8 | 2,0 | 64,7 | 1,2 | 6,4 | 0,9 |
| 2028 | 1,9 | 0,8 | 2,0 | 64,6 | 1,0 | 6,1 | 0,7 |
| 2029 | 2,0 | 0,8 | 2,0 | 64,5 | 0,7 | 6,1 | 0,7 |
| 2030 | 1,6 | 0,8 | 2,0 | 64,4 | 0,7 | 6,1 | 0,7 |
| 2035 | 1,6 | 0,8 | 2,0 | 64,4 | 0,7 | 6,1 | 0,7 |
| 2040 | 1,3 | 0,8 | 2,0 | 64,0 | 0,4 | 6,1 | 0,4 |
| 2045 | 1,3 | 0,8 | 2,0 | 63,7 | 0,4 | 6,1 | 0,4 |
| 2050 | 1,2 | 0,8 | 2,0 | 63,2 | 0,2 | 6,1 | 0,2 |
| 2055 | 1,2 | 0,8 | 2,0 | 62,7 | 0,3 | 6,1 | 0,3 |
| 2060 | 1,2 | 0,8 | 2,0 | 62,1 | 0,3 | 6,1 | 0,3 |
4.3.5 Proportions de bénéficiaires
Les proportions de bénéficiaires de la SV représentent le pourcentage de la population canadienne qui a reçu (données historiques), qui reçoit ou qui devrait recevoir des prestations. Les proportions de bénéficiaires sont différentes des taux d'admissibilité ou de couverture, qui sont d'ailleurs plus élevés, car au moment où les gens deviennent admissibles aux prestations, ils ne les demandent pas nécessairement immédiatement, mais peuvent plutôt reporter leur demande et le début de leurs prestations (pour divers motifs comme recevoir des prestations bonifiées découlant de reports volontaires ou augmenter les prestations du montant partiel au montant intégral en accumulant plus d'années de résidence).
Les proportions de bénéficiaires de la pension de base de la SV figurant dans le présent rapport font abstraction de l'effet de l'impôt de récupération de la SV. La section 5 de l’annexe B traite de cet effet sur les proportions de bénéficiaires de la pension de base.
Comme dans le rapport précédent, la tendance prédominante observée dans le présent rapport demeure une augmentation du nombre de bénéficiaires qui reportent le début du versement de leur pension de base de la SV. Comme le montre le tableau 5, la proportion globale de bénéficiaires de la pension de base selon le sexe devrait augmenter légèrement, passant de 93,5 % en 2025 à 94,7 % en 2060 pour les hommes et de 94,9 % à 95,6 % pour les femmes au cours de la même période. Les proportions pour les deux sexes augmentent avec le temps en raison principalement du vieillissement de la population.
Les proportions historiques de bénéficiaires de la SV selon l'âge et le sexe au cours de la période de 10 ans se terminant en 2024 ont servi de point de départ pour déterminer les hypothèses les plus optimistes correspondantes.
Les proportions de bénéficiaires du SRG et de l'Allocation selon l'âge, le sexe, le type et le niveau de prestation pour l'année 2024 ont servi de point de départ pour déterminer les hypothèses de meilleure estimation correspondantes.
Les proportions de bénéficiaires du SRG et de l'Allocation sont projetées en posant l'hypothèse que le revenu de retraite initial augmente en accord avec le taux de croissance des salaires, le revenu de retraite se composant principalement des prestations du RPC et du Régime de rentes du Québec (RRQ) (y compris les prestations du RPC et du RRQ supplémentaires). Parallèlement, il est présumé que les seuils du revenu pour le SRG et l'Allocation auront augmenté en fonction de l'inflation avant la retraite. Ces facteurs feraient normalement en sorte qu'une plus petite proportion de retraités devienne admissible à ces prestations au cours de la période de projection. Cependant, comme les revenus provenant des comptes d'épargne libre d'impôt (CELI) sont exclus aux fins des seuils pour les prestations du SRG et de l'Allocation, cet effet devrait compenser en partie la baisse prévue des proportions de bénéficiaires recevant ces prestations.
Le tableau 5 présente un résumé des proportions projetées de bénéficiaires par type de prestation.
| Prestation | Hommes | Femmes | ||||
|---|---|---|---|---|---|---|
| 2025 | 2030 | 2060 | 2025 | 2030 | 2060 | |
| SV | 93,5 | 94,0 | 94,7 | 94,9 | 95,1 | 95,6 |
| SRG-Célibataire | 13,1 | 13,2 | 11,3 | 23,4 | 24,1 | 21,8 |
| SRG-Conjoint pensionné | 11,4 | 11,8 | 8,7 | 9,8 | 10,3 | 7,7 |
| SRG - Conjoint non pensionné | 3,3 | 3,1 | 2,2 | 0,9 | 0,9 | 0,6 |
| SRG - Conjoint avec Allocation | 1,2 | 1,1 | 0,9 | 0,2 | 0,2 | 0,1 |
| SRG-TousNote 3 du tableau 5 | 28,8 | 29,2 | 23,1 | 34,3 | 35,4 | 30,2 |
| Allocation – Régulière | 0,6 | 0,7 | 0,6 | 3,2 | 4,0 | 3,4 |
| Allocation de survivant | 0,2 | 0,2 | 0,1 | 1,2 | 1,0 | 0,3 |
| Allocation-TousNote 3 du tableau 5 | 0,8 | 0,9 | 0,7 | 4,3 | 4,9 | 3,8 |
Notes du tableau 5
| ||||||
5 Résultats
5.1 Aperçu
Les principales observations et constatations du présent rapport sont décrites ci-dessous.
- Les changements démographiques, notamment le vieillissement de la population canadienne, auront un impact majeur sur le ratio des 20 à 64 ans à celui des 65 ans et plus. Ce ratio devrait diminuer pour passer d'environ 2,9 en 2026 à 2,1 en 2060.
- Le nombre de bénéficiaires de la pension de base de la SV devrait augmenter à un rythme croissant au cours de la période de 2026 à 2035, passant d'environ 7,9 millions en 2026 à 9,7 millions en 2035, principalement en raison du départ à la retraite des baby-boomers qui atteignent l'âge de 65 ans pendant cette période. Par la suite, la croissance du nombre de bénéficiaires devrait être plus faible. D'ici 2060, le nombre de bénéficiaires de la pension de base de la SV devrait atteindre 12,4 millions.
- Les dépenses annuelles au titre de la pension de base de la SV devraient augmenter et passer de 70,7 milliards de dollars en 2026 à 105,8 milliards en 2035, puis à 223,4 milliards de dollars en 2060.
- Le nombre de bénéficiaires du SRG et de l'Allocation devrait augmenter à un rythme croissant au cours de la période de 2026 à 2035, passant d'environ 2,7 millions en 2026 à 3,4 millions en 2035. La proportion de bénéficiaires du SRG (c.-à-d. la proportion de la population canadienne qui a reçu, qui reçoit ou qui devrait recevoir le SRG) devrait augmenter lentement, passant de 31,9 % en 2026 à 32,5 % en 2035, puis diminuer lentement à 26,9 % en 2060.
- Les dépenses annuelles projetées au titre du SRG et de l'Allocation passeront d'environ 21,3 milliards de dollars en 2026 à 30,7 milliards de dollars en 2035, puis à 52,9 milliards de dollars en 2060.
- Les dépenses annuelles totales du Programme de la SV (y compris les frais d'administration) devraient passer d'environ 92,6 milliards de dollars en 2026 à 137,2 milliards de dollars en 2035, puis à 277,7 milliards de dollars en 2060.
- Le ratio de coûts, soit le rapport entre les dépenses et le PIB est projeté s’élever à 2,69 % en 2025 et à 2,76 % en 2026. Par la suite, tel qu'indiqué dans le graphique 1, ce ratio devrait atteindre un sommet d'environ 2,9 % entre 2031 et 2036 en raison du départ à la retraite des baby-boomers. Après 2036, le ratio des dépenses au PIB devrait diminuer graduellement pour atteindre un niveau de 2,63 % à la fin des années 2050, ce qui est comparable aux niveaux historiques du début des années 1990. Cette réduction est principalement attribuable à la croissance projetée plus faible de l'inflation comparativement à la croissance des salaires et du PIB ainsi qu’aux augmentations des prestations du RPC et du RRQ supplémentaires.
Au fil du temps, l'indexation des prestations étant inférieure au taux de croissance des gains d'emploi moyens, les prestations remplaceront une proportion moindre des gains d'un particulier avant la retraite. L'une des analyses de sensibilité présentée à l'annexe D du présent rapport donne une indication de l'incidence sur les résultats d'une augmentation de l’indexation des prestations pour refléter en partie la croissance des salaires réels.
Graphique 1 - Version texte
| Année Civile | Proportion du PIB |
|---|---|
| 1970 | 2,03 % |
| 1971 | 2,11 % |
| 1972 | 2,17 % |
| 1973 | 2,15 % |
| 1974 | 2,12 % |
| 1975 | 2,14 % |
| 1976 | 2,12 % |
| 1977 | 2,09 % |
| 1978 | 2,11 % |
| 1979 | 2,15 % |
| 1980 | 2,21 % |
| 1981 | 2,26 % |
| 1982 | 2,43 % |
| 1983 | 2,44 % |
| 1984 | 2,42 % |
| 1985 | 2,47 % |
| 1986 | 2,52 % |
| 1987 | 2,47 % |
| 1988 | 2,40 % |
| 1989 | 2,38 % |
| 1990 | 2,44 % |
| 1991 | 2,59 % |
| 1992 | 2,65 % |
| 1993 | 2,65 % |
| 1994 | 2,59 % |
| 1995 | 2,52 % |
| 1996 | 2,51 % |
| 1997 | 2,44 % |
| 1998 | 2,42 % |
| 1999 | 2,31 % |
| 2000 | 2,18 % |
| 2001 | 2,20 % |
| 2002 | 2,20 % |
| 2003 | 2,19 % |
| 2004 | 2,13 % |
| 2005 | 2,08 % |
| 2006 | 2,08 % |
| 2007 | 2,07 % |
| 2008 | 2,05 % |
| 2009 | 2,26 % |
| 2010 | 2,19 % |
| 2011 | 2,18 % |
| 2012 | 2,25 % |
| 2013 | 2,26 % |
| 2014 | 2,24 % |
| 2015 | 2,37 % |
| 2016 | 2,43 % |
| 2017 | 2,43 % |
| 2018 | 2,45 % |
| 2019 | 2,49 % |
| 2020 | 2,73 % |
| 2021 | 2,48 % |
| 2022 | 2,44 % |
| 2023 | 2,64 % |
| 2024 | 2,67 % |
| Année civile | Proportion du PIB |
|---|---|
| 2025 | 2,68 % |
| 2026 | 2,74 % |
| 2027 | 2,78 % |
| 2028 | 2,82 % |
| 2029 | 2,85 % |
| 2030 | 2,89 % |
| 2031 | 2,91 % |
| 2032 | 2,91 % |
| 2033 | 2,92 % |
| 2034 | 2,92 % |
| 2035 | 2,92 % |
| 2036 | 2,92 % |
| 2037 | 2,92 % |
| 2038 | 2,91 % |
| 2039 | 2,90 % |
| 2040 | 2,88 % |
| 2041 | 2,87 % |
| 2042 | 2,85 % |
| 2043 | 2,83 % |
| 2044 | 2,81 % |
| 2045 | 2,79 % |
| 2046 | 2,77 % |
| 2047 | 2,76 % |
| 2048 | 2,74 % |
| 2049 | 2,72 % |
| 2050 | 2,71 % |
| 2051 | 2,69 % |
| 2052 | 2,68 % |
| 2053 | 2,66 % |
| 2054 | 2,65 % |
| 2055 | 2,64 % |
| 2056 | 2,64 % |
| 2057 | 2,63 % |
| 2058 | 2,62 % |
| 2059 | 2,62 % |
| 2060 | 2,62 % |
5.2 Nombre de bénéficiaires
Les tableaux 6 et 7 présentent le nombre historique et projeté de bénéficiaires ainsi que les proportions globales de bénéficiaires. Le nombre projeté de bénéficiaires est calculé à partir du produit de la population projetée et des proportions présumées de bénéficiaires, lesquelles varient selon l'année, l'âge, le sexe, le type et le niveau de prestation. Les bénéficiaires comprennent les personnes qui reçoivent des prestations à l'extérieur du Canada.
Les proportions de bénéficiaires indiquées dans le tableau 7 reflètent l'âge d'admissibilité aux prestations du programme, c'est-à-dire 65 ans et plus pour la pension de base de la SV et le SRG, et 60 à 64 ans pour l'Allocation. Les proportions de bénéficiaires de la SV et du SRG tiennent également compte des reports volontaires en vigueur depuis le 1er juillet 2013. La proportion et le nombre de bénéficiaires de la pension de base de la SV indiqués aux tableaux 6 et 7 sont bruts; c'est-à-dire qu'ils n'ont pas été ajustés pour tenir compte de l'application de l'impôt de récupération de la SV, qui est une disposition de la Loi de l'impôt sur le revenu.
L'impôt de récupération de la SV qui s'applique aux pensionnés à revenu élevé a pour effet d'abaisser les proportions de bénéficiaires, puisque les pensionnés à revenu très élevé peuvent perdre entièrement leurs prestations. En 2026, il est prévu que 8,2 % (646 000) de tous les pensionnés de la SV seront assujettis à l'impôt de récupération, dont 2,7 % (213 000) pour lesquels la pension de la SV est complètement réduite. En 2060, on prévoit que 10,5 % (1,30 million) de tous les pensionnés de la SV seront assujettis à l'impôt de récupération, y compris 3,5 % (434 000) dont la pension de la SV est complètement réduite. La section 5 de l'annexe B fournit des renseignements détaillés sur les répercussions prévues de l'impôt de récupération de la SV sur le nombre de bénéficiaires de la pension de base et le total des montants payables.
Comme le montre le tableau 7, le nombre de pensionnés de la pension de base de la SV devrait augmenter plus rapidement au cours de la période de 2026 à 2035, et passer de 7,9 millions en 2026 à 9,7 millions d'ici la fin de l'année 2035. Après 2035, en raison de la stabilité relative de la croissance du groupe des 65 ans et plus et des proportions de bénéficiaires de la pension de base, le nombre de bénéficiaires devrait continuer d'augmenter, mais à un rythme plus lent et atteindre 12,4 millions en 2060.
Le nombre de bénéficiaires du SRG devrait augmenter plus rapidement au cours de la période de 2026 à 2035, allant de 2,7 millions en 2026 à 3,3 millions en 2035. L'augmentation du nombre de bénéficiaires de la pension de base et du SRG est surtout attribuable au vieillissement de la population et à la retraite de la génération du baby-boom.
Pour déterminer si un particulier est admissible au SRG ou à l'Allocation, le revenu de retraite provenant de sources telles qu'un régime enregistré d'épargne-retraite (REER), un REER immobilisé et des prestations de base et supplémentaires du RPC et du RRQ est comparé aux seuils de revenu du SRG et de l'Allocation. Puisque ces seuils sont indexés à l'inflation alors que les prestations du RPC et du RRQ sont projetées en fonction de la croissance des salaires avant la retraite, l'admissibilité au SRG et à l'Allocation a tendance à diminuer avec le temps. Toutefois, tout au long de la période de projection, il est présumé que l'utilisation accrue du CELI aura l'effet inverse sur l'admissibilité.
Le nombre de bénéficiaires de l'Allocation devrait augmenter légèrement au cours de la période de 2026 à 2030, allant de 70 000 en 2026 à 71 000 en 2030; les proportions de bénéficiaires devraient augmenter légèrement de 2,6 % à 3,0 % pendant la même période. Après 2030, la proportion de bénéficiaires de l'Allocation se stabilise avant de diminuer lentement. En 2060, le la proportion de bénéficiaires de l'Allocation devrait être de 2,2 %.
| Année | Population 65 ans et + (en milliers) | Nombre de bénéficiaires (en milliers) | Proportions de bénéficiaires (pourcentages) | ||||
|---|---|---|---|---|---|---|---|
| SV | SRG | Allocation | SV | SRG | Allocation | ||
| 1966 | 1 222 | 1 199 | -aucune donnée | -aucune donnée | 98,1 | -aucune donnée | -aucune donnée |
| 1970 | 1 716 | 1 689 | 816 | -aucune donnée | 98,4 | 47,6 | -aucune donnée |
| 1975 | 1 957 | 1 925 | 1 069 | 72 | 98,4 | 54,6 | 8,0 |
| 1980 | 2 306 | 2 259 | 1 191 | 77 | 98,0 | 51,7 | 8,1 |
| 1985 | 2 648 | 2 595 | 1 290 | 119 | 98,0 | 48,7 | 10,5 |
| 1990 | 3 124 | 3 036 | 1 325 | 121 | 97,2 | 42,4 | 10,3 |
| 1995 | 3 506 | 3 447 | 1 338 | 108 | 98,3 | 38,2 | 8,9 |
| 2000 | 3 851 | 3 781 | 1 363 | 95 | 98,2 | 35,4 | 7,6 |
| 2005 | 4 214 | 4 163 | 1 515 | 94 | 98,8 | 35,9 | 6,2 |
| 2010 | 4 803 | 4 732 | 1 614 | 92 | 98,5 | 33,6 | 4,6 |
| 2015 | 5 722 | 5 597 | 1 798 | 77 | 97,8 | 31,4 | 3,4 |
| 2019 | 6 573 | 6 362 | 2 052 | 73 | 96,8 | 31,2 | 2,9 |
| 2020 | 6 810 | 6 581 | 2 095 | 74 | 96,6 | 30,8 | 2,9 |
| 2021 | 7 046 | 6 773 | 2 193 | 76 | 96,1 | 31,1 | 2,9 |
| 2022 | 7 298 | 6 953 | 2 271 | 71 | 95,3 | 31,1 | 2,7 |
| 2023 | 7 558 | 7 138 | 2 418 | 71 | 94,4 | 32,0 | 2,7 |
| 2024 | 7 820 | 7 354 | 2 515 | 68 | 94,0 | 32,2 | 2,5 |
Notes du tableau 6
| |||||||
| Année | Population 65 ans et + (en milliers) | Nombre de bénéficiaires (en milliers) | Proportions de bénéficiaires (pourcentages) | ||||
|---|---|---|---|---|---|---|---|
| SV | SRG | Allocation | SV | SRG | Allocation | ||
| 2025 | 8 083 | 7 617 | 2 568 | 70 | 94,2 | 31,8 | 2,6 |
| 2026 | 8 362 | 7 884 | 2 670 | 70 | 94,3 | 31,9 | 2,6 |
| 2027 | 8 629 | 8 143 | 2 772 | 71 | 94,4 | 32,1 | 2,7 |
| 2028 | 8 900 | 8 402 | 2 876 | 71 | 94,4 | 32,3 | 2,8 |
| 2029 | 9 157 | 8 652 | 2 978 | 71 | 94,5 | 32,5 | 2,9 |
| 2030 | 9 392 | 8 884 | 3 056 | 71 | 94,6 | 32,5 | 3,0 |
| 2031 | 9 586 | 9 082 | 3 115 | 70 | 94,7 | 32,5 | 2,9 |
| 2032 | 9 747 | 9 251 | 3 169 | 69 | 94,9 | 32,5 | 2,9 |
| 2033 | 9 897 | 9 406 | 3 218 | 68 | 95,0 | 32,5 | 2,9 |
| 2034 | 10 042 | 9 554 | 3 264 | 66 | 95,1 | 32,5 | 2,8 |
| 2035 | 10 184 | 9 696 | 3 307 | 65 | 95,2 | 32,5 | 2,8 |
| 2040 | 10 708 | 10 223 | 3 457 | 61 | 95,5 | 32,3 | 2,5 |
| 2045 | 11 128 | 10 623 | 3 493 | 60 | 95,5 | 31,4 | 2,2 |
| 2050 | 11 625 | 11 081 | 3 510 | 63 | 95,3 | 30,2 | 2,2 |
| 2055 | 12 225 | 11 638 | 3 473 | 64 | 95,2 | 28,4 | 2,0 |
| 2060 | 13 006 | 12 378 | 3 496 | 67 | 95,2 | 26,9 | 2,2 |
Notes du tableau 7
| |||||||
5.3 Dépenses et prestations annuelles moyennes
Les dépenses et les prestations annuelles moyennes historiques et projetées selon le type de prestation sont présentées aux tableaux 8 et 9. Les montants de la pension de base de la SV qui y sont présentés ne tiennent pas compte de l'impôt de récupération de la SV dans le calcul des prestations. L'impôt de récupération de la SV réduit la pension de base de la SV de 15 cents pour chaque dollar de revenu au-delà d'un seuil minimal. En 2026, il est estimé qu’environ 8,2 % (ou 646 000) de tous les pensionnés de la SV seront touchés par l'impôt de récupération, ce qui entraînera le remboursement d'environ 3,3 milliards de dollars ou 4,6 % du montant total de la pension de base payable. La section 5 de l'annexe B fournit des renseignements plus détaillés sur l'effet projeté de l'impôt de récupération de la SV sur les pensions de base payées.
Les dépenses totales au titre de la pension de base de la SV devraient passer de 70,7 milliards de dollars en 2026 à 105,8 milliards de dollars en 2035, puis à 223,4 milliards de dollars en 2060. La pension de base annuelle moyenne projetée pour les bénéficiaires âgés de 65 à 74 ans, s’élève à 8 609 $ en 2026 et correspond à environ 95,6 % de la pension annuelle maximale projetée de la SV à l'âge de 65 ans. La pension de base annuelle moyenne projetée pour les bénéficiaires âgés de 75 ans et plus, s'élève à 9 210 $ en 2026 et correspond à environ 93,0 % de la pension annuelle maximale projetée de la SV à l'âge de 75 ans. Les dépenses et les prestations moyennes de la pension de base de la SV tiennent compte des reports volontaires, qui sont entrés en vigueur le 1er juillet 2013 ainsi que de l'augmentation de 10 % de la pension payable aux bénéficiaires âgés de 75 ans et plus, laquelle est entrée en vigueur le 1er juillet 2022.
Les montants des dépenses au titre du SRG et de l'Allocation présentés dans le tableau 9 tiennent compte des prestations du RPC et du RRQ supplémentaires. Le total des dépenses en prestations représente le produit du nombre de bénéficiaires et de la prestation moyenne pertinente selon l'âge, le sexe, le type et le niveau de prestation.
Les dépenses projetées au titre du SRG passeront de 20,7 milliards de dollars en 2026 à 30,1 milliards de dollars en 2035, puis à 52,1 milliards de dollars en 2060. La prestation annuelle moyenne projetée du SRG est de 7 749 $ en 2026, soit environ 58 % de la prestation annuelle maximale projetée pour une personne seule en 2026. À long terme, l'interaction entre les CELI et les prestations du RPC et du RRQ supplémentaires entraîne une prestation moyenne qui diminue légèrement à environ 56 % de la prestation maximale du SRG pour une personne seule à la fin de la période de projection.
Les dépenses totales projetées au titre de l'Allocation passeront de 611 millions de dollars en 2026 à 629 millions de dollars en 2035, puis à 864 millions de dollars en 2060. La prestation annuelle moyenne projetée de l'Allocation est de 8 696 $ en 2026, soit environ 51 % de la prestation annuelle régulière maximale projetée pour 2026. L'interaction entre les CELI et les prestations du RPC et du RRQ supplémentaires fait en sorte que la prestation moyenne de l'Allocation diminue à environ 38 % de la prestation maximale à la fin de la période de projection.
Les dépenses annuelles projetées du Programme de la SV au titre des prestations et des frais d'administration s'élèvent à 92,6 milliards de dollars en 2026 et atteignent 137,2 milliards de dollars en 2035, puis 277,7 milliards de dollars en 2060. Les prestations de la pension de base de la SV représentent 76 % du total des dépenses en 2026, et cette proportion augmente à 80 % en 2060.
| Année | Dépenses (millions $) | Prestations annuelles moyennes ($) | ||||||
|---|---|---|---|---|---|---|---|---|
| SV | SRG | Allocation | Frais d'administration | Total | SV | SRG | Allocation | |
| 1966 | 1 007 | -aucune donnée | -aucune donnée | 5 | 1 012 | 840 | -aucune donnée | -aucune donnée |
| 1970 | 1 611 | 274 | -aucune donnée | 9 | 1 894 | 954 | 336 | -aucune donnée |
| 1975 | 2 883 | 896 | 13 | 10 | 3 802 | 1 498 | 838 | 185 |
| 1980 | 5 147 | 1 772 | 169 | 34 | 7 122 | 2 279 | 1 488 | 2 186 |
| 1985 | 8 696 | 3 278 | 295 | 60 | 12 329 | 3 351 | 2 542 | 2 478 |
| 1990 | 12 484 | 3 954 | 452 | 67 | 16 957 | 4 112 | 2 985 | 3 732 |
| 1995 | 15 832 | 4 601 | 411 | 106 | 20 950 | 4 593 | 3 439 | 3 802 |
| 2000 | 18 669 | 5 019 | 389 | 89 | 24 166 | 4 937 | 3 682 | 4 087 |
| 2005 | 22 701 | 6 334 | 469 | 104 | 29 608 | 5 453 | 4 182 | 4 978 |
| 2010 | 27 984 | 7 807 | 550 | 126 | 36 467 | 5 913 | 4 837 | 5 999 |
| 2015 | 36 167 | 10 240 | 512 | 159 | 47 078 | 6 462 | 5 695 | 6 692 |
| 2019 | 43 945 | 12 901 | 558 | 263 | 57 667 | 6 907 | 6 287 | 7 678 |
| 2020 | 46 110 | 13 573 | 566 | 310 | 60 559 | 7 007 | 6 479 | 7 646 |
| 2021 | 48 035 | 13 862 | 550 | 340 | 62 787 | 7 093 | 6 320 | 7 230 |
| 2022 | 53 495 | 15 386 | 542 | 400 | 69 823 | 7 694 | 6 776 | 7 582 |
| 2023 | 59 353 | 17 622 | 608 | 555 | 78 138 | 8 315 | 7 289 | 8 541 |
| 2024 | 63 433 | 18 853 | 628 | 579 | 83 493 | 8 626 | 7 495 | 9 199 |
Notes du tableau 8
| ||||||||
| Année | Dépenses (millions $) | Prestations annuelles moyennes ($) | ||||||
|---|---|---|---|---|---|---|---|---|
| SV | SRG | Allocation | Frais d'administration | Total | SV | SRG | Allocation | |
| 2025 | 66 666 | 19 557 | 597 | 608 | 87 428 | 8 752 | 7 616 | 8 585 |
| 2026 | 70 654 | 20 690 | 611 | 644 | 92 599 | 8 962 | 7 749 | 8 696 |
| 2027 | 74 625 | 21 835 | 623 | 641 | 97 724 | 9 165 | 7 876 | 8 799 |
| 2028 | 78 708 | 23 013 | 632 | 635 | 102 988 | 9 368 | 8 002 | 8 894 |
| 2029 | 82 844 | 24 210 | 639 | 625 | 108 318 | 9 575 | 8 129 | 8 991 |
| 2030 | 86 937 | 25 312 | 643 | 610 | 113 502 | 9 786 | 8 283 | 9 087 |
| 2031 | 90 838 | 26 315 | 643 | 589 | 118 385 | 10 002 | 8 447 | 9 223 |
| 2032 | 94 574 | 27 272 | 642 | 612 | 123 100 | 10 223 | 8 605 | 9 324 |
| 2033 | 98 281 | 28 211 | 639 | 636 | 127 767 | 10 449 | 8 767 | 9 435 |
| 2034 | 102 020 | 29 149 | 634 | 659 | 132 462 | 10 678 | 8 931 | 9 546 |
| 2035 | 105 802 | 30 091 | 629 | 683 | 137 205 | 10 912 | 9 099 | 9 650 |
| 2040 | 124 083 | 34 561 | 624 | 796 | 160 064 | 12 138 | 9 998 | 10 180 |
| 2045 | 142 664 | 38 478 | 652 | 909 | 182 703 | 13 430 | 11 014 | 10 883 |
| 2050 | 164 251 | 42 551 | 710 | 1 038 | 208 550 | 14 822 | 12 122 | 11 359 |
| 2055 | 190 285 | 46 801 | 787 | 1 189 | 239 062 | 16 351 | 13 474 | 12 323 |
| 2060 | 223 399 | 52 057 | 864 | 1 382 | 277 702 | 18 048 | 14 890 | 12 796 |
Notes du tableau 9
| ||||||||
5.4 Coûts relatifs
Étant donné que le programme est financé à même les recettes générales sur une base de répartition, il est utile d'en exprimer les dépenses annuelles en termes relatifs plutôt qu'absolus. Ainsi, les dépenses sont présentées sous forme de ratios de coûts en utilisant le PIB comme base de mesure.
Le PIB est projeté à l'aide des hypothèses sous-jacentes de productivité, d'heures travaillées et de croissance de l'emploi, telles que projetées dans le 32e rapport actuariel révisé sur le RPC au 31 décembre 2024. Les tableaux 10 et 11 présentent les dépenses annuelles historiques et projetées en pourcentage du PIB.
Le rapport entre les dépenses du Progamme de la SV et le PIB devrait être de 2,69 % en 2025 et de 2,76 % en 2026. La retraite des baby-boomers devrait accroître les dépenses du programme et le ratio devrait atteindre un sommet de 2,9 % dans les années 2030. Par la suite, bien que l'impact des CELI réduise le revenu aux fins du calcul des prestations et tend à accroître ce ratio à long terme, l'augmentation des prestations du RPC et du RRQ supplémentaires et le fait que les prestations de la SV sont indexées en fonction de l'inflation plutôt qu'à la croissance des salaires, réduisent le coût du programme de la SV en fonction du PIB à long terme. Par conséquent, les dépenses annuelles devraient chuter graduellement à 2,63 % du PIB d'ici la fin des années 2050, ce qui est comparable aux niveaux historiques du début des années 1990.
Les dépenses projetées indiquées dans le tableau 11 reflètent l'âge d'admissibilité aux prestations du programme, c'est-à-dire 65 ans et plus pour la pension de base de la SV et le SRG, et 60 à 64 ans pour l'Allocation. Les dépenses au titre de la SV et du SRG tiennent également compte des reports volontaires en vigueur depuis le 1er juillet 2013, et de l'augmentation de 10 % de la pension de la SV en juillet 2022 pour les bénéficiaires âgés de 75 ans et plus.
| Année | Produit intérieur brut (en milliards de dollars) | Dépenses en % du produit intérieur brut Note 1 du tableau 10 | ||||
|---|---|---|---|---|---|---|
| SV | SRG | Allocation | Frais d'administration | Total | ||
| 1966 | 67 | 1,51 | -aucune donnée | -aucune donnée | 0,01 | 1,52 |
| 1970 | 93 | 1,73 | 0,29 | -aucune donnée | 0,01 | 2,03 |
| 1975 | 178 | 1,62 | 0,50 | 0,01 | 0,01 | 2,14 |
| 1980 | 323 | 1,59 | 0,55 | 0,05 | 0,01 | 2,21 |
| 1985 | 500 | 1,74 | 0,66 | 0,06 | 0,01 | 2,47 |
| 1990 | 696 | 1,79 | 0,57 | 0,06 | 0,01 | 2,44 |
| 1995 | 832 | 1,90 | 0,55 | 0,05 | 0,01 | 2,52 |
| 2000 | 1 106 | 1,69 | 0,45 | 0,04 | 0,01 | 2,18 |
| 2005 | 1 422 | 1,60 | 0,45 | 0,03 | 0,01 | 2,08 |
| 2010 | 1 666 | 1,68 | 0,47 | 0,03 | 0,01 | 2,19 |
| 2015 | 1 990 | 1,82 | 0,51 | 0,03 | 0,01 | 2,37 |
| 2019 | 2 314 | 1,90 | 0,56 | 0,02 | 0,01 | 2,49 |
| 2020 | 2 221 | 2,08 | 0,61 | 0,03 | 0,01 | 2,73 |
| 2021 | 2 536 | 1,89 | 0,55 | 0,02 | 0,01 | 2,48 |
| 2022 | 2 864 | 1,87 | 0,54 | 0,02 | 0,01 | 2,44 |
| 2023 | 2 965 | 2,00 | 0,59 | 0,02 | 0,02 | 2,64 |
| 2024 | 3 109 | 2,04 | 0,61 | 0,02 | 0,02 | 2,69 |
Notes du tableau 10
| ||||||
| Année | Produit intérieur brut (en milliards de dollars) | Dépenses en % du produit intérieur brutNote 1 du tableau 11 | ||||
|---|---|---|---|---|---|---|
| SV | SRG | Allocation | Frais d'administration | Total | ||
| 2025 | 3 249 | 2,05 | 0,60 | 0,02 | 0,02 | 2,69 |
| 2026 | 3 355 | 2,11 | 0,62 | 0,02 | 0,02 | 2,76 |
| 2027 | 3 492 | 2,14 | 0,63 | 0,02 | 0,02 | 2,80 |
| 2028 | 3 629 | 2,17 | 0,63 | 0,02 | 0,02 | 2,84 |
| 2029 | 3 775 | 2,19 | 0,64 | 0,02 | 0,02 | 2,87 |
| 2030 | 3 911 | 2,22 | 0,65 | 0,02 | 0,02 | 2,90 |
| 2031 | 4 052 | 2,24 | 0,65 | 0,02 | 0,01 | 2,92 |
| 2032 | 4 199 | 2,25 | 0,65 | 0,02 | 0,01 | 2,93 |
| 2033 | 4 352 | 2,26 | 0,65 | 0,01 | 0,01 | 2,94 |
| 2034 | 4 509 | 2,26 | 0,65 | 0,01 | 0,01 | 2,94 |
| 2035 | 4 672 | 2,26 | 0,64 | 0,01 | 0,01 | 2,94 |
| 2040 | 5 523 | 2,25 | 0,63 | 0,01 | 0,01 | 2,90 |
| 2045 | 6 514 | 2,19 | 0,59 | 0,01 | 0,01 | 2,80 |
| 2050 | 7 654 | 2,15 | 0,56 | 0,01 | 0,01 | 2,72 |
| 2055 | 9 007 | 2,11 | 0,52 | 0,01 | 0,01 | 2,65 |
| 2060 | 10 565 | 2,11 | 0,49 | 0,01 | 0,01 | 2,63 |
Notes du tableau 11
| ||||||
6 Conciliation avec le rapport triennal précédent
6.1 Introduction
Les résultats présentés dans le rapport diffèrent de ceux du rapport triennal précédent, le 18e rapport actuariel sur le Programme de la SV au 31 décembre 2021, pour diverses raisons. Les écarts entre les résultats réels observés entre 2022 et 2024 et ceux projetés dans le 18e rapport actuariel sur le Programme de la SV sont examinés dans la sous-section 6.2 ci-dessous. Puisque les résultats historiques constituent le point de départ des projections énoncées dans ce rapport, ces différences historiques entre les résultats réels et les résultats projetés ont une incidence sur les projections. L'annexe C présente des conciliations détaillées des dépenses projetées.
6.2 Mise à jour de l'expérience – 2022 à 2024
Les composantes de l'évolution des dépenses du programme du 31 décembre 2021 au 31 décembre2024 sont résumées dans le tableau 12.
| Dépenses | Réel | Prévu Note 2 du tableau 12 | Écart |
|---|---|---|---|
| réel moins prévu | |||
| Dépenses pour la SV | 176 281 | 176 929 | (648) |
| Dépenses pour le SRG | 51 861 | 50 856 | 1 005 |
| Dépenses pour l'Allocation | 1 778 | 1 714 | 64 |
| Frais d'administration | 1 534 | 1 148 | 386 |
| Dépenses totales | 231 454 | 230 647 | 807 |
Notes du tableau 12
| |||
Les dépenses au titre de la pension de base de la SV au cours de la période ont été de 648 millions de dollars moindre que prévu. Cela s'explique en grande partie par le fait qu'il y a eu environ 1,2 % de bénéficiaires en moins en raison de reports plus élevés que prévu. Les dépenses au titre du SRG étaient de 1 005 millions de dollars de plus que prévu et les dépenses au titre de l'Allocation ont été de 64 millions de dollars de plus que prévu. Les frais d'administration ont été plus élevés que prévu de l’ordre de 386millions de dollars au cours de la période.
6.3 Variation des dépenses en pourcentage du PIB
Le tableau 13 présente les principaux éléments de toutes les variations des dépenses exprimées en pourcentage du PIB depuis le 18e rapport actuariel sur le Programme de la SV.
Les principaux changements de méthodologie étaient liés à l'amélioration de la modélisation des RNP, qui a eu pour effet de réduire le ratio des coûts à long terme. La mise à jour de l'expérience pour la période de 2022 à 2024 a eu pour effet d'augmenter les dépenses projetées en raison de la hausse de l'inflation et du PIB, ce qui a entraîné une diminution nette du ratio des coûts. Les modifications combinées des hypothèses démographiques ont réduit le ratio des coûts principalement en raison de la migration, mais cet effet a été compensé à long terme par une baisse de la fécondité. Les modifications aux hypothèses économiques ont entraîné une diminution du PIB projeté, et donc une augmentation du ratio des coûts, principalement en raison d'une croissance plus faible des salaires réels.
Dans l'ensemble, la mise à jour de l'expérience et les modifications aux hypothèses entraînent des ratios de coûts inférieurs pour la majeure partie de la période de projection par rapport au 18e rapport actuariel sur le Programme de la SV. En 2030, le ratio des coûts est de 2,90 % par rapport à 2,98 % selon le rapport actuariel précédent. En 2060, le ratio des coûts demeure stable et devrait atteindre 2,63 % comparativement à 2,64 % selon le rapport actuariel précédent.
| Conciliation des dépenses | 2025 | 2030 | 2060 |
|---|---|---|---|
| 18e rapport actuariel sur le Programme de la SV | 2,78 | 2,98 | 2,64 |
Modification législative
| 0,00 | 0,00 | 0,00 |
| Total des modifications | 0,00 | 0,00 | 0,00 |
| Amélioration de la méthodologie | 0,00 | 0,01 | (0,11) |
| Mise à jour de l'expérience (2022 à 2024) | (0,06) | (0,06) | (0,05) |
| Modification des hypothèses démographiques | (0,11) | (0,07) | 0,01 |
| Modification des hypothèses économiques | 0,08 | 0,06 | 0,13 |
| Modification des hypothèses de prestations | 0,00 | 0.00 | 0,01 |
| Modifications d'autres hypothèses | 0,01 | 0,00 | 0,00 |
| 19e rapport actuariel sur le Programme de la SV | 2,69 | 2,90 | 2,63 |
6.4 Variation des dépenses
Le tableau 14 présente les principaux éléments de tous les changements dans les dépenses depuis le 18e rapport actuariel sur le Programme de la SV.
Les changements liés à l'amélioration de la méthodologie utilisée pour modéliser les RNP ont entraîné une diminution des dépenses. L'incidence nette de tous les changements dans les dépenses est mineure, et les dépenses projetées dans le présent rapport sont semblables à celles projetées dans le 18e rapport actuariel sur le programme de la SV.
| Conciliation des dépenses | 2025 | 2030 | 2060 |
|---|---|---|---|
| 18e rapport actuariel sur le Programme de la SV | 87,99 | 113,49 | 276,52 |
Modification législative
| 0,00 | 0,00 | 0,00 |
| Total des modifications | 0,00 | 0,00 | 0,00 |
| Amélioration de la méthodologie | (0,17) | (0,34) | (12,15) |
| Mise à jour de l'expérience (2022 à 2024) | (0,55) | 0,42 | 5,09 |
| Modification des hypothèses démographiques | 0,02 | (0,06) | 6,22 |
| Modification des hypothèses économiques | (0,05) | 0,11 | 1,21 |
| Modification des hypothèses de prestations | 0,02 | (0,15) | 0,81 |
| Modifications d'autres hypothèses | 0,17 | 0,05 | 0,00 |
| 19e rapport actuariel sur le Programme de la SV | 87,44 | 113,51 | 277,71 |
7 Opinion actuarielle
À notre avis, compte tenu du fait que ce 19e rapport actuariel sur le Programme de la Sécurité de la vieillesse au 31 décembre 2024 a été préparé conformément à la Loi sur les rapports relatifs aux pensions publiques :
- les données sur lesquelles reposent le présent rapport sont suffisantes et fiables aux fins de ce rapport;
- les hypothèses utilisées sont, individuellement et dans l'ensemble, raisonnables et appropriées aux fins de ce rapport; et
- les méthodes utilisées sont appropriées aux fins de ce rapport.
Le présent rapport a été préparé, et nos opinions exprimées, conformément à la pratique actuarielle reconnue au Canada, et plus particulièrement, aux normes de la section générale et aux normes applicables aux programmes de sécurité sociale des normes de pratique de l'Institut canadien des actuaires.
À la date de signature du présent rapport, nous n'avons pris connaissance d'aucun événement qui aurait une incidence importante sur l'examen actuariel du Programme de la SV au 31 décembre 2024.
Assia Billig, FICA, FSA
Actuaire en chef
Laurence Frappier, FICA, FSA
Actuaire principale
François Boulé, FICA, FSA
Actuaire principal
Jean-François Lussier, FICA, FSA
Actuaire principal
Ottawa, Canada
25 juin 2026
Annexe – A Sommaire des dispositions du Programme
A.1 Introduction
La Loi sur la sécurité de la vieillesse est entrée en vigueur le 1er janvier 1952. Les prestations offertes en vertu de la Loi sur la sécurité de la vieillesse comprennent la pension de base, le Supplément de revenu garanti et l'Allocation qui ont commencé à être versés en 1952, 1967 et 1975, respectivement. L'Allocation au survivant a commencé à être versée en 1985.
Depuis l'instauration du Programme de la sécurité de la vieillesse, la Loi sur la sécurité de la vieillesse a été modifiée à plusieurs reprises, la dernière fois par la Loi modifiant la Loi sur la sécurité de la vieillesse (Supplément de revenu garanti) (projet de loi C-12), qui a reçu la sanction royale le 3 mars 2022.
Le projet de loi C-12 a modifié la Loi sur la sécurité de la vieillesse afin d'exclure les prestations canadiennes d'urgence et d'autres paiements d'aide liés à la pandémie de COVID-19 du revenu d’une personne lorsqu'il s'agit de déterminer le montant du SRG ou de l'Allocation pour tout mois après juin 2022.
L'annexe A vise uniquement à résumer les dispositions du Programme de la SV. En cas de divergence entre le présent sommaire et les dispositions législatives, ces dernières ont préséance.
A.2 Financement
Toutes les prestations versées en vertu de la Loi sur la sécurité de la vieillesse sont financées par répartition et payées à même le Trésor.
A.3 Pension de base
La pension de base de la SV est une prestation mensuelle offerte, sur demande, à toute personne âgée de 65 ans ou plus qui satisfait aux exigences en matière de résidence et de statut légal prescrites dans la Loi sur la sécurité de la vieillesse.
A.3.1 Admissibilité
Pour être admissible à une pension de base de la SV, une personne doit être âgée d'au moins 65 ans et;
- être citoyenne canadienne ou résidente autorisée du Canada au sens de la loi le jour précédant l'approbation de sa demande; ou
- si elle ne réside plus au Canada, elle doit avoir été citoyenne canadienne ou résidente autorisée du Canada la journée précédant le jour où elle a cessé de résider au Canada.
Pour être admissible à recevoir une pension de base au Canada, une personne doit avoir un minimum de 10 années de résidence après avoir atteint l'âge de 18 ans. Pour recevoir la pension à l'extérieur du pays, la personne doit avoir résidé au Canada pour une période minimale de 20 ans depuis son 18e anniversaire de naissance. Un accord international en matière de sécurité sociale peut aider une personne à répondre aux critères de résidence de 10 et de 20 ans. Depuis le 1er janvier 2011, la pension de base de la SV n'est pas versée à une personne incarcérée, conformément aux dispositions de la Loi supprimant le droit des prisonniers à certaines prestations.
A.3.2 Montant des prestations
Le montant de la pension d'une personne est déterminé en fonction de son âge et de la durée totale de sa résidence au Canada, conformément aux règles suivantes :
- La pension de la SV payable à une personne âgée de 75 ans ou plus est augmentée de 10 %.
- Une personne qui a résidé au Canada, après son 18 e anniversaire de naissance, pour des périodes totalisantes d'au moins 40 ans est admissible à une pleine pension de la SV.
- Une personne qui n'a pas résidé au Canada pendant 40 ans après son 18 e anniversaire de naissance peut être admissible à une pleine pension si, le 1er juillet 1977, elle était âgée d'au moins 25 ans et
- résidait au Canada à cette date;
- avait résidé au Canada avant cette date et après avoir atteint l'âge de 18 ans;
- possédait un visa d'immigration valide à cette date.
Dans ce cas, le particulier doit avoir résidé au Canada pendant les 10 années précédant l'approbation de sa demande de pension. Les absences pendant cette période de 10 ans peuvent être contrebalancées si, après l'âge de 18 ans, le requérant a été présent au Canada, avant ces 10 ans, pendant une période totale qui équivaut à au moins trois fois la durée de l'absence. Toutefois, dans ce cas, le requérant doit avoir résidé au Canada pendant au moins l'année qui précède la date d'approbation de sa demande.
- Une personne qui ne satisfait pas aux exigences de la pleine pension de la SV peut être admissible à une pension partielle. Une pension partielle est acquise au taux de 1/40e de la pleine pension mensuelle pour chaque année complète de résidence au Canada après l'âge de 18 ans. Une fois approuvée, la pension partielle ne peut être augmentée en raison d'années de résidence supplémentaires au Canada.
Depuis le 1 er juillet 2013, une personne peut choisir d'attendre jusqu'à cinq ans après l'âge d'admissibilité (c.-à-d. 65 ans ou plus pour les personnes satisfaisant à l'exigence minimale de résidence après 65 ans) pour recevoir la pension de base de la SV en contrepartie d'une pension plus élevée. Les pensions reportées sont augmentées de 0,6 % pour chaque mois après l'âge d'admissibilité jusqu'au mois où la demande de pension est approuvée (la période de report) mais en aucun cas plus tard que 70 ans. Dans le cas des personnes admissibles à une pension de base à 65 ans, l'ajustement de la pension maximale est de 36 % à 70 ans. Si une personne ayant droit à une pension partielle choisit de reporter le moment où elle reçoit sa pension, le montant qui lui sera versé correspond au plus élevé de la pension bonifiée pendant la période de report du particulier et de la pension supérieure résultant du cumul d'années additionnelles de résidence au cours de cette période, selon le plus élevé de ces montants.
La pension de base de la SV est assujettie à l'impôt sur le revenu. Le montant de la pension versée aux personnes à revenu élevé est également réduit en vertu d'une disposition de la Loi de l'impôt sur le revenu, couramment appelée « impôt de récupération de la SV ». À cette fin, le revenu annuel net total d'un particulier est après le fractionnement du revenu de pension, si cette option est choisie par les bénéficiaires de la SV qui sont mariés ou conjoints de fait.
L’impôt de récupération est retenu à la source. Les retenues fiscales consistent en des estimations de l'impôt de récupération dû et sont recalculées en juillet de chaque année en fonction du revenu net du bénéficiaire de la SV de l'année précédente. L'impôt de récupération réellement dû pour une année donnée est déterminé l'année suivante et comparé aux retenues effectuées, l'impôt à payer de l'année donnée étant ajusté en conséquence.
Le seuil du revenu pour l'impôt de récupération est indexé à la hausse conformément aux augmentations de l'IPC. Le montant de la pension de base est réduit de 15 cents pour chaque dollar de revenu au-delà du seuil. Les revenus tirés d'un CELI ou les retraits effectués d'un CELI sont exclus du revenu annuel net total aux fins de la détermination du montant de l'impôt de récupération de la SV, ce qui peut entraîner une pension de base plus élevée.
A.4 Supplément de revenu garanti
Le SRG est une prestation mensuelle versée aux résidents du Canada qui reçoivent une pension de base de la SV (plein montant ou montant partiel) et qui ont peu ou pas d'autres revenus.
Le SRG peut commencer le même mois que la pension de base. Le montant de la prestation varie selon le revenu (voir ci-dessous). La plupart des personnes qui touchent le SRG peuvent continuer à le faire en remplissant leur déclaration de revenus plutôt qu'en présentant une nouvelle demande chaque année. Le montant des versements mensuels peut augmenter ou diminuer selon les variations déclarées du revenu annuel d'une personne. Les revenus tirés d'un CELI ou les retraits effectués d'un CELI ne sont pas considérés comme un revenu aux fins de la détermination du montant du droit au SRG.
Contrairement à la pension de base, le SRG n'est pas assujetti à l'impôt sur le revenu. Le SRG n'est pas versé à l'étranger plus de six mois suivant le mois de départ du Canada, peu importe la durée de résidence antérieure de la personne au Canada.
A.4.1 Admissibilité
Pour toucher le SRG, une personne doit recevoir la pension de base de la SV. L'admissibilité au SRG est déterminée chaque année en fonction du revenu de l'année précédente. Le revenu (tel que défini pour le calcul du SRG et de l'Allocation en vertu de la Loi sur la sécurité de la vieillesse) reçu au cours de l'année précédente entre dans le calcul du montant des prestations versées au cours de la période qui débute le 1er juillet d'une année civile et prend fin le 30 juin de l'année civile suivante.
En règle générale, le revenu tel que défini dans la Loi de l'impôt sur le revenu est considéré sous réserve de certaines exclusions. Les exemptions de revenu comprennent tous les paiements reçus dans le cadre du programme de la SV (pension de base, SRG et Allocation), les premiers 5 000 $ de revenus d'emploi ou de travail indépendant et 50 % des revenus d'emploi ou de travail indépendant compris entre 5 000 $ et 15 000 $. Prises ensemble, l'exemption intégrale et partielle peuvent résulter en une exemption totale du revenu d'emploi maximale de 10 000 $.
Le revenu estimatif d'un particulier qui en résulte (ou le revenu combiné du particulier et de son conjoint ou conjoint de fait) ne peut dépasser certaines limites.
Les personnes admises au Canada à titre d'immigrants parrainés après le 6 mars 1996 et les personnes admissibles aux prestations à compter de janvier 2001 n'ont généralement pas droit au SRG pendant la durée du parrainage, à concurrence d'une période de dix ans. Il y a toutefois exception si le parrain d'un immigrant décède, est emprisonné pour plus de six mois, est reconnu coupable d'une infraction criminelle relativement à la personne parrainée ou fait une faillite personnelle.
Le conjoint ou conjoint de fait qui devient involontairement séparé en raison, par exemple, d'une incarcération ou du placement en institution de son époux(se), est réputé être célibataire au moment de présenter une demande de prestations du SRG.
Comme seule une personne recevant la pension de base de la SV peut bénéficier du SRG, les personnes incarcérées ne peuvent pas recevoir de prestations au titre du SRG aux termes de la Loi supprimant le droit des prisonniers à certaines prestations.
A.4.2 Montant des prestations
Le montant du SRG auquel une personne a droit dépend de la période de résidence de cette personne au Canada, de son état civil et de son revenu. Si la personne est mariée ou vit en union de fait, son revenu combiné à celui de son époux(se) ou conjoint de fait est pris en considération pour déterminer le montant du SRG.
Pour être admissibles à une pleine prestation, les requérants doivent avoir résidé au Canada pendant au moins 10 ans après leur 18e anniversaire de naissance. Pour les requérants qui ont été admis au Canada après le 6 mars 1996 et qui se qualifie pour les prestations de la SV après janvier 2001, et qui ont moins de dix ans de résidence au Canada après l'âge de 18 ans, une prestation partielle est payable (pourvu, comme il est souligné dans la section précédente, que la personne ne soit pas un immigrant parrainé dont la période de parrainage n'est pas encore terminée). La prestation partielle correspond à 1/10e du montant de la pleine prestation pour chaque année complète de résidence au Canada après l'âge de 18 ans. Le montant à verser est recalculé chaque année, en tenant compte de la période supplémentaire de résidence au Canada au cours de l'année précédente, jusqu'à concurrence d'une pleine prestation après 10 ans.
Il existe deux taux de paiement pour la prestation du SRG. Le premier vise les célibataires – y compris les personnes veuves, divorcées ou séparées, ainsi que les personnes qui n'ont jamais été mariées – et les personnes dont le conjoint ou conjoint de fait ne reçoit ni la pension de la SV ni l'Allocation. Le taux de célibataire s'applique aussi aux conjoints ou conjoints de fait qui deviennent involontairement séparés tel que mentionné plus tôt.
Le deuxième taux vise les couples mariés et les couples vivant en union de fait dont les deux conjoints reçoivent la pension de base ou dont l'un des conjoints a droit à l'Allocation.
Le taux de célibataire est plus élevé que celui de personne mariée, ce qui reflète le coût plus élevé de vivre seul. Cependant, chaque membre d'un couple marié ou d'un couple en union de fait a droit à ses propres prestations, de sorte que les prestations combinées d'un couple sont supérieures à celles d'un célibataire.
Depuis le 1er juillet 2011, des prestations complémentaires sont payables aux personnes qui reçoivent le SRG au taux de célibataire, selon la description précédente, et aux couples dont l'un des conjoints reçoit le SRG. Les prestations complémentaires sont réduites de 25 cents pour chaque dollar de revenu en excédent de 2 000 $ pour les bénéficiaires du SRG au taux de célibataire et de 4 000 $ du revenu combiné des couples.
Une disposition spéciale s'applique aux bénéficiaires de la pension partielle de la SV. Dans ce cas, le supplément est majoré de la différence entre le montant maximal de la pension de la SV et celui de la pension partielle afin d'offrir le même montant mensuel combiné de la pension et du supplément aux bénéficiaires touchant le même niveau de revenu. Le montant additionnel peut faire en sorte que le supplément dépasse le SRG maximal payable.
Pour une personne célibataire, veuve, divorcée ou séparée, le SRG mensuel maximal est réduit de 50 cents pour chaque dollar de revenu mensuel (c.-à-d. en divisant le revenu annuel par 12). Cette réduction s'ajoute à toute réduction appliquée aux prestations complémentaires.
Si les deux conjoints ou conjoints de fait reçoivent la pension de base de la SV, le SRG mensuel maximal de chacun est réduit de 25 cents pour chaque dollar de leurs autres revenus mensuels combinés, ce qui vient s'ajouter à toute réduction appliquée aux prestations complémentaires.
Une disposition spéciale s'applique dans le cas d'un couple où un seul des conjoints ou conjoints de fait est pensionné et l'autre n'a droit ni à la pension de la SV, ni à l'Allocation. Dans ce cas, le pensionné peut recevoir le SRG au taux supérieur applicable aux célibataires. De plus, le SRG mensuel maximal est réduit de 25 cents pour chaque dollar de revenu mensuel combiné du couple, et la réduction de 25 cents ne s'applique que lorsque le revenu mensuel combiné du couple dépasse la pension mensuelle de SV maximale où ce montant, s'il n'est pas un multiple de 4 $, est arrondi au multiple supérieur de 4 $ le plus près. Cette réduction s'ajoute à toute réduction appliquée aux prestations complémentaires.
Dans le cas d'un couple où un seul des époux ou conjoints de fait reçoit le SRG et l'autre reçoit l'Allocation, le conjoint pensionné touche le SRG au taux des personnes mariées, et le SRG mensuel maximal est réduit de 25 cents pour chaque dollar du revenu mensuel combiné du couple. La réduction de 25 cents ne s'applique que lorsque le revenu mensuel combiné du couple dépasse les quatre-tiers de la pension mensuelle de la SV maximale où cette pension, s'il n'est pas un multiple de 3 $, est arrondi au multiple supérieur de 3 $ le plus près. Cette réduction s'ajoute à toute réduction appliquée aux prestations complémentaires.
Une personne bénéficiaire du SRG dont l'époux ou le conjoint de fait est incarcéré est considérée comme célibataire aux fins du calcul du montant du SRG auquel elle a droit.
Toutes les prestations du SRG, y compris les prestations complémentaires, sont rajustées trimestriellement en fonction des variations de l'IPC, tel que décrit à la sous-section 6. Aucune augmentation n'est appliquée aux prestations de SRG versées aux pensionnés de la SV qui reportent le début du versement de leur pension de base en contrepartie d'une pension bonifiée.
A.5 Allocation
L'Allocation est conçue pour reconnaître les situations difficiles auxquelles sont confrontées bon nombre de personnes veuves et les couples qui dépendent des prestations d'un seul conjoint. Depuis 1999, la plupart des bénéficiaires de l'Allocation peuvent la conserver en produisant leur déclaration de revenus plutôt qu'en présentant une nouvelle demande chaque année. Depuis le 1er juillet 1999, le revenu (au sens servant au calcul du SRG et de l'Allocation en vertu de la Loi sur la sécurité de la vieillesse) reçu au cours de l'année civile précédente entre dans le calcul du montant des prestations versées pendant la période qui débute le 1er juillet d'une année civile et se termine le 30 juin de l'année civile suivante.
À l'instar du SRG, les prestations de l'Allocation ne sont pas assujetties à l'impôt sur le revenu. De plus, à nouveau comme pour le SRG, l'Allocation n'est pas versée à l'étranger plus de six mois suivant le mois de départ du Canada, sans égard à la durée de résidence antérieure de la personne au Canada.
A.5.1 Admissibilité
L'Allocation peut être versée au conjoint ou au conjoint de fait s’un pensionné de la SV et du SRG, ou à un veuf ou à une veuve qui, dans chaque cas, est âgé entre 60 et 64 ans et qui a vécu au Canada pendant au moins 10 ans après son 18e anniversaire. Un requérant doit également être citoyen canadien ou résident autorisé du Canada au sens de la loi le jour précédant l'approbation de sa demande. Les mêmes exclusions et déductions qui s'appliquent au SRG s'appliquent également à l'Allocation.
L'Allocation cesse d'être versée lorsque la personne devient admissible à une pension de base de la SV à l'âge de 65 ans, lorsqu'elle s'absente du Canada pendant plus de six mois ou lorsqu'elle décède. En ce qui concerne un couple, l'Allocation cesse d'être versée si le conjoint le plus âgé n'est plus admissible au SRG ou si les conjoints se séparent ou divorcent. De plus, dans le cas d'un veuf ou d’une veuve, l'Allocation cesse d'être versée si la personne se remarie. Les immigrants parrainés sont assujettis aux mêmes conditions d'admissibilité à l'Allocation que celles décrites dans la section précédente traitant du SRG.
Depuis le 1er janvier 2011, l'Allocation n'est pas versée à une personne incarcérée dans un établissement conformément aux dispositions de la Loi supprimant le droit des prisonniers à certaines prestations. Toutefois, les prestations de l'Allocation versées aux conjoints ou conjoints de fait des particuliers incarcérés demeurent payables.
A.5.2 Montant des prestations
L'Allocation est une prestation fondée sur le revenu. Au même titre que le SRG, si la personne est mariée ou à un conjoint de fait, son revenu combiné à celui de son époux(se) ou conjoint de fait est pris en considération pour déterminer le montant de l'Allocation. De plus, pour être admissible à une pleine pension de l'Allocation, les mêmes règles que pour les prestations du SRG s'appliquent en ce qui a trait à l'admissibilité, aux années de résidence au Canada et au calcul des prestations, comme décrit à la section A.4.2.
Depuis le 1er juillet 2011, des prestations complémentaires sont payables aux bénéficiaires de l'Allocation, tant pour la prestation régulière (c.-à-d. l'Allocation aux conjoints et conjoints de fait des bénéficiaires du SRG) que pour la prestation de survivant. Les prestations complémentaires sont réduites de 25 cents pour chaque dollar de revenu en excédent de 2 000 $ pour les bénéficiaires de l'Allocation (survivant) et de 4 000 $ du revenu combiné pour les couples.
Le montant maximal payable au conjoint d'un pensionné aux fins de l'Allocation régulière est égal à la somme d'une pleine pension de la SV et du SRG maximal au taux des personnes mariées. Le montant maximal payable au titre de l'Allocation de survivant est plus élevé que celui de l'Allocation régulière pour tenir compte des coûts plus élevés attribuables au fait de vivre seul.
La portion de l'Allocation (régulière et de survivant) mensuelle maximale équivalant à la pension de la SV est réduite de 75 cents pour chaque dollar de revenu mensuel de la personne ou du couple jusqu'à ce que cette portion soit réduite à zéro. Jusqu'à ce niveau, la portion correspondant au SRG demeure payable au taux maximal. Dans le cas de l'Allocation régulière, la portion de l'Allocation équivalant au SRG et le SRG du pensionné sont ensuite réduits de 25 cents pour chaque dollar supplémentaire du revenu mensuel combiné du couple. Dans le cas de l'Allocation de survivant, la portion équivalant au SRG est réduite de 50 cents pour chaque dollar supplémentaire de revenu mensuel. Ces réductions au titre de l'Allocation viennent s'ajouter à toute réduction appliquée aux prestations complémentaires.
Si le pensionné d'un conjoint ou conjoint de fait est incarcéré, le revenu mensuel du couple servant à déterminer l'Allocation de conjoint correspond au revenu mensuel du conjoint ou conjoint de fait seulement.
Toutes les prestations de l'Allocation, y compris les prestations complémentaires, sont rajustées trimestriellement en fonction des variations de l'IPC, tel que décrit à la sous-section 6. Aucune augmentation n'est appliquée aux prestations de l'Allocation payables aux conjoints ou conjoints de fait des pensionnés de la SV qui reportent le début du versement de leur pension de base en contrepartie d'une pension bonifiée.
A.6 Rajustements en fonction de l'inflation
Tous les montants de prestation en vertu de la Loi sur la sécurité de la vieillesse sont rajustés au début de chaque trimestre de l’année civile en fonction des variations de l'IPC. Toutefois, si l'IPC décroît, les montants ne sont pas réduits, mais demeurent constants jusqu'à ce que l'IPC excède son sommet précédent.
Annexe – B Données, hypothèses et méthodologie
B.1 Introduction et contexte
La présente annexe décrit les données, hypothèses et méthodes qui sous-tendent les projections financières de la section 5 Résultats du présent rapport.
Les projections des dépenses et les coûts relatifs portent sur une longue période, c'est-à-dire jusqu'en 2060, et dépendent d'hypothèses comme la fécondité, la mortalité, la migration, la population active, la création d'emplois, le chômage, l'inflation et les gains d'emploi. Ces hypothèses constituent la base des projections des dépenses du Programme de la SV et de mesure des coûts (PIB).
Bien que les hypothèses démographiques et économiques représentent les meilleures estimations de l'actuaire en chef, les estimations qui en découlent dans le présent rapport doivent être interprétées avec prudence. Ces estimations ne sont pas destinées à être des prédictions, mais plutôt des projections des coûts du programme. Les hypothèses utilisées dans le présent rapport sont généralement conformes à celles fondées sur la meilleure estimation utilisées dans le 32e rapport actuariel révisé du RPC au 31 décembre 2024.
Les dépenses futures du Programme de la SV dépendent de nombreux facteurs économiques. Il importe de définir chaque hypothèse économique dans le cadre d'une perspective économique globale à long terme. Les économies canadienne et mondiale traversent une période d'incertitude accrue, en partie due à l'escalade des tensions commerciales, des risques environnementaux et des conflits géopolitiques.
De plus, le vieillissement continu prévu de la population dans l'avenir, quoiqu’à un rythme moindre que par le passé, combiné à la retraite marquée des membres de la génération du baby-boom, engendrera certainement d'importants changements socioéconomiques. L’évolution de la population en âge de travailler, et surtout de la population active, pourrait être très différente de celle observée jusqu'à maintenant et de ce qui a été présumé aux fins du présent rapport.
Aux fins du présent rapport, il est présumé qu'une croissance modérée et soutenue de l'économie canadienne et mondiale sera maintenue tout au long de la période de projection malgré les perspectives actuelles incertaines pour les principales économies et le vieillissement projeté de la population canadienne.
Au fur et à mesure de l’évolution des événements susmentionnés, les contextes économique et démographique continuent de faire l'objet d'une volatilité et d'une imprévisibilité soutenues. Le BAC continuera de surveiller les tendances actuelles et émergentes et ajustera les hypothèses si nécessaire dans les prochains rapports.
B.2 Données
Les données utilisées dans le présent rapport sont les mêmes que pour le 32e rapport actuariel révisé du RPC (voir le tableau 38 de ce rapport). De plus, des données historiques sur les bénéficiaires du programme de la SV ont été obtenues auprès d'Emploi et Développement social Canada (EDSC), et l'Agence du revenu du Canada a fourni des renseignements tirés des déclarations de revenus.
Les données utilisées dans le présent rapport sont fondées sur le sexe à la naissance ou l'identité de genre, selon la disponibilité de celles-ci. Le choix de la variable n'a pas d'incidence importante sur les résultats. Par souci de simplicité, les termes « sexe », « homme » et « femme » sont utilisés tout au long du rapport.
B.3 Hypothèses démographiques
Les données historiques et projetées de la population du Canada sont utilisées pour calculer les prestations futures.
La population du Canada au 1er juillet 2024 est utilisée comme point de départ. Elle est ensuite projetée selon l'âge et le sexe d'une année à l'autre en ajoutant les naissances et la migration nette et en soustrayant les décès. Les nombres annuels de naissances, de migrants nets (sauf pour les résidents non permanents) et de décès sont déterminés en appliquant les hypothèses de fécondité, de migration et de mortalité à la population de départ. Pour les résidents non permanents, seules les hypothèses de fécondité et de migration sont appliquées, compte tenu que la mortalité n'est pas modélisée. Cela reflète le profil démographique stable de ce groupe : les individus entrent et sortent fréquemment de la population des RNP, mais la composition globale du groupe utilisée pour la projection de la population demeure constante d'une année à l'autre. Plus précisément, les répartitions moyennes selon l'âge et le sexe demeurent constantes, car les RNP sont présumées réintégrer la population chaque année avec les mêmes caractéristiques. Par conséquent, les RNP ne sont pas âgés de la même manière que le reste de la population.
B.3.1 Population initiale au 1er juillet 2024
Les plus récentes estimations démographiques de Statistique Canada au 1er juillet 2024 pour le Canada, selon l'âge et le sexe, constituent le point de départ des projections démographiques. Ces estimations proviennent du recensement de 2021. Ces estimations sont ajustées en dégroupant les 100 ans et plus par âge individuel d'après la répartition observée en 2024 des bénéficiaires du Programme de la SV âgés de 100 ans et plus.
B.3.2 Indices de fécondité
Il y a deux variantes de l'indice de fécondité : l'indice total de fécondité et l'indice de fécondité par cohorte. L'indice total de fécondité correspond au nombre moyen d'enfants nés au cours d'une année civile donnée. Plus précisément, il s'agit de la somme des indices de fécondité par groupe d'âge pour les femmes de 15 à 49 ans au cours d'une année civile donnée. Quant à l'indice de fécondité par cohorte, il correspond au nombre moyen d'enfants qu'une femme née au cours d'une année donnée a au cours de sa vie. Cet indice donne un aperçu des tendances et des variations entre différentes générations au fil du temps.
L'indice total de fécondité au Canada a chuté de façon significative depuis la période du baby-boom, au cours de laquelle il a atteint un sommet de près de 4,0 enfants par femme à la fin des années 1950. La période du baby-bust (effondrement de la natalité) qui a suivi au milieu des années 1960 a amorcé un recul de l'indice total de fécondité, celui-ci passant à un seuil alors record de 1,6 enfant par femme au milieu des années 1980. L'indice total de fécondité a augmenté légèrement entre la fin des années 1980 et le début des années 1990, mais a ensuite reculé davantage dans l'ensemble pour s'établir à 1,5 en 2000. À partir des années 2000, le Canada a été l'un des nombreux pays industrialisés où l'indice total de fécondité a connu une hausse. En 2008, l'indice de fécondité pour le Canada avait atteint 1,7. Cependant, dans certains pays industrialisés, dont le Canada, l'indice de fécondité a globalement diminué depuis 2008, ce qui pourrait être causé en grande partie par le ralentissement économique de 2008 et par l'incertitude économique qui persiste depuis. À compter de 2020, mis à part une hausse temporaire en 2021, les indices de fécondité ont connu une forte baisse. Le Canada, autrefois au milieu du peloton parmi les pays industrialisés, se positionne maintenant avec l'Italie et le Japon comme l'un des pays à faible indice de fécondité.
L'indice de fécondité pour le Canada s'établissait à 1,41 en 2020. Il a légèrement augmenté pour atteindre 1,44 en 2021, mais a diminué depuis pour atteindre 1,26 en 2023. La crise du logement, l'incertitude économique, l'anxiété face aux changements climatiques et la santé mentale de la population en général sont autant de facteurs qui pourraient avoir contribué à la baisse constante de l'indice de fécondité au cours des dernières années. De plus, l'augmentation du nombre de RNP pourrait avoir eu un effet à la baisse sur l'indice de fécondité au Canada, puisque les RNP sont moins susceptibles d'avoir des enfants tant qu’ils conservent ce statut.
Bien des facteurs, dont les attitudes sociales, les techniques de reproduction et les conditions économiques et environnementales, influent sur les indices de fécondité. Bien que l'indice de fécondité ait augmenté à certaines périodes au cours des dernières décennies, il est peu probable qu'il revienne à son niveau historique en l'absence de changements sociétaux importants.
En 2021, le gouvernement du Canada a collaboré avec les provinces et les territoires pour établir le Système pancanadien d'apprentissage et de garde des jeunes enfants (SPAGJE). À l'instar de ce qui s'est passé au Québec avec l'introduction des centres de la petite enfance, le SPAGJE pourrait entraîner une augmentation des indices de fécondité pour certains groupes d'âge et a donc été pris en compte dans l'établissement des hypothèses pour le présent rapport. Il est présumé que l'effet sur les indices de fécondité se produira au cours des premières années suivant l'adoption du système avant de se stabiliser.
Afin de déterminer l'indice total de fécondité ultime pour le Canada, l'indice de fécondité historique pour chaque groupe d'âge a été étudié et projeté séparément. Pour la plupart des groupes d'âge, une période de 20 ans de données a été utilisée pour établir un modèle de tendance qui fournit le meilleur ajustement à l'aide des tendances historiques et des mouvements futurs anticipés. L'indice de fécondité du groupe d'âge des 25 à 29 ans est sensible aux données des dernières années et, par conséquent, seule une crédibilité partielle a été utilisée pour les années les plus récentes. L'indice de fécondité du groupe d'âge des 30 à 34 ans ne correspond pas bien aux modèles de tendance. Sa projection a donc été établie sur la base d'un jugement professionnel. Les taux de certains groupes d'âge ont également été ajustés à la hausse pour tenir compte des effets attendus du SPAGJE.
Selon l'analyse historique et les facteurs mentionnés ci-dessus, l'indice total de fécondité pour le Canada à compter de 2033 est réputé s'établir à 1,35 enfant par femme, ce qui est inférieur à l'hypothèse de taux ultime de 1,54 utilisée dans le 18e rapport actuariel sur le Programme de la SV.
Même si les indices historiques par groupe d'âge et l'indice total de fécondité qui en résulte servent à établir les hypothèses pour l'avenir, il demeure utile et instructif de considérer la progression historique des indices de fécondité par cohorte. Au fil du temps, les indices présumés par groupe d'âge entraînent des indices de fécondité par cohorte qui convergent vers l'hypothèse d'indice total de fécondité, comme l'indique pour le Canada dans le tableau 15.
Au Canada, les indices de fécondité par cohorte ont diminué au cours des dernières années. Chez les femmes nées en 1940, qui ont cessé d'être en âge de procréer (c.-à-d. qu'elles ont atteint l'âge de 49 ans) en 1989, le taux par cohorte était de 2,69. Par contre, chez les femmes qui ont cessé d'être en âge de procréer en 2023 (c.-à-d. qu'elles sont nées en 1974), l'indice de fécondité par cohorte était de 1,83.
| Année de naissance de la femmeNote 1 du tableau 15 | Indices annuels de fécondité selon l'âge et l'année de naissance (par 1 000 femmes)Note 2 du tableau 15 | Indice de fécondité par cohorte par femmeNote 2 du tableau 15 | ||||||
|---|---|---|---|---|---|---|---|---|
| 15-19 | 20-24 | 25-29 | 30-34 | 35-39 | 40-44 | 45-49 | ||
| 1940 | 59,7 | 231,6 | 152,6 | 70,5 | 20,3 | 3,1 | 0,1 | 2,69 |
| 1945 | 54,7 | 161,4 | 130,4 | 65,7 | 19,9 | 3,3 | 0,1 | 2,18 |
| 1950 | 45,0 | 118,9 | 126,2 | 67,6 | 23,3 | 4,2 | 0,2 | 1,93 |
| 1955 | 37,4 | 103,7 | 121,1 | 73,6 | 29,0 | 5,2 | 0,2 | 1,85 |
| 1960 | 31,3 | 91,3 | 117,5 | 86,1 | 32,6 | 6,1 | 0,4 | 1,83 |
| 1965 | 26,0 | 76,8 | 121,2 | 84,9 | 36,1 | 7,9 | 0,5 | 1,77 |
| 1970 | 22,7 | 76,5 | 104,7 | 91,2 | 48,6 | 10,7 | 0,8 | 1,78 |
| 1975 | 25,6 | 64,6 | 99,0 | 108,0 | 53,4 | 11,7 | 0,9 | 1,82 |
| 1980 | 20,0 | 54,5 | 102,0 | 108,5 | 57,1 | 12,7 | 1,1* | 1,78* |
| 1985 | 15,1 | 52,7 | 96,4 | 108,0 | 56,1 | 12,7* | 1,2* | 1,71* |
| 1990 | 13,9 | 44,7 | 87,3 | 98,0 | 58,6* | 13,2* | 1,3* | 1,59* |
| 1995 | 12,1 | 37,2 | 68,4 | 98,6* | 62,1* | 13,3* | 1,3* | 1,47* |
| 2000 | 7,8 | 25,2 | 65,7* | 104,0* | 62,8* | 13,3* | 1,3* | 1,40* |
| 2005 | 4,4 | 21,3* | 67,1* | 105,0* | 62,8* | 13,3* | 1,3* | 1,38* |
| 2007 | 4,0* | 20,3* | 67,4* | 105,0* | 62,8* | 13,3* | 1,3* | 1,37* |
| 2009 | 3,7* | 19,2* | 67,4* | 105,0* | 62,8* | 13,3* | 1,3* | 1,36* |
| 2011 | 3,4* | 18,2* | 67,4* | 105,0* | 62,8* | 13,3* | 1,3* | 1,36* |
| 2013 | 3,1* | 18,2* | 67,4* | 105,0* | 62,8* | 13,3* | 1,3* | 1,36* |
| 2015+ | 2,8* | 18,2* | 67,4* | 105,0* | 62,8* | 13,3* | 1,3* | 1,35* |
Notes du tableau 15
| ||||||||
Le tableau 16 ci-dessous montre les indices présumés de fécondité pour chaque groupe d'âge et les indices totaux de fécondité présumés par année civile, tandis que le graphique 2 présente les indices de fécondité totaux et par cohorte historiques et projetés pour le Canada.
| Année | 15-19 | 20-24 | 25-29 | 30-34 | 35-39 | 40-44 | 45-49 | Total |
|---|---|---|---|---|---|---|---|---|
| 2025 | 3,8 | 22,4 | 65,0 | 95,8 | 56,6 | 12,5 | 1,0 | 1,29 |
| 2026 | 3,7 | 21,8 | 65,4 | 97,2 | 57,6 | 12,6 | 1,0 | 1,30 |
| 2027 | 3,5 | 21,3 | 65,7 | 98,6 | 58,6 | 12,7 | 1,1 | 1,31 |
| 2028 | 3,4 | 20,8 | 66,0 | 100,1 | 59,6 | 12,8 | 1,1 | 1,32 |
| 2029 | 3,2 | 20,3 | 66,3 | 101,1 | 60,2 | 12,9 | 1,1 | 1,33 |
| 2030 | 3,1 | 19,8 | 66,5 | 102,0 | 60,9 | 13,0 | 1,2 | 1,33 |
| 2031 | 2,9 | 19,2 | 66,8 | 103,0 | 61,5 | 13,1 | 1,2 | 1,34 |
| 2032 | 2,8 | 18,7 | 67,1 | 104,0 | 62,1 | 13,2 | 1,2 | 1,35 |
| 2033+ | 2,6 | 18,2 | 67,4 | 105,0 | 62,8 | 13,3 | 1,3 | 1,35 |
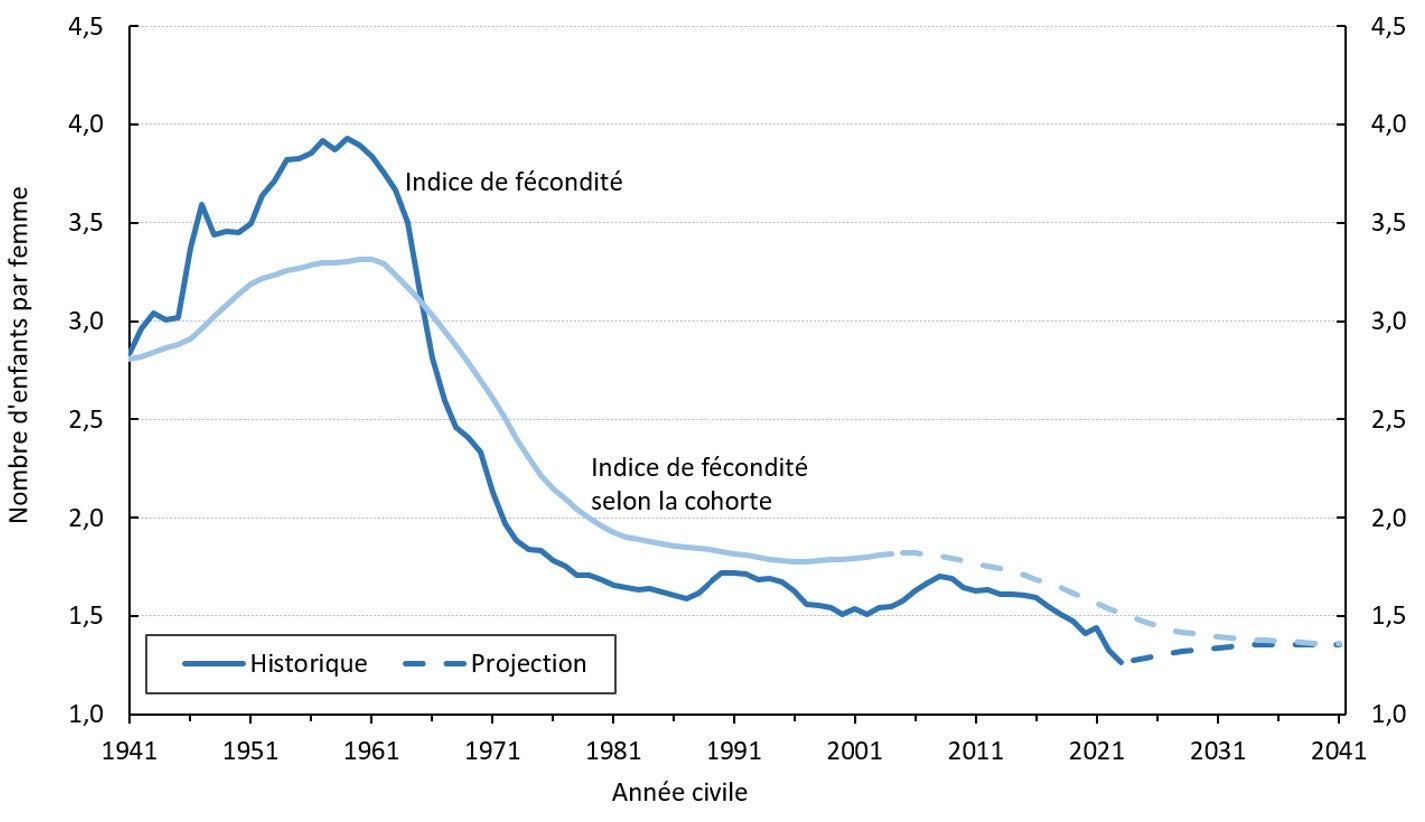
Graphique 2 - Version texte
| Année civile | Indice de fécondité total historique | La cohorte a eu 30 ans en | Indice de fécondité selon la cohorte historique |
|---|---|---|---|
| 1941 | 2 831 | 1941 | 2 808 |
| 1942 | 2 962 | 1942 | 2 816 |
| 1943 | 3 040 | 1943 | 2 839 |
| 1944 | 3 008 | 1944 | 2 864 |
| 1945 | 3 017 | 1945 | 2 883 |
| 1946 | 3 373 | 1946 | 2 911 |
| 1947 | 3 594 | 1947 | 2 963 |
| 1948 | 3 440 | 1948 | 3 026 |
| 1949 | 3 455 | 1949 | 3 080 |
| 1950 | 3 451 | 1950 | 3 140 |
| 1951 | 3 498 | 1951 | 3 186 |
| 1952 | 3 637 | 1952 | 3 216 |
| 1953 | 3 715 | 1953 | 3 237 |
| 1954 | 3 823 | 1954 | 3 256 |
| 1955 | 3 826 | 1955 | 3 271 |
| 1956 | 3 854 | 1956 | 3 288 |
| 1957 | 3 920 | 1957 | 3 295 |
| 1958 | 3 875 | 1958 | 3 295 |
| 1959 | 3 928 | 1959 | 3 302 |
| 1960 | 3 893 | 1960 | 3 316 |
| 1961 | 3 838 | 1961 | 3 316 |
| 1962 | 3 755 | 1962 | 3 289 |
| 1963 | 3 668 | 1963 | 3 236 |
| 1964 | 3 500 | 1964 | 3 174 |
| 1965 | 3 145 | 1965 | 3 104 |
| 1966 | 2 811 | 1966 | 3 028 |
| 1967 | 2 595 | 1967 | 2 951 |
| 1968 | 2 457 | 1968 | 2 873 |
| 1969 | 2 409 | 1969 | 2 791 |
| 1970 | 2 336 | 1970 | 2 699 |
| 1971 | 2 130 | 1971 | 2 606 |
| 1972 | 1 971 | 1972 | 2 505 |
| 1973 | 1 883 | 1973 | 2 403 |
| 1974 | 1 837 | 1974 | 2 305 |
| 1975 | 1 833 | 1975 | 2 214 |
| 1976 | 1 783 | 1976 | 2 147 |
| 1977 | 1 756 | 1977 | 2 093 |
| 1978 | 1 706 | 1978 | 2 043 |
| 1979 | 1 706 | 1979 | 1 998 |
| 1980 | 1 686 | 1980 | 1 959 |
| 1981 | 1 658 | 1981 | 1 927 |
| 1982 | 1 646 | 1982 | 1 904 |
| 1983 | 1 634 | 1983 | 1 888 |
| 1984 | 1 637 | 1984 | 1 877 |
| 1985 | 1 621 | 1985 | 1 867 |
| 1986 | 1 603 | 1986 | 1 857 |
| 1987 | 1 587 | 1987 | 1 850 |
| 1988 | 1 615 | 1988 | 1 845 |
| 1989 | 1 668 | 1989 | 1 840 |
| 1990 | 1 721 | 1990 | 1 830 |
| 1991 | 1 721 | 1991 | 1 818 |
| 1992 | 1 714 | 1992 | 1 808 |
| 1993 | 1 688 | 1993 | 1 796 |
| 1994 | 1 690 | 1994 | 1 786 |
| 1995 | 1 673 | 1995 | 1 782 |
| 1996 | 1 628 | 1996 | 1 777 |
| 1997 | 1 561 | 1997 | 1 779 |
| 1998 | 1 552 | 1998 | 1 781 |
| 1999 | 1 541 | 1999 | 1 786 |
| 2000 | 1 511 | 2000 | 1 788 |
| 2001 | 1 537 | 2001 | 1 794 |
| 2002 | 1 511 | 2002 | 1 800 |
| 2003 | 1 541 | 2003 | 1 808 |
| 2004 | 1 551 | 2004 | 1 818 |
| 2005 | 1 576 | 2005 | aucune donnée disponible - |
| 2006 | 1 626 | 2006 | aucune donnée disponible - |
| 2007 | 1 668 | 2007 | aucune donnée disponible - |
| 2008 | 1 701 | 2008 | aucune donnée disponible - |
| 2009 | 1 690 | 2009 | aucune donnée disponible - |
| 2010 | 1 645 | 2010 | aucune donnée disponible - |
| 2011 | 1 630 | 2011 | aucune donnée disponible - |
| 2012 | 1 632 | 2012 | aucune donnée disponible - |
| 2013 | 1 609 | 2013 | aucune donnée disponible - |
| 2014 | 1 612 | 2014 | aucune donnée disponible - |
| 2015 | 1 603 | 2015 | aucune donnée disponible - |
| 2016 | 1 594 | 2016 | aucune donnée disponible - |
| 2017 | 1 550 | 2017 | aucune donnée disponible - |
| 2018 | 1 510 | 2018 | aucune donnée disponible - |
| 2019 | 1 477 | 2019 | aucune donnée disponible - |
| 2020 | 1 411 | 2020 | aucune donnée disponible - |
| 2021 | 1 440 | 2021 | aucune donnée disponible - |
| 2022 | 1 329 | 2022 | aucune donnée disponible - |
| 2023 | 1 263 | 2023 | aucune donnée disponible - |
| Année civile | Indice de fécondité total projeté | La cohorte a eu 30 ans en | Indice de fécondité selon la cohorte projeté |
|---|---|---|---|
| 2005 | 2005 | 1 822 | |
| 2006 | 2006 | 1 820 | |
| 2007 | 2007 | 1 812 | |
| 2008 | 2008 | 1 805 | |
| 2009 | 2009 | 1 793 | |
| 2010 | 2010 | 1 780 | |
| 2011 | 2011 | 1 765 | |
| 2012 | 2012 | 1 754 | |
| 2013 | 2013 | 1 740 | |
| 2014 | 2014 | 1 723 | |
| 2015 | 2015 | 1 705 | |
| 2016 | 2016 | 1 687 | |
| 2017 | 2017 | 1 670 | |
| 2018 | 2018 | 1 645 | |
| 2019 | 2019 | 1 616 | |
| 2020 | 2020 | 1 588 | |
| 2021 | 2021 | 1 564 | |
| 2022 | 2022 | 1 536 | |
| 2023 | 2023 | 1 512 | |
| 2024 | 1 274 | 2024 | 1 491 |
| 2025 | 1 285 | 2025 | 1 470 |
| 2026 | 1 296 | 2026 | 1 451 |
| 2027 | 1 307 | 2027 | 1 430 |
| 2028 | 1 319 | 2028 | 1 417 |
| 2029 | 1 326 | 2029 | 1 409 |
| 2030 | 1 332 | 2030 | 1 401 |
| 2031 | 1 339 | 2031 | 1 394 |
| 2032 | 1 346 | 2032 | 1 389 |
| 2033 | 1 353 | 2033 | 1 384 |
| 2034 | 1 353 | 2034 | 1 380 |
| 2035 | 1 353 | 2035 | 1 376 |
| 2036 | 1 353 | 2036 | 1 373 |
| 2037 | 1 353 | 2037 | 1 369 |
| 2038 | 1 353 | 2038 | 1 366 |
| 2039 | 1 353 | 2039 | 1 363 |
| 2040 | 1 353 | 2040 | 1 363 |
| 2041 | 1 353 | 2041 | 1 363 |
Notes du tableau 2
- Note a du tableau 2
L'indice de fécondité par cohorte est fondé sur l'âge d'une femme de 30 ans au cours d'une année civile donnée. Par exemple, l'indice de fécondité par cohorte pour l'année 2023 se rapporte à une femme née en 1993.
Enfin, en se basant sur la moyenne historique des 10, 20 et 25 dernières années, le ratio présumé des naissances de garçons aux naissances de filles est de 1,053, ce qui est le même que pour le 18e rapport actuariel sur le Programme de la SV.
B.3.3 Mortalité
Bien que les tables de mortalité du Canada (TMC) pour les années 2020 à 2023 de Statistique Canada étaient disponibles en décembre 2024, elles ont été exclues de l’analyse aux fins de l'établissement des taux de mortalité à long terme. Les tables de mortalité de ces années font état d'une importante augmentation de la mortalité liée à la COVID-19 et aux décès liés aux opioïdes, qui sont présumées temporaires. À titre de référence, les espérances de vie à la naissance en 2023 (sans améliorations futures de la mortalité) étaient inférieures à celle de 2019 de 0,6 an pour les hommes et de 0,4 an pour les femmes.
Les taux de mortalité futurs à long terme sont donc déterminés en appliquant les hypothèses relatives aux taux d'amélioration de la mortalité aux TMC de 2019 de Statistique Canada. Selon la mise à jour des TMC de 2019 publiées en décembre 2024 par Statistique Canada, l'espérance de vie à la naissance en 2019 sans améliorations futures de la mortalité chez les hommes et les femmes au Canada s'établissait respectivement à 80,1 et à 84,3 ans, comparativement à 80,3 et 84,4 ans dans le 18e rapport actuariel sur le Programme de la SV. D'après Statistique Canada, l'espérance de vie à l'âge de 65 ans en 2019 était de 19,5 et 22,3 ans, contre 19,6 et 22,4 ans dans le 18e rapport actuariel sur le Programme de la SVNote de bas de page 2.
Les taux annuels moyens d'amélioration de la mortalité observés au Canada au cours de la période de 15 ans comprise entre 2004 et 2019 selon l'âge et le sexe ont servi de point de départ pour projeter les taux annuels d'amélioration de la mortalité à compter de 2020. Les taux d'amélioration selon l'âge et le sexe pour les années 2020 à 2039 ont été déterminés par interpolation cubique entre :
- les taux d'amélioration moyens sur 15 ans se terminant en 2019; et
- les hypothèses de taux ultimes d'amélioration décrites ci-après à compter de 2039.
Au Canada, à compter de 2039, les hypothèses de taux annuels ultimes d'amélioration de la mortalité varient uniquement selon l'âge, et non selon le sexe ou l'année civile. Les hypothèses de taux ultimes d'amélioration de la mortalité sont établies au moyen d'une combinaison d'approches rétrospectives et prospectives. L'analyse des données observées au Canada entre 1954 et 2019 a été combinée à une analyse des facteurs possibles d'améliorations futures de la mortalité. Des indicateurs de référence de pairs ainsi que des notes éducatives et des recherches publiées par l'Institut canadien des actuaires ont également été prises en considération, y compris la plus récente Recherche sur l'amélioration de la mortalité publiée en avril 2024. À l'heure actuelle, les taux d'amélioration de la mortalité des hommes à la plupart des âges sont plus élevés que ceux des femmes, mais ils sont présumés diminuer pour s'établir au même niveau que ceux des femmes à compter de 2039.
Le taux ultime d'amélioration de la mortalité pour les deux sexes dans le groupe d'âge de 0 à 89 ans est établi à 1,0 % par année à compter de 2039 pour le Canada. Au-delà de 89 ans, le taux ultime d'amélioration diminuera à partir de 0,6 % pour le groupe d’âge 90-94 ans et à 0,2 % pour les 95 ans et plus. À titre de comparaison, dans le cadre du 18e rapport actuariel sur le Programme de la SV, le taux a été établi à 0,8 %, 0,5 % et 0,2 % pour les 0 à 89 ans, les 90 à 94 ans et les 95 ans et plus, respectivement, à compter de 2039.
Une fois les taux de mortalité projetés calculés à l'aide des hypothèses de taux d'amélioration de la mortalité décrits ci-dessus, les taux de mortalité projetés ont été remplacés par les valeurs réelles pour les années 2020 à 2023 provenant des TMC de Statistique Canada, et des ajustements supplémentaires ont ensuite été appliqués afin de tenir compte des augmentations supplémentaires prévues des taux de mortalité en raison de la pandémie de COVID-19 et de l'incidence de la crise des opioïdes.
Pour l'année 2024, les facteurs d'ajustement de la mortalité liés à la COVID-19 par groupe d'âge ont été déterminés à l'aide des données sur le nombre de décès découlant de la COVID-19 de l'Infobase santé de l'Agence de la santé publique du Canada et de Statistique Canada. Ces facteurs d'ajustement sont éliminés progressivement d'ici 2026. Il est donc présumé que la pandémie aura un effet résiduel sur la mortalité en 2024 et 2025, suivi d'un rétablissement complet et d'un retour aux taux de mortalité non ajustés projetés pour les années 2026 et suivantes. Les facteurs d'ajustement de la COVID-19 pour 2024 et 2025 représentent des augmentations globales des taux de mortalité de 1,5 % et de 0,5 %, respectivement.
Au cours de la dernière décennie, le Canada a été confronté à une augmentation importante du nombre de décès accidentels par empoisonnement aux drogues, et la pandémie de COVID-19 a exacerbé le problème. La surdose d'opioïdes est un sous-ensemble des décès accidentels par empoisonnement aux drogues. Elle est plus répandue dans le groupe d'âge des 20 à 49 ans et chez les hommes. Depuis 2021, les décès annuels liés aux opioïdes sont relativement stables. La durée et le rythme auxquels cette crise sera rétablie demeurent incertains. Ainsi, afin de tenir compte de l'incidence future de la crise des opioïdes et de son incertitude, les taux de mortalité pour le groupe d'âge des 20 à 49 ans sont projetés sous forme de taux interpolés des taux de mortalité réels de l'année 2023 aux taux de mortalité non ajustés projetés de 2039. Cela reflète l'hypothèse qu'au cours de la prochaine décennie, la crise des opioïdes au Canada se résorbera graduellement grâce à plusieurs initiatives gouvernementales visant à accroître la sensibilisation et à réduire l'approvisionnement en opioïdes.
Le tableau 17 montre les hypothèses de taux annuels d’amélioration de la mortalité ajustés (2025), intermédiaires (2026 à 2038) et ultimes (2039+), y compris tous les effets présumés de la COVID-19 et de la crise des opioïdes, pour le Canada. Les taux d'amélioration de la mortalité indiqués pour la période de 2026 à 2038 représentent les taux moyens pour cette période.
| Âge | Hommes | Femmes | ||||
|---|---|---|---|---|---|---|
| 2025 | 2026-2038Note 1 du tableau 17 | 2039+ | 2025 | 2026-2038Note 1 du tableau 17 | 2039+ | |
| 0 | 1,6 | 1,1 | 1,0 | 1,7 | 1,1 | 1,0 |
| 1-19 | 2,6 | 1,5 | 1,0 | 1,8 | 1,3 | 1,0 |
| 20-49 | 1,6 | 2,4 | 1,0 | 1,8 | 2,7 | 1,0 |
| 50-64 | 1,9 | 1,2 | 1,0 | 1,8 | 1,2 | 1,0 |
| 65-74 | 2,1 | 1,3 | 1,0 | 1,7 | 1,1 | 1,0 |
| 75-84 | 2,5 | 1,3 | 1,0 | 2,1 | 1,1 | 1,0 |
| 85-89 | 2,6 | 1,3 | 1,0 | 2,4 | 1,2 | 1,0 |
| 90-94 | 2,2 | 0,9 | 0,6 | 2,1 | 0,9 | 0,6 |
| 95+ | 1,3 | 0,3 | 0,2 | 1,3 | 0,4 | 0,2 |
Notes du tableau 17
| ||||||
Les taux de mortalité projetés qui en résultent et montrés au tableau 18 indiquent une baisse continue des taux de mortalité à long terme. Par exemple, le taux de mortalité à 65 ans pour les hommes devrait diminuer, passant d'environ dix décès par millier d'habitants en 2025 à sept décès par millier d’habitants d'ici 2060. L'écart des taux de mortalité entre les hommes et les femmes pour la plupart des groupes d'âge devrait également diminuer au cours de la période de projection.
| Âge | Hommes | Femmes | ||||
|---|---|---|---|---|---|---|
| 2025 | 2030 | 2060 | 2025 | 2030 | 2060 | |
| 0 | 4,56 | 4,32 | 3,19 | 3,60 | 3,40 | 2,51 |
| 10 | 0,07 | 0,06 | 0,05 | 0,07 | 0,06 | 0,05 |
| 20 | 0,63 | 0,57 | 0,41 | 0,35 | 0,30 | 0,20 |
| 30 | 1,21 | 1,08 | 0,73 | 0,62 | 0,54 | 0,35 |
| 40 | 1,85 | 1,57 | 0,97 | 0,98 | 0,84 | 0,54 |
| 50 | 2,64 | 2,48 | 1,82 | 1,69 | 1,59 | 1,17 |
| 60 | 6,14 | 5,65 | 4,13 | 3,92 | 3,64 | 2,67 |
| 65 | 9,84 | 9,10 | 6,67 | 6,37 | 5,95 | 4,38 |
| 70 | 15,84 | 14,63 | 10,71 | 10,52 | 9,85 | 7,25 |
| 75 | 26,21 | 24,29 | 17,81 | 17,98 | 16,95 | 12,51 |
| 80 | 44,10 | 40,94 | 30,05 | 31,35 | 29,60 | 21,88 |
| 85 | 74,10 | 68,22 | 49,88 | 54,78 | 51,16 | 37,64 |
| 90 | 132,15 | 123,71 | 97,44 | 100,72 | 94,58 | 74,60 |
| 100 | 342,39 | 332,74 | 300,12 | 292,62 | 283,19 | 254,96 |
Le graphique 3 présente l'évolution historique et projetée de l'espérance de vie à 65 ans depuis 1966, en fonction des taux de mortalité pour chaque année donnée (c.-à-d. sans améliorations futures de la mortalité). Le tableau 19, quant à lui, montre l'espérance de vie projetée au Canada à divers âges pour les années civiles spécifiées, en fonction également des taux de mortalité de chaque année donnée (sans améliorations futures). Le tableau 20 est semblable au tableau 19, à l’exception qu'il tient compte de l'amélioration présumée de la mortalité après l'année civile indiquée (avec améliorations futures).
Compte tenu de la tendance à l'augmentation constante de la longévité, le tableau 20 est considéré plus réaliste que le tableau 19. Parallèlement, la longue période de projection accroît l'incertitude des résultats présentés au tableau 20 pour les jeunes âges.
De 2025 à 2060, l'espérance de vie à 65 ans au Canada (avec améliorations futures de la mortalité) devrait passer de 21,6 à 24,1 années pour les hommes et à de 24,1 à 26,4 années pour les femmes, comme l'indique le tableau 20.
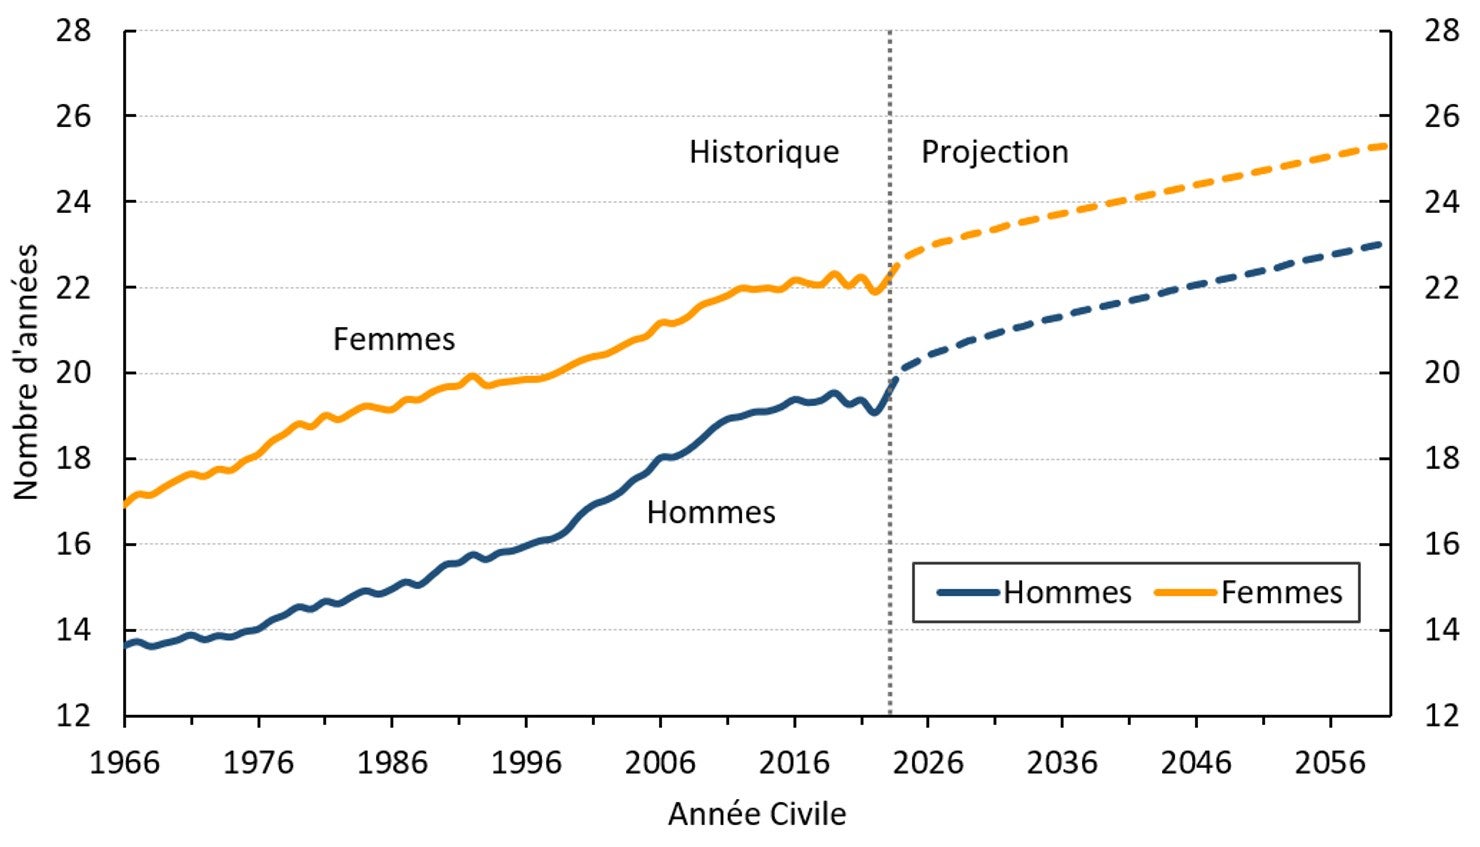
Graphique 3 - Version texte
| Année | Hommes-historique | Femmes-historique |
|---|---|---|
| 1966 | 13,6 | 16,9 |
| 1967 | 13,7 | 17,2 |
| 1968 | 13,6 | 17,1 |
| 1969 | 13,7 | 17,3 |
| 1970 | 13,8 | 17,5 |
| 1971 | 13,9 | 17,6 |
| 1972 | 13,8 | 17,6 |
| 1973 | 13,9 | 17,7 |
| 1974 | 13,8 | 17,7 |
| 1975 | 14,0 | 17,9 |
| 1976 | 14,0 | 18,1 |
| 1977 | 14,2 | 18,4 |
| 1978 | 14,4 | 18,6 |
| 1979 | 14,5 | 18,8 |
| 1980 | 14,5 | 18,7 |
| 1981 | 14,7 | 19,0 |
| 1982 | 14,6 | 18,9 |
| 1983 | 14,8 | 19,1 |
| 1984 | 14,9 | 19,2 |
| 1985 | 14,8 | 19,2 |
| 1986 | 15,0 | 19,1 |
| 1987 | 15,1 | 19,4 |
| 1988 | 15,0 | 19,4 |
| 1989 | 15,3 | 19,5 |
| 1990 | 15,5 | 19,7 |
| 1991 | 15,6 | 19,7 |
| 1992 | 15,8 | 19,9 |
| 1993 | 15,6 | 19,7 |
| 1994 | 15,8 | 19,8 |
| 1995 | 15,9 | 19,8 |
| 1996 | 16,0 | 19,8 |
| 1997 | 16,1 | 19,9 |
| 1998 | 16,1 | 20,0 |
| 1999 | 16,3 | 20,1 |
| 2000 | 16,7 | 20,3 |
| 2001 | 16,9 | 20,4 |
| 2002 | 17,0 | 20,4 |
| 2003 | 17,2 | 20,6 |
| 2004 | 17,5 | 20,8 |
| 2005 | 17,7 | 20,9 |
| 2006 | 18,0 | 21,2 |
| 2007 | 18,0 | 21,1 |
| 2008 | 18,2 | 21,3 |
| 2009 | 18,4 | 21,6 |
| 2010 | 18,7 | 21,7 |
| 2011 | 18,9 | 21,8 |
| 2012 | 19,0 | 22,0 |
| 2013 | 19,1 | 21,9 |
| 2014 | 19,1 | 22,0 |
| 2015 | 19,2 | 21,9 |
| 2016 | 19,4 | 22,2 |
| 2017 | 19,3 | 22,1 |
| 2018 | 19,4 | 22,1 |
| 2019 | 19,5 | 22,3 |
| 2020 | 19,3 | 22,0 |
| 2021 | 19,4 | 22,2 |
| 2022 | 19,1 | 21,9 |
| 2023 | 19,5 | 22,2 |
| Année | Hommes-projeté | Femmes-projeté |
|---|---|---|
| 2023 | 19,5 | 22,2 |
| 2024 | 20,1 | 22,7 |
| 2025 | 20,3 | 22,8 |
| 2026 | 20,4 | 23,0 |
| 2027 | 20,5 | 23,0 |
| 2028 | 20,6 | 23,1 |
| 2029 | 20,7 | 23,2 |
| 2030 | 20,8 | 23,3 |
| 2031 | 20,9 | 23,4 |
| 2032 | 21,0 | 23,4 |
| 2033 | 21,1 | 23,5 |
| 2034 | 21,2 | 23,6 |
| 2035 | 21,3 | 23,7 |
| 2036 | 21,3 | 23,7 |
| 2037 | 21,4 | 23,8 |
| 2038 | 21,5 | 23,9 |
| 2039 | 21,6 | 23,9 |
| 2040 | 21,6 | 24,0 |
| 2041 | 21,7 | 24,1 |
| 2042 | 21,8 | 24,1 |
| 2043 | 21,8 | 24,2 |
| 2044 | 21,9 | 24,3 |
| 2045 | 22,0 | 24,3 |
| 2046 | 22,1 | 24,4 |
| 2047 | 22,1 | 24,5 |
| 2048 | 22,2 | 24,5 |
| 2049 | 22,3 | 24,6 |
| 2050 | 22,3 | 24,7 |
| 2051 | 22,4 | 24,7 |
| 2052 | 22,5 | 24,8 |
| 2053 | 22,5 | 24,9 |
| 2054 | 22,6 | 24,9 |
| 2055 | 22,7 | 25,0 |
| 2056 | 22,8 | 25,1 |
| 2057 | 22,8 | 25,1 |
| 2058 | 22,9 | 25,2 |
| 2059 | 23,0 | 25,2 |
| 2060 | 23,0 | 25,3 |
Notes du graphique 3
- Note a du graphique 3
Espérances de vie par année civile basées sur les taux de mortalité de l'année indiquée.
| Âge | Hommes | Femmes | ||||
|---|---|---|---|---|---|---|
| 2025 | 2030 | 2060 | 2025 | 2030 | 2060 | |
| 0 | 80,7 | 81,6 | 84,8 | 84,8 | 85,5 | 88,2 |
| 10 | 71,1 | 72,0 | 75,1 | 75,1 | 75,8 | 78,5 |
| 20 | 61,2 | 62,1 | 65,3 | 65,3 | 65,9 | 68,6 |
| 30 | 51,7 | 52,6 | 55,6 | 55,5 | 56,2 | 58,7 |
| 40 | 42,4 | 43,2 | 46,0 | 45,9 | 46,5 | 48,9 |
| 50 | 33,3 | 34,0 | 36,5 | 36,5 | 37,0 | 39,3 |
| 60 | 24,4 | 25,1 | 27,4 | 27,2 | 27,7 | 29,9 |
| 65 | 20,3 | 20,8 | 23,0 | 22,8 | 23,3 | 25,3 |
| 70 | 16,4 | 16,9 | 18,9 | 18,6 | 19,1 | 20,9 |
| 75 | 12,8 | 13,2 | 15,0 | 14,7 | 15,1 | 16,8 |
| 80 | 9,6 | 10,0 | 11,5 | 11,2 | 11,5 | 13,0 |
| 85 | 6,9 | 7,2 | 8,3 | 8,1 | 8,4 | 9,5 |
| 90 | 4,7 | 4,9 | 5,6 | 5,6 | 5,8 | 6,5 |
| 100 | 2,2 | 2,2 | 2,4 | 2,5 | 2,6 | 2,8 |
Notes du tableau 19
| ||||||
| Âge | Hommes | Femmes | ||||
|---|---|---|---|---|---|---|
| 2025 | 2030 | 2060 | 2025 | 2030 | 2060 | |
| 0 | 87,8 | 88,2 | 90,7 | 91,0 | 91,4 | 93,4 |
| 10 | 77,4 | 77,8 | 80,3 | 80,7 | 81,1 | 83,1 |
| 20 | 66,6 | 67,1 | 69,6 | 70,0 | 70,4 | 72,5 |
| 30 | 56,1 | 56,6 | 59,2 | 59,5 | 59,9 | 62,1 |
| 40 | 45,8 | 46,3 | 48,8 | 49,0 | 49,4 | 51,6 |
| 50 | 35,8 | 36,2 | 38,6 | 38,7 | 39,1 | 41,3 |
| 60 | 26,1 | 26,5 | 28,8 | 28,8 | 29,2 | 31,2 |
| 65 | 21,6 | 22,0 | 24,1 | 24,1 | 24,4 | 26,4 |
| 70 | 17,3 | 17,7 | 19,6 | 19,6 | 19,9 | 21,7 |
| 75 | 13,5 | 13,8 | 15,5 | 15,4 | 15,7 | 17,3 |
| 80 | 10,0 | 10,3 | 11,8 | 11,7 | 11,9 | 13,3 |
| 85 | 7,1 | 7,4 | 8,5 | 8,4 | 8,6 | 9,7 |
| 90 | 4,8 | 4,9 | 5,6 | 5,7 | 5,9 | 6,6 |
| 100 | 2,2 | 2,2 | 2,4 | 2,5 | 2,6 | 2,8 |
Notes du tableau 20
| ||||||
B.3.4 Migration nette
La migration nette correspond au nombre d'immigrants moins le nombre d'émigrants nets (c.-à-d. le nombre d'émigrants moins le nombre de Canadiens revenant au pays) plus la hausse nette du nombre de RNP. La migration nette est généralement considérée comme une composante volatile de la croissance démographique, car elle dépend de divers facteurs démographiques, économiques, sociaux et politiques. Ces dernières années, elle a été encore plus volatile.
Le niveau de migration nette du Canada en pourcentage de la population de 2000 à 2015 a varié entre 0,5 % et 0,8 %. En 2016, la migration nette a commencé à s'accélérer, dépassant 0,8 %, en raison notamment de l'introduction du système Entrée express par le gouvernement du Canada. En 2019, la migration nette a atteint 1,19 % de la population. Depuis, la migration nette a été plus volatile. En 2020 et 2021, la migration nette en pourcentage de la population a diminué de façon significative, chutant à 0,86 % et 0,39 % respectivement. La pandémie de COVID-19 a entraîné la fermeture des frontières, ce qui a rendu les déplacements entre les pays difficiles et eu des répercussions négatives sur la migration. En 2022, 2023 et 2024, la migration nette a atteint des niveaux historiquement élevés de 1,68 %, 2,83 % et 2,88 % de la population, respectivement. Cela est notamment dû à la levée de diverses mesures de sécurité liées à la pandémie, comme la réouverture complète des frontières canadiennes en octobre 2022, ainsi qu'aux efforts visant à combler les postes vacants dans des secteurs clés du marché du travail par l'admission d'un grand nombre de RNP.
Le niveau de RNP en pourcentage de la population a augmenté de façon constante, mais est demeuré considérablement inférieur à 5 % pour les années précédant la pandémie de COVID-19. Depuis 2021, le nombre d'étudiants étrangers et de travailleurs temporaires détenant un permis dans le cadre du Programme de mobilité internationale a augmenté considérablement. Ils représentent les deux plus grands groupes au sein des RNP et plus des trois quarts des RNP au cours de chacune des dix dernières années. À la fin de 2024, le nombre de RNP a atteint des niveaux sans précédent, représentant 7,3 % de la population. En comparaison, selon la moyenne sur 20 ans se terminant en 2024, les RNP représentaient 2,7 % de la population.
Afin de choisir les hypothèses concernant les taux de migration nette à court terme et ultimes, les composantes de la migration nette ont été analysées séparément en tenant compte des tendances des données historiques ainsi que des facteurs qualitatifs qui pourraient influer sur les tendances futures. Les cibles en matière d'immigration à court terme du gouvernement fédéral ainsi que les perspectives à long terme de divers experts au sujet des niveaux d'immigration futurs et de résidents non permanents ont été considérées.
Dans le Rapport annuel au Parlement sur l'immigration de 2024, le gouvernement du Canada a publié des détails sur son Plan des niveaux d'immigration pour 2025 à 2027. Les cibles de nouveaux immigrants sont fixées à 395 000 en 2025, 380 000 en 2026 et 365 000 en 2027. De plus, le gouvernement a annoncé, pour la toute première fois, des cibles à court terme pour le niveau de RNP, plus précisément : les entrées de RNP sont assujetties à des cibles fixées afin que les étudiants et les travailleurs atteignent un niveau spécifique de RNP (en% de la population) de 5,0 % d'ici la fin de 2026.
Compte tenu de l'expérience historique et du plan d'immigration du gouvernement, l'immigration en pourcentage de la population devrait ralentir à court terme, mais demeurer au-dessus des niveaux d'avant la COVID-19 en raison de la nécessité continue de combler les pénuries de compétences sur le marché du travail et de maintenir une population croissante. À long terme, il est présumé qu'une immigration plus soutenue sera nécessaire pour maintenir la croissance démographique et économique, conformément aux prévisions d'autres experts.
Le taux d'immigration devrait diminuer, passant de 1,12 % de la population en 2024 à 0,96 % en 2025, 0,92 % en 2026 et 0,88 % en 2027. Par la suite, il devrait diminuer graduellement pour atteindre un taux ultime de 0,82 % d'ici 2034. Le taux ultime de 0,82 % correspond à la moyenne sur 20 ans se terminant en 2024, qui a été choisie pour accorder un certain poids aux niveaux d'immigration généralement plus élevés observés depuis 2016, tout en reflétant les tendances historiques à plus long terme.
Le taux d'émigration nette historique est demeuré relativement stable depuis la fin des années 2000. L'hypothèse ultime de cette composante est basée sur une moyenne sur huit ans se terminant en 2024, considérant que Statistique Canada a révisé sa méthode de déclaration des données sur l'émigration en 2017. Le taux d'émigration nette devrait diminuer légèrement, passant de 0,12 % de la population en 2024 à 0,11 % en 2026 et se maintenir à ce niveau par la suite.
En ce qui concerne le niveau présumé de RNP, les cibles actuelles du gouvernement sont à court terme et peu de consensus existe parmi les autres experts sur les tendances futures de RNP. Pour tenir compte des niveaux plus élevés et de la volatilité du nombre de RNP au cours des dernières années, une nouvelle méthode a été mise au point pour ce rapport afin de projeter le nombre de RNP séparément du reste de la population. À cette fin, une hypothèse est formulée pour chaque année de la période de projection concernant le niveau de RNP en pourcentage de la population. Les variations annuelles résultantes du nombre de RNP peuvent ensuite être déterminées et se répercuter sur le taux global de migration nette.
L'hypothèse de RNP est divisée en trois périodes. La première période reflète les cibles du gouvernement se terminant en 2027. La deuxième période porte sur le vieillissement démographique jusqu'en 2035, le niveau de RNP étant présumé diminuer, mais demeurer élevé. La troisième période, qui se termine en 2050, présume que le niveau de NPR reviendra à des niveaux plus conformes aux moyennes historiques à long terme. Par conséquent, le niveau de RNP en pourcentage de la population est présumé avoir une tendance à la baisse linéaire au cours de ces périodes : de 7,3 % observé en 2024 à 5 % en 2026, à 4,0 % en 2035, puis à un taux ultime de 2,5 % en 2050, pour demeurer à ce niveau par la suite. Le taux ultime de 2,5 % a été choisi pour accorder un certain poids aux niveaux plus élevés récents de RNP, tout en reflétant les tendances historiques à long terme.
Compte tenu de ce qui précède, le taux réel de migration nette en 2024 de 2,88 % de la population canadienne devrait diminuer pour s'établir à -0,34 % en 2025 et -0,29 % en 2026, puis augmenter à 0,82 % en 2027. Par la suite, le taux de migration nette est présumé passer progressivement à un niveau ultime de 0,72 % de la population en 2051 (comme l'indique le graphique 4).
Bien que le taux de migration nette représente l'effet combiné de toutes les composantes de la migration, les fluctuations les plus importantes au cours des premières années de projection indiquées dans le graphique 4 sont attribuables aux cibles à court terme du gouvernement du Canada et aux changements présumés des composantes de la migration nette en pourcentage de la population. Par la suite, les changements présumés du taux d'immigration et des niveaux de RNP entraînent une diminution du taux de migration nette jusqu'en 2050, après quoi le taux de migration nette se stabilise à 0,72 %.
Les répartitions des immigrants, des émigrants nets et de RNP selon l'âge et le sexe utilisées aux fins des projections démographiques sont moyennes sur la période historique de dix ans allant de 2010 à 2019 en raison de la grande volatilité des dernières années.
Le graphique 4 montre la migration nette observée depuis 1972 et les taux projetés à compter de 2025.
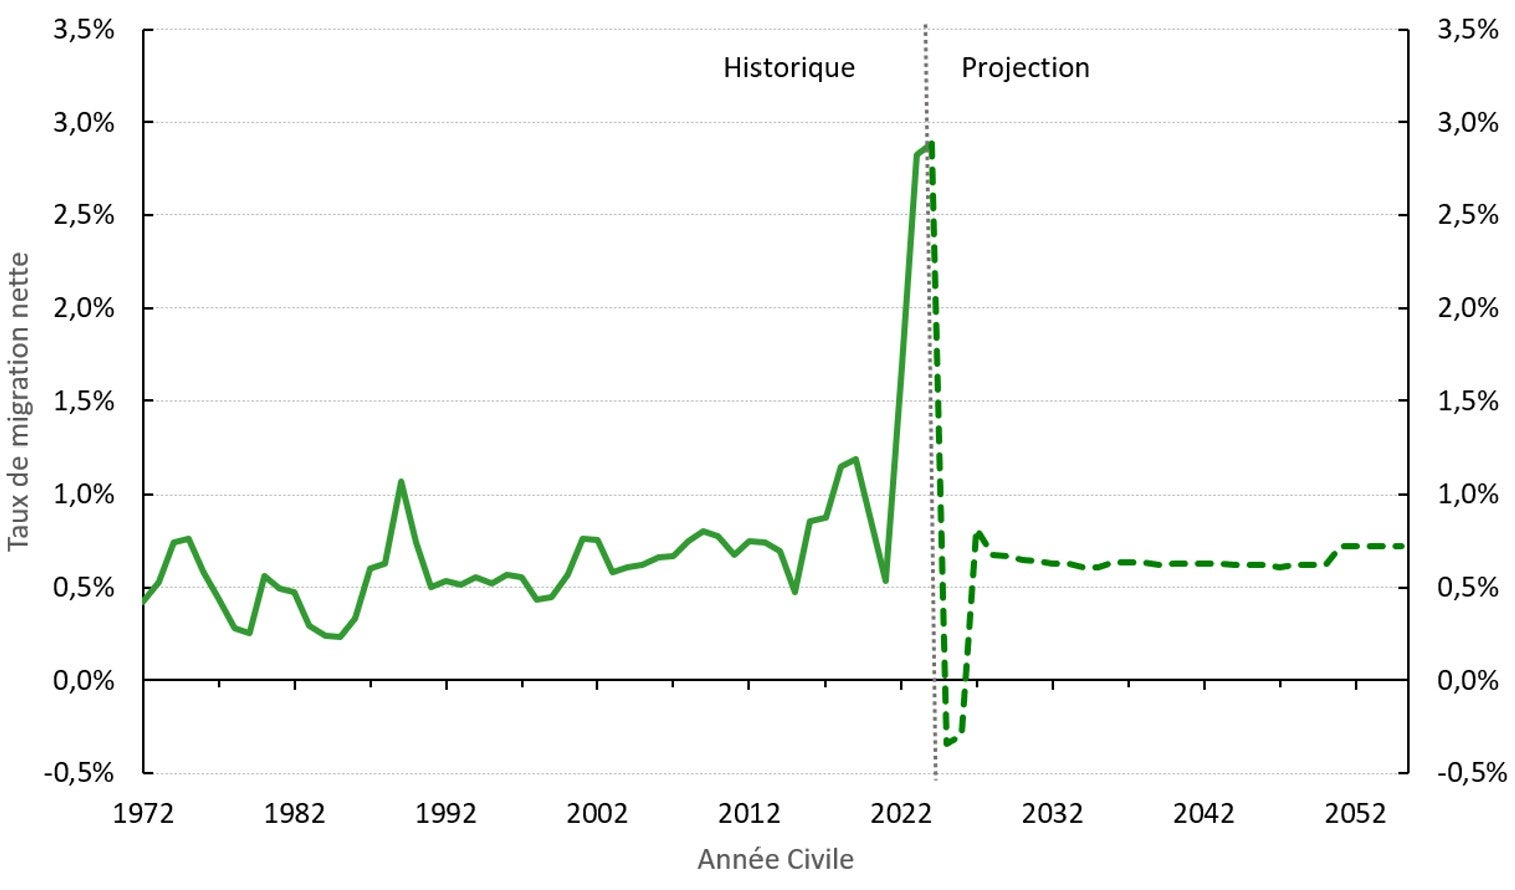
Graphique 4 - Version texte
| Année | Historique |
|---|---|
| 1972 | 0,42 % |
| 1973 | 0,53 % |
| 1974 | 0,74 % |
| 1975 | 0,76 % |
| 1976 | 0,58 % |
| 1977 | 0,44 % |
| 1978 | 0,28 % |
| 1979 | 0,25 % |
| 1980 | 0,56 % |
| 1981 | 0,49 % |
| 1982 | 0,47 % |
| 1983 | 0,29 % |
| 1984 | 0,24 % |
| 1985 | 0,23 % |
| 1986 | 0,33 % |
| 1987 | 0,60 % |
| 1988 | 0,63 % |
| 1989 | 1,07 % |
| 1990 | 0,75 % |
| 1991 | 0,50 % |
| 1992 | 0,54 % |
| 1993 | 0,51 % |
| 1994 | 0,55 % |
| 1995 | 0,52 % |
| 1996 | 0,57 % |
| 1997 | 0,55 % |
| 1998 | 0,44 % |
| 1999 | 0,45 % |
| 2000 | 0,57 % |
| 2001 | 0,76 % |
| 2002 | 0,76 % |
| 2003 | 0,58 % |
| 2004 | 0,61 % |
| 2005 | 0,62 % |
| 2006 | 0,66 % |
| 2007 | 0,67 % |
| 2008 | 0,75 % |
| 2009 | 0,80 % |
| 2010 | 0,77 % |
| 2011 | 0,67 % |
| 2012 | 0,75 % |
| 2013 | 0,74 % |
| 2014 | 0,70 % |
| 2015 | 0,48 % |
| 2016 | 0,86 % |
| 2017 | 0,87 % |
| 2018 | 1,15 % |
| 2019 | 1,19 % |
| 2020 | 0,86 % |
| 2021 | 0,53 % |
| 2022 | 1,68 % |
| 2023 | 2,83 % |
| 2024 | 2,88 % |
| Année | Projection |
|---|---|
| 2024 | 2,88 % |
| 2025 | -0,34 % |
| 2026 | -0,29 % |
| 2027 | 0,82 % |
| 2028 | 0,67 % |
| 2029 | 0,67 % |
| 2030 | 0,65 % |
| 2031 | 0,64 % |
| 2032 | 0,63 % |
| 2033 | 0,63 % |
| 2034 | 0,61 % |
| 2035 | 0,61 % |
| 2036 | 0,64 % |
| 2037 | 0,63 % |
| 2038 | 0,63 % |
| 2039 | 0,62 % |
| 2040 | 0,63 % |
| 2041 | 0,63 % |
| 2042 | 0,63 % |
| 2043 | 0,63 % |
| 2044 | 0,63 % |
| 2045 | 0,62 % |
| 2046 | 0,62 % |
| 2047 | 0,61 % |
| 2048 | 0,62 % |
| 2049 | 0,62 % |
| 2050 | 0,62 % |
| 2051 | 0,72 % |
| 2052 | 0,72 % |
| 2053 | 0,72 % |
| 2054 | 0,72 % |
| 2055 | 0,72 % |
B.3.5 La population projetée et ses caractéristiques
Le graphique 5 indique l'évolution historique et projetée de la répartition de la population du Canada selon l'âge depuis 1966. La forme triangulaire des années 1960 est devenue plus rectangulaire au fil du temps. Cette tendance devrait se poursuivre et indique une population vieillissante. Ce graphique révèle également que le nombre de personnes âgées de 85 ans et plus devrait augmenter considérablement au cours des prochaines décennies.
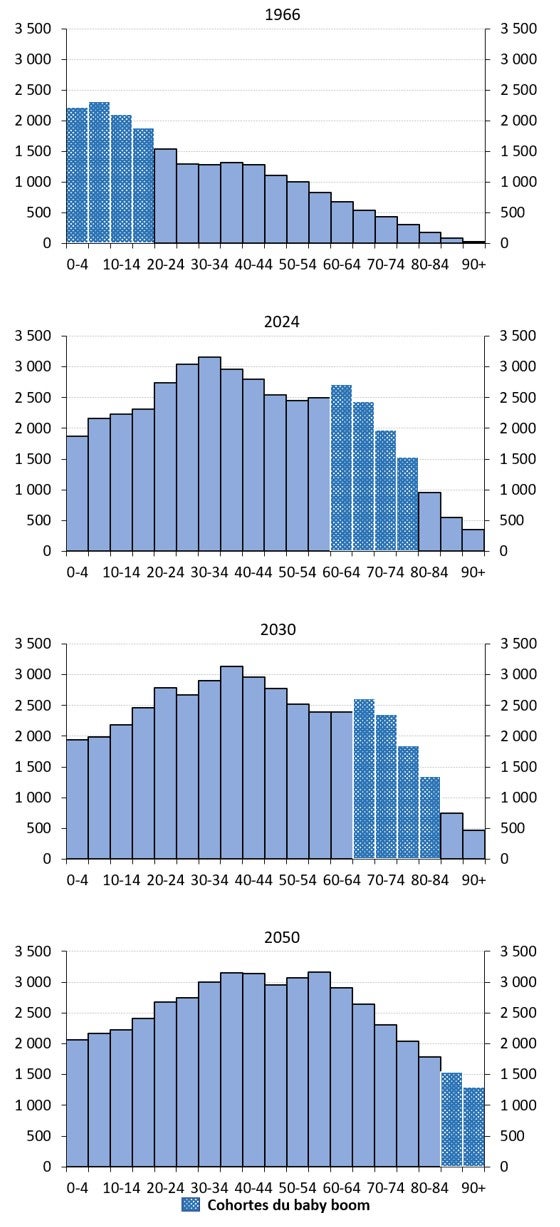
Graphique 5 - Version texte
| Groupe d'âge | 1966 | 2024 | 2030 | 2050 |
|---|---|---|---|---|
| 0-4 | 2 226 705 | 1 873 533 | 1 939 941 | 2 060 887 |
| 5-9 | 2 318 937 | 2 155 845 | 1 992 510 | 2 167 175 |
| 10-14 | 2 112 657 | 2 235 131 | 2 178 887 | 2 230 644 |
| 15-19 | 1 887 515 | 2 315 434 | 2 459 261 | 2 411 791 |
| 20-24 | 1 540 390 | 2 744 222 | 2 790 445 | 2 680 842 |
| 25-29 | 1 294 403 | 3 042 351 | 2 673 828 | 2 751 841 |
| 30-34 | 1 282 018 | 3 152 014 | 2 898 670 | 3 001 472 |
| 35-39 | 1 313 123 | 2 955 034 | 3 129 971 | 3 153 848 |
| 40-44 | 1 282 480 | 2 800 440 | 2 964 624 | 3 138 398 |
| 45-49 | 1 104 061 | 2 541 391 | 2 777 706 | 2 953 986 |
| 50-54 | 1 002 328 | 2 446 595 | 2 520 095 | 3 072 794 |
| 55-59 | 826 590 | 2 493 717 | 2 389 170 | 3 165 750 |
| 60-64 | 671 713 | 2 712 771 | 2 393 328 | 2 904 462 |
| 65-69 | 537 983 | 2 442 561 | 2 618 853 | 2 643 682 |
| 70-74 | 432 206 | 1 972 708 | 2 355 926 | 2 310 024 |
| 75-79 | 303 746 | 1 532 797 | 1 851 947 | 2 038 139 |
| 80-84 | 179 383 | 960 179 | 1 353 080 | 1 785 566 |
| 85-89 | 77 830 | 554 453 | 748 548 | 1 548 072 |
| 90+ | 26 799 | 357 423 | 463 700 | 1 299 750 |
La population du Canada au 1er juillet 2024 est 41,3 millions. Le tableau 21 présente la population projetée du Canada au 1er juillet pour certains groupes d'âge et certaines années. Le nombre de personnes qui atteignent 65 ans est un bon indicateur du nombre de nouveaux bénéficiaires de la pension de base de la SV chaque année.
| Année | 0-17 | 18-69 | 70+ | 0-19 | 20-64 | 65+ | Total | Atteignent 65 ans |
|---|---|---|---|---|---|---|---|---|
| 2025 | 7 527 | 28 082 | 5 597 | 8 552 | 24 571 | 8 083 | 41 206 | 526 |
| 2026 | 7 507 | 27 811 | 5 826 | 8 526 | 24 255 | 8 362 | 41 143 | 533 |
| 2027 | 7 513 | 27 960 | 6 061 | 8 554 | 24 351 | 8 629 | 41 534 | 528 |
| 2028 | 7 516 | 28 047 | 6 300 | 8 563 | 24 400 | 8 900 | 41 863 | 540 |
| 2029 | 7 523 | 28 130 | 6 535 | 8 568 | 24 464 | 9 157 | 42 188 | 535 |
| 2030 | 7 526 | 28 201 | 6 773 | 8 571 | 24 538 | 9 392 | 42 500 | 522 |
| 2031 | 7 526 | 28 267 | 7 010 | 8 576 | 24 641 | 9 586 | 42 803 | 490 |
| 2033 | 7 521 | 28 404 | 7 456 | 8 574 | 24 910 | 9 897 | 43 381 | 464 |
| 2035 | 7 514 | 28 547 | 7 852 | 8 564 | 25 166 | 10 184 | 43 914 | 475 |
| 2040 | 7 603 | 29 170 | 8 410 | 8 599 | 25 876 | 10 708 | 45 183 | 471 |
| 2045 | 7 756 | 29 835 | 8 722 | 8 762 | 26 423 | 11 128 | 46 313 | 509 |
| 2050 | 7 861 | 30 476 | 8 982 | 8 871 | 26 823 | 11 625 | 47 319 | 552 |
| 2055 | 7 972 | 31 157 | 9 375 | 8 993 | 27 286 | 12 225 | 48 504 | 613 |
| 2060 | 8 069 | 31 713 | 9 929 | 9 115 | 27 590 | 13 006 | 49 711 | 627 |
Le graphique 6 montre l'évolution de la population du Canada, répartie par groupe d'âge de 0 à 19 ans, de 20 à 64 ans et de 65 ans et plus, de 1970 à 2060. Le tableau 22 montre les variations des proportions relatives de divers groupes d'âge au Canada au cours de la période de projection. La proportion des 65 ans et plus devrait augmenter considérablement de 19,6 % de la population totale en 2025 à 26,2 % en 2060. La proportion des 65 ans et plus en pourcentage des 20 à 64 ans augmente au cours de la même période, soit de 32,9 % en 2025 à 47,1 % en 2060. Ce pourcentage influe sensiblement sur le ratio des dépenses du Programme de la SV sur le PIB.
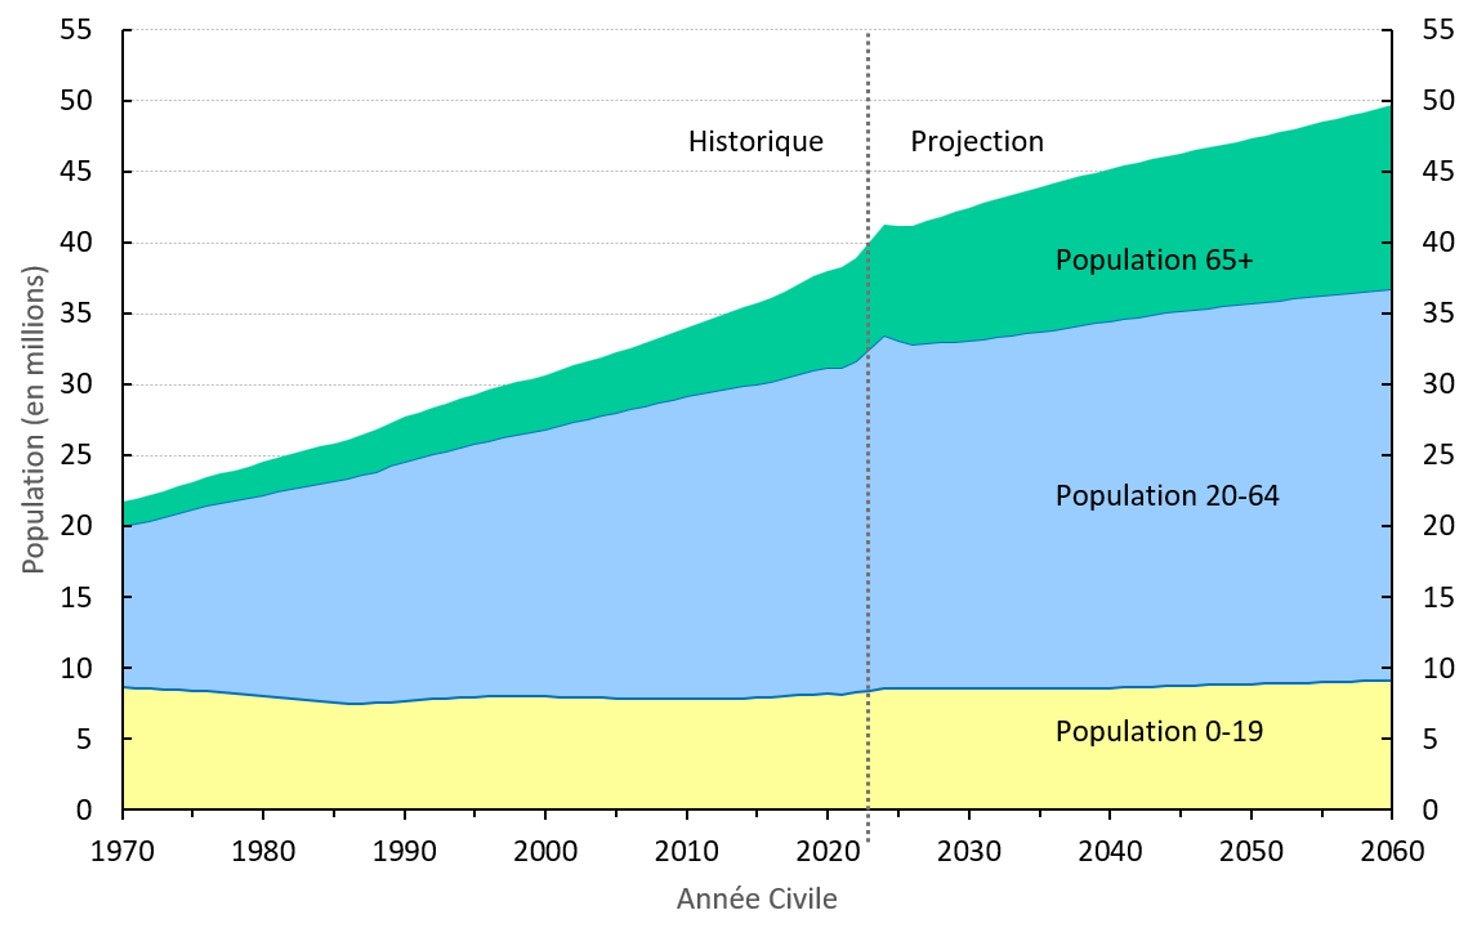
Graphique 6 - Version texte
| Année | Population 0-19 | Population 20-64 | Population 65+ |
|---|---|---|---|
| 1970 | 8 638 898 | 11 391 656 | 1 715 942 |
| 1971 | 8 597 358 | 11 602 264 | 1 762 410 |
| 1972 | 8 560 270 | 11 850 776 | 1 807 417 |
| 1973 | 8 511 358 | 12 125 455 | 1 854 964 |
| 1974 | 8 457 516 | 12 446 000 | 1 904 453 |
| 1975 | 8 407 717 | 12 778 483 | 1 957 075 |
| 1976 | 8 349 900 | 13 077 319 | 2 022 589 |
| 1977 | 8 273 227 | 13 363 187 | 2 089 429 |
| 1978 | 8 177 708 | 13 630 034 | 2 155 461 |
| 1979 | 8 074 962 | 13 896 479 | 2 230 103 |
| 1980 | 7 993 606 | 14 216 313 | 2 305 748 |
| 1981 | 7 902 370 | 14 540 582 | 2 376 963 |
| 1982 | 7 818 879 | 14 856 607 | 2 441 456 |
| 1983 | 7 714 177 | 15 153 392 | 2 498 882 |
| 1984 | 7 610 176 | 15 433 590 | 2 563 287 |
| 1985 | 7 520 596 | 15 673 087 | 2 648 433 |
| 1986 | 7 472 733 | 15 890 982 | 2 736 563 |
| 1987 | 7 483 331 | 16 123 976 | 2 839 294 |
| 1988 | 7 519 797 | 16 343 214 | 2 928 736 |
| 1989 | 7 594 715 | 16 654 277 | 3 027 789 |
| 1990 | 7 668 201 | 16 898 777 | 3 124 160 |
| 1991 | 7 723 080 | 17 101 852 | 3 212 488 |
| 1992 | 7 799 279 | 17 280 761 | 3 291 224 |
| 1993 | 7 858 191 | 17 460 429 | 3 366 144 |
| 1994 | 7 917 798 | 17 648 377 | 3 434 488 |
| 1995 | 7 955 693 | 17 840 138 | 3 506 480 |
| 1996 | 7 995 697 | 18 035 277 | 3 579 244 |
| 1997 | 8 005 887 | 18 245 732 | 3 654 329 |
| 1998 | 8 011 074 | 18 420 025 | 3 724 074 |
| 1999 | 7 993 938 | 18 621 859 | 3 785 489 |
| 2000 | 7 979 400 | 18 855 077 | 3 851 253 |
| 2001 | 7 966 623 | 19 132 410 | 3 921 822 |
| 2002 | 7 955 075 | 19 414 926 | 3 989 198 |
| 2003 | 7 922 457 | 19 659 631 | 4 060 373 |
| 2004 | 7 897 071 | 19 905 932 | 4 135 804 |
| 2005 | 7 875 351 | 20 153 868 | 4 213 513 |
| 2006 | 7 859 988 | 20 392 351 | 4 318 854 |
| 2007 | 7 855 627 | 20 612 312 | 4 420 947 |
| 2008 | 7 871 149 | 20 835 737 | 4 540 412 |
| 2009 | 7 881 106 | 21 080 392 | 4 668 571 |
| 2010 | 7 874 947 | 21 327 457 | 4 803 498 |
| 2011 | 7 863 549 | 21 520 517 | 4 955 155 |
| 2012 | 7 860 485 | 21 698 179 | 5 154 731 |
| 2013 | 7 864 185 | 21 864 171 | 5 352 636 |
| 2014 | 7 878 306 | 22 013 872 | 5 541 888 |
| 2015 | 7 895 568 | 22 087 223 | 5 721 707 |
| 2016 | 7 957 933 | 22 233 185 | 5 919 685 |
| 2017 | 8 009 245 | 22 410 347 | 6 125 483 |
| 2018 | 8 081 516 | 22 653 664 | 6 337 440 |
| 2019 | 8 142 894 | 22 902 342 | 6 573 259 |
| 2020 | 8 180 034 | 23 039 083 | 6 809 521 |
| 2021 | 8 149 439 | 23 044 435 | 7 045 990 |
| 2022 | 8 265 033 | 23 372 468 | 7 298 433 |
| 2023 | 8 418 210 | 24 107 547 | 7 557 727 |
| 2024 | 8 579 943 | 24 888 535 | 7 820 121 |
| Année | Population 0-19 | Population 20-64 | Population 65+ |
|---|---|---|---|
| 2025 | 8 551 960 | 24 570 944 | 8 083 474 |
| 2026 | 8 525 954 | 24 255 365 | 8 361 790 |
| 2027 | 8 554 026 | 24 350 841 | 8 629 432 |
| 2028 | 8 562 617 | 24 400 138 | 8 900 177 |
| 2029 | 8 567 658 | 24 463 542 | 9 157 162 |
| 2030 | 8 570 598 | 24 537 837 | 9 392 055 |
| 2031 | 8 575 656 | 24 641 240 | 9 585 743 |
| 2032 | 8 576 342 | 24 771 167 | 9 747 114 |
| 2033 | 8 574 084 | 24 909 994 | 9 896 607 |
| 2034 | 8 570 698 | 25 038 453 | 10 041 833 |
| 2035 | 8 563 564 | 25 166 158 | 10 183 854 |
| 2036 | 8 557 914 | 25 303 377 | 10 320 668 |
| 2037 | 8 557 728 | 25 454 118 | 10 431 301 |
| 2038 | 8 565 202 | 25 605 654 | 10 526 682 |
| 2039 | 8 578 354 | 25 746 769 | 10 615 674 |
| 2040 | 8 598 602 | 25 876 255 | 10 707 778 |
| 2041 | 8 627 760 | 25 998 379 | 10 792 855 |
| 2042 | 8 656 042 | 26 120 732 | 10 873 377 |
| 2043 | 8 699 185 | 26 224 909 | 10 952 019 |
| 2044 | 8 735 065 | 26 326 075 | 11 035 738 |
| 2045 | 8 761 660 | 26 423 481 | 11 127 601 |
| 2046 | 8 786 501 | 26 513 331 | 11 224 197 |
| 2047 | 8 811 072 | 26 595 846 | 11 319 140 |
| 2048 | 8 832 966 | 26 677 640 | 11 417 590 |
| 2049 | 8 852 456 | 26 754 622 | 11 518 657 |
| 2050 | 8 870 496 | 26 823 391 | 11 625 233 |
| 2051 | 8 895 314 | 26 930 018 | 11 732 871 |
| 2052 | 8 919 914 | 27 038 585 | 11 837 241 |
| 2053 | 8 943 971 | 27 142 268 | 11 945 892 |
| 2054 | 8 968 037 | 27 226 688 | 12 073 225 |
| 2055 | 8 992 660 | 27 286 347 | 12 224 976 |
| 2056 | 9 017 743 | 27 340 154 | 12 383 133 |
| 2057 | 9 042 729 | 27 399 978 | 12 537 011 |
| 2058 | 9 067 376 | 27 461 645 | 12 691 695 |
| 2059 | 9 091 683 | 27 526 377 | 12 846 505 |
| 2060 | 9 115 418 | 27 589 567 | 13 006 447 |
| Année | % de la population totaleNote 1 du tableau 22 | 65 ans et + en % des 20 à 64 ans | ||
|---|---|---|---|---|
| 0-19 | 20-64 | 65+ | ||
| 2025 | 20,8 | 59,6 | 19,6 | 32,9 |
| 2026 | 20,7 | 59,0 | 20,3 | 34,5 |
| 2027 | 20,6 | 58,6 | 20,8 | 35,4 |
| 2028 | 20,5 | 58,3 | 21,3 | 36,5 |
| 2029 | 20,3 | 58,0 | 21,7 | 37,4 |
| 2030 | 20,2 | 57,7 | 22,1 | 38,3 |
| 2031 | 20,0 | 57,6 | 22,4 | 38,9 |
| 2033 | 19,8 | 57,4 | 22,8 | 39,7 |
| 2035 | 19,5 | 57,3 | 23,2 | 40,5 |
| 2040 | 19,0 | 57,3 | 23,7 | 41,4 |
| 2045 | 18,9 | 57,1 | 24,0 | 42,1 |
| 2050 | 18,7 | 56,7 | 24,6 | 43,3 |
| 2055 | 18,5 | 56,3 | 25,2 | 44,8 |
| 2060 | 18,3 | 55,5 | 26,2 | 47,1 |
Notes du tableau 22
| ||||
Le tableau 23 montre les composantes projetées de la croissance démographique, soit la somme du nombre prévu de naissances et du niveau de migration nette, réduite du nombre de décès projeté au Canada entre 2025 et 2060. Le nombre de naissances devrait dépasser celui des décès jusqu'en 2034. Par la suite, toute l'augmentation de la population proviendra de la migration.
La population du Canada devrait diminuer d'environ 0,2 % en 2025 et 2026, puis augmenter de 1,0 % en 2027. La croissance démographique devrait ensuite diminuer lentement pour atteindre 0,5 % d'ici 2040 et se maintenir par la suite. La population du Canada devrait atteindre 49,7 millions d'habitants d'ici 2060.
| Année | Population 1er juillet | Naissances | Migration nette | Décès | Variation de la population | Variation annuelle en % | ||
|---|---|---|---|---|---|---|---|---|
| 20-64 | 65+ | Total | ||||||
| 2025 | 41 206 | 369 | (142) | 310 | (82) | (1,3) | 3,4 | (0,2) |
| 2026 | 41 143 | 372 | (121) | 315 | (63) | (1,3) | 3,4 | (0,2) |
| 2027 | 41 534 | 373 | 340 | 322 | 391 | 0,4 | 3,2 | 1,0 |
| 2028 | 41 863 | 377 | 281 | 329 | 329 | 0,2 | 3,1 | 0,8 |
| 2029 | 42 188 | 379 | 283 | 337 | 325 | 0,3 | 2,9 | 0,8 |
| 2030 | 42 500 | 380 | 277 | 345 | 312 | 0,3 | 2,6 | 0,7 |
| 2031 | 42 803 | 381 | 274 | 353 | 302 | 0,4 | 2,1 | 0,7 |
| 2033 | 43 381 | 383 | 273 | 369 | 286 | 0,6 | 1,5 | 0,7 |
| 2035 | 43 914 | 383 | 267 | 387 | 263 | 0,5 | 1,4 | 0,6 |
| 2040 | 45 183 | 390 | 285 | 433 | 242 | 0,5 | 0,9 | 0,5 |
| 2045 | 46 313 | 399 | 289 | 472 | 216 | 0,4 | 0,8 | 0,5 |
| 2050 | 47 319 | 400 | 293 | 500 | 193 | 0,3 | 0,9 | 0,4 |
| 2055 | 48 504 | 402 | 349 | 515 | 236 | 0,2 | 1,3 | 0,5 |
| 2060 | 49 711 | 408 | 358 | 519 | 247 | 0,2 | 1,2 | 0,5 |
Notes du tableau 23
| ||||||||
B.4 Hypothèses économiques
La liste des hypothèses requises pour projeter les divers indices économiques, les dépenses au titre des prestations et la base de mesure des coûts est substantielle. Les sections qui suivent traitent des principales hypothèses.
Les perspectives économiques reposent sur l'évolution présumée du marché du travail, c'est-à-dire la participation à la population active, l'emploi, le chômage, l'inflation et l'augmentation des gains d'emploi moyens et la hausse du PIB. Tous ces facteurs doivent être envisagés ensemble dans le contexte d'une perspective économique globale.
Les dépenses projetées présentées dans le présent rapport sont également exprimées en pourcentage du PIB. Le PIB est projeté à l'aide des hypothèses sous-jacentes de productivité, d'heures travaillées et de croissance de l'emploi, telles que déterminées dans le 32e rapport actuariel révisé du RPC au 31 décembre 2024.
B.4.1 Marché du travail
Voici les principales composantes du marché du travail qui servent à déterminer la population à l'emploi.
La population totale est répartie entre :
- Population âgée de 0 à 14 ans;
- Population âgée de 15 ans et plus, qui se répartit entre :
- La population active (main-d'œuvre)*
- Employé;
- Au chômage et à la recherche d'un emploi
- Population inactive*
- La population active (main-d'œuvre)*
* Une personne active est une personne qui fait partie de la population active, c'est-à-dire qu'elle a un emploi ou qu'elle est à la recherche d'un emploi (en chômage). Une personne est dite inactive dans tous les autres cas.
B.4.1.1 Population active
Les tableaux 24 à 26 fournissent des projections de la population active et à l'emploi ainsi que les taux d'activité, d'emploi et de chômage correspondants pour le Canada.
| Année | PopulationNote 1 du tableau 24 | Population active | À l'emploi | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Hommes | Femmes | Total | Hommes | Femmes | Total | Hommes | Femmes | Total | |
| 2025 | 16 884 | 17 102 | 33 986 | 11 707 | 10 438 | 22 144 | 10 848 | 9 746 | 20 594 |
| 2026 | 16 821 | 17 108 | 33 929 | 11 597 | 10 390 | 21 988 | 10 784 | 9 731 | 20 514 |
| 2027 | 17 003 | 17 299 | 34 301 | 11 695 | 10 493 | 22 188 | 10 911 | 9 857 | 20 768 |
| 2028 | 17 152 | 17 463 | 34 615 | 11 769 | 10 579 | 22 348 | 11 017 | 9 967 | 20 985 |
| 2029 | 17 298 | 17 627 | 34 926 | 11 845 | 10 668 | 22 513 | 11 089 | 10 051 | 21 140 |
| 2030 | 17 441 | 17 787 | 35 228 | 11 921 | 10 756 | 22 677 | 11 159 | 10 134 | 21 293 |
| 2031 | 17 579 | 17 942 | 35 521 | 12 000 | 10 848 | 22 847 | 11 233 | 10 221 | 21 454 |
| 2033 | 17 835 | 18 235 | 36 070 | 12 168 | 11 041 | 23 209 | 11 391 | 10 403 | 21 793 |
| 2035 | 18 058 | 18 497 | 36 555 | 12 322 | 11 228 | 23 550 | 11 535 | 10 578 | 22 113 |
| 2040 | 18 561 | 19 092 | 37 653 | 12 611 | 11 502 | 24 113 | 11 805 | 10 837 | 22 642 |
| 2045 | 19 026 | 19 630 | 38 657 | 12 868 | 11 742 | 24 611 | 12 047 | 11 063 | 23 110 |
| 2050 | 19 438 | 20 105 | 39 542 | 13 058 | 11 927 | 24 985 | 12 224 | 11 236 | 23 461 |
| 2055 | 19 955 | 20 636 | 40 591 | 13 296 | 12 146 | 25 442 | 12 447 | 11 444 | 23 890 |
| 2060 | 20 509 | 21 186 | 41 695 | 13 530 | 12 368 | 25 898 | 12 666 | 11 652 | 24 318 |
Notes du tableau 24
| |||||||||
| Année | Taux d'activité de la population active | Taux d'emploi | Taux de chômage | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Hommes | Femmes | Total | Hommes | Femmes | Total | Hommes | Femmes | Total | |
| 2025 | 69,3 | 61,0 | 65,2 | 64,3 | 57,0 | 60,6 | 7,3 | 6,6 | 7,0 |
| 2026 | 68,9 | 60,7 | 64,8 | 64,1 | 56,9 | 60,5 | 7,0 | 6,3 | 6,7 |
| 2027 | 68,8 | 60,7 | 64,7 | 64,2 | 57,0 | 60,5 | 6,7 | 6,1 | 6,4 |
| 2028 | 68,6 | 60,6 | 64,6 | 64,2 | 57,1 | 60,6 | 6,4 | 5,8 | 6,1 |
| 2029 | 68,5 | 60,5 | 64,5 | 64,1 | 57,0 | 60,5 | 6,4 | 5,8 | 6,1 |
| 2030 | 68,3 | 60,5 | 64,4 | 64,0 | 57,0 | 60,4 | 6,4 | 5,8 | 6,1 |
| 2031 | 68,3 | 60,5 | 64,3 | 63,9 | 57,0 | 60,4 | 6,4 | 5,8 | 6,1 |
| 2033 | 68,2 | 60,6 | 64,3 | 63,9 | 57,0 | 60,4 | 6,4 | 5,8 | 6,1 |
| 2035 | 68,2 | 60,7 | 64,4 | 63,9 | 57,2 | 60,5 | 6,4 | 5,8 | 6,1 |
| 2040 | 67,9 | 60,2 | 64,0 | 63,6 | 56,8 | 60,1 | 6,4 | 5,8 | 6,1 |
| 2045 | 67,6 | 59,8 | 63,7 | 63,3 | 56,4 | 59,8 | 6,4 | 5,8 | 6,1 |
| 2050 | 67,2 | 59,3 | 63,2 | 62,9 | 55,9 | 59,3 | 6,4 | 5,8 | 6,1 |
| 2055 | 66,6 | 58,9 | 62,7 | 62,4 | 55,5 | 58,9 | 6,4 | 5,8 | 6,1 |
| 2060 | 66,0 | 58,4 | 62,1 | 61,8 | 55,0 | 58,3 | 6,4 | 5,8 | 6,1 |
| Groupe d'âge | Hommes | Femmes | ||||
|---|---|---|---|---|---|---|
| 2025 | 2035 | 2050 | 2025 | 2035 | 2050 | |
| 15-19 | 46,7 | 52,0 | 52,0 | 49,1 | 54,0 | 54,0 |
| 20-24 | 77,2 | 80,0 | 80,0 | 76,1 | 78,0 | 78,0 |
| 25-29 | 89,5 | 92,0 | 92,0 | 86,3 | 89,0 | 89,0 |
| 30-34 | 93,2 | 94,0 | 94,0 | 85,3 | 87,0 | 87,0 |
| 35-39 | 93,6 | 94,0 | 94,0 | 84,6 | 88,0 | 88,0 |
| 40-44 | 93,4 | 94,0 | 94,0 | 86,0 | 89,0 | 89,0 |
| 45-49 | 92,3 | 93,0 | 93,0 | 86,4 | 89,0 | 89,0 |
| 50-54 | 90,5 | 91,0 | 91,0 | 83,5 | 87,0 | 87,0 |
| 55-59 | 83,1 | 84,0 | 84,0 | 73,7 | 76,0 | 76,0 |
| 60-64 | 65,4 | 66,0 | 66,0 | 51,8 | 53,0 | 53,0 |
| 65-69 | 35,1 | 37,0 | 37,0 | 24,0 | 26,0 | 26,0 |
| 70 et plus | 11,5 | 13,0 | 13,0 | 5,8 | 6,0 | 6,0 |
| 55-69 | 61,3 | 63,0 | 63,9 | 49,6 | 52,0 | 52,9 |
| 55 et plus | 41,4 | 37,9 | 39,4 | 30,8 | 28,0 | 28,8 |
| 18-69 | 81,0 | 83,1 | 82,5 | 73,5 | 76,9 | 76,3 |
| 15 et plus | 69,3 | 68,2 | 67,2 | 61,0 | 60,7 | 59,3 |
Malgré les récentes hausses de l'immigration et l'afflux migratoire net projeté à long terme, le vieillissement de la population devrait continuer au cours de la période de projection. Étant donné que les taux d'activité sont progressivement moindres pour les groupes d'âge de plus de 50 ans, le vieillissement de la population se traduira par une plus grande proportion de la population dans des groupes d'âge où les taux d'activité sont plus faibles, ce qui diminuera le taux d'activité global tout au long de la période de projection.
Aux fins de projection des taux d'activité, la période de projection a été divisée en deux portions : 2025 à 2035 et à compter de 2035. De 2025 à 2035, les taux d'activité projetés reposent sur une analyse des données historiques et des tendances attendues pour chaque groupe d'âge et selon le sexe. À compter de 2035, les taux d'activité demeurent constants. Cette hypothèse à long terme, combinée à une croissance plus lente de la population en âge de travailler par rapport aux groupes plus âgés, se traduit par un taux de croissance d’environ 0,4 % pour la population active canadienne (c.-à-d. la main-d’œuvre) après 2035.
Voici quelques exemples des principales tendances prises en compte dans l'élaboration des taux d'activité projetés, à savoir le rétrécissement de l'écart hommes-femmes, le prolongement de la vie active et les possibilités d'emploi découlant des changements démographiques.
Les taux d'activité globaux observés au Canada (la population active exprimée en pourcentage de la population âgée de 15 ans et plus) de 1976 à 2024 indiquent clairement un rétrécissement de l'écart entre les taux d'activité des hommes et ceux des femmes. Même si l'augmentation des taux d'activité des femmes de 18 à 69 ans a ralenti depuis le milieu des années 2000, ces taux ont augmenté de façon significative au cours des décennies antérieures.
En 1976, le taux d'activité global de la population active chez les hommes (âgés de 15 ans et plus) était de 78 % contre seulement 46 % pour les femmes, soit un écart de 32 %. Cet écart s'est réduit à 8,5 % en 2024 (taux d'activité de 69,7 % pour les hommes et de 61,2 % pour les femmes). L'écart entre les taux d'activité des hommes et celui des femmes devrait continuer de rétrécir, mais à un rythme plus lent, et atteindre progressivement environ 7,5 % d'ici 2035 (68,2 % pour les hommes et 60,7 % pour les femmes). Une partie de cette réduction découle de l'incidence soutenue présumée sur la population active féminine découlant du Système pancanadien d'apprentissage et de garde des jeunes enfants.
Bien que les taux d'activité des groupes plus âgés soient inférieurs à ceux des groupes plus jeunes, la tendance à allonger la vie active devrait se poursuivre, de sorte qu'il est présumé qu'il y aura d'autres augmentations des taux d'activité des groupes plus âgés. La tendance soutenue à la flexibilité accrue des régimes de travail, l'augmentation continue projetée de l'espérance de vie et l'insuffisance potentielle des épargnes-retraite sont présumées encourager les travailleurs plus âgés à retarder leur départ à la retraite et à quitter la population active à un âge plus avancé.
Les taux d'activité des 55 à 59 ans devraient croître, passant de 83,1 % à 84,0 % pour les hommes et de 73,7 % à 76,0 % pour les femmes entre 2025 et 2050. Au cours de la même période, les taux d'activité des 60 à 64 ans sont réputés passer de 65,4 % à 66,0 % et de 51,8 % à 53,0 % pour les hommes et les femmes respectivement. Quant aux taux d'activité des 65 à 69 ans, ils devraient passer de 35,1 % à 37,0 % et de 24,0 % à 26,0 % pour les hommes et les femmes.
Outre la hausse future présumée des taux d'activité des femmes et des travailleurs plus âgés et le recours continu présumé à des travailleurs immigrants qualifiés, une pression à la hausse sur les taux d'activité est à prévoir, car la croissance de la population en âge de travailler ralentit celle de la portion plus âgée de la population. Les taux d'activité de tous les groupes d'âge devraient donc augmenter en raison des possibilités d'emploi intéressantes découlant de l'évolution démographique à mesure que la population vieillit.
Bien qu'il soit prévu que les taux d'activité des hommes et des femmes et de tous les groupes d'âge augmentent au cours de la période de projection par rapport à leurs niveaux de 2024, cette hausse des taux d'activité ne suffit pas à compenser la diminution prévue du taux d'activité global (15 ans et plus) attribuable à l'évolution démographique par suite du vieillissement de la population.
B.4.1.2 Emploi (Canada)
Au Canada, le taux annuel de création d'emplois (c.-à-d. l'évolution du nombre de personnes à l'emploi) s'établit en moyenne à environ 1,6 % depuis 1976. Toutefois, ce taux a fluctué au fil du temps. Il est présumé que le taux de création d'emplois sera de −0,7 % en 2025, de −0,4 % en 2026, de 1,2 % en 2027, de 1,0 % en 2028, de 0,7 % en 2029, puis suivra une tendance à la baisse par la suite.
Le taux de création d'emplois est associé à la variation des taux de chômage présumés ainsi qu'au taux de croissance de la population active du Canada. Le taux de chômage devrait passer de 6,3 % en 2024 à 7,0 % en 2025, 6,7 % en 2026 et 6,4 % en 2027, avant d'atteindre son taux ultime de 6,1 % en 2028. Ces taux sont fondés sur l'expérience récente et sur diverses prévisions économiques.
Le taux négatif de création d'emplois en 2025 et 2026 coïncide avec la diminution prévue de la population canadienne attribuable à la diminution du niveau de RNP ainsi qu'à l'augmentation initiale présumée du chômage. Le rebond de la date de création d'emplois à compter de 2027 est associé à la diminution du taux de chômage ainsi qu'au retour projeté à la croissance de la population canadienne.
À long terme, il est projeté que le taux de création d'emplois sera le même que le taux de croissance de la population active de 0,4 %. Cette projection reflète l'hypothèse ultime du taux de chômage de 6,1% à compter de 2028.
Les tableaux 27 et 28 indiquent le nombre projeté de personnes à l'emploi et le taux d'emploi des 18 à 69 ans, pour les hommes et les femmes, respectivement, au Canada.
| Année | Population (en milliers) | À l'emploi (en milliers) | Taux d'emploi (%) |
|---|---|---|---|
| 2025 | 14 185 | 10 349 | 73,0 |
| 2026 | 14 017 | 10 266 | 73,2 |
| 2027 | 14 092 | 10 369 | 73,6 |
| 2028 | 14 131 | 10 452 | 74,0 |
| 2029 | 14 169 | 10 504 | 74,1 |
| 2030 | 14 201 | 10 554 | 74,3 |
| 2031 | 14 230 | 10 607 | 74,5 |
| 2033 | 14 289 | 10 727 | 75,1 |
| 2035 | 14 353 | 10 840 | 75,5 |
| 2040 | 14 652 | 11 091 | 75,7 |
| 2045 | 14 974 | 11 312 | 75,5 |
| 2050 | 15 281 | 11 475 | 75,1 |
| 2055 | 15 617 | 11 670 | 74,7 |
| 2060 | 15 887 | 11 849 | 74,6 |
| Année | Population (en milliers) | À l'emploi (en milliers) | Taux d'emploi (%) |
|---|---|---|---|
| 2025 | 13 897 | 9 354 | 67,3 |
| 2026 | 13 794 | 9 329 | 67,6 |
| 2027 | 13 868 | 9 440 | 68,1 |
| 2028 | 13 916 | 9 538 | 68,5 |
| 2029 | 13 961 | 9 611 | 68,8 |
| 2030 | 14 000 | 9 684 | 69,2 |
| 2031 | 14 037 | 9 759 | 69,5 |
| 2033 | 14 115 | 9 923 | 70,3 |
| 2035 | 14 195 | 10 083 | 71,0 |
| 2040 | 14 517 | 10 335 | 71,2 |
| 2045 | 14 861 | 10 544 | 71,0 |
| 2050 | 15 196 | 10 708 | 70,5 |
| 2055 | 15 540 | 10 901 | 70,1 |
| 2060 | 15 826 | 11 089 | 70,1 |
B.4.2 Augmentation annuelle des prix (taux d'inflation)
L'hypothèse d'augmentation des prix (taux d'inflation) est nécessaire pour déterminer l'indexation des prestations pour une année civile donnée. Elle sert également à calculer l'augmentation annuelle des gains d'emploi nominaux moyens.
La hausse des prix, mesurée par les variations de l'indice des prix à la consommation (IPC), fluctue au fil du temps. Depuis le milieu des années 1950, la tendance a généralement été à la hausse jusqu'au début des années 1980, puis généralement à la baisse jusqu'à l'adoption des cibles de maîtrise de l'inflation au début des années 1990, moment où l'inflation a commencé à se stabiliser. L'augmentation annuelle moyenne de l'IPC pour les périodes de 50, 20 et 10 ans terminées en 2024 a atteint respectivement 3,7 %, 2,2 % et 2,5 %.
Le 13 décembre 2021, la Banque du Canada et le gouvernement ont renouvelé leur engagement de maintenir l'inflation dans une fourchette de 1 % à 3 % et de cibler un point médian de 2 % jusqu'à la fin de 2026Note de bas de page 3. Ils ont également fait savoir que la Banque utilisera la flexibilité de la fourchette de maîtrise de l'inflation de 1% à 3% pour rechercher activement le niveau d'emploi durable maximal, dans la mesure où cela lui permettra de garder les attentes d'inflation à moyen terme à 2%.
Malgré la cible médiane de 2 %, l'inflation, telle que mesurée par les variations de l'IPC, tend à fluctuer d'une année à l'autre. Par exemple, les perturbations de l'offre pendant l'épidémie de COVID-19, les déséquilibres mondiaux de l'offre et de la demande, la demande refoulée à la suite de la levée des restrictions en 2021 et 2022, ainsi que la guerre en Ukraine débutée en février 2022, ont contribué à exercer une pression à la hausse sur les prix, menant à un sommet d'inflation de 8,1 % en juin 2022. À mesure que la pandémie devenait plus gérable, que les mesures de relance budgétaire diminuaient et que la demande et l'offre revenaient à l'équilibre, le taux d'inflation s'alignait progressivement sur la cible de la Banque. Le taux d'inflation a atteint la cible de 2% en août 2024. L'augmentation des prix a continué de baisser, atteignant 1,8 % en décembre 2024, en partie en raison des congés temporaires de TPS/TVH sur certains biens et services, qui ont commencé le 14 décembre 2024. Sur une base annuelle, le taux d'inflation moyen en 2024 était de 2,4%. En 2025, le taux d'inflation s'était largement stabilisé près de la cible de la Banque. Bien que les prix de l'énergie aient augmenté au début de 2026 en raison du conflit au Moyen-Orient, l'inflation est demeurée dans la fourchette cible de 1 % à 3 % de la Banque du Canada.
Le taux d'inflation au Canada est présumé être de 2,2 % en 2025, diminuer à 2,1 % en 2026 et revenir à la cible de 2 % d'ici 2027. Ces augmentations présumées sont fondées sur les prévisions à court terme de divers économistesNote de bas de page 4 ainsi que sur l'attente que la Banque du Canada et le gouvernement fédéral continueront de renouveler la cible d'inflation de 2,0 % et que la Banque du Canada réussira à maintenir l'inflation à sa cible médiane à long terme.
B.4.3 Augmentation des salaires réels
Deux mesures salariales sont utilisées dans le présent rapport : les gains annuels moyens (GAM) et la rémunération hebdomadaire moyenne (RHM). L'augmentation présumée des GAM sert à projeter le revenu des bénéficiaires futurs, tandis que l'augmentation présumée de la RHM est utilisée pour projeter l'augmentation du MGAP d'une année à l'autre.
Aux fins du présent rapport, les augmentations des GAM réels et de la RHM réelle sont présumées être les mêmes sur toute la période de projection et sont appelées augmentations du salaire réel. L'augmentation du salaire réel peut être mesurée en fonction de la différence entre les augmentations du salaire nominal moyen et celles de l'IPC. Dans ce cas, le salaire nominal moyen est défini comme étant le ratio des gains nominaux totaux à l'emploi civil total dans l'ensemble de l'économie canadienne.
La relation entre les salaires réels, le marché du travail et l'économie en général est complexe. En règle générale, les salaires réels font l'objet de pressions à la baisse à mesure que la demande de main-d'œuvre diminue. Par ailleurs, des pressions à la hausse sur les salaires peuvent être attendues si la taille de la population active ne parvient pas à suivre le rythme de croissance de l'économie.
Aux fins du présent rapport, il est présumé que les salaires réels augmenteront à un taux annuel de 0,8 % à compter de 2025. À titre de comparaison, dans le cadre du 18e rapport actuariel sur le Programme de la SV, les salaires réels étaient présumés augmenter de 0,9 % par année à long terme.
L'augmentation du salaire réel est liée à la croissance de la productivité totale du travail plus la croissance de divers facteurs, comme le montre le tableau 29. Plus de détails sur chaque facteur sont fournis à la suite du tableau.
| Moyenne 1961‑2023 | Moyenne 2000‑2023 | Moyenne 2010‑2023 | Hypothèse ultime | |
|---|---|---|---|---|
| Croissance de la productivité du travail | 1,51 % | 0,79% | 0,76 % | 0,95 % |
| + Croissance du ratio de rémunération | (0,09 %) | (0,01 %) | (0,01 %) | 0,00 % |
| + croissance du ratio des gains | (0,15 %) | (0,07 %) | (0,02 %) | (0,05 %) |
| + Croissance du nombre moyen d'heures travaillées | (0,31 %) | (0,26 %) | (0,13 %) | (0,10 %) |
| + Croissance de l'écart de prix | 0,09 % | 0,14 % | (0.01 %) | 0,00 % |
| Augmentation du salaire reel | 1,05 % | 0,59 % | 0,59 % | 0,80 % |
Notes du tableau 29
| ||||
La productivité du travail dans le tableau qui précède correspond au ratio du PIB réel au nombre total d'heures travaillées dans l'économie canadienne. Comme le montre le tableau 29, la croissance de la productivité du travail a diminué depuis les années 1960. Cependant, la productivité à long terme devrait augmenter en raison des progrès technologiques continus, des politiques gouvernementales qui stimulent la productivité et de l'augmentation des investissements en capitaux propres. Parallèlement, la dépendance de la population active à l'égard de l'immigration pour la croissance future de la main-d'œuvre et les gains plus faibles découlant de l'augmentation des compétences et des niveaux de scolarité devraient modérer la croissance de la productivité.
De plus, la productivité du travail pourrait être touchée par le moment et le rythme de la transition du Canada vers une économie verte. L’effet de cette transition sur la composition de l'économie canadienne demeure très incertain.
Compte tenu de ce qui précède, une croissance de la productivité du travail de 0,95 % est présumée à long terme.
Le ratio de rémunération correspond au ratio de la rémunération totale touchée par les travailleurs au PIB nominal, ce qui indique la mesure dans laquelle les variations de la productivité sont partagées entre le capital et la main-d'œuvre. Bien que le ratio ait fluctué au cours des 25 dernières années se terminant en 2023, il est présumé qu'il n'y aura pas de changement au ratio de rémunération à long terme.
Le ratio des gains correspond au ratio des gains totaux des travailleurs par rapport à la rémunération totale. Les variations du ratio des gains témoignent des modifications apportées à la structure de rémunération offerte aux employés. La diminution moyenne historique du ratio des gains de 0,15 % par année de 1961 à 2023 est principalement attribuable à la croissance plus rapide du revenu supplémentaire du travail, par exemple, les cotisations patronales aux régimes de retraite, aux régimes de prestations de maladie, au RPC et au programme d'assurance-emploi, par rapport aux gains. Étant donné qu'une part importante de la baisse historique du ratio des gains peut s'expliquer par la hausse des cotisations au RPC sous l'effet du taux de cotisation qui est passé de 3,6 % en 1986 à 9,9 % en 2003, le ratio des gains ne devrait pas diminuer aussi rapidement que par le passé. Toutefois, il est attendu que le coût des programmes de soins de santé continuera d'augmenter à l'avenir et exercera une pression à la baisse sur le ratio des gains. Il est donc présumé que le ratio des gains à long terme diminuera de 0,05 % par année.
Le nombre moyen d'heures de travail correspond au nombre total d'heures de travail divisé par l'emploi total dans l'économie canadienne. Le nombre moyen d'heures travaillées entre 1961 et 2023 a diminué. Dans l'avenir, la hausse soutenue présumée de la productivité et les taux d'activité supérieurs des travailleurs âgés, qui travaillent habituellement moins d'heures, pourraient continuer à exercer une pression négative sur le nombre moyen d'heures de travail. À long terme, il est présumé que le nombre moyen d'heures travaillées diminuera de 0,10 % par année.
Enfin, l'écart de prix ou les « termes d'échange du travail » correspond au ratio du déflateur du PIB (défini comme étant le ratio du PIB nominal au PIB réel) à l'IPC. Bien que le ratio ait fluctué dans le passé, il est présumé que l'écart de prix restera stable sans modification à long terme.
B.4.4 Produit intérieur brut
Le PIB est une base appropriée pour une comparaison des coûts puisque les prestations sont financées par les recettes générales et non sur la base des revenus d'emploi.
Le PIB à long terme est projeté à l'aide des hypothèses sous-jacentes de productivité, d'heures travaillées et de croissance de l'emploi, telles que déterminées dans la version révisée 32e rapport actuariel sur le RPC. Plus précisément, le taux annuel de croissance de la productivité présumé à long terme est de 0,95 %, tandis que le taux annuel moyen de variation des heures travaillées est de −0,1 %. La croissance de l'emploi est présumée varier au fil du temps, en fonction de l'évolution projetée de la population active et des effets des hypothèses démographiques et de vieillissement de la population. À long terme, la croissance de l'emploi devrait atteindre environ 0,35 % par année, ce qui se traduit par une croissance du PIB réel à long terme d'environ 1,2 %. La projection du PIB à court terme s’appuie sur le budget fédéral canadien de 2025.
Dans le rapport précédent, le PIB avait été projeté en utilisant la croissance présumée du total des revenus d'emploi (telle que projetée dans le 31e rapport actuariel sur le RPC au 31 décembre 2021). La méthode a été améliorée pour aligner la croissance du PIB sur les facteurs de productivité et de main-d'œuvre, plutôt que d'utiliser la croissance des revenus comme substitution. Selon l'approche précédente, la projection basée sur les gains incorporait implicitement les composantes du ratio des gains et du ratio de rémunération. Selon l'approche améliorée, ces composantes sont supprimées afin que la croissance du PIB reflète uniquement la productivité, les heures travaillées et les niveaux d'emploi. Cet ajustement améliore la cohérence entre la projection du PIB et les hypothèses économiques utilisées pour déterminer la croissance des salaires réels et les résultats sur le marché du travail.
Il convient de noter que l'indice des prix à la consommation (IPC) et le déflateur du PIB, utilisés pour exprimer le PIB en valeurs nominales, sont présumés être les mêmes aux fins du présent rapport.
B.5 Proportions de bénéficiaires et répartition selon le niveau de prestation
La proportion de bénéficiaires pour une prestation du programme de la SV se rapporte à la proportion de la population canadienne qui a reçu, qui reçoit ou qui devrait recevoir cette prestation. Étant donné que les prestations sont calculées pour les cohortes en fonction de l’âge et du sexe plutôt que pour les individus, des proportions de bénéficiaires selon l'âge, le sexe, le type et le niveau de prestation sont requises. Les données d'EDSC sur les bénéficiaires pour les années 2010 à 2024 ont été utilisées pour créer un tableau pour chaque type de prestation, soit le nombre de bénéficiaires selon le sexe, l'âge et six niveaux de prestation en pourcentage de la prestation maximale (0-19 %, 20-39 %, 40-59 %, 60-79 %, 80-99 % et 100 % ou plus). Les données historiques fournies par EDSC sur une base similaire ont été utilisées pour les années 1983 à 2009. Le niveau de prestation le plus élevé (100 % du maximum et plus) inclut les bénéficiaires du SRG avec une pension partielle de la SV, dont le supplément est majoré de la différence entre la pension maximale de la SV payable et la pension partielle. Le montant additionnel peut faire en sorte que le supplément dépasse le SRG maximal payable.
Les proportions réelles de bénéficiaires pour chacune des cellules décrites ci-dessus sont obtenues en divisant le nombre de bénéficiaires de chaque cellule par la population canadienne pertinente. Les données tiennent compte des prestations versées à l'extérieur du Canada.
B.5.1 Pension de base de la SV
Les proportions de bénéficiaires historiques par cohortes selon le sexe pour la pension de base ont été étudiées afin de déterminer les hypothèses fondées sur la meilleure estimation. Les proportions ultimes de bénéficiaires de la pension de base de la SV correspondent aux proportions de bénéficiaires projetées pour la cohorte atteignant 65 ans en 2024. Les proportions de bénéficiaires ultimes sont déterminées comme suit :
- 65 à 70 ans : moyenne des taux observés pour les années 2022 à 2024, présumée pour toutes les années à compter de 2025.
- 71 ans et plus : d'après les proportions de bénéficiaires historiques des années 2015 à 2024, qui devraient ensuite diminuer selon une interpolation linéaire entre 2024 et l'année ultime. L'année ultime correspond à l'année où la cohorte âgée de 65 ans en 2024 atteint l'âge donné. Les taux ultimes pour les 71 à 74 ans sont ensuite ajustés afin d'assurer une transition en douceur de 70 à 75 ans.
Étant donné que les proportions de bénéficiaires présumées sont fondées sur une expérience historique qui inclut déjà des reports volontaires (en vigueur le 1er juillet 2013), aucun ajustement n'est appliqué aux proportions de bénéficiaires pour les reports. Cependant, des reports volontaires sont présumés afin d'élaborer des répartitions de l'âge de la prise de pension pour chaque âge atteint. Ces répartitions sont utilisées à leur tour pour déterminer l'augmentation présumée de la pension applicable à un âge atteint à partir de l'effet plus important de l'ajustement de la pension découlant du report ou de l'accumulation d'années de résidence supplémentaires (pour les pensions partielles).
Les taux de report présumés sont basés sur les proportions de bénéficiaires historiques et supposés. Le tableau 30 présente les hypothèses de report pour les cohortes atteignant 65 ans en 2024 et par la suite, pour les hommes et les femmes. Les hypothèses représentent les pourcentages des cohortes qui reportent la prise de pension à un âge donné. Le présent rapport part du principe qu'un pourcentage plus important de la population reportera sa participation que dans le rapport précédent.
Comme le montre le tableau 30, des reports après l'âge de 70 ans surviennent pour diverses raisons, notamment l'attente d'accumuler plus d'années de résidence pour les personnes ayant une pension partielle ou de ne pas demander de pension en raison de la méconnaissance de la prestation.
Pour la cohorte âgée de 65 ans en 2024 et par la suite, 3,6 % des hommes et des femmes devraient commencer à recevoir leur pension de base de la SV au milieu de l'année à 65,5 ans.
| Âge (mi-année) | Hommes | Femmes |
|---|---|---|
| 65 | 3,6 | 3,6 |
| 66 | 5,7 | 5,5 |
| 67 | 3,7 | 3,1 |
| 68 | 2,8 | 2,3 |
| 69 | 2,6 | 2,1 |
| 70 | 1,9 | 1,4 |
| 71 | 0,9 | 0,5 |
| 72 | 0,8 | 0,4 |
| 73 | 0,6 | 0,5 |
| 74 | 0,3 | 0,5 |
| 75 | 0,1 | 0,3 |
| Total | 22,9 | 20,3 |
Les proportions de bénéficiaires de la pension de base pour les cohortes atteignant 65 ans en 2024 et par la suite devraient passer de 74,6 % à 65 ans à 100,4 % à 90 ans et plus pour les hommes et de 77,6 % à 65 ans à 99,0 % à 90 ans et plus pour les femmes. Les proportions de bénéficiaires de la pension de base de la SV comprennent les prestations versées à l'extérieur du Canada en vertu d'accords internationaux de sécurité sociale et, à ce titre, peuvent dépasser 100 %.
Les proportions de bénéficiaires de la pension de base selon l'âge et le sexe sont ventilées par niveau de prestation au moyen de répartitions des proportions de bénéficiaires par niveau de prestation, exprimées en pourcentage de la prestation maximale (selon le nombre d'années de résidence au Canada). Les répartitions historiques selon le niveau de prestation sont dérivées des données sur les bénéficiaires de la SV au 31 décembre de chaque année pour la période de 2015 à 2023. La répartition par niveau de prestation à 65 ans en 2023 est présumée s'appliquer à 65 ans pour toutes les années par la suite, et les répartitions par niveau de prestation pour les 66 ans et plus sont présumées s'appliquer pour les années 2024 et suivantes.
Pour une cohorte donnée atteignant 65 ans en 2024 ou après, les répartitions selon le niveau de prestation des bénéficiaires de 66 ans et plus sont projetées sur la base des données historiques qui révèlent que, pour une cohorte donnée, il existe une proportion importante de bénéficiaires qui commencent à toucher leurs prestations n'ayant seulement cumulé qu'un petit nombre d'années de résidence, de sorte qu'ils reçoivent des prestations partielles. L'expérience récente a montré que la proportion de bénéficiaires recevant une pension partielle continue d'augmenter, quoique moins rapidement que prévu précédemment. Par conséquent, il est supposé qu'à mesure qu'une cohorte progresse en âge, la proportion de bénéficiaires recevant une pension complète diminuera tandis que la proportion de bénéficiaires recevant une prestation partielle augmentera, mais dans une moindre mesure que dans le rapport précédent.
Les tableaux 31 et 32 montrent l'évolution des proportions d'hommes et de femmes recevant la pension de base de la SV selon l'âge, l'année civile et le niveau de prestation. Les proportions ultimes présumées de bénéficiaires de la pension de base pour les cohortes âgées de 65 ans en 2024 et par la suite sont pleinement atteintes à tous les âges au cours de l'année civile 2049.
| Âge | Niveau de la prestation en 2025 | Niveau de la prestation en 2030 | Niveau de la prestation à compter de 2049 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | Total | Partielle | Complète | Total | Partielle | Complète | Total | |
| 65 | 8,5 | 66,1 | 74,6 | 8,5 | 66,1 | 74,6 | 8,5 | 66,1 | 74,6 |
| 66 | 11,3 | 70,6 | 81,8 | 11,3 | 70,6 | 81,8 | 11,3 | 70,6 | 81,8 |
| 67 | 12,5 | 73,5 | 86,0 | 12,5 | 73,5 | 86,0 | 12,5 | 73,5 | 86,0 |
| 68 | 13,6 | 75,5 | 89,1 | 13,5 | 75,7 | 89,1 | 13,5 | 75,7 | 89,1 |
| 69 | 14,3 | 77,2 | 91,5 | 14,2 | 77,3 | 91,5 | 14,2 | 77,3 | 91,5 |
| 70 | 14,9 | 79,4 | 94,3 | 15,0 | 79,3 | 94,3 | 15,0 | 79,3 | 94,3 |
| 75 | 13,8 | 83,9 | 97,7 | 15,7 | 81,8 | 97,5 | 16,9 | 80,6 | 97,4 |
| 80 | 12,4 | 86,6 | 99,0 | 14,7 | 84,2 | 98,9 | 18,3 | 80,3 | 98,6 |
| 85 | 13,0 | 87,0 | 100,0 | 14,9 | 85,1 | 99,9 | 19,7 | 79,9 | 99,6 |
| 90+ | 14,0 | 87,0 | 101,0 | 15,8 | 85,1 | 100,9 | 22,1 | 78,3 | 100,4 |
| Tous les âges | 13,1 | 80,4 | 93,5 | 14,3 | 79,7 | 94,0 | 16,6 | 78,1 | 94,7 |
Notes du tableau 31
| |||||||||
| Âge | Niveau de la prestation en 2025 | Niveau de la prestation en 2030 | Niveau de la prestation à compter de 2049 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | Total | Partielle | Complète | Total | Partielle | Complète | Total | |
| 65 | 9,1 | 68,5 | 77,6 | 9,1 | 68,5 | 77,6 | 9,1 | 68,5 | 77,6 |
| 66 | 10,6 | 74,3 | 84,9 | 10,6 | 74,3 | 84,9 | 10,6 | 74,3 | 84,9 |
| 67 | 13,0 | 75,6 | 88,6 | 13,0 | 75,6 | 88,6 | 13,0 | 75,6 | 88,6 |
| 68 | 14,1 | 77,0 | 91,1 | 14,0 | 77,1 | 91,1 | 14,0 | 77,1 | 91,1 |
| 69 | 14,8 | 78,4 | 93,2 | 14,8 | 78,4 | 93,2 | 14,8 | 78,4 | 93,2 |
| 70 | 15,3 | 80,1 | 95,4 | 15,5 | 79,9 | 95,4 | 15,5 | 79,9 | 95,4 |
| 75 | 13,7 | 84,5 | 98,2 | 16,0 | 82,0 | 98,0 | 17,3 | 80,5 | 97,8 |
| 80 | 12,3 | 86,7 | 99,0 | 14,8 | 84,1 | 98,8 | 18,6 | 79,9 | 98,5 |
| 85 | 13,0 | 86,5 | 99,5 | 14,9 | 84,5 | 99,4 | 20,0 | 79,0 | 99,0 |
| 90+ | 12,0 | 87,5 | 99,5 | 14,0 | 85,6 | 99,5 | 20,9 | 78,1 | 99,0 |
| Tous les âges | 13,2 | 81,7 | 94,9 | 14,5 | 80,6 | 95,1 | 17,2 | 78,4 | 95,6 |
Notes du tableau 32
| |||||||||
L'impôt de récupération de la SV réduit le montant de la pension de base payable aux pensionnés à revenu élevé (voir la section 3 de l'annexe A). Les montants projetés de l'impôt de récupération et le nombre de bénéficiaires touchés par celui-ci présentés dans le présent rapport tiennent compte de divers facteurs qui sont susceptibles d’avoir une influence. Ceux-ci comprennent notamment le fractionnement du revenu de pension, l'utilisation du CELI et les sources futures de revenu supplémentaire.
Les statistiques sur le nombre de bénéficiaires touchés (en tout ou en partie) par l'impôt de récupération de la SV ont été estimées pour les années d'imposition 2015 à 2023 à l'aide des données d'EDSC et de l'ARC.
Les proportions de bénéficiaires touchés par l'impôt de récupération à compter de 2024 sont projetées en supposant que le revenu de retraite initial augmentera avec la croissance des salaires tandis que les seuils du revenu aux fins de l'impôt de récupération augmenteront avec l'inflation.
Les projections du 32e rapport actuariel révisé sur le RPC ainsi que les données d'EDSC et de l'ARC ont été utilisées pour apporter des ajustements aux projections de l'impôt de récupération en ce qui concerne les impacts estimés du CELI et des prestations du RPC et du RRQ supplémentaires. Étant donné l'absence de données d'expérience pour les prestations supplémentaires du RPC, du RRQ et les données limitées concernant le CELI (introduit en 2009), les résultats présentés dans les tableaux 33 et 34 doivent être interprétés avec prudence.
Le tableau 33 présente le nombre et le pourcentage projetés de bénéficiaires de la SV touchés par l'impôt de récupération. Le pourcentage de bénéficiaires touchés par l'impôt de récupération de la SV devrait augmenter de 8,2 % en 2026 (2,7 % pour la récupération totale et 5,5 % pour la récupération partielle) à 10,5 % (3,5 % pour la récupération totale et 7,0 % pour la récupération partielle) en 2060.
| Année | Récupération totale | Récupération partielle | Total | ||||
|---|---|---|---|---|---|---|---|
| Nombre (en milliers) | % de tous les bénéficiaires de la SV | Nombre (en milliers) | % de tous les bénéficiaires de la SV | Nombre (en milliers) Note 1 du tableau 33 | % de tous les bénéficiaires de la SV | Tous les bénéficiaires de la SV (en milliers) | |
| 2025 | 212 | 2,8 | 432 | 5,7 | 643 | 8,4 | 7 617 |
| 2026 | 213 | 2,7 | 434 | 5,5 | 646 | 8,2 | 7 884 |
| 2027 | 213 | 2,6 | 436 | 5,4 | 649 | 8,0 | 8 143 |
| 2028 | 215 | 2,6 | 438 | 5,2 | 653 | 7,8 | 8 402 |
| 2029 | 215 | 2,5 | 440 | 5,1 | 655 | 7,6 | 8 652 |
| 2030 | 216 | 2,4 | 441 | 5,0 | 656 | 7,4 | 8 884 |
| 2031 | 223 | 2,5 | 459 | 5,1 | 682 | 7,5 | 9 082 |
| 2033 | 238 | 2,5 | 492 | 5,2 | 730 | 7,8 | 9 406 |
| 2035 | 254 | 2,6 | 525 | 5,4 | 780 | 8,0 | 9 696 |
| 2040 | 293 | 2,9 | 605 | 5,9 | 898 | 8,8 | 10 223 |
| 2045 | 319 | 3,0 | 637 | 6,0 | 955 | 9,0 | 10 623 |
| 2050 | 348 | 3,1 | 680 | 6,1 | 1 028 | 9,3 | 11 081 |
| 2055 | 385 | 3,3 | 756 | 6,5 | 1 142 | 9,8 | 11 638 |
| 2060 | 434 | 3,5 | 867 | 7,0 | 1 301 | 10,5 | 12 378 |
Notes du tableau 33
| |||||||
L'effet de l'impôt de récupération de la SV sur le total des prestations payables est obtenu en utilisant le nombre projeté de bénéficiaires touchés et la réduction présumée de leur prestation moyenne (réduction de 100 % pour ceux dont le remboursement est complet et réduction de 31,9 % pour un remboursement partiel). Il est estimé qu'en 2026, l'impôt de récupération aura pour effet de réduire le montant total des pensions de base payables d'environ 3,3 milliards de dollars ou 4,6 %. Le tableau 34 présente les montants de remboursement projetés.
| Année | Remboursement pour ceux qui font l'objet d'un remboursement total | Remboursement pour ceux qui font l'objet d'un remboursement partiel | Total des remboursements | |||
|---|---|---|---|---|---|---|
| Montant (millions $) | % du total des pensions de la SV | Montant (millions $) | % du total des pensions de la SV | Montant (millions $)Note 1 du tableau 34 | % du total des pensions de la SV | |
| 2025 | 1 919 | 2,9 | 1 254 | 1,9 | 3 174 | 4,8 |
| 2026 | 1 973 | 2,8 | 1 290 | 1,8 | 3 263 | 4,6 |
| 2027 | 2 024 | 2,7 | 1 326 | 1,8 | 3 349 | 4,5 |
| 2028 | 2 080 | 2,6 | 1 362 | 1,7 | 3 442 | 4,4 |
| 2029 | 2 133 | 2,6 | 1 398 | 1,7 | 3 531 | 4,3 |
| 2030 | 2 182 | 2,5 | 1 432 | 1,6 | 3 613 | 4,2 |
| 2031 | 2 310 | 2,5 | 1 516 | 1,7 | 3 826 | 4,2 |
| 2033 | 2 577 | 2,6 | 1 678 | 1,7 | 4 256 | 4,3 |
| 2035 | 2 876 | 2,7 | 1 851 | 1,7 | 4 727 | 4,5 |
| 2040 | 3 684 | 3,0 | 2 317 | 1,9 | 6 002 | 4,8 |
| 2045 | 4 445 | 3,1 | 2 786 | 2,0 | 7 231 | 5,1 |
| 2050 | 5 354 | 3,3 | 3 387 | 2,1 | 8 741 | 5,3 |
| 2055 | 6 519 | 3,4 | 4 204 | 2,2 | 10 723 | 5,6 |
| 2060 | 8 076 | 3,6 | 5 375 | 2,4 | 13 452 | 6,0 |
Notes du tableau 34
| ||||||
B.5.2 SRG et Allocation
Les proportions annuelles moyennes de bénéficiaires du SRG et de l'Allocation, selon l'âge, le sexe, le type et le niveau de prestation en 2024, servent de point de départ pour déterminer les hypothèses fondées sur la meilleure estimation.
Les formules servant à projeter les proportions de bénéficiaires du SRG et de l'Allocation tiennent compte que, pour chaque cohorte d'individus qui pourraient devenir admissibles à ces prestations, le revenu de retraite initial sera constitué principalement de prestations du RPC et du RRQ (y compris les prestations supplémentaires) qui reflètent les augmentations dues à la croissance des salaires avant la retraite. Parallèlement, il est présumé que les limites de revenu pour le SRG et l'Allocation auront augmenté en fonction de l'inflation avant la retraite. Ainsi, le pourcentage de particuliers qui deviendront bénéficiaires du SRG ou de l'Allocation pendant la période de projection devrait être moindre. Toutefois, cette diminution de l'admissibilité est partiellement compensée par l'effet projeté du CELI au fil du temps dû au transfert de placements non enregistrés et des placements dans les REER et les FERR vers le CELI. En fait, le revenu lié au CELI est exclu du calcul des prestations du SRG et de l'Allocation, ce qui entraîne une augmentation du nombre de bénéficiaires et du montant des prestations du SRG et de l'Allocation.
Les tableaux 35 à 38 présentent les proportions projetées de bénéficiaires du SRG et de l'Allocation pour les cohortes âgées de 60 et 65 ans selon l'âge, le sexe, le type et le niveau de prestation.
| Âge | 2025 | 2030 | 2060 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | Total | Partielle | Complète | Total | Partielle | Complète | Total | |
| 65 | 16,9 | 4,3 | 21,2 | 17,2 | 4,2 | 21,4 | 13,4 | 3,6 | 17,0 |
| 70 | 22,1 | 5,3 | 27,4 | 21,2 | 5,1 | 26,3 | 16,3 | 4,2 | 20,5 |
| 75 | 22,9 | 5,4 | 28,3 | 22,1 | 5,3 | 27,4 | 16,5 | 4,3 | 20,8 |
| 80 | 24,1 | 5,6 | 29,6 | 22,8 | 5,4 | 28,2 | 16,1 | 4,4 | 20,5 |
| 85 | 25,2 | 6,1 | 31,3 | 24,2 | 5,9 | 30,1 | 15,9 | 4,7 | 20,6 |
| 90+ | 23,4 | 5,4 | 28,8 | 22,1 | 5,2 | 27,3 | 12,9 | 4,2 | 17,1 |
| Tous âges | 23,0 | 5,4 | 28,5 | 22,1 | 5,3 | 27,4 | 15,7 | 4,3 | 20,0 |
Notes du tableau 35
| |||||||||
| Âge | 2025 | 2030 | 2060 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | Total | Partielle | Complète | Total | Partielle | Complète | Total | |
| 65 | 17,7 | 4,7 | 22,5 | 18,4 | 4,9 | 23,3 | 13,7 | 4,1 | 17,8 |
| 70 | 24,8 | 6,3 | 31,2 | 24,6 | 6,4 | 31,0 | 18,6 | 5,4 | 24,0 |
| 75 | 27,5 | 6,5 | 34,0 | 27,4 | 6,6 | 34,0 | 20,5 | 5,6 | 26,1 |
| 80 | 30,9 | 7,4 | 38,2 | 30,0 | 7,4 | 37,4 | 21,8 | 6,3 | 28,1 |
| 85 | 33,2 | 8,0 | 41,2 | 32,3 | 7,9 | 40,2 | 22,2 | 6,8 | 29,0 |
| 90+ | 37,6 | 8,2 | 45,8 | 35,7 | 8,0 | 43,7 | 22,6 | 6,8 | 29,4 |
| Tous âges | 29,1 | 7,0 | 36,1 | 28,6 | 7,0 | 35,6 | 20,5 | 6,0 | 26,5 |
Notes du tableau 36
| |||||||||
| Âge | 2025 | 2030 | 2060 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | Total | Partielle | Complète | Total | Partielle | Complète | Total | |
| 60 | 0,4 | -aucune donnée | 0,4 | 0,4 | -aucune donnée | 0,5 | 0,4 | -aucune donnée | 0,4 |
| 61 | 0,5 | -aucune donnée | 0,6 | 0,6 | -aucune donnée | 0,6 | 0,4 | -aucune donnée | 0,5 |
| 62 | 0,7 | -aucune donnée | 0,8 | 0,8 | -aucune donnée | 0,8 | 0,6 | -aucune donnée | 0,6 |
| 63 | 1,0 | -aucune donnée | 1,0 | 1,0 | -aucune donnée | 1,1 | 0,8 | -aucune donnée | 0,8 |
| 64 | 1,3 | 0,1 | 1,3 | 1,3 | 0,1 | 1,3 | 1,0 | 0,1 | 1,0 |
| Tous âges | 0,8 | -aucune donnée | 0,8 | 0,8 | -aucune donnée | 0,9 | 0,6 | -aucune donnée | 0,7 |
Notes du tableau 37
| |||||||||
| Âge | 2025 | 2030 | 2060 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | Total | Partielle | Complète | Total | Partielle | Complète | Total | |
| 60 | 2,2 | 0,1 | 2,4 | 2,6 | 0,1 | 2,7 | 2,1 | 0,1 | 2,2 |
| 61 | 3,2 | 0,2 | 3,4 | 3,5 | 0,2 | 3,7 | 2,7 | 0,1 | 2,8 |
| 62 | 4,1 | 0,2 | 4,4 | 4,4 | 0,2 | 4,6 | 3,4 | 0,2 | 3,5 |
| 63 | 5,3 | 0,3 | 5,5 | 5,4 | 0,3 | 5,7 | 4,2 | 0,2 | 4,4 |
| 64 | 6,5 | 0,3 | 6,9 | 6,6 | 0,3 | 6,9 | 5,2 | 0,2 | 5,4 |
| Tous âges | 4,3 | 0,2 | 4,5 | 4,5 | 0,2 | 4,7 | 3,5 | 0,2 | 3,7 |
Notes du tableau 38
| |||||||||
B.5.3 Prestations maximales
Le tableau 39 indique les montants mensuels maximaux projetés applicables au mois de juillet de l'année donnée. Les montants présentés incluent les prestations complémentaires du SRG et de l'Allocation.
| 1er juillet de l'année | SVNote 1 du tableau 39 | SRGNote 2 du tableau 39 | AllocationNote 2 du tableau 39 | |||
|---|---|---|---|---|---|---|
| avant 75 ans | après l'âge de 74 ans | Célibataire | Marié | Régulier | Survivant | |
| 2025 | 735 | 808 | 1 098 | 661 | 1 396 | 1 664 |
| 2026 | 751 | 826 | 1 121 | 675 | 1 426 | 1 699 |
| 2027 | 766 | 842 | 1 144 | 689 | 1 454 | 1 734 |
| 2028 | 781 | 859 | 1 167 | 702 | 1 484 | 1 769 |
| 2029 | 797 | 877 | 1 190 | 716 | 1 513 | 1 804 |
| 2030 | 813 | 894 | 1 214 | 731 | 1 544 | 1 840 |
| 2031 | 829 | 912 | 1 238 | 745 | 1 574 | 1 877 |
| 2033 | 863 | 949 | 1 288 | 775 | 1 638 | 1 953 |
| 2035 | 897 | 987 | 1 340 | 807 | 1 704 | 2 031 |
| 2040 | 991 | 1 090 | 1 480 | 891 | 1 882 | 2 243 |
| 2045 | 1 094 | 1 203 | 1 634 | 983 | 2 077 | 2 476 |
| 2050 | 1 208 | 1 329 | 1 804 | 1 086 | 2 294 | 2 734 |
| 2055 | 1 333 | 1 467 | 1 992 | 1 199 | 2 532 | 3 019 |
| 2060 | 1 472 | 1 619 | 2 199 | 1 324 | 2 796 | 3 333 |
Notes du tableau 39
| ||||||
B.5.4 Prestations moyennes par rapport à la prestation maximale
Les prestations moyennes par rapport à la prestation maximale sont le résultat d'un processus en deux étapes. Dans la première étape, pour chaque cellule déterminée selon l'âge, le sexe, le type et le niveau de prestation, la prestation moyenne versée a été comparée au taux de la prestation maximale pour chacune des cinq dernières années se terminant en 2024. Il est ensuite présumé que les moyennes au cours de ces cinq années demeureront constantes au cours de la période de projection.
Dans la seconde étape, les effets présumés des CELI, des prestations du RPC et du RRQ supplémentaires et des reports volontaires de la pension sont introduits, ce qui fait en sorte que les individus passent à des niveaux de prestation différents. Cela a pour effet de modifier la répartition des bénéficiaires par niveau et d'augmenter les moyennes de prestations susmentionnées au fil du temps. Les prestations moyennes présumées résultantes en pourcentage de leur montant maximal par niveau (partielle, complète et niveau moyen global) et par type sont présentées aux tableaux 40 et 41.
Pour la pension de la SV et le SRG, un bénéficiaire peut recevoir plus de 100 % de la prestation maximale. Dans le cas de la pension de base, cette situation se produit lorsqu'un report volontaire est effectué et qu'un ajustement est appliqué produisant une prestation plus élevée que le maximum. Pour le SRG, la situation se produit lorsqu'une personne reçoit une pension de base partielle de la SV. Dans ce cas, la prestation maximale du SRG est majorée de la différence entre la pleine pension de base et la pension de base partielle.
| Prestation | 2025 | 2060 | ||||
|---|---|---|---|---|---|---|
| Partielle | ComplèteNote 1 du tableau 40 | Total | Partielle | ComplèteNote 1 du tableau 40 | Total | |
| SV avant 75 ans | 63,8 | 102,2 | 96,5 | 66,9 | 103,0 | 97,4 |
| SV après 74 ans | 44,6Note 2 du tableau 40 | 101,0 | 93,5 | 62,8 | 104,7 | 96,6 |
| SRG-Célibataire | 57,4 | 125,8 | 66,8 | 49,4 | 128,9 | 60,7 |
| SRG-Conjoint pensionné | 41,6 | 162,0 | 69,0 | 37,6 | 164,7 | 70,1 |
| SRG - Conjoint non pensionné | 35,7 | 112,9 | 51,9 | 34,3 | 114,6 | 51,1 |
| SRG - Conjoint bénéficiaire de l'Allocation | 55,5 | 126,5 | 85,1 | 50,7 | 127,5 | 82,2 |
| Allocation - Régulier | 37,6 | 100,0 | 39,3 | 28,7 | 100,0 | 30,3 |
| Allocation - Survivant | 54,2 | 100,0 | 60,1 | 43,5 | 100,0 | 55,5 |
Notes du tableau 40
| ||||||
| Prestation | 2025 | 2060 | ||||
|---|---|---|---|---|---|---|
| Partielle | ComplèteNote 1 du tableau 41 | Total | Partielle | ComplèteNote 1 du tableau 41 | Total | |
| SV avant 75 ans | 63,4 | 101,7 | 96,1 | 66,8 | 102,5 | 97,0 |
| SV après 74 ans | 43,2Note 2 du tableau 41 | 100,6 | 93,2 | 63,5 | 103,9 | 96,0 |
| SRG-Célibataire | 53,7 | 135,3 | 68,6 | 48,4 | 138,2 | 65,5 |
| SRG-Conjoint pensionné | 41,9 | 155,9 | 67,8 | 39,3 | 154,7 | 68,8 |
| SRG - Conjoint non pensionné | 42,0 | 115,5 | 56,1 | 43,3 | 117,2 | 58,1 |
| SRG - Conjoint bénéficiaire de l'Allocation | 53,0 | 112,7 | 74,2 | 47,4 | 113,2 | 69,6 |
| Allocation - Régulier | 43,3 | 100,0 | 44,8 | 34,4 | 100,0 | 35,9 |
| Allocation - Survivant | 51,8 | 100,0 | 58,0 | 42,2 | 100,0 | 53,6 |
Notes du tableau 41
| ||||||
B.6 Dépenses
B.6.1 Prestations
Les dépenses pour chaque année au titre d'un type de prestation donnée ont été calculées comme la somme, pour toutes les cellules de population pertinente, du produit obtenu en multipliant les éléments suivants :
- la population au 1er juillet (selon l'âge et le sexe);
- les proportions de bénéficiaires (qui varient selon le type de prestation, le niveau des prestations, l'âge, le sexe et l'année civile);
- la prestation moyenne des individus faisant partie de la cellule du niveau des prestations en pourcentage de la prestation maximale (varie selon le type de prestation, l'âge, le sexe et l'année civile); et
- 12 fois la prestation maximale au 1er juillet.
Dans le cadre du processus de validation de la méthodologie, le nombre de bénéficiaires et les montants des prestations annuelles totales calculés selon ce qui précède sont comparés aux résultats réels pour la période comprise entre 1983 et 2024 par type de prestation. Sur la base de ces comparaisons, des facteurs d'ajustement d'expérience sont obtenus, qui sont ensuite appliqués aux projections futures des différents types de prestations.
Des tableaux détaillés sur le nombre projeté de bénéficiaires et les dépenses totales selon le sexe, le type et le niveau des prestations sont présentés à l'annexe E.
B.6.2 Frais d'administration
Selon l'expérience des trois dernières années, les frais administratifs récurrents représentaient en moyenne 0,5 % des prestations annuelles versées. Les frais administratifs supplémentaires liés aux projets spéciaux ont représenté en moyenne 0,2 % des prestations versées au cours de la même période. Ainsi, l'hypothèse des frais d'administration a été fixée à 0,7 % des prestations versées pour 2025 et 2026, avant d'être graduellement réduite à 0,5 % à compter de 2031.
Annexe – C Conciliation détaillée avec le rapport triennal précédent
Le rapport entre les dépenses et le PIB au cours d'une année donnée est une mesure importante du coût du programme. Une façon d'expliquer les différences entre les projections fondées sur la meilleure estimation présentées dans ce rapport et celles énoncées dans le 18e rapport actuariel sur le Programme de la SV au 31 décembre2021 est d'examiner l'incidence de divers facteurs contributifs sur ce ratio de coûts. Les facteurs les plus importants sont identifiés dans la conciliation présentée au tableau 42 et discuté ci-dessous.
Les résultats présentés dans le présent rapport diffèrent de ceux qui avaient été prévus précédemment pour plusieurs raisons. Les différences entre les résultats réels observés de 2022 à 2024 et ceux projetés dans le 18e rapport actuariel sur le programme de la SV pour la même période ont été abordées à la section 6.2 du présent rapport. Puisque les résultats historiques constituent le point de départ des projections énoncées dans ce rapport, ces différences entre les résultats réels et projetés ont une incidence sur les projections. La section fournit plus de détails sur les répercussions de la mise à jour de l’expérience et des changements apportés aux hypothèses et à la méthodologie.
Le présent rapport reflète un certain nombre d'améliorations apportées à la méthodologie utilisée dans les rapports précédents. Les principaux changements méthodologiques sont liés à l'amélioration de la modélisation des RNP. L'incidence globale des changements de méthodologie diminue le ratio des coûts à long terme de 0,11 point de pourcentage.
Dans l'ensemble, la mise à jour des données observées a eu pour effet de réduire le coût relatif de 0,05 point de pourcentage en 2060. Cette diminution est principalement attribuable à un PIB supérieur aux prévisions à la fin de 2024.
Les modifications apportées aux principales hypothèses fondées sur la meilleure estimation depuis le rapport triennal précédent sont décrites aux tableaux 1 et 2 du présent rapport. Les effets de ces changements sont également illustrés au tableau 42 et sont résumées ci-dessous :
- L'indice total de fécondité présumé est inférieur à l'hypothèse du rapport triennal précédent, entraînant une diminution des dépenses et du PIB, ce qui a pour effet net d'accroître le ratio des coûts à long terme.
- Les taux d'amélioration de la mortalité plus élevés dans le présent rapport augmentent légèrement le ratio des coûts à long terme. Toutefois, d'autres modifications aux hypothèses de mortalité, y compris les taux de mortalité initialement inférieurs attribuables à la révision des données de Statistique Canada, réduisent les dépenses à court terme.
- Le niveau présumé de migration nette, excluant les RNP, est plus élevé sur la période de projection que dans le rapport triennal précédent, ce qui augmente le PIB immédiatement et augmente les prestations ultérieurement. De plus, les changements à l'hypothèse sur le niveau de RNP en pourcentage de la population entraînent une diminution des dépenses. L'effet combiné réduit considérablement le ratio des coûts.
Dans l'ensemble, les modifications des hypothèses démographiques s'annulent pour la plupart à long terme, ce qui entraîne une légère augmentation du ratio des coûts d'un point de pourcentage.
- La diminution de l'hypothèse d’augmentation des salaires réels entraîne une hausse du ratio des coûts en raison de l'augmentation prévue des dépenses projetées au titre du SRG et de l'Allocation et d'un PIB inférieur à celui du rapport triennal précédent.
- Le taux d'inflation présumé a un impact significatif sur la croissance des dépenses de prestations au fil du temps. Cependant, cela a un faible effet sur le ratio des coûts à long terme. En effet, bien que les dépenses de prestations soient affectées par l'indexation de l'inflation, la croissance du PIB est également affectée par l'inflation.
- À court terme, l'effet combiné des hypothèses de taux d'activité, de taux d'emploi, d’augmentation des salaires réels et de taux d'inflation se traduit par une augmentation du ratio des coûts en raison de la baisse du PIB projeté.
- Les hypothèses révisées de proportions de bénéficiaires de la SV plus basses diminuent légèrement les ratios de coûts en raison de reports plus importants de la pension de base de la SV. Les hypothèses révisées de la baisse des proportions de bénéficiaires du SRG et de l'Allocation diminuent également les ratios de coûts.
D'autres hypothèses, décrites à l'annexe B, ont également été modifiées. Par exemple, l'hypothèse des frais d'administration a été révisée à court terme pour tenir compte des frais ponctuels supplémentaires. Dans l'ensemble, les modifications de ces autres hypothèses ont eu un impact minime sur les coûts relatifs à long terme.
| 2025 | 2060 | |||||
|---|---|---|---|---|---|---|
| Dépenses | PIB | Ratio de coûts | Dépenses | PIB | Ratio de coûts | |
| 18e rapport actuariel sur le Programme de la SV | 87,99 | 3 169 | 2,78 | 276,52 | 10 481 | 2,64 |
I. Modifications législatives :
| 0,00 | 0 | 0,00 | 0,00 | 0 | 0,00 |
| Total des modifications | 0,00 | 0 | 0,00 | 0,00 | 0 | 0,00 |
| II. Amélioration de la méthodologie | (0,17) | (8) | 0,00 | (12,15) | (22) | (0,11) |
| III. Mise à jour de l'expérience (2022 à 2024) | ||||||
| Démographique | (0,77) | (5) | (0,02) | 2,87 | (41) | 0,04 |
| Économique | 0,64 | 59 | (0,03) | 2,53 | 446 | (0,09) |
| Prestations | (0,41) | 0 | (0,01) | (0,31) | 0 | 0,00 |
| Total partiel : | (0,55) | 54 | (0,06) | 5,09 | 405 | (0,05) |
| IV. Modification des hypothèses | ||||||
| Fécondité | 0,00 | 0 | 0,00 | (0,41) | (496) | 0,12 |
| Mortalité | (0,06) | 133 | 0,00 | 2,38 | 687 | 0,02 |
| Migration nette | 0,07 | (1) | (0,11) | 4,24 | (2) | (0,13) |
| Hypothèses économiques | (0,05) | (100) | 0,08 | 1,21 | (487) | 0,13 |
| Prestations | 0,02 | 0 | 0,00 | 0,81 | 0 | 0,01 |
| Autres hypothèses | 0,17 | 0 | 0,01 | 0,00 | 0 | 0,00 |
| Total partiel : | 0,17 | 33 | (0,02) | 8,24 | (298) | 0,15 |
| Total de I à IV | (0,55) | 79 | (0,08) | 1,19 | 85 | (0,01) |
| 19e rapport actuariel sur le Programme de la SV | 87,44 | 3 249 | 2,69 | 277,71 | 10 565 | 2,63 |
Annexe – D Incertitude des résultats
D.1 Introduction
Le présent rapport actuariel sur le Programme de la SV repose sur la projection de ses dépenses sur une longue période. L'information exigée par la loi, qui est présentée à la section 5 du présent rapport, a été obtenue à partir des hypothèses fondées sur la meilleure estimation concernant les tendances démographiques et économiques futures. Compte tenu de la durée de la période de projection et du nombre d'hypothèses requises, il est peu probable que les résultats futurs réels évolueront exactement comme les projections fondées sur la meilleure estimation.
L'incertitude inhérente aux projections est amplifiée dans le contexte mondial actuel. Les tendances émergentes et évolutives comme les effets des changements climatiques, l'évolution de la dynamique géopolitique, l'évolution des politiques commerciales et les progrès technologiques rapides introduisent une variabilité importante des perspectives économiques et démographiques.
L'objectif de la présente annexe du rapport est d'illustrer la sensibilité des projections à long terme du Programme de la SV à l'évolution des perspectives démographiques et économiques.
Les dépenses futures du Programme de la SV dépendent de nombreux facteurs démographiques et économiques, dont la fécondité, la mortalité, la migration, la population active, les gains moyens, l'inflation, les proportions de bénéficiaires et l'indexation des prestations. Leur ampleur sera fonction de l'effet de ces facteurs sur la taille et la composition de la population de bénéficiaires et sur le niveau général des prestations.
Les dépenses sont exprimées de façon relative au PIB. Par conséquent, les modifications des hypothèses dans le cadre de l'analyse de sensibilité peuvent avoir une incidence non seulement sur les dépenses projetées, mais aussi sur le PIB utilisé comme base de mesure.
La section D.2 présente des tests de sensibilité sur des hypothèses individuelles à long terme qui sont fondés sur le jugement (c.-à-d. déterministes). Ensuite, la section D.3 s'appuie sur les tests de sensibilité individuels exécutés à la section D.2 en combinant diverses hypothèses des tests individuels pour élaborer des scénarios de plus forte et de plus faible croissance économique. La combinaison des hypothèses des tests de sensibilité individuels n'a pas pour but de présenter des scénarios probables, mais plutôt d'illustrer les répercussions potentielles de différents contextes économiques à long terme. Enfin, la section D.4 utilise l'analyse de scénarios pour illustrer certains risques pertinents dans le contexte actuel. Ces scénarios sont préparés à titre d'illustration seulement et ne sont pas destinés à représenter des prévisions.
Des scénarios climatiques et un cadre correspondant ont été élaborés pour illustrer les risques potentiels des changements climatiques sur le Programme de la SV. Comme l'indique le 32e rapport actuariel révisé du RPC, ces scénarios sont des sous-ensembles des scénarios de la phase V du Réseau des banques centrales et des superviseurs pour le verdissement du système financier (NGFS), qui intègrent une nouvelle fonction de dommages causés par les risques physiques publiée à l'origine par Kotz et al. dans la revue scientifique NatureNote de bas de page 5. L'article a fait l'objet de critiques académiques à la suite de sa publication et a été rétracté le 3 décembre 2025Note de bas de page 6. Afin d'éviter toute fausse représentation des risques compte tenu des préoccupations concernant les données publiques utilisées pour les scénarios illustratifs, le présent rapport ne présente aucun résultat lié aux scénarios climatiques. Le BAC demeure déterminé à continuer d'évaluer l'incidence potentielle du risque climatique sur le Programme de la SV et publiera une analyse quantitative une fois que les données à jour seront publiées.
D.2 Tests de sensibilité individuels
Les principales hypothèses fondées sur la meilleure estimation utilisées aux fins des projections du présent rapport sont décrites à l'annexe B. Des tests de sensibilité individuels ont été effectués, projetant les dépenses du programme de la SV selon différentes hypothèses afin d'illustrer une fourchette raisonnable des écarts d'expérience possibles avec les projections fondées sur la meilleure estimation. Les résultats individuels ne peuvent être simplement combinés, car la variation d'une hypothèse particulière peut avoir des répercussions à divers degrés sur une autre.
Tous les tests de sensibilité individuels sont déterministes et donc fondés sur le jugement. Les fourchettes analysées pour chaque hypothèse sont décrites ci-dessous.
Les tests de sensibilité ont été exécutés en faisant varier la plupart des principales hypothèses individuellement et en maintenant les autres hypothèses au niveau basé sur la meilleure estimation. Chaque test de sensibilité a été classé dans la catégorie des scénarios à coût plus bas ou à coût plus élevé. Dans le cas des scénarios à coût plus bas, les hypothèses modifiées ont pour effet de réduire les coûts relatifs exprimés en pourcentage du PIB. Inversement, les hypothèses des scénarios à coût plus élevé font augmenter les coûts relatifs exprimés en pourcentage du PIB. Il convient également de noter qu'une fois que les hypothèses à coût plus bas et à coût plus élevé atteignent leurs valeurs ultimes, elles demeurent constantes pendant le reste de la période de projection, et le programme de la SV est réputé demeurer dans sa forme actuelle.
Le tableau 43 résume les hypothèses modifiées utilisées dans les tests de sensibilité individuels. Une brève description de ces tests suit ce tableau.
| Hypothèses | Coût plus bas | Meilleur estimation | Coût plus élevé |
|---|---|---|---|
| Indice de fécondité | 1,65 | 1,35 | 1,05 |
| Mortalité: Espérance de vie à 65 ans en 2050 au Canada avec améliorations futures - hommes | 20,8 | 23,4 | 25,9 |
| Mortalité: Espérance de vie à 65 ans en 2050 au Canada avec améliorations futures - femmes | 23,2 | 25,7 | 28,1 |
| Taux de migration netteNote 1 du tableau 43 | 0,92 % | 0,72 % | 0,52 % |
| et résidents non permanents | 4 % | 2,5% | 1% |
| Proportions de bénéficiaires du SRG en 2030 | 24,2 % | 30,2 % | 36,2% |
| Proportions de bénéficiaires de l'Allocation en 2030 | 1,8 % | 2,2 % | 2,6 % |
| Indexation des prestations | IPC moins 1 % | IPC | IPC plus 60 % de l'augmentation du salaire réel |
Notes du tableau 43
| |||
Des observations figurent ci-après sur la sélection des hypothèses des scénarios à coût plus bas et à coût plus élevé.
- Indices de fécondité : Ce test n'aura qu'une incidence à long terme, lorsque la vie active commencera et influera sur le PIB. Les résultats des dix provinces ont été utilisés pour générer les scénarios à coût plus bas et à coût plus élevé au cours de la période de projection.
- Taux de mortalité : Dans le scénario à coût plus bas, la mortalité est présumée s'améliorer plus lentement que dans le scénario fondé sur la meilleure estimation, et les taux ultimes d'amélioration de la mortalité sont progressivement réduits à 0 % en 2039 pour tous les âges. Dans le scénario à coût plus élevé, la mortalité est présumée s'améliorer plus rapidement que dans le scénario fondé sur la meilleure estimation, et les taux ultimes d'amélioration de la mortalité sont doublés par rapport à leurs valeurs fondées sur la meilleure estimation.
- Taux de migration nette et niveaux de résidents non permanents : Pour l'hypothèse à coût plus bas, le taux ultime de migration nette est présumé augmenter de 0,20 point de pourcentage, tandis que le niveau ultime de résidents non permanents en pourcentage de la population est présumé augmenter à 4,0 %. Pour l'hypothèse à coût plus élevé, le taux ultime de migration nette est présumé diminuer de 0,20 point de pourcentage, tandis que le niveau ultime de résidents non permanents en pourcentage de la population est présumé diminuer à 1,0 %. Les hypothèses à coût plus bas et à coût plus élevé ont été sélectionnées en analysant les données historiques et les tendances.
- Proportions de bénéficiaires du SRG et de l'Allocation : Dans le scénario à coût plus bas, les proportions de bénéficiaires fondées sur la meilleure estimation pour le SRG et l'Allocation sont réduites de 20 %. Dans le scénario à coût plus élevé, les proportions de bénéficiaires pour le SRG et l'Allocation augmentent de 20 %. Les rajustements sont appliqués aux proportions de bénéficiaires de base, ils sont mis en œuvre progressivement sur cinq ans (2026 à 2030) et sont maintenus par la suite.
- Indexation des prestations : Dans le scénario du coût le plus bas, l'indexation des prestations est présumée correspondre à l'IPC moins 1 %. Dans le scénario du coût le plus élevé, les taux des prestations augmentent partiellement pour refléter la croissance des salaires réels. Pour ce test, on suppose que les taux des prestations seraient indexés selon des taux équivalents au taux présumé de croissance des prix, plus 60 % de l'augmentation présumée des salaires réels.
D.2.1 Résultats
Le tableau 44 résume les répercussions prévues sur le ratio des dépenses au PIB selon chacune des autres séries d'hypothèses.
| Hypothèse | Scénario | 2025 | 2030 | 2060 |
|---|---|---|---|---|
| Tous | Meilleure estimation | 2,69 | 2,90 | 2,63 |
| Indice de fécondité | Coût plus bas | 2,69 | 2,90 | 2,49 |
| Coût plus élevé | 2,69 | 2,90 | 2,78 | |
| Taux de mortalité | Coût plus bas | 2,69 | 2,90 | 2,44 |
| Coût plus élevé | 2,69 | 2,91 | 2,80 | |
| Taux de migration nette | Coût plus bas | 2,69 | 2,90 | 2,39 |
| Coût plus élevé | 2,69 | 2,91 | 2,91 | |
| Proportions de bénéficiaires du SRG et de l'Allocation | Coût plus bas | 2,69 | 2,77 | 2,53 |
| Coût plus élevé | 2,69 | 3,03 | 2,73 | |
| Indexation des prestations | Coût plus bas | 2,69 | 2,74 | 1,79 |
| Coût plus élevé | 2,69 | 2,98 | 3,16 |
D.3 Croissance économique plus forte et plus faible
Bien que les hypothèses fondées sur la meilleure estimation prévoient une croissance économique modérée et soutenue dans l'avenir, le contexte économique est marqué par une incertitude et une volatilité importantes. De nombreux facteurs pourraient faire en sorte que la croissance économique à long terme au Canada soit différente de celle prévue dans le scénario fondé sur la meilleure estimation. Ces facteurs peuvent provenir de forces nationales et mondiales et comprendre les conflits géopolitiques, les crises sanitaires, les phénomènes météorologiques extrêmes attribuables aux changements climatiques, le calendrier et le rythme de transition vers une économie verte, le rythme des progrès technologiques et de l'innovation, les changements dans la dynamique du commerce mondial entre le protectionnisme et la mondialisation, ainsi que les pressions démographiques causées par le vieillissement de la population.
Compte tenu du niveau élevé d'incertitude, ce rapport prévoit des scénarios de croissance économique plus forte et plus faible. Ces scénarios de croissance économique modifiée comportent des combinaisons d'hypothèses individuelles, plus précisément les hypothèses sur le marché du travail et la croissance des salaires réels.
Dans le cas du marché du travail, les niveaux d'emploi sont pris en compte dans le modèle de projection actuarielle au moyen des hypothèses formulées au sujet des taux d'activité et de création d'emplois selon l'année, l'âge et le sexe. Ces taux varient non seulement en fonction du taux de chômage, mais tiennent également compte de la tendance à la hausse des taux d'activité des femmes et des tendances relatives aux habitudes d'attachement au marché du travail des travailleurs plus âgés.
Dans le scénario fondé sur la meilleure estimation, l'hypothèse du taux de création d'emplois est établie en fonction de la croissance économique modérée prévue et d'un taux de chômage (15 ans et +) qui devrait passer de 6,3 % en 2024 à 7,0 % en 2025, puis diminuer à 6,7 % en 2026 pour atteindre un niveau ultime de 6,1 % en 2028. De plus, les taux d'activité de tous les groupes d'âge devraient augmenter en partie en raison de la croissance prévue des taux d'activité des femmes et de la tendance soutenue au prolongement de la vie active. Dans le scénario fondé sur la meilleure estimation, le taux d'activité au Canada des personnes âgées de 18 à 69 ans devrait passer de 77,3 % en 2025 à 80,0 % en 2035.
L'hypothèse fondée sur la meilleure estimation pour l'augmentation du salaire réel est de 0,8 % à compter de 2025. La combinaison de l'hypothèse ultime d'augmentation du salaire réel et de l'hypothèse d'augmentation des prix de 2,0 % donne lieu à une augmentation ultime du salaire nominal de 2,8 % à compter de 2027.
D.3.1 Croissance économique plus forte
Pour ce scénario de croissance économique plus forte, le taux de création d'emplois est présumé augmenter plus rapidement que dans le scénario fondé sur la meilleure estimation, ce qui se traduit par un taux de chômage de 4,1 % en 2030 et par la suite. De plus, les taux d'activité ultimes présumés en 2035 devraient dépasser ceux fondés sur la meilleure estimation, et l'hypothèse de l'écart ultime entre le taux d'activité des hommes et celui des femmes en 2035 chez les 18 à 69 ans s'établit à 3,1 % comparativement à 6,1 % selon le scénario fondé sur la meilleure estimation. Il en résulte un taux d'activité global de 85,1 %.
Outre les changements présumés au marché du travail, l'augmentation du salaire réel est présumée être 1,4 % par opposition à 0,8 % dans le scénario de la meilleure estimation. Le scénario de croissance économique plus forte fait que le total des gains d'emploi en 2035 est supérieur d'environ 16 % à la meilleure estimation.
D.3.2 Croissance économique plus faible
Pour ce scénario de croissance économique plus faible, le taux de création d'emplois est présumé progresser moins vite que l'hypothèse fondée sur la meilleure estimation, ce qui se traduit par un taux de chômage de 8,1 % en 2030 et par la suite. De plus, les taux d'activité des hommes et des femmes par groupe d'âge sont présumés demeurer constants à leurs niveaux de 2024. Il en résulte un taux d'activité global de 77,8 % pour les 18 à 69 ans en 2035.
Outre les changements présumés au marché du travail, l'hypothèse d'augmentation du salaire réel est la suivante 0,2 % comparativement à 0,8 % dans le scénario de la meilleure estimation. Dans ce second cas, le scénario de croissance économique plus faible fait que le total des gains d'emploi en 2035 est inférieur d'environ 11 % à la meilleure estimation.
D.3.3 Résultats
Le tableau 45 présente un résumé des hypothèses et des résultats utilisés dans l'analyse de sensibilité de la croissance économique et du coût résultant du programme, exprimé en pourcentage du PIB en 2060.
Dans le scénario de croissance économique plus forte, le rapport entre les dépenses et le PIB tombe à 1,93 % comparativement à 2,63 % dans le scénario de la meilleure estimation. Dans le scénario de croissance économique plus faible, le ratio des coûts passe à 3,48 %.
| Changements au marché du travail et à l'augmentation du salaire réel | Croissance économique plus forte | Meilleure estimation | Croissance économique plus faible |
|---|---|---|---|
| Taux d'activité (groupe d'âge 18-69) (2035) | 85,1 % | 80,0 % | 77,8 % |
| Taux de chômage (15+) (ultime) | 4,1 % | 6,1 % | 8,1 % |
| Augmentation du salaire réel (ultime) | 1,4 % | 0,8 % | 0,2 % |
| Dépenses en % du PIB en 2060 | 1,93 % | 2,63 % | 3,48 % |
D.4 Analyse de scénarios
D.4.1 Événement économique sévère
D.4.1.1 Contexte
Les hypothèses fondées sur la meilleure estimation du présent rapport sont établies dans le contexte d'une croissance économique modérée et soutenue au cours de la période de projection. Les tests de sensibilité individuels et les scénarios économiques à long terme à croissance plus forte et plus faible illustrent l'incidence des différences soutenues d'hypothèses par rapport aux meilleures estimations du programme. Ce scénario a pour but d'illustrer l'incidence d'un événement économique sévère à relativement court terme sur le rapport entre les dépenses du programme de la SV en pourcentage du PIB. Ce scénario pourrait être provoqué par un certain nombre de causes, par exemple des événements géopolitiques, une escalade des tensions commerciales, des crises de santé publique, etc. Le contexte économique résultant du choc économique sévère est caractérisé par une inflation élevée, un taux de chômage élevé et une faible croissance des salaires réels.
Le scénario d'événement économique sévère s'appuie sur des chocs et des tendances historiques des variables sous-jacentes, mais ne repose pas sur une période particulière de l'histoire.
L'événement serait caractérisé par une brève poussée d'inflation élevée qui surpasse ce qui a été observé pendant la pandémie de COVID-19. La perturbation de l'économie entraînerait des pertes d'emplois immédiates. Les salaires réels diminueraient, car la faiblesse des marchés du travail ne permettrait pas aux salaires de suivre le rythme de l'inflation élevée.
D.4.1.2 Hypothèses
Le scénario d'événement économique sévère introduit des chocs économiques à compter de 2026 et devrait se dérouler sur une période de quatre ans. Dans un tel scénario, l'inflation devrait augmenter fortement en 2026 avant de revenir progressivement à la fourchette cible de la Banque du Canada d'ici trois ans, suivant une trajectoire similaire à celle observée pendant la pandémie de COVID-19. Plus précisément, l'inflation devrait atteindre 7 % en 2026, puis diminuer à 4 % en 2027, 3 % en 2028 et revenir au taux cible de 2 % d'ici 2029.
Il est présumé que les taux de chômage resteront élevés par rapport aux hypothèses fondées sur la meilleure estimation pendant quelques années après l'événement économique sévère. Le taux de chômage devrait atteindre un sommet de 11,0 % en 2026, puis reculer à 9,0 % en 2027. D'autres diminutions sont présumées en 2028 et 2029, avec des taux de 8,0 % et de 7,0 % respectivement. D'ici 2030, le taux de chômage devrait revenir au niveau ultime fondé sur la meilleure estimation de 6,1 %.
Il est présumé que seule une partie de l'inflation se reflète dans l'augmentation des salaires nominaux, ce qui entraîne une croissance plus faible des salaires réels dans ce scénario. Ce taux de répercussion devrait augmenter progressivement pour atteindre 100 % d'ici 2028. La croissance des salaires réels devrait être de −4 % en 2026, de −2 % en 2027 et de 0 % en 2028, avant de revenir à l'hypothèse ultime fondée sur la meilleure estimation de 0,8 % en 2029.
D.4.1.3 Résultats
Dans le scénario d'événement économique sévère, les dépenses du programme de la SV augmentent d'environ 3 % en 2026 et de 8 % après 2030 en raison de l'inflation. En revanche, le PIB diminue dans ce scénario de 4 % en 2026 et d'environ 0,5 % d'ici 2030 en raison de salaires nominaux plus bas et d'un taux de chômage plus élevé. L'incidence combinée sur le ratio des dépenses au PIB correspond à une augmentation de 0,23 point de pourcentage (de 2,76 % à 2,99 %) en 2026 et d'environ 0,28 point de pourcentage (de 2,90 % à 3,18 %) d'ici 2030. Après 2030, l'augmentation du ratio de coûts diminuera graduellement pour atteindre environ 0,25 point de pourcentage en 2060, ce qui se traduit par un ratio des dépenses de 2,88 % dans le scénario d'événement économique sévère comparativement à 2,63 % dans le scénario fondé sur la meilleure estimation. Bien que le scénario économique sévère illustre des chocs à court terme, ses effets sur le Programme de la SV s'étendent au-delà de la période immédiate, avec des répercussions à court et à long terme sur les dépenses et les coûts relatifs.
Annexe – E Projections détaillées des bénéficiaires et des dépenses
Les tableaux suivants présentent les projections détaillées du nombre de bénéficiaires et des dépenses au titre de la pension de base de la SV, du SRG et de l'Allocation. Tous les chiffres tiennent compte des prestations versées à l'extérieur du Canada.
Les tableaux présentant les projections du SRG tiennent compte de l'augmentation du supplément accordé aux bénéficiaires de la pension partielle de la SV. Pour ces personnes, le SRG est majoré de la différence entre la pleine pension de la SV et la pension partielle.
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 2 du tableau 46 | Partielle | Complète | TotalNote 2 du tableau 46 | Partielle | Complète | TotalNote 2 du tableau 46 | |
| 2025 | 493 | 3 013 | 3 505 | 570 | 3 541 | 4 112 | 1 063 | 6 554 | 7 617 |
| 2026 | 519 | 3 115 | 3 634 | 601 | 3 649 | 4 250 | 1 120 | 6 764 | 7 884 |
| 2027 | 545 | 3 213 | 3 758 | 633 | 3 752 | 4 384 | 1 178 | 6 965 | 8 143 |
| 2028 | 573 | 3 310 | 3 883 | 665 | 3 854 | 4 519 | 1 238 | 7 164 | 8 402 |
| 2029 | 601 | 3 402 | 4 003 | 697 | 3 952 | 4 649 | 1 298 | 7 354 | 8 652 |
| 2030 | 627 | 3 486 | 4 113 | 729 | 4 042 | 4 771 | 1 357 | 7 527 | 8 884 |
| 2031 | 652 | 3 554 | 4 206 | 759 | 4 117 | 4 876 | 1 411 | 7 671 | 9 082 |
| 2032 | 675 | 3 609 | 4 284 | 787 | 4 180 | 4 967 | 1 462 | 7 789 | 9 251 |
| 2033 | 696 | 3 658 | 4 354 | 813 | 4 239 | 5 052 | 1 509 | 7 897 | 9 406 |
| 2034 | 716 | 3 704 | 4 420 | 838 | 4 296 | 5 134 | 1 554 | 8 000 | 9 554 |
| 2035 | 735 | 3 748 | 4 483 | 862 | 4 351 | 5 213 | 1 597 | 8 099 | 9 696 |
| 2040 | 807 | 3 900 | 4 707 | 959 | 4 557 | 5 516 | 1 766 | 8 457 | 10 223 |
| 2045 | 857 | 4 020 | 4 877 | 1 028 | 4 718 | 5 745 | 1 885 | 8 738 | 10 623 |
| 2050 | 902 | 4 189 | 5 091 | 1 084 | 4 906 | 5 990 | 1 987 | 9 095 | 11 081 |
| 2055 | 948 | 4 420 | 5 368 | 1 132 | 5 138 | 6 269 | 2 079 | 9 558 | 11 638 |
| 2060 | 1 011 | 4 741 | 5 752 | 1 190 | 5 436 | 6 626 | 2 201 | 10 177 | 12 378 |
Notes du tableau 46
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 2 du tableau 47 | Partielle | Complète | TotalNote 2 du tableau 47 | Partielle | Complète | TotalNote 2 du tableau 47 | |
| 2025 | 2 504 | 28 205 | 30 708 | 2 829 | 33 129 | 35 957 | 5 332 | 61 333 | 66 666 |
| 2026 | 2 745 | 29 859 | 32 605 | 3 117 | 34 932 | 38 049 | 5 862 | 64 792 | 70 654 |
| 2027 | 2 996 | 31 497 | 34 494 | 3 416 | 36 715 | 40 131 | 6 412 | 68 213 | 74 625 |
| 2028 | 3 261 | 33 172 | 36 433 | 3 731 | 38 544 | 42 275 | 6 992 | 71 716 | 78 708 |
| 2029 | 3 536 | 34 856 | 38 392 | 4 059 | 40 393 | 44 452 | 7 595 | 75 249 | 82 844 |
| 2030 | 3 817 | 36 507 | 40 323 | 4 394 | 42 220 | 46 614 | 8 210 | 78 727 | 86 937 |
| 2031 | 4 093 | 38 061 | 42 154 | 4 726 | 43 958 | 48 684 | 8 819 | 82 019 | 90 838 |
| 2032 | 4 363 | 39 523 | 43 887 | 5 056 | 45 631 | 50 687 | 9 420 | 85 155 | 94 574 |
| 2033 | 4 632 | 40 962 | 45 594 | 5 387 | 47 300 | 52 687 | 10 019 | 88 262 | 98 281 |
| 2034 | 4 901 | 42 407 | 47 308 | 5 718 | 48 993 | 54 712 | 10 619 | 91 401 | 102 020 |
| 2035 | 5 169 | 43 865 | 49 035 | 6 051 | 50 716 | 56 767 | 11 220 | 94 581 | 105 802 |
| 2040 | 6 446 | 50 839 | 57 285 | 7 666 | 59 131 | 66 798 | 14 113 | 109 970 | 124 083 |
| 2045 | 7 654 | 58 002 | 65 656 | 9 221 | 67 787 | 77 008 | 16 875 | 125 789 | 142 664 |
| 2050 | 8 933 | 66 670 | 75 603 | 10 819 | 77 828 | 88 648 | 19 753 | 144 498 | 164 251 |
| 2055 | 10 350 | 77 562 | 87 912 | 12 462 | 89 910 | 102 373 | 22 812 | 167 473 | 190 285 |
| 2060 | 12 185 | 91 779 | 103 964 | 14 459 | 104 976 | 119 435 | 26 644 | 196 755 | 223 399 |
Notes du tableau 47
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 48 | Partielle | Complète | TotalNote 1 du tableau 48 | Partielle | Complète | TotalNote 1 du tableau 48 | |
| 2025 | 873 | 208 | 1 081 | 1 195 | 292 | 1 487 | 2 068 | 500 | 2 568 |
| 2026 | 908 | 216 | 1 124 | 1 244 | 303 | 1 546 | 2 152 | 519 | 2 670 |
| 2027 | 943 | 223 | 1 166 | 1 293 | 314 | 1 607 | 2 236 | 537 | 2 772 |
| 2028 | 978 | 230 | 1 208 | 1 343 | 325 | 1 668 | 2 321 | 555 | 2 876 |
| 2029 | 1 012 | 237 | 1 249 | 1 394 | 335 | 1 729 | 2 405 | 573 | 2 978 |
| 2030 | 1 036 | 243 | 1 279 | 1 432 | 345 | 1 777 | 2 468 | 587 | 3 056 |
| 2031 | 1 052 | 247 | 1 299 | 1 464 | 353 | 1 817 | 2 515 | 600 | 3 115 |
| 2032 | 1 065 | 250 | 1 315 | 1 493 | 361 | 1 854 | 2 558 | 611 | 3 169 |
| 2033 | 1 076 | 253 | 1 329 | 1 521 | 368 | 1 889 | 2 597 | 621 | 3 218 |
| 2034 | 1 086 | 256 | 1 342 | 1 547 | 375 | 1 922 | 2 633 | 631 | 3 264 |
| 2035 | 1 095 | 259 | 1 354 | 1 572 | 381 | 1 953 | 2 667 | 640 | 3 307 |
| 2040 | 1 120 | 266 | 1 386 | 1 665 | 405 | 2 071 | 2 786 | 671 | 3 457 |
| 2045 | 1 115 | 267 | 1 382 | 1 694 | 417 | 2 111 | 2 810 | 684 | 3 493 |
| 2050 | 1 115 | 270 | 1 385 | 1 702 | 423 | 2 125 | 2 817 | 693 | 3 510 |
| 2055 | 1 105 | 273 | 1 378 | 1 669 | 426 | 2 095 | 2 775 | 699 | 3 473 |
| 2060 | 1 120 | 282 | 1 402 | 1 659 | 435 | 2 094 | 2 778 | 718 | 3 496 |
Notes du tableau 48
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 49 | Partielle | Complète | TotalNote 1 du tableau 49 | Partielle | Complète | TotalNote 1 du tableau 49 | |
| 2025 | 4 838 | 2 932 | 7 770 | 7 159 | 4 628 | 11 787 | 11 997 | 7 560 | 19 557 |
| 2026 | 5 114 | 3 100 | 8 214 | 7 575 | 4 901 | 12 477 | 12 689 | 8 001 | 20 690 |
| 2027 | 5 388 | 3 270 | 8 658 | 7 997 | 5 180 | 13 177 | 13 385 | 8 450 | 21 835 |
| 2028 | 5 668 | 3 446 | 9 114 | 8 431 | 5 469 | 13 899 | 14 099 | 8 914 | 23 013 |
| 2029 | 5 947 | 3 623 | 9 570 | 8 875 | 5 765 | 14 640 | 14 822 | 9 389 | 24 210 |
| 2030 | 6 195 | 3 783 | 9 978 | 9 286 | 6 048 | 15 334 | 15 481 | 9 832 | 25 312 |
| 2031 | 6 399 | 3 933 | 10 331 | 9 660 | 6 324 | 15 984 | 16 059 | 10 257 | 26 315 |
| 2032 | 6 579 | 4 073 | 10 652 | 10 022 | 6 598 | 16 620 | 16 601 | 10 671 | 27 272 |
| 2033 | 6 748 | 4 211 | 10 959 | 10 379 | 6 873 | 17 252 | 17 128 | 11 084 | 28 211 |
| 2034 | 6 914 | 4 348 | 11 261 | 10 737 | 7 151 | 17 888 | 17 650 | 11 499 | 29 149 |
| 2035 | 7 079 | 4 485 | 11 565 | 11 096 | 7 430 | 18 526 | 18 176 | 11 915 | 30 091 |
| 2040 | 7 828 | 5 130 | 12 958 | 12 819 | 8 784 | 21 603 | 20 647 | 13 914 | 34 561 |
| 2045 | 8 458 | 5 737 | 14 195 | 14 220 | 10 064 | 24 284 | 22 677 | 15 801 | 38 478 |
| 2050 | 9 234 | 6 397 | 15 631 | 15 620 | 11 299 | 26 920 | 24 854 | 17 697 | 42 551 |
| 2055 | 10 110 | 7 156 | 17 266 | 16 952 | 12 583 | 29 535 | 27 062 | 19 738 | 46 801 |
| 2060 | 11 235 | 8 139 | 19 375 | 18 522 | 14 160 | 32 682 | 29 758 | 22 299 | 52 057 |
Notes du tableau 49
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 50 | Partielle | Complète | TotalNote 1 du tableau 50 | Partielle | Complète | TotalNote 1 du tableau 50 | |
| 2025 | 422 | 68 | 489 | 830 | 185 | 1 014 | 1 251 | 253 | 1 504 |
| 2026 | 438 | 70 | 508 | 863 | 191 | 1 054 | 1 301 | 261 | 1 562 |
| 2027 | 454 | 72 | 526 | 896 | 198 | 1 095 | 1 351 | 270 | 1 621 |
| 2028 | 470 | 75 | 545 | 931 | 205 | 1 136 | 1 401 | 279 | 1 681 |
| 2029 | 486 | 77 | 563 | 965 | 212 | 1 177 | 1 451 | 288 | 1 740 |
| 2030 | 498 | 78 | 577 | 992 | 217 | 1 210 | 1 491 | 296 | 1 786 |
| 2031 | 507 | 80 | 587 | 1 015 | 223 | 1 237 | 1 522 | 302 | 1 824 |
| 2032 | 515 | 81 | 595 | 1 037 | 227 | 1 264 | 1 551 | 308 | 1 859 |
| 2033 | 521 | 82 | 602 | 1 058 | 232 | 1 289 | 1 578 | 314 | 1 892 |
| 2034 | 527 | 83 | 609 | 1 078 | 236 | 1 314 | 1 604 | 319 | 1 923 |
| 2035 | 532 | 83 | 615 | 1 098 | 241 | 1 338 | 1 630 | 324 | 1 954 |
| 2040 | 550 | 87 | 636 | 1 179 | 259 | 1 438 | 1 728 | 346 | 2 074 |
| 2045 | 557 | 89 | 646 | 1 219 | 271 | 1 490 | 1 776 | 360 | 2 137 |
| 2050 | 569 | 92 | 661 | 1 243 | 279 | 1 522 | 1 812 | 371 | 2 183 |
| 2055 | 575 | 95 | 670 | 1 229 | 283 | 1 512 | 1 804 | 378 | 2 182 |
| 2060 | 590 | 98 | 688 | 1 224 | 288 | 1 512 | 1 814 | 386 | 2 200 |
Notes du tableau 50
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 51 | Partielle | Complète | TotalNote 1 du tableau 51 | Partielle | Complète | TotalNote 1 du tableau 51 | |
| 2025 | 3 185 | 1 123 | 4 308 | 5 873 | 3 293 | 9 166 | 9 058 | 4 416 | 13 474 |
| 2026 | 3 364 | 1 186 | 4 550 | 6 210 | 3 485 | 9 695 | 9 573 | 4 671 | 14 245 |
| 2027 | 3 541 | 1 250 | 4 791 | 6 550 | 3 682 | 10 232 | 10 091 | 4 931 | 15 023 |
| 2028 | 3 722 | 1 316 | 5 038 | 6 900 | 3 885 | 10 786 | 10 623 | 5 202 | 15 824 |
| 2029 | 3 902 | 1 383 | 5 286 | 7 259 | 4 095 | 11 354 | 11 161 | 5 479 | 16 640 |
| 2030 | 4 067 | 1 443 | 5 511 | 7 594 | 4 297 | 11 892 | 11 662 | 5 741 | 17 402 |
| 2031 | 4 204 | 1 500 | 5 704 | 7 903 | 4 495 | 12 398 | 12 107 | 5 995 | 18 102 |
| 2032 | 4 326 | 1 553 | 5 879 | 8 202 | 4 692 | 12 894 | 12 528 | 6 245 | 18 773 |
| 2033 | 4 440 | 1 606 | 6 046 | 8 498 | 4 892 | 13 390 | 12 938 | 6 498 | 19 436 |
| 2034 | 4 551 | 1 661 | 6 211 | 8 796 | 5 096 | 13 893 | 13 347 | 6 757 | 20 104 |
| 2035 | 4 662 | 1 717 | 6 378 | 9 098 | 5 304 | 14 402 | 13 760 | 7 021 | 20 781 |
| 2040 | 5 169 | 1 991 | 7 160 | 10 573 | 6 343 | 16 917 | 15 743 | 8 334 | 24 077 |
| 2045 | 5 624 | 2 273 | 7 897 | 11 825 | 7 365 | 19 191 | 17 450 | 9 638 | 27 087 |
| 2050 | 6 205 | 2 591 | 8 796 | 13 092 | 8 363 | 21 455 | 19 297 | 10 954 | 30 251 |
| 2055 | 6 863 | 2 932 | 9 795 | 14 276 | 9 357 | 23 634 | 21 139 | 12 289 | 33 428 |
| 2060 | 7 686 | 3 333 | 11 019 | 15 621 | 10 515 | 26 136 | 23 308 | 13 848 | 37 155 |
Notes du tableau 51
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 52 | Partielle | Complète | TotalNote 1 du tableau 52 | Partielle | Complète | TotalNote 1 du tableau 52 | |
| 2025 | 329 | 97 | 426 | 329 | 97 | 426 | 658 | 194 | 852 |
| 2026 | 344 | 101 | 445 | 344 | 101 | 445 | 688 | 202 | 889 |
| 2027 | 359 | 105 | 464 | 359 | 105 | 464 | 718 | 210 | 927 |
| 2028 | 374 | 109 | 483 | 374 | 109 | 483 | 748 | 218 | 966 |
| 2029 | 389 | 113 | 502 | 389 | 113 | 502 | 778 | 226 | 1 004 |
| 2030 | 400 | 116 | 517 | 400 | 116 | 517 | 801 | 233 | 1 033 |
| 2031 | 409 | 119 | 528 | 409 | 119 | 528 | 818 | 239 | 1 057 |
| 2032 | 417 | 122 | 539 | 417 | 122 | 539 | 834 | 245 | 1 079 |
| 2033 | 424 | 125 | 549 | 424 | 125 | 549 | 848 | 250 | 1 098 |
| 2034 | 430 | 127 | 558 | 430 | 127 | 558 | 860 | 255 | 1 115 |
| 2035 | 435 | 130 | 565 | 435 | 130 | 565 | 871 | 259 | 1 130 |
| 2040 | 448 | 136 | 584 | 448 | 136 | 584 | 896 | 272 | 1 168 |
| 2045 | 437 | 135 | 572 | 437 | 135 | 572 | 874 | 270 | 1 144 |
| 2050 | 420 | 134 | 554 | 420 | 134 | 553 | 840 | 267 | 1 107 |
| 2055 | 401 | 132 | 533 | 401 | 132 | 533 | 803 | 263 | 1 066 |
| 2060 | 395 | 135 | 530 | 395 | 135 | 530 | 790 | 271 | 1 060 |
Notes du tableau 52
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 53 | Partielle | Complète | TotalNote 1 du tableau 53 | Partielle | Complète | TotalNote 1 du tableau 53 | |
| 2025 | 1 086 | 1 246 | 2 332 | 1 093 | 1 199 | 2 292 | 2 179 | 2 444 | 4 623 |
| 2026 | 1 154 | 1 324 | 2 479 | 1 163 | 1 273 | 2 436 | 2 318 | 2 597 | 4 915 |
| 2027 | 1 225 | 1 405 | 2 630 | 1 235 | 1 349 | 2 584 | 2 460 | 2 754 | 5 214 |
| 2028 | 1 297 | 1 488 | 2 785 | 1 309 | 1 427 | 2 736 | 2 606 | 2 916 | 5 521 |
| 2029 | 1 371 | 1 574 | 2 945 | 1 385 | 1 508 | 2 893 | 2 755 | 3 082 | 5 838 |
| 2030 | 1 436 | 1 656 | 3 092 | 1 452 | 1 584 | 3 037 | 2 889 | 3 240 | 6 129 |
| 2031 | 1 494 | 1 736 | 3 230 | 1 513 | 1 659 | 3 172 | 3 007 | 3 395 | 6 402 |
| 2032 | 1 549 | 1 817 | 3 366 | 1 571 | 1 733 | 3 304 | 3 121 | 3 550 | 6 670 |
| 2033 | 1 602 | 1 896 | 3 498 | 1 627 | 1 805 | 3 433 | 3 230 | 3 701 | 6 931 |
| 2034 | 1 653 | 1 973 | 3 626 | 1 681 | 1 876 | 3 557 | 3 335 | 3 849 | 7 184 |
| 2035 | 1 702 | 2 048 | 3 750 | 1 733 | 1 944 | 3 677 | 3 435 | 3 992 | 7 428 |
| 2040 | 1 905 | 2 381 | 4 287 | 1 952 | 2 243 | 4 195 | 3 858 | 4 624 | 8 482 |
| 2045 | 2 014 | 2 635 | 4 649 | 2 070 | 2 481 | 4 550 | 4 083 | 5 116 | 9 199 |
| 2050 | 2 102 | 2 861 | 4 962 | 2 170 | 2 690 | 4 860 | 4 271 | 5 551 | 9 822 |
| 2055 | 2 199 | 3 135 | 5 334 | 2 283 | 2 947 | 5 229 | 4 482 | 6 081 | 10 563 |
| 2060 | 2 360 | 3 543 | 5 904 | 2 465 | 3 327 | 5 792 | 4 826 | 6 870 | 11 696 |
Notes du tableau 53
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 54 | Partielle | Complète | TotalNote 1 du tableau 54 | Partielle | Complète | TotalNote 1 du tableau 54 | |
| 2025 | 97 | 26 | 122 | 31 | 7 | 38 | 128 | 33 | 161 |
| 2026 | 100 | 26 | 126 | 32 | 8 | 39 | 132 | 34 | 166 |
| 2027 | 103 | 27 | 130 | 33 | 8 | 40 | 136 | 35 | 170 |
| 2028 | 106 | 27 | 133 | 34 | 8 | 41 | 139 | 35 | 175 |
| 2029 | 109 | 28 | 136 | 34 | 8 | 42 | 143 | 36 | 179 |
| 2030 | 109 | 28 | 137 | 35 | 8 | 43 | 144 | 36 | 180 |
| 2031 | 107 | 28 | 135 | 34 | 8 | 42 | 141 | 36 | 177 |
| 2032 | 105 | 27 | 133 | 34 | 8 | 42 | 139 | 36 | 175 |
| 2033 | 103 | 27 | 131 | 34 | 8 | 42 | 137 | 35 | 172 |
| 2034 | 102 | 27 | 129 | 34 | 8 | 42 | 136 | 35 | 170 |
| 2035 | 101 | 26 | 127 | 34 | 8 | 42 | 135 | 35 | 169 |
| 2040 | 96 | 25 | 122 | 33 | 8 | 41 | 130 | 33 | 163 |
| 2045 | 95 | 25 | 120 | 33 | 8 | 41 | 129 | 33 | 162 |
| 2050 | 98 | 26 | 124 | 34 | 8 | 42 | 132 | 34 | 166 |
| 2055 | 101 | 26 | 127 | 34 | 8 | 42 | 134 | 35 | 169 |
| 2060 | 104 | 27 | 131 | 34 | 9 | 43 | 138 | 36 | 174 |
Notes du tableau 54
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 55 | Partielle | Complète | TotalNote 1 du tableau 55 | Partielle | Complète | TotalNote 1 du tableau 55 | |
| 2025 | 456 | 380 | 836 | 172 | 112 | 284 | 627 | 492 | 1 120 |
| 2026 | 478 | 398 | 876 | 180 | 118 | 298 | 658 | 516 | 1 174 |
| 2027 | 499 | 415 | 914 | 189 | 123 | 312 | 687 | 538 | 1 225 |
| 2028 | 520 | 433 | 953 | 197 | 128 | 326 | 718 | 561 | 1 278 |
| 2029 | 540 | 449 | 988 | 206 | 133 | 339 | 746 | 582 | 1 328 |
| 2030 | 553 | 460 | 1 013 | 213 | 138 | 351 | 766 | 598 | 1 364 |
| 2031 | 559 | 467 | 1 026 | 218 | 141 | 359 | 777 | 608 | 1 385 |
| 2032 | 561 | 471 | 1 032 | 222 | 143 | 366 | 783 | 614 | 1 398 |
| 2033 | 562 | 475 | 1 037 | 227 | 146 | 373 | 790 | 621 | 1 410 |
| 2034 | 566 | 479 | 1 044 | 233 | 149 | 382 | 798 | 628 | 1 426 |
| 2035 | 571 | 484 | 1 055 | 238 | 152 | 390 | 809 | 636 | 1 445 |
| 2040 | 601 | 511 | 1 112 | 266 | 167 | 433 | 867 | 678 | 1 545 |
| 2045 | 655 | 559 | 1 215 | 294 | 184 | 478 | 950 | 744 | 1 693 |
| 2050 | 738 | 634 | 1 372 | 324 | 207 | 531 | 1 062 | 841 | 1 903 |
| 2055 | 832 | 723 | 1 555 | 355 | 233 | 588 | 1 187 | 956 | 2 143 |
| 2060 | 940 | 829 | 1 769 | 392 | 265 | 657 | 1 332 | 1 094 | 2 426 |
Notes du tableau 55
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 56 | Partielle | Complète | TotalNote 1 du tableau 56 | Partielle | Complète | TotalNote 1 du tableau 56 | |
| 2025 | 25 | 18 | 44 | 5 | 3 | 8 | 30 | 21 | 51 |
| 2026 | 26 | 19 | 45 | 5 | 3 | 8 | 31 | 21 | 53 |
| 2027 | 27 | 19 | 46 | 5 | 3 | 8 | 32 | 22 | 54 |
| 2028 | 27 | 20 | 47 | 5 | 3 | 8 | 33 | 22 | 55 |
| 2029 | 28 | 20 | 48 | 5 | 3 | 8 | 33 | 23 | 56 |
| 2030 | 28 | 20 | 48 | 5 | 3 | 8 | 34 | 23 | 57 |
| 2031 | 28 | 20 | 48 | 5 | 3 | 8 | 34 | 23 | 57 |
| 2032 | 28 | 20 | 48 | 5 | 3 | 8 | 33 | 23 | 56 |
| 2033 | 28 | 20 | 47 | 5 | 3 | 8 | 33 | 23 | 56 |
| 2034 | 27 | 19 | 47 | 5 | 3 | 8 | 33 | 22 | 55 |
| 2035 | 27 | 19 | 46 | 5 | 3 | 8 | 32 | 22 | 54 |
| 2040 | 26 | 18 | 44 | 5 | 3 | 8 | 31 | 21 | 52 |
| 2045 | 26 | 18 | 44 | 5 | 3 | 8 | 31 | 20 | 51 |
| 2050 | 28 | 19 | 46 | 5 | 3 | 8 | 33 | 21 | 54 |
| 2055 | 28 | 20 | 48 | 5 | 3 | 8 | 34 | 23 | 57 |
| 2060 | 31 | 21 | 52 | 6 | 3 | 9 | 37 | 24 | 61 |
Notes du tableau 56
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 57 | Partielle | Complète | TotalNote 1 du tableau 57 | Partielle | Complète | TotalNote 1 du tableau 57 | |
| 2025 | 112 | 182 | 294 | 21 | 25 | 46 | 133 | 207 | 340 |
| 2026 | 117 | 191 | 309 | 22 | 26 | 48 | 140 | 217 | 356 |
| 2027 | 123 | 200 | 323 | 23 | 27 | 50 | 146 | 227 | 373 |
| 2028 | 129 | 209 | 338 | 24 | 28 | 52 | 153 | 236 | 389 |
| 2029 | 135 | 217 | 351 | 25 | 29 | 54 | 160 | 245 | 405 |
| 2030 | 139 | 224 | 363 | 26 | 29 | 55 | 164 | 253 | 417 |
| 2031 | 142 | 229 | 370 | 26 | 30 | 56 | 168 | 259 | 426 |
| 2032 | 143 | 232 | 375 | 26 | 30 | 56 | 169 | 262 | 431 |
| 2033 | 144 | 234 | 378 | 26 | 30 | 56 | 170 | 264 | 434 |
| 2034 | 144 | 235 | 379 | 26 | 30 | 56 | 170 | 265 | 435 |
| 2035 | 145 | 236 | 381 | 26 | 30 | 56 | 171 | 266 | 438 |
| 2040 | 152 | 247 | 398 | 28 | 31 | 59 | 179 | 278 | 457 |
| 2045 | 165 | 269 | 434 | 30 | 34 | 64 | 195 | 303 | 498 |
| 2050 | 189 | 312 | 501 | 35 | 39 | 74 | 224 | 351 | 575 |
| 2055 | 216 | 366 | 582 | 39 | 46 | 84 | 255 | 411 | 666 |
| 2060 | 249 | 435 | 683 | 44 | 53 | 97 | 292 | 488 | 780 |
Notes du tableau 57
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 58 | Partielle | Complète | TotalNote 1 du tableau 58 | Partielle | Complète | TotalNote 1 du tableau 58 | |
| 2025 | 10 | 1 | 10 | 56 | 3 | 59 | 66 | 4 | 70 |
| 2026 | 10 | 1 | 10 | 57 | 3 | 60 | 67 | 4 | 70 |
| 2027 | 10 | 1 | 11 | 57 | 3 | 60 | 67 | 4 | 71 |
| 2028 | 10 | 1 | 11 | 57 | 3 | 60 | 67 | 4 | 71 |
| 2029 | 10 | 1 | 11 | 57 | 3 | 60 | 68 | 3 | 71 |
| 2030 | 10 | -aucune donnée | 11 | 57 | 3 | 60 | 67 | 3 | 71 |
| 2031 | 10 | -aucune donnée | 10 | 57 | 3 | 59 | 66 | 3 | 70 |
| 2032 | 10 | -aucune donnée | 10 | 56 | 3 | 59 | 66 | 3 | 69 |
| 2033 | 10 | -aucune donnée | 10 | 55 | 3 | 58 | 64 | 3 | 68 |
| 2034 | 9 | -aucune donnée | 10 | 54 | 3 | 57 | 63 | 3 | 66 |
| 2035 | 9 | -aucune donnée | 10 | 53 | 3 | 56 | 62 | 3 | 65 |
| 2040 | 9 | -aucune donnée | 9 | 50 | 2 | 52 | 58 | 3 | 61 |
| 2045 | 9 | -aucune donnée | 9 | 48 | 2 | 51 | 57 | 3 | 60 |
| 2050 | 9 | -aucune donnée | 10 | 50 | 2 | 53 | 60 | 3 | 63 |
| 2055 | 9 | 1 | 10 | 52 | 3 | 54 | 61 | 3 | 64 |
| 2060 | 10 | 1 | 10 | 55 | 3 | 57 | 64 | 3 | 67 |
Notes du tableau 58
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 59 | Partielle | Complète | TotalNote 1 du tableau 59 | Partielle | Complète | TotalNote 1 du tableau 59 | |
| 2025 | 74 | 10 | 83 | 456 | 58 | 514 | 530 | 67 | 597 |
| 2026 | 75 | 10 | 85 | 467 | 58 | 526 | 543 | 68 | 611 |
| 2027 | 77 | 10 | 87 | 477 | 59 | 536 | 554 | 69 | 623 |
| 2028 | 78 | 10 | 87 | 485 | 59 | 544 | 563 | 69 | 632 |
| 2029 | 78 | 10 | 88 | 492 | 59 | 551 | 570 | 68 | 639 |
| 2030 | 78 | 10 | 88 | 497 | 58 | 554 | 575 | 68 | 643 |
| 2031 | 78 | 10 | 88 | 498 | 58 | 555 | 576 | 68 | 643 |
| 2032 | 78 | 10 | 88 | 497 | 58 | 555 | 575 | 68 | 642 |
| 2033 | 77 | 10 | 87 | 494 | 58 | 552 | 571 | 68 | 639 |
| 2034 | 76 | 10 | 86 | 489 | 58 | 548 | 566 | 68 | 634 |
| 2035 | 76 | 10 | 86 | 486 | 58 | 544 | 561 | 68 | 629 |
| 2040 | 75 | 11 | 86 | 479 | 59 | 538 | 554 | 70 | 624 |
| 2045 | 79 | 12 | 91 | 497 | 63 | 561 | 576 | 76 | 652 |
| 2050 | 86 | 14 | 100 | 541 | 69 | 610 | 627 | 83 | 710 |
| 2055 | 95 | 17 | 111 | 598 | 78 | 675 | 692 | 94 | 787 |
| 2060 | 102 | 18 | 120 | 659 | 84 | 743 | 761 | 102 | 864 |
Notes du tableau 59
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 60 | Partielle | Complète | TotalNote 1 du tableau 60 | Partielle | Complète | TotalNote 1 du tableau 60 | |
| 2025 | 8 | -aucune donnée | 8 | 42 | 2 | 44 | 50 | 2 | 52 |
| 2026 | 8 | -aucune donnée | 8 | 43 | 2 | 46 | 51 | 2 | 53 |
| 2027 | 8 | -aucune donnée | 8 | 44 | 2 | 46 | 52 | 2 | 54 |
| 2028 | 8 | -aucune donnée | 8 | 45 | 2 | 47 | 53 | 2 | 55 |
| 2029 | 8 | -aucune donnée | 8 | 46 | 2 | 48 | 54 | 2 | 56 |
| 2030 | 8 | -aucune donnée | 8 | 47 | 2 | 48 | 55 | 2 | 57 |
| 2031 | 8 | -aucune donnée | 8 | 47 | 2 | 48 | 55 | 2 | 57 |
| 2032 | 8 | -aucune donnée | 8 | 47 | 2 | 48 | 55 | 2 | 56 |
| 2033 | 8 | -aucune donnée | 8 | 46 | 2 | 47 | 54 | 2 | 56 |
| 2034 | 8 | -aucune donnée | 8 | 45 | 2 | 47 | 53 | 2 | 55 |
| 2035 | 8 | -aucune donnée | 8 | 45 | 2 | 46 | 52 | 2 | 54 |
| 2040 | 7 | -aucune donnée | 8 | 43 | 2 | 44 | 50 | 2 | 52 |
| 2045 | 7 | -aucune donnée | 8 | 42 | 2 | 44 | 50 | 2 | 51 |
| 2050 | 8 | -aucune donnée | 8 | 45 | 2 | 46 | 53 | 2 | 54 |
| 2055 | 8 | -aucune donnée | 8 | 47 | 2 | 48 | 55 | 2 | 57 |
| 2060 | 9 | -aucune donnée | 9 | 51 | 2 | 52 | 59 | 2 | 61 |
Notes du tableau 60
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 61 | Partielle | Complète | TotalNote 1 du tableau 61 | Partielle | Complète | TotalNote 1 du tableau 61 | |
| 2025 | 47 | 4 | 51 | 305 | 21 | 326 | 353 | 25 | 377 |
| 2026 | 49 | 4 | 53 | 320 | 22 | 342 | 369 | 25 | 395 |
| 2027 | 51 | 4 | 55 | 335 | 22 | 357 | 386 | 26 | 412 |
| 2028 | 53 | 4 | 57 | 349 | 23 | 372 | 402 | 27 | 428 |
| 2029 | 54 | 4 | 58 | 363 | 23 | 386 | 417 | 27 | 444 |
| 2030 | 56 | 4 | 60 | 373 | 24 | 397 | 429 | 28 | 457 |
| 2031 | 56 | 4 | 60 | 379 | 24 | 404 | 435 | 29 | 464 |
| 2032 | 56 | 4 | 60 | 382 | 25 | 407 | 438 | 29 | 467 |
| 2033 | 56 | 4 | 60 | 382 | 25 | 407 | 437 | 29 | 467 |
| 2034 | 56 | 4 | 60 | 381 | 26 | 406 | 436 | 30 | 466 |
| 2035 | 55 | 4 | 60 | 380 | 26 | 406 | 436 | 30 | 466 |
| 2040 | 56 | 4 | 60 | 385 | 27 | 412 | 440 | 32 | 472 |
| 2045 | 59 | 5 | 64 | 407 | 30 | 437 | 466 | 35 | 500 |
| 2050 | 65 | 6 | 71 | 456 | 34 | 490 | 522 | 39 | 561 |
| 2055 | 73 | 6 | 79 | 514 | 40 | 554 | 587 | 46 | 633 |
| 2060 | 82 | 7 | 89 | 584 | 47 | 631 | 666 | 54 | 720 |
Notes du tableau 61
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 62 | Partielle | Complète | TotalNote 1 du tableau 62 | Partielle | Complète | TotalNote 1 du tableau 62 | |
| 2025 | 2 | -aucune donnée | 3 | 14 | 2 | 16 | 16 | 2 | 18 |
| 2026 | 2 | -aucune donnée | 3 | 14 | 2 | 15 | 16 | 2 | 18 |
| 2027 | 2 | -aucune donnée | 3 | 13 | 2 | 14 | 15 | 2 | 17 |
| 2028 | 2 | -aucune donnée | 2 | 12 | 2 | 14 | 14 | 2 | 16 |
| 2029 | 2 | -aucune donnée | 2 | 11 | 1 | 13 | 13 | 2 | 15 |
| 2030 | 2 | -aucune donnée | 2 | 11 | 1 | 12 | 12 | 2 | 14 |
| 2031 | 2 | -aucune donnée | 2 | 10 | 1 | 11 | 12 | 2 | 13 |
| 2032 | 2 | -aucune donnée | 2 | 9 | 1 | 11 | 11 | 2 | 13 |
| 2033 | 2 | -aucune donnée | 2 | 9 | 1 | 10 | 11 | 1 | 12 |
| 2034 | 2 | -aucune donnée | 2 | 9 | 1 | 10 | 10 | 1 | 12 |
| 2035 | 2 | -aucune donnée | 2 | 8 | 1 | 9 | 10 | 1 | 11 |
| 2040 | 1 | -aucune donnée | 2 | 7 | 1 | 8 | 9 | 1 | 10 |
| 2045 | 1 | -aucune donnée | 2 | 6 | 1 | 7 | 8 | 1 | 9 |
| 2050 | 1 | -aucune donnée | 2 | 6 | 1 | 7 | 7 | 1 | 8 |
| 2055 | 1 | -aucune donnée | 2 | 5 | 1 | 6 | 6 | 1 | 7 |
| 2060 | 1 | -aucune donnée | 1 | 4 | 1 | 5 | 5 | 1 | 6 |
Notes du tableau 62
| |||||||||
| Année | Hommes Niveau de prestation : | Femmes Niveau de prestation : | Les deux sexes Niveau de prestation : | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Partielle | Complète | TotalNote 1 du tableau 63 | Partielle | Complète | TotalNote 1 du tableau 63 | Partielle | Complète | TotalNote 1 du tableau 63 | |
| 2025 | 26 | 6 | 32 | 151 | 37 | 188 | 177 | 43 | 220 |
| 2026 | 26 | 6 | 32 | 147 | 37 | 184 | 173 | 43 | 216 |
| 2027 | 26 | 6 | 32 | 142 | 37 | 179 | 168 | 43 | 211 |
| 2028 | 25 | 6 | 31 | 136 | 36 | 172 | 161 | 42 | 203 |
| 2029 | 24 | 6 | 30 | 130 | 36 | 165 | 153 | 41 | 195 |
| 2030 | 23 | 6 | 28 | 123 | 34 | 157 | 146 | 40 | 186 |
| 2031 | 22 | 6 | 28 | 118 | 33 | 152 | 140 | 39 | 179 |
| 2032 | 22 | 6 | 27 | 115 | 33 | 148 | 137 | 39 | 176 |
| 2033 | 21 | 6 | 27 | 112 | 33 | 145 | 133 | 39 | 172 |
| 2034 | 21 | 6 | 27 | 109 | 33 | 141 | 130 | 38 | 168 |
| 2035 | 20 | 6 | 26 | 105 | 32 | 137 | 126 | 38 | 164 |
| 2040 | 19 | 7 | 26 | 94 | 32 | 126 | 113 | 38 | 152 |
| 2045 | 20 | 8 | 28 | 91 | 34 | 124 | 111 | 41 | 152 |
| 2050 | 20 | 9 | 29 | 85 | 35 | 120 | 105 | 44 | 149 |
| 2055 | 22 | 10 | 32 | 84 | 38 | 122 | 106 | 48 | 154 |
| 2060 | 20 | 11 | 31 | 75 | 37 | 113 | 96 | 48 | 144 |
Notes du tableau 63
| |||||||||