

Observations tirées des relevés sur les risques climatiques de 2026
Avant-propos du surintendant
L'an dernier, nous nous sommes concentrés sur la constitution de l'ensemble de données. Cette année, nous commençons à en tirer des enseignements.
Les risques climatiques figurent parmi les risques qui pourraient avoir le plus de conséquences pour le système financier canadien. Pour un organisme de réglementation prudentielle, les questions qui se posent sont d'ordre pratique : où les risques climatiques créent-ils des vulnérabilités pour les institutions financières, comment ces risques peuvent-ils circuler au sein du système financier, et que pouvons-nous faire pour renforcer la résilience du système avant qu'ils ne se matérialisent? Pour mieux comprendre ces risques, en 2024, le Bureau du surintendant des institutions financières (BSIF), la Banque du Canada et la Société d'assurance-dépôts du Canada (SADC) ont mis en place les relevés sur les risques climatiques (RRC).
Le premier cycle de production des RRC, en 2025, nous a permis de bénéficier d'un atout dont nous ne disposions pas auparavant : une base commune de déclaration parmi les plus grandes institutions du Canada. Cette année, la production des relevés a été étendue à un éventail beaucoup plus large d'institutions financières fédérales (les « institutions »), ce qui permet d'obtenir une vue plus complète des expositions financières en lien avec les changements climatiques.
Le présent rapport montre que l'utilité des RRC va bien au-delà de la collecte de données. Pour la première fois, nous avons combiné les expositions déclarées avec des ensembles de données externes sur les aléas climatiques afin d'examiner les points de convergence entre les expositions financières et les aléas physiques. Bien qu'aucun indicateur ne permette à lui seul de brosser un tableau complet de la situation, l'analyse combinée des différents indicateurs aide à cerner les canaux de transmission et les nouvelles sources de préoccupation. Cette approche met en lumière des vulnérabilités potentielles qui pourraient justifier une surveillance plus étroite.
La qualité des données demeure essentielle à ces travaux, et nous sommes donc prudents quant aux enseignements que nous pouvons tirer des données, à ce stade. Bien que d'importantes défis subsistent, chaque cycle de production des relevés permet de renforcer la cohérence, la couverture et l'utilité des informations dont disposent les surveillants et les institutions.
Ce rapport représente une transition importante. En effet, si le premier cycle de production des relevés était axé sur l'évaluation, le deuxième marque le début d'un travail de traduction des données tirées de cette évaluation en observations prudentielles. De fait, nous disposons désormais d'une assise, et la tâche qui nous attend consistera à améliorer la qualité des données afin de mieux comprendre les risques, d'affiner notre jugement en tant que surveillants et de renforcer la résilience du système financier canadien.
Sommaire – Ce que nous enseignent les relevés de 2026
Le cycle de production des RRC de 2026 élargit la couverture à l'échelle du système financier fédéral canadien et marque un virage entre collecte et analyse de données.
Risque physique : déterminer les points de convergence entre expositions et aléas
Les expositions aux risques physiques demeurent concentrées dans certaines régions et certains portefeuilles, et à l'égard de certains aléas climatiques. Pour la première fois, nous avons combiné les expositions financières déclarées avec des données externes sur les aléas provenant de MSCI, de Ressources naturelles Canada (RNCan) et d'Environnement et Changement climatique Canada (ECCC)Note de bas de page 1. Cette analyse a révélé des profils de concentration différents pour les expositions aux inondations et aux feux de forêt. Il en ressort par ailleurs que l'immobilier résidentiel représente l'exposition la plus importante dans les zones présentant un risque d'aléa élevé et qu'il constitue un canal de transmission clé à l'échelle du système financier. La superposition des données sur les aléas offre un éclairage sur le risque physique. Les sinistres et les pertes modélisées offrent des éclairages complémentaires qui aident à cerner les concentrations et les vulnérabilités potentielles.
Risque de transition : qui dit indicateurs multiples dit enseignements différents
Les expositions aux secteurs vulnérables au risque de transition (SVRT) demeurent également concentréesNote de bas de page 2. Les institutions de dépôt (ID) ont déclaré des expositions aux SVRT et des émissions financées plus importantes en valeur absolue. Les assureurs ont quant à eux déclaré des expositions aux SVRT représentant une plus grande proportion de leurs portefeuilles et des échéances nettement plus longues. Ces différences sont importantes, car aucun indicateur ne permet à lui seul d'évaluer le risque de transition. En effet, les enseignements que nous tirons des expositions ne sont pas les mêmes que ceux que nous tirons des émissions financées ou de l'intensité des émissions. Les échéances, quant à elles, ajoutent une dimension temporelle. Enfin, la qualité des données nous indique le niveau de confiance que nous devons accorder au tableau qui se dessine. Par conséquent, c'est en examinant l'ensemble de ces indicateurs combinés que l'on peut en tirer une valeur prudentielle.
L'importance des connexions
L'un des enseignements qui se dégagent des relevés de 2026 est qu'il ne faut pas examiner les risques climatiques de manière isolée. L'immobilier résidentiel illustre bien pourquoi cette approche est inadaptée : ménages, prêteurs et assureurs sont interconnectés. De fait, un aléa physique peut influer à la fois sur la valeur des biens immobiliers, la situation financière des ménages, les risques de crédit des prêteurs, et les demandes de règlement présentées aux assureurs. La disponibilité et l'abordabilité de l'assurance, et les garanties offertes, peuvent influer sur ces canaux de transmission. Bien qu'aucun indicateur ne permette à lui seul de brosser un tableau complet de la situation, leur analyse combinée aide à cerner les concentrations, les canaux de transmission et les nouvelles sources de préoccupation.
Ce que nous enseignent, et ce que ne nous enseignent pas, les RRC
Les RRC n'offrent pas de prévisions des pertes futures. Ils permettent de déterminer où les facteurs de risque liés aux changements climatiques recoupent les expositions financières, les sinistres et les pertes modélisées, et ainsi de mettre en évidence les aspects qui pourraient nécessiter une analyse plus approfondie. À mesure que l'ensemble de données s'enrichira et que l'analyse gagnera en maturité, les RRC continueront de traduire les données sur les risques climatiques en indications utiles à des fins prudentielles.
Table des matières
- Avant-propos du surintendant
- 1. Mise à profit du cycle de production des RRC de 2025
- 2. Risque physique – quand expositions et aléas physiques se recoupent
- 2.1 Les expositions aux risques physiques demeurent concentrées
- 2.2 La superposition des données sur les aléas fait ressortir différents profils de risque
- 2.3 L'immobilier résidentiel relie plusieurs canaux de risque
- 2.4 Les sinistres et les pertes modélisées offrent des perspectives complémentaires
- 2.5 Mise en contexte des indicateurs
- 3. Risque de transition – exposition à une économie en mutation
- 4. Observations prudentielles et prochaines étapes
1. Mise à profit du cycle de production des RRC de 2025
Les risques financiers en lien avec les changements climatiques découlent des aléas physiques et de la transition vers une économie à faibles émissions (voir l'encadré 1).
Le premier cycle de production des RRC, en 2025, a permis d'établir une base commune pour la collecte d'informations sur les expositions aux risques climatiques, les émissions et les pertes assurées, à l'échelle des plus grandes institutions du Canada. L'analyse des premiers RRC nous a permis de cerner des défis liés aux informations géographiques, à la classification sectorielle, à la qualité des données sous-jacentes et à l'uniformité des déclarations.
Le cycle de production de 2026 met à profit les enseignements tirés du cycle précédent, tout en élargissant considérablement l'éventail des institutions qui produisent les relevés. Au total, 271 institutions ont produit les RRC en 2026, soit 89 institutions de dépôt (ID) et 182 assureurs, comparativement à 10 institutions seulement lors du premier cycle. Le présent rapport porte sur un sous-ensemble de 28 institutions déclarantes, soit 11 ID et 17 assureurs, qui représentent plus de 90 % de l'encours total déclaré et 60 % de la valeur totale assurée (VTA).
Cette participation accrue permet d'obtenir une meilleure idée des expositions aux risques climatiques à l'échelle du système financier fédéral canadien. Les comparaisons entre les cycles de production doivent néanmoins tenir compte des changements apportés à la couverture, aux exigences de déclaration et aux méthodes, ainsi que de l'évolution de la qualité des données sous-jacentes. Les enseignements tirés du deuxième cycle de production continuent d'orienter les améliorations à apporter aux processus de déclaration et à la qualité des données (voir un résumé des leçons tirées du deuxième cycle à l'annexe A).
L'ensemble de données élargi permet d'effectuer une analyse plus détaillée des expositions aux risques climatiques à l'échelle du système financier. S'agissant du risque physique, nous avons superposé des données externes sur les aléas climatiques, notamment celles de MSCI, de RNCan et d'ECCC, aux expositions déclarées en 2026 afin de déterminer où les expositions coïncident avec 2 aléas physiques : les inondations et les feux de forêt. S'agissant du risque de transition, nous avons examiné les expositions en parallèle avec les émissions financées, l'intensité des émissions, les échéances et la qualité des données sous-jacentes. Ensemble, les informations recueillies au moyen des RRC offrent des éclairages complémentaires sur les concentrations, les vulnérabilités potentielles et la résilience du système financier.
Les sections qui suivent présentent nos observations de façon plus détaillée.
Encadré 1 : Comment les risques climatiques se traduisent par des risques financiers
Les répercussions financières liées aux changements climatiques découlent rarement de la seule occurrence d'un événement. Elles dépendent également des expositions financières, des vulnérabilités et des mesures d'atténuation du risque.
La transmission des risques climatiques dépend de plusieurs éléments interreliés :
- les facteurs de risque liés aux changements climatiques, notamment les aléas physiques ou les évolutions liées à la transition
- les expositions financières, notamment les prêts, les placements, les biens assurés et les autres activités financières
- les vulnérabilités et les mesures d'atténuation du risque, notamment la résilience des actifs, les caractéristiques des contreparties, l'assurance, la réassurance et les mesures d'adaptation
- les répercussions financières, notamment les pertes de crédit, les sinistres, les pertes de marché et les variations de la valeur des actifs
- l'importance sur le plan prudentiel, notamment les répercussions potentielles sur les fonds propres, la liquidité, les bénéfices et la résilience financière
Comment les RRC nous aident à mieux comprendre les risques financiers en lien avec les changements climatiques
Les surveillants et les institutions financières ne disposent pas toujours d'informations uniformes et comparables à l'échelle du système financier sur les expositions, les vulnérabilités et les indicateurs de risque en lien avec les changements climatiques. Les RRC contribuent à combler cette lacune grâce à des définitions et à des exigences de déclaration communes.
Dans le cas du risque physique, les RRC fournissent des informations sur les expositions, les sinistres, la réassurance et les pertes modélisées. Lorsqu'elles sont combinées avec des données externes sur les aléas, ces informations nous permettent de déterminer où les expositions coïncident avec des aléas physiques. Dans le cas du risque de transition, les RRC fournissent des informations sur les expositions sectorielles, les émissions financées, l'intensité des émissions, les échéances et la qualité des données sous-jacentes.
Ensemble, les données recueillies au moyen des RRC nous aident à cerner les concentrations, à mieux comprendre les vulnérabilités potentielles, à comparer les tendances à l'échelle du système financier et à orienter les activités de surveillance vers les aspects qui pourraient nécessiter une analyse plus approfondie. Nous n'estimons pas les pertes attendues à partir des données contenues dans les RRC. Ces données nous aident plutôt à comprendre comment les facteurs de risque liés au climat pourraient se traduire par des risques financiers importants sur le plan prudentiel et contribuent à une évaluation plus globale de la résilience du système financier.
2. Risque physique – quand expositions et aléas physiques se recoupent
Dans la présente section, nous examinons où se concentrent les expositions, où elles se recoupent avec les risques d'inondation et de feu de forêt, et ce que révèlent les sinistres et les pertes modélisées pour les différents périls physiques.
2.1 Les expositions aux risques physiques demeurent concentrées
Les expositions des ID demeurent concentrées sur le plan géographique et par catégorie d'actifs. Les ID ont déclaré environ 5 400 milliards de dollars d'encours dans les catégories d'actifs visées par le cycle de production de 2026. Les expositions étaient concentrées dans les plus grands marchés provinciaux du Canada : l'Ontario représentait environ 1 500 milliards de dollars, soit 28 % de l'exposition totale, suivi de la Colombie-Britannique (517 milliards), du Québec (457 milliards) et de l'Alberta (339 milliards). La figure 2.1 présente les expositions des ID par province et territoire.
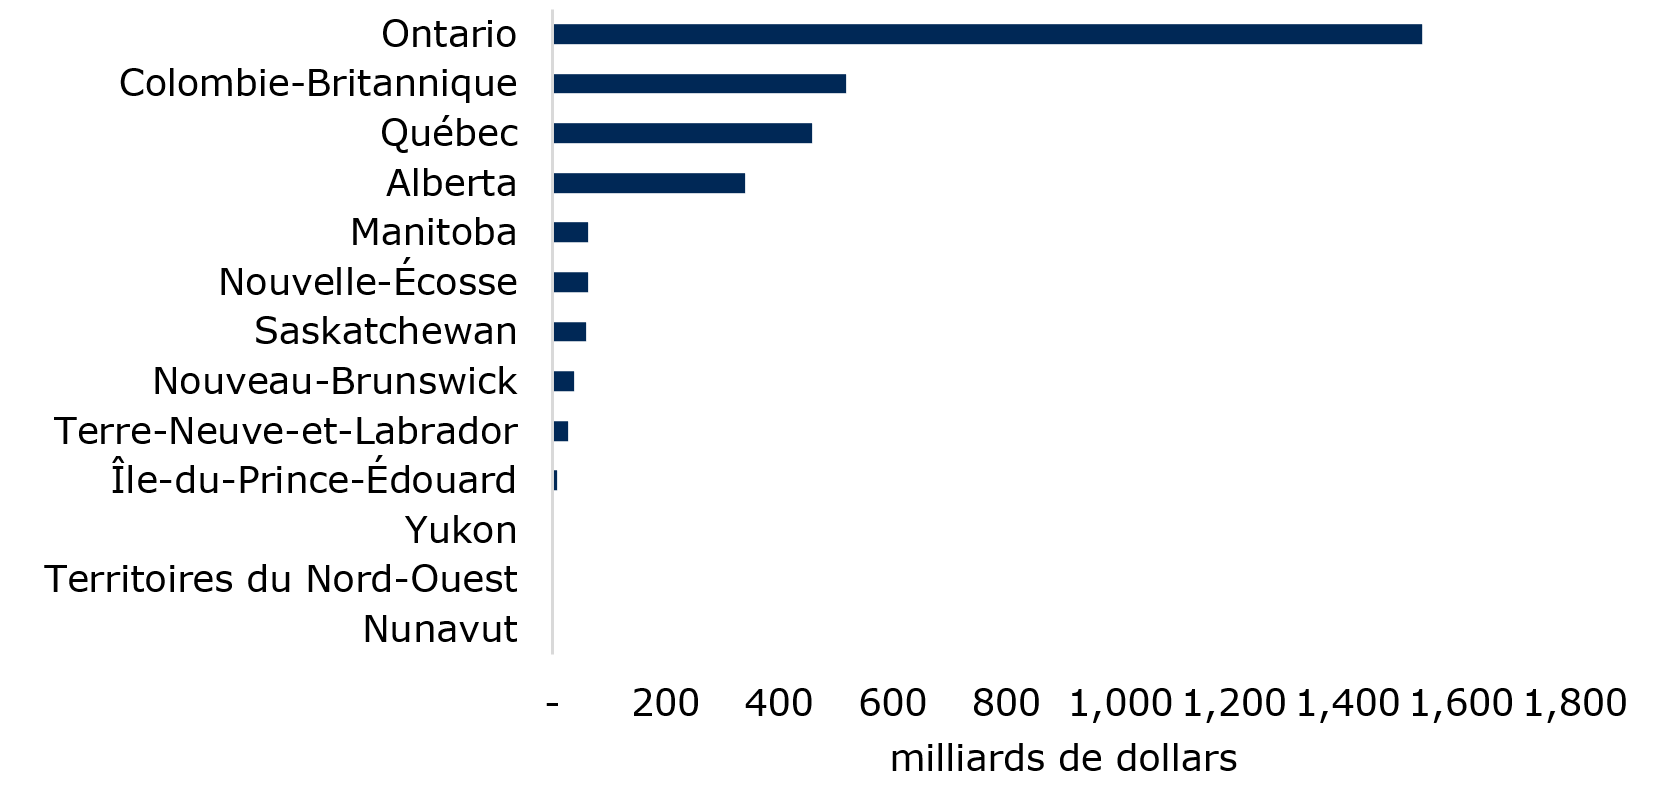
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (DC1).
Version texte
| Province ou territoire | Exposition bancaire (en milliards de dollars) |
|---|---|
| Nunavut | 0,9 |
| Territoires du Nord-Ouest | 2,3 |
| Yukon | 0,7 |
| Île-du-Prince-Édouard | 8,6 |
| Terre-Neuve-et-Labrador | 28,6 |
| Nouveau-Brunswick | 39,0 |
| Saskatchewan | 59,6 |
| Nouvelle-Écosse | 62,6 |
| Manitoba | 63,6 |
| Alberta | 339,2 |
| Québec | 456,7 |
| Colombie-Britannique | 516,9 |
| Ontario | 1 531,1 |
Une tendance similaire ressort des données fournies par les assureurs. Ces derniers ont déclaré une VTANote de bas de page 3 d'environ 12 000 milliards de dollars, dont environ 5 400 milliards en Ontario. Le Québec, la Colombie-Britannique et l'Alberta représentaient chacune environ 1 700 à 1 800 milliards de dollars. Dans l'ensemble, ces résultats mettent en évidence d'importantes concentrations des expositions des ID et des assureurs dans les principaux centres économiques et démographiques du Canada. La figure 2.2 présente la VTA des assureurs par province et territoire.
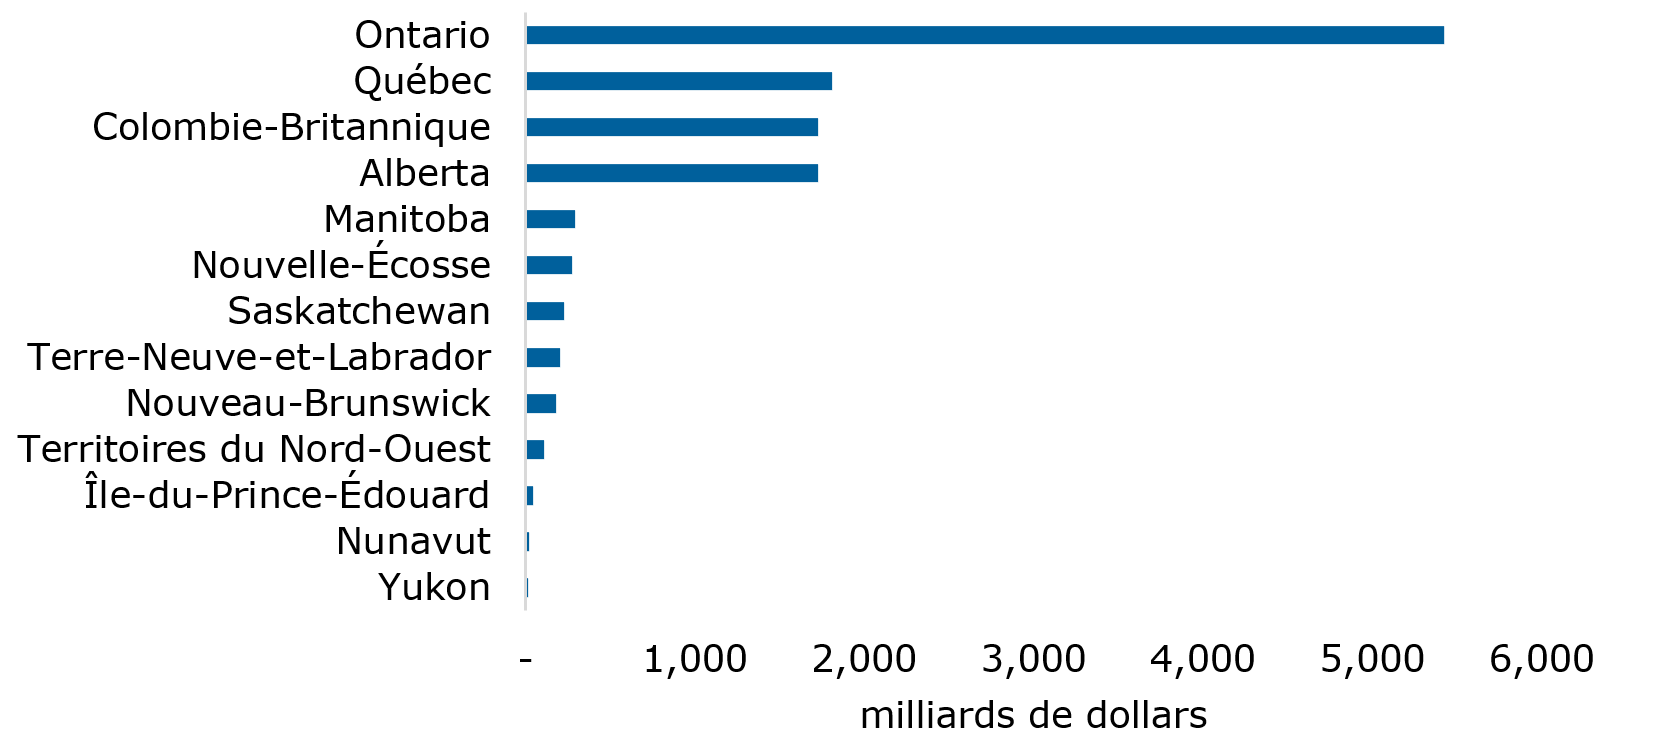
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (IC1).
Version texte
| Province ou territoire | Valeur totale assurée (en milliards de dollars) |
|---|---|
| Yukon | 16,36 |
| Nunavut | 21,15 |
| Prince Edward Island | 43,54 |
| Northwest Territories | 112,83 |
| New Brunswick | 179,97 |
| Newfoundland and Labrador | 201,85 |
| Saskatchewan | 227,04 |
| Nova Scotia | 275,05 |
| Manitoba | 293,71 |
| Alberta | 1 729,95 |
| British Columbia | 1 730,17 |
| Québec | 1 811,38 |
| Ontario | 5,425,96 |
La concentration géographique constitue un important point de départ pour l'analyse. Toutefois, l'emplacement ne permet pas à lui seul de déterminer le risque physique. Les expositions doivent être examinées en parallèle avec les aléas climatiques auxquels elles pourraient être exposées.
2.2 La superposition des données sur les aléas fait ressortir différents profils de risque
Afin de mieux comprendre les concentrations de risques physiques, nous superposons des données sur les risques d'inondation et de feu de forêt provenant de MSCI, de RNCan et d'ECCC aux données sur les expositions des ID.
Cette analyse met en évidence la variation des concentrations selon l'aléa, le domaine de risque et la région géographique (voir la figure 2.3). De fait, on a pu faire correspondre environ 3 000 milliards de dollars d'expositions d'ID avec des ensembles de données de MSCI, de RNCan et d'ECCC en utilisant la région de tri d'acheminement (RTA). Environ 22 % des expositions ainsi mises en correspondance se situaient dans des zones présentant un risque d'inondation pluviale élevé ou très élevéNote de bas de page 4. À titre de comparaison, 12 % se situaient dans des zones présentant un risque de feu de forêt élevé ou très élevéNote de bas de page 5. Cependant, le résultat n'est pas le même lorsqu'on inclut les zones présentant un risque d'aléa modéré. Les expositions aux feux de forêt et aux inondations pluviales représentaient respectivement 62 % et 48 % des expositions mises en correspondance. Ces résultats montrent que la proportion des expositions considérées comme étant à risque varie selon les catégories de risque prises en compte dans l'analyseNote de bas de page 6.
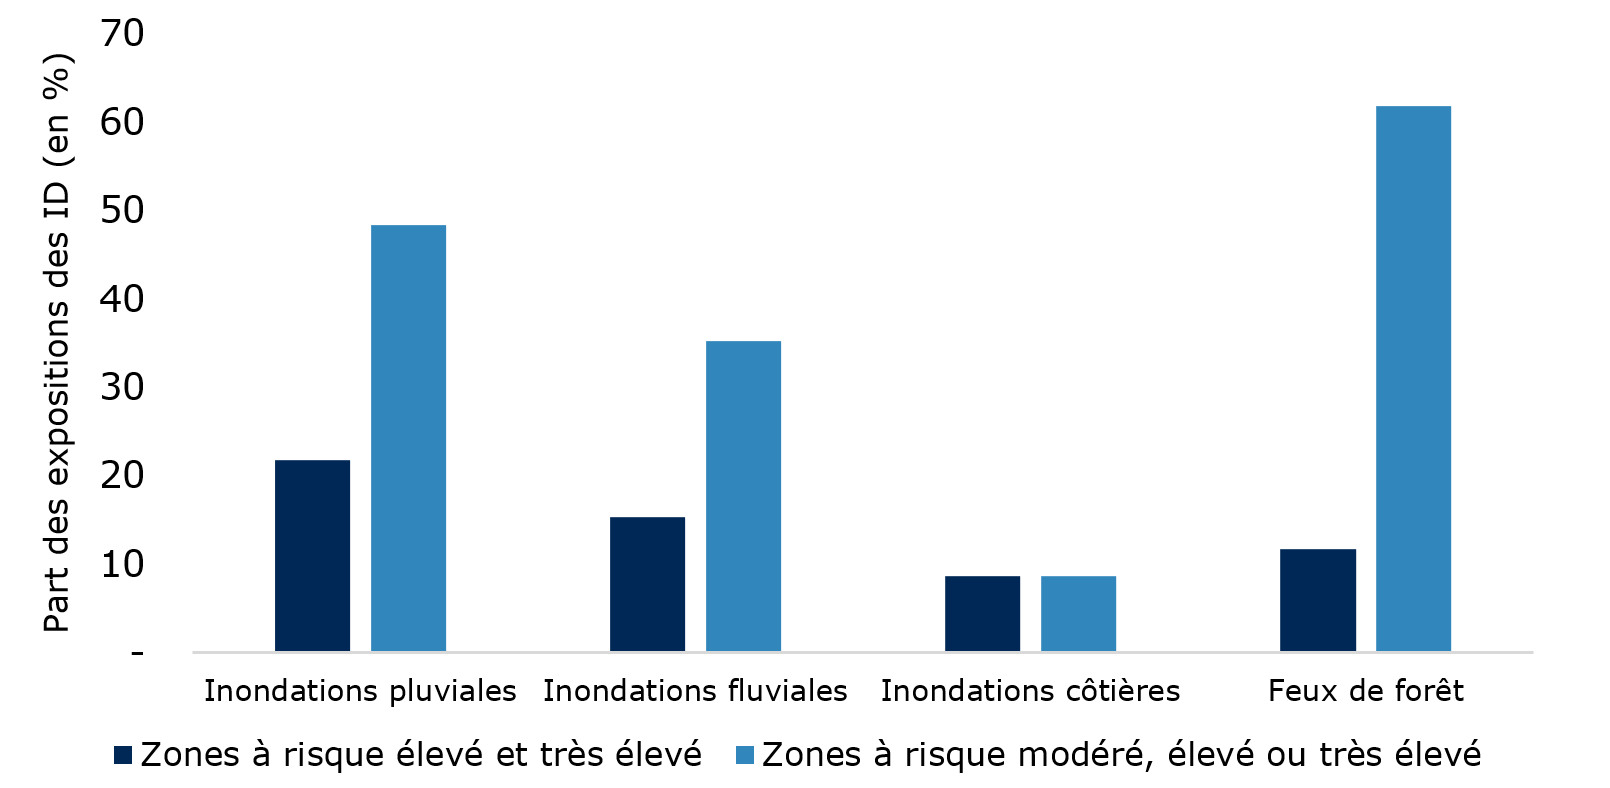
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (DC1) et les ensembles de données de MSCI, de RNCan et d'ECCC. Selon des scénarios climatiques de 2050. Le risque d'inondation est fondé sur la perte annuelle moyenne. Le risque de feu de forêt est fondé sur l'indice de combustible disponible (ICD) et sur les données cartographiques afférentes aux milieux périurbains de RNCan.
Version texte
| aucune donnée disponible | Inondations pluviales | Inondations fluviales | Inondations côtières | Feux de forêt |
|---|---|---|---|---|
| Zones à risque élevé et très élevé | 21,80 | 15,30 | 8,60 | 11,70 |
| Zones à risque modéré, élevé ou très élevé | 48,30 | 35,20 | 8,60 | 61,80 |
Les concentrations géographiques variaient également selon l'aléa (voir la figure 2.4) :
- La Colombie-Britannique affichait dans l'ensemble la plus forte exposition dans des zones présentant un risque d'aléa élevé ou très élevé, principalement en raison des feux de forêt.
- Le Québec et l'Ontario affichaient les plus fortes concentrations d'expositions aux inondations pluviales.
- L'Alberta affichait une exposition importante tant aux inondations pluviales qu'aux inondations fluviales.
- Dans l'ensemble, la concentration géographique des expositions variait considérablement selon l'aléa et la province.
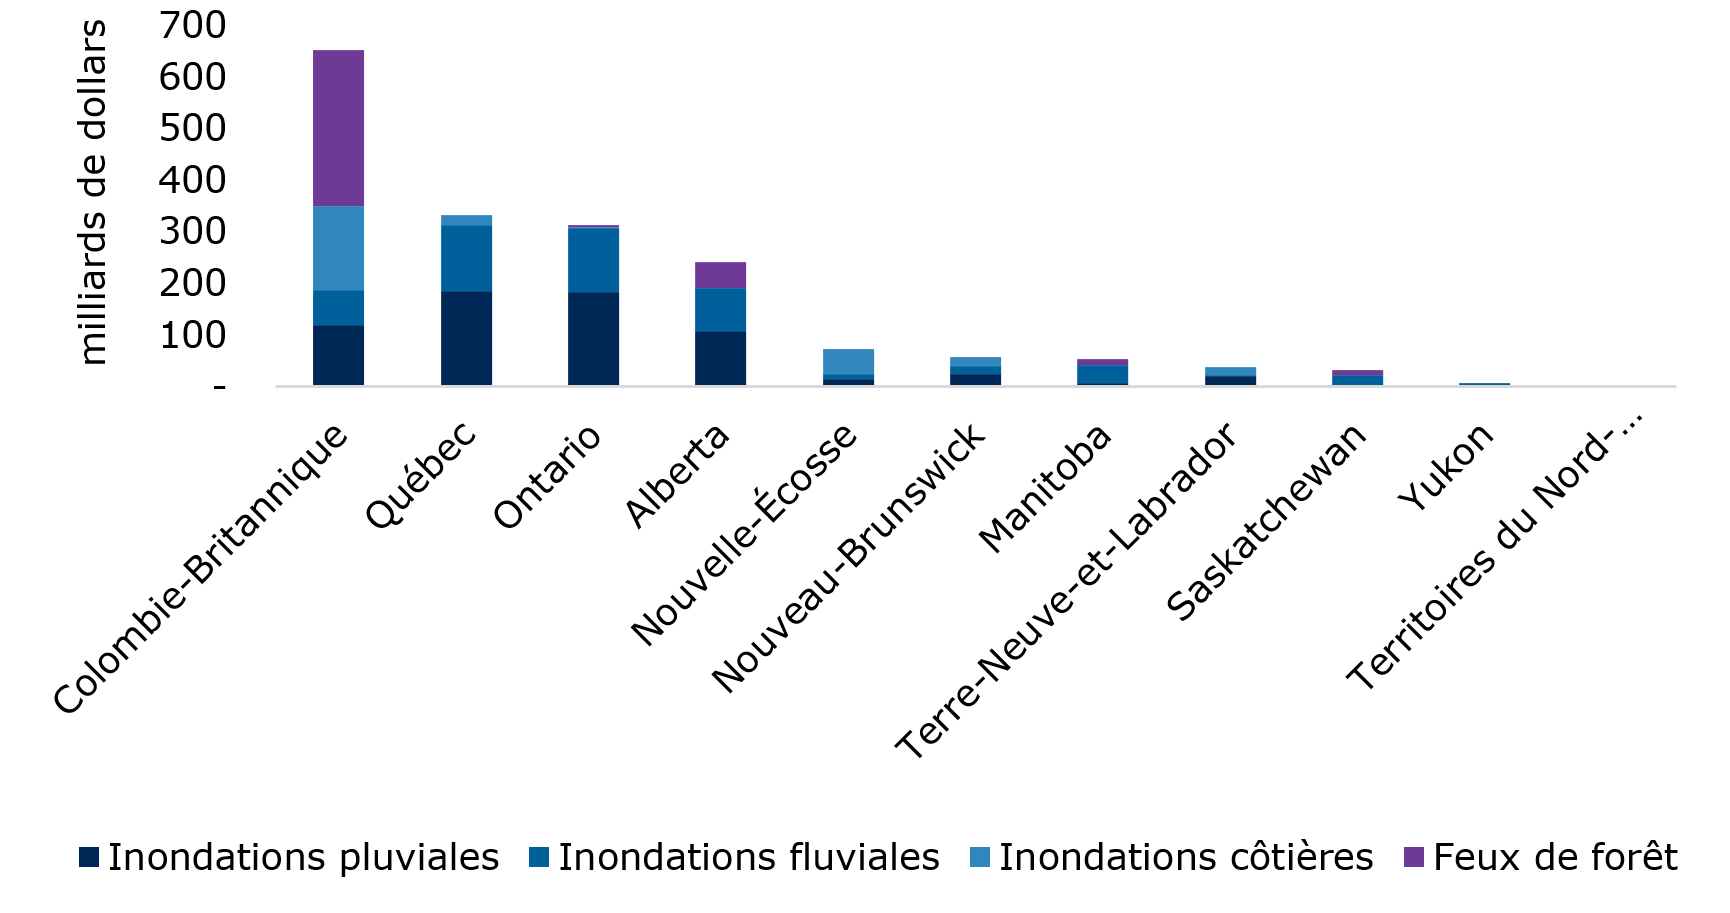
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (DC1) et les ensembles de données de MSCI, de RNCan et d'ECCC. Selon des scénarios climatiques de 2050. Le risque d'inondation est fondé sur la perte annuelle moyenne. Le risque de feu de forêt est fondé sur l'indice de combustible disponible (ICD) et sur les données cartographiques afférentes aux milieux périurbains de RNCan.
Version texte
| aucune donnée disponible | Inondations pluviales | Inondations fluviales | Inondations côtières | Feux de forêt |
|---|---|---|---|---|
| Colombie-Britannique | 117,91 | 69,69 | 162,12 | 302,70 |
| Québec | 184,74 | 127,80 | 20,59 | aucune donnée disponible - |
| Ontario | 182,61 | 125,37 | 1,03 | 3,90 |
| Alberta | 106,83 | 83,90 | aucune donnée disponible - | 49,60 |
| Nouvelle-Écosse | 14,44 | 8,53 | 49,85 | aucune donnée disponible - |
| Nouveau-Brunswick | 23,95 | 15,71 | 16,63 | aucune donnée disponible - |
| Manitoba | 5,29 | 35,71 | 0,39 | 11,40 |
| Terre-Neuve-et-Labrador | 19,19 | 2,21 | 15,56 | aucune donnée disponible - |
| Saskatchewan | 2,69 | 19,16 | aucune donnée disponible - | 10,40 |
| Yukon | 3,19 | 3,19 | aucune donnée disponible - | aucune donnée disponible - |
| Territoires du Nord-Ouest | aucune donnée disponible - | aucune donnée disponible - | aucune donnée disponible - | 0,70 |
Les résultats ci-dessus montrent que les concentrations de risques physiques varient selon les aléas et les régions. Le fait de comprendre ces différences peut aider à cerner les vulnérabilités potentielles et à orienter une analyse plus approfondie.
2.3 L'immobilier résidentiel relie plusieurs canaux de risque
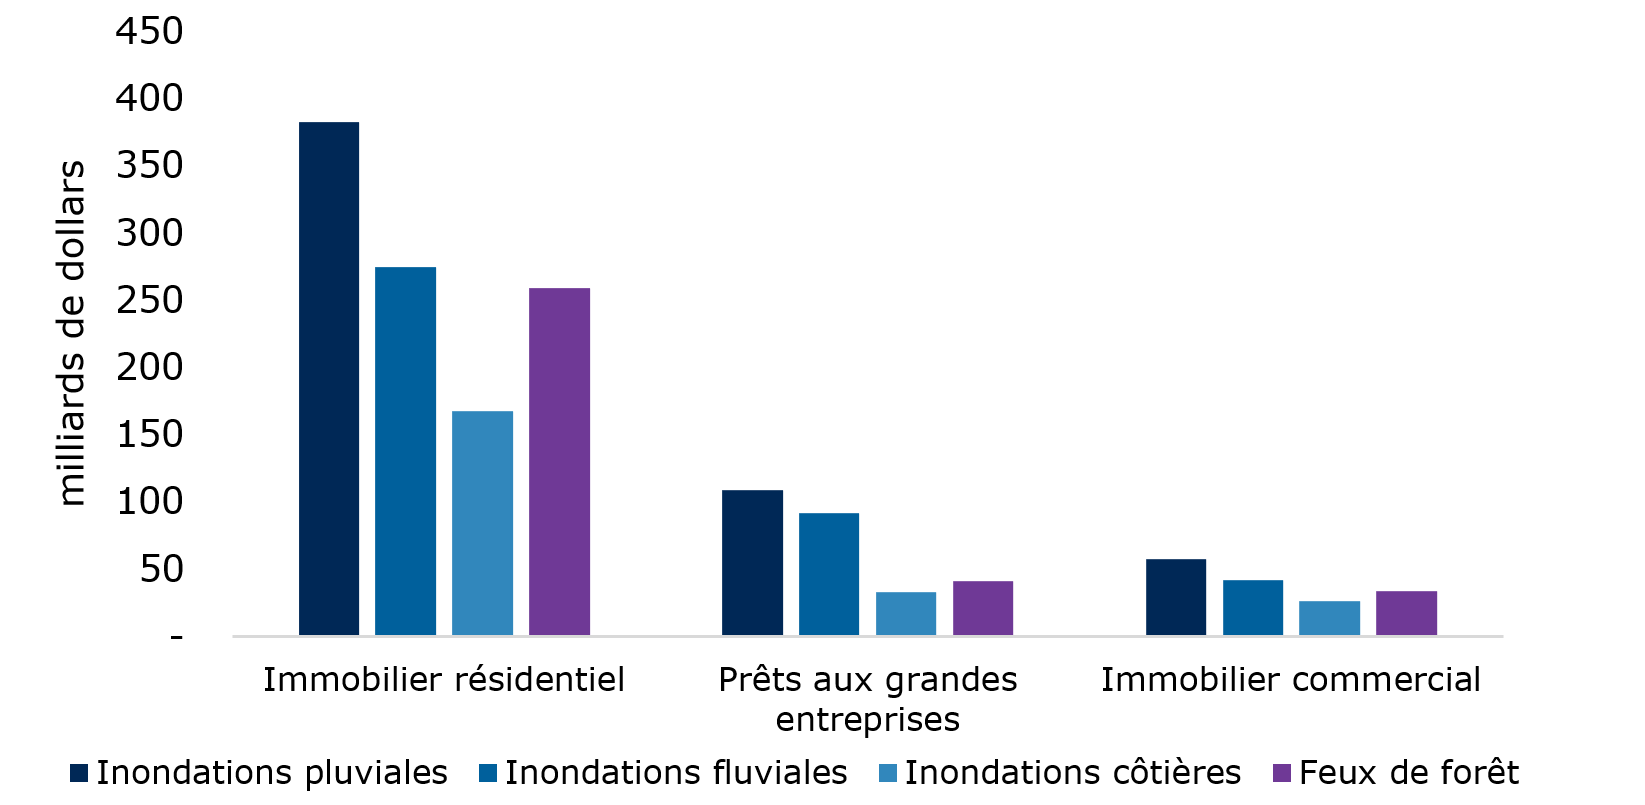
L'immobilier résidentiel représentait l'exposition des ID la plus importante dans les zones présentant un risque d'aléa élevé ou très élevé, et ce, pour tous les aléas examinés. Sur l'ensemble des expositions des ID dans les zones présentant un risque élevé ou très élevé, l'immobilier résidentiel représentait 58 % des expositions dans le cas des inondations pluviales, 56 % dans le cas des inondations fluviales, 63 % pour les inondations côtières et 68 % pour les feux de forêt. Les prêts aux grandes entreprises et l'immobilier commercial représentaient également des expositions importantes, même si leur importance relative variait selon l'aléa (voir la figure 2.5).
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (DC1) et les ensembles de données de MSCI, de RNCan et d'ECCC. Selon des scénarios climatiques de 2050. Le risque d'inondation est fondé sur la perte annuelle moyenne. Le risque de feu de forêt est fondé sur l'indice de combustible disponible (ICD) et sur les données cartographiques afférentes aux milieux périurbains de RNCan.
Version texte
| aucune donnée disponible | Immobilier résidentiel | Prêts aux grandes entreprises | Immobilier commercial |
|---|---|---|---|
| Inondations pluviales | 382,4 | 108,52 | 57,55 |
| Inondations fluviales | 274,56 | 91,2 | 41,39 |
| Inondations côtières | 167,19 | 32,42 | 25,94 |
| Feux de forêt | 258,8 | 40,7 | 33,4 |
L'ampleur des expositions sur immobilier résidentiel illustre bien la manière dont le risque physique peut se traduire par un risque financier. Les dommages causés aux biens immobiliers résidentiels peuvent avoir des répercussions sur les ménages, les garanties hypothécaires, les demandes d'indemnisation, les coûts de reconstruction ainsi que sur la disponibilité et l'abordabilité de l'assurance. Voilà pourquoi l'immobilier résidentiel est un bon exemple de la manière dont un événement physique grave pourrait toucher simultanément plusieurs composantes du système financier.
L'immobilier commercial et les prêts aux grandes entreprises représentent également des expositions importantes. Toutefois, leurs répercussions financières potentielles sont plus hétérogènes, puisqu'elles dépendent des activités des entreprises, des caractéristiques des biens immobiliers, des chaînes d'approvisionnement, des dispositifs de continuité des activités et de la couverture d'assurance.
2.4 Les sinistres et les pertes modélisées offrent des perspectives complémentaires
Les données d'assurance apportent un éclairage supplémentaire sur le risque physique grâce à l'historique des pertes et aux estimations des sinistres maximaux probables (SMP)Note de bas de page 7. Les données sur les sinistres fournissent de l'information sur les pertes qui se sont déjà produites, tandis que les estimations des SMP offrent une perspective prospective des pertes potentielles découlant d'événements graves. Ensemble, ces données complémentent l'analyse des expositions aux aléas physiques en fournissant de l'information sur leurs conséquences financières.
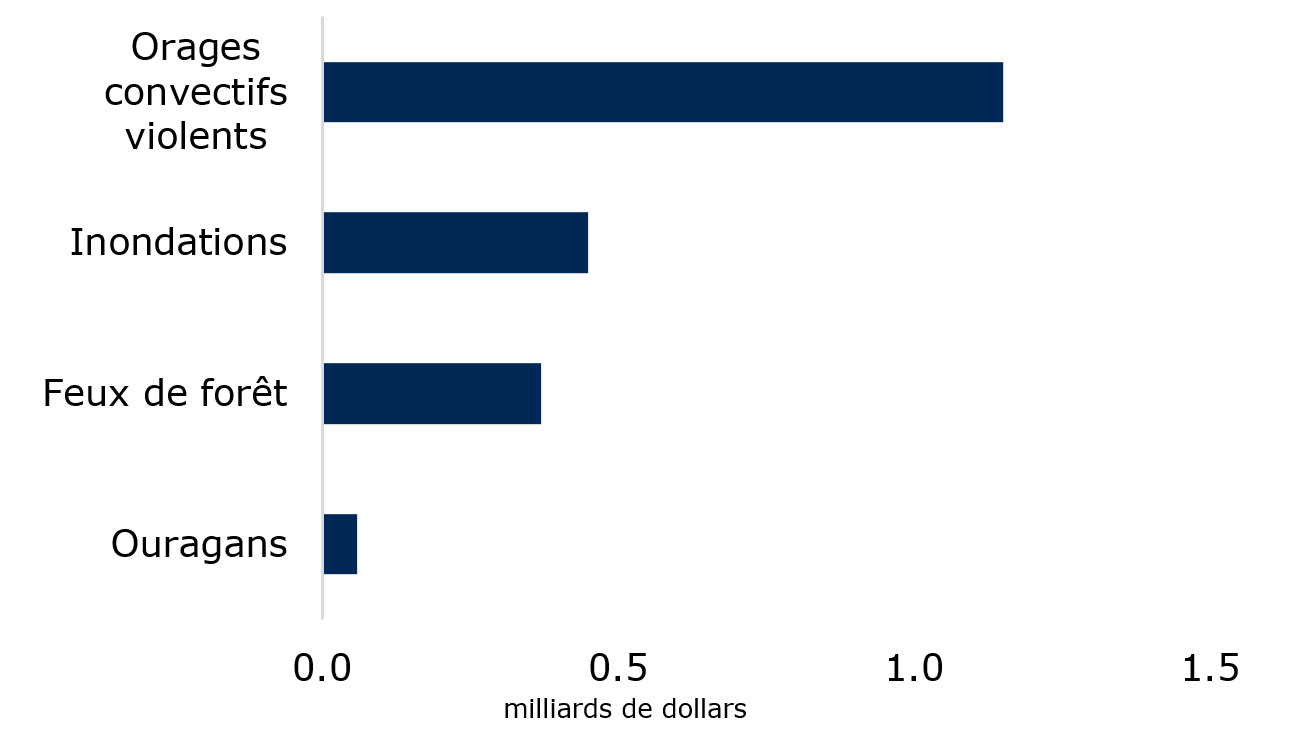
Les profils en matière de sinistres variaient selon le péril. Les orages convectifs violents ont occasionné le montant le plus élevé de sinistres déclarés au cours de l'année (voir la figure 2.6). Les inondations ont donné lieu à environ 16 400 sinistres, pour un montant moyen d'environ 27 000 $ par sinistre réglé, tandis que les feux de forêt ont donné lieu à environ 2 300 sinistres, pour un montant moyen d'environ 159 000 $ par sinistre réglé, soit près de 6 fois le montant moyen d'un sinistre attribuable à une inondation.
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (IC1).
Version texte
| Péril | Indemnités versées (en milliards de dollars) |
|---|---|
| Ouragans | 0,1 |
| Feux de forêt | 0,4 |
| Inondations | 0,5 |
| Orages convectifs violents | 1,2 |
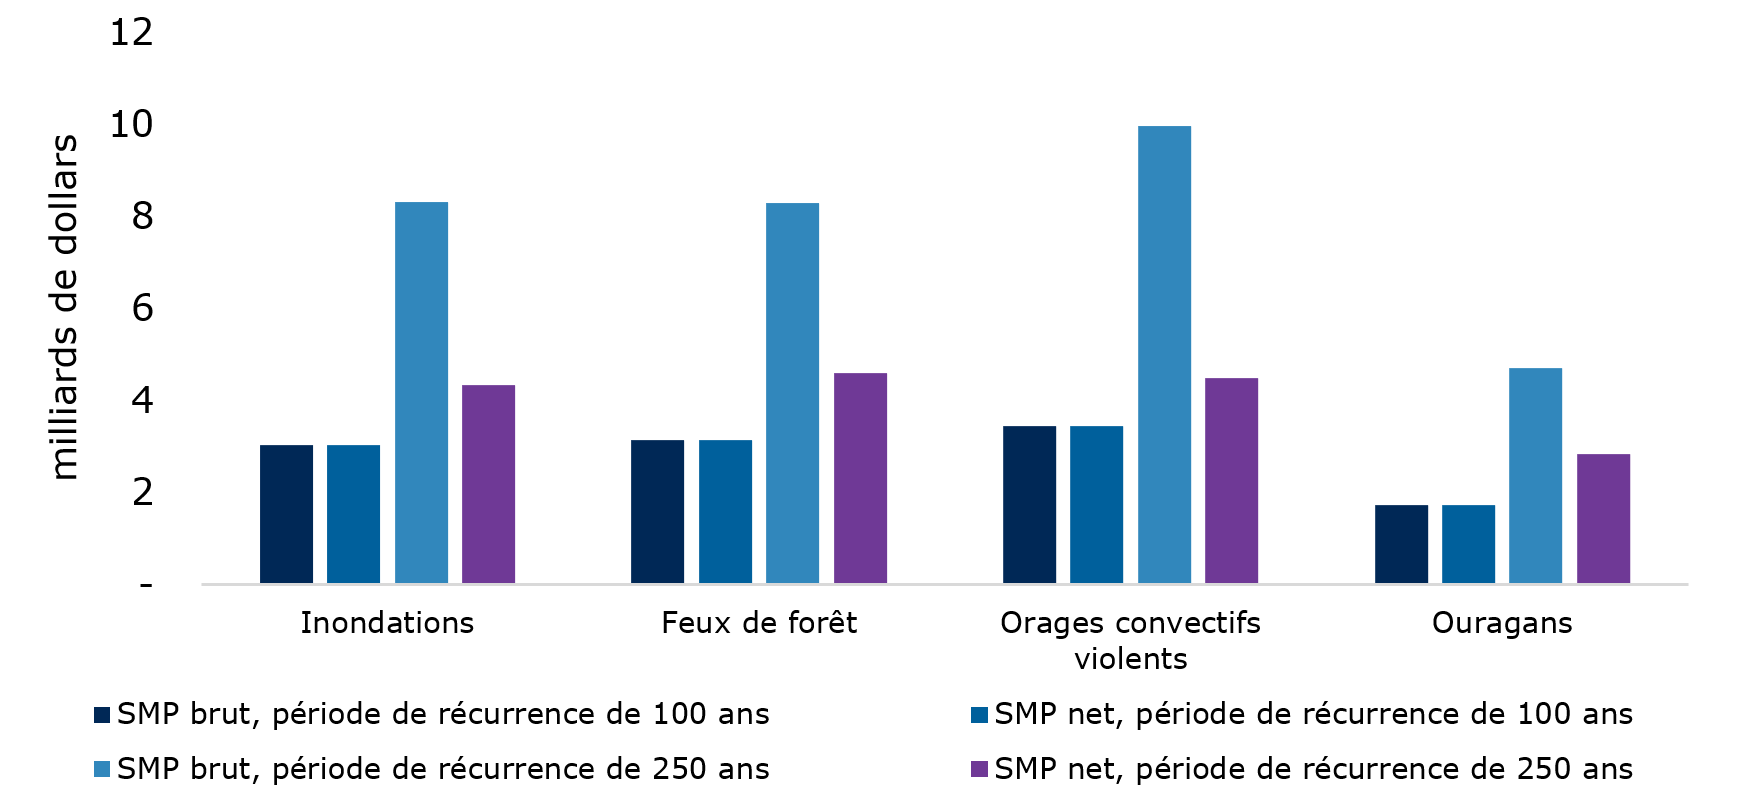
Les estimations des SMP servent de complément à l'historique des pertes en offrant une perspective prospective des pertes potentielles découlant d'événements plus graves. Les orages convectifs violents génèrent les pertes brutes modélisées les plus importantes. Les pertes attribuables aux feux de forêt et aux ouragans augmentent le plus fortement dans les scénarios plus graves. Les écarts entre les SMP bruts et nets (autrement dit, avant ou après déduction de la réassurance) illustrent également le rôle essentiel de la réassurance et des autres mécanismes d'atténuation du risque (voir la figure 2.7).
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (IC1).
Version texte
| aucune donnée disponible | Inondations | Feux de forêt | Orages convectifs violents | Ouragans |
|---|---|---|---|---|
| SMP brut, période de récurrence de 100 ans | 4,96 | 4,19 | 6,27 | 2,45 |
| SMP net, période de récurrence de 100 ans | 3,03 | 3,13 | 3,43 | 1,72 |
| SMP brut, période de récurrence de 250 ans | 8,31 | 8,28 | 9,95 | 4,70 |
| SMP net, période de récurrence de 250 ans | 4,32 | 4,60 | 4,49 | 2,82 |
Ensemble, la superposition des données sur les aléas, l'historique des pertes et les pertes modélisées offrent des perspectives complémentaires sur le risque physique. Les périls qui ressortent comme étant les plus importants varient selon l'indicateur examiné. Bien qu'aucun indicateur ne permette à lui seul de rendre compte de la vulnérabilité ou de prévoir les pertes futures, le recours à divers indicateurs aide à cerner les concentrations et les vulnérabilités potentielles qui pourraient nécessiter une analyse plus approfondie.
2.5 Mise en contexte des indicateurs
Les indicateurs présentés dans cette section offrent différentes perspectives sur le risque physique. Ils ne permettent pas cependant, à eux seuls, d'établir l'existence d'une vulnérabilité ni de prévoir les pertes financières futures.
Le fait qu'une exposition se situe dans une zone présentant un risque d'aléa élevé ou très élevé ne se traduit pas nécessairement par une perte financière. Les répercussions financières dépendent également de facteurs comme la gravité de l'aléa, les caractéristiques et la résilience des actifs, la couverture d'assurance, les mesures d'adaptation et les pratiques de gestion du risque.
De même, les données sur les sinistres rendent compte des événements qui se sont produits au cours de la période de déclaration, tandis que les estimations des SMP correspondent aux pertes modélisées selon des scénarios précis. Aucun de ces indicateurs ne doit être interprété comme une prévision des pertes futures.
C'est ensemble que l'analyse de l'exposition aux aléas physiques, l'historique des pertes et les pertes modélisées offrent des perspectives complémentaires sur les vulnérabilités potentielles. L'analyse met en évidence les points où les expositions et les aléas physiques se recoupent ainsi que les aspects qui pourraient nécessiter une analyse plus approfondie. Les répercussions prudentielles plus larges sont examinées à la section 4.
3. Risque de transition – exposition à une économie en mutation
Dans la présente section, nous examinons les secteurs vulnérables au risque de transition (SVRT)Note de bas de page 8 dans lesquels se concentrent les expositions. Nous y abordons également les émissions financées, l'intensité des émissions et les échéances. Chacune de ces dimensions offre une perspective différente sur les vulnérabilités liées à la transition : les expositions permettent de cerner les concentrations; les émissions financées et l'intensité des émissions caractérisent les émissions associées aux activités de financement; et les échéances permettent d'envisager ces vulnérabilités sous l'angle de l'horizon temporel. Considérés dans leur ensemble, ces éclairages permettent de brosser un tableau plus complet des vulnérabilités potentielles liées à la transition.
3.1 Les expositions aux SVRT sont concentrées
Les ID ont déclaré environ 448 milliards de dollars d'expositions aux SVRT, ce qui représente 11 % du portefeuille de 4 200 milliards de dollars en question. Les assureurs ont déclaré quant à eux environ 120 milliards de dollars d'expositions, soit environ 30 % du portefeuille en question. Les ID ont donc déclaré des expositions plus importantes en valeur absolue, tandis que les expositions aux SVRT représentaient une part plus importante des portefeuilles des assureurs.
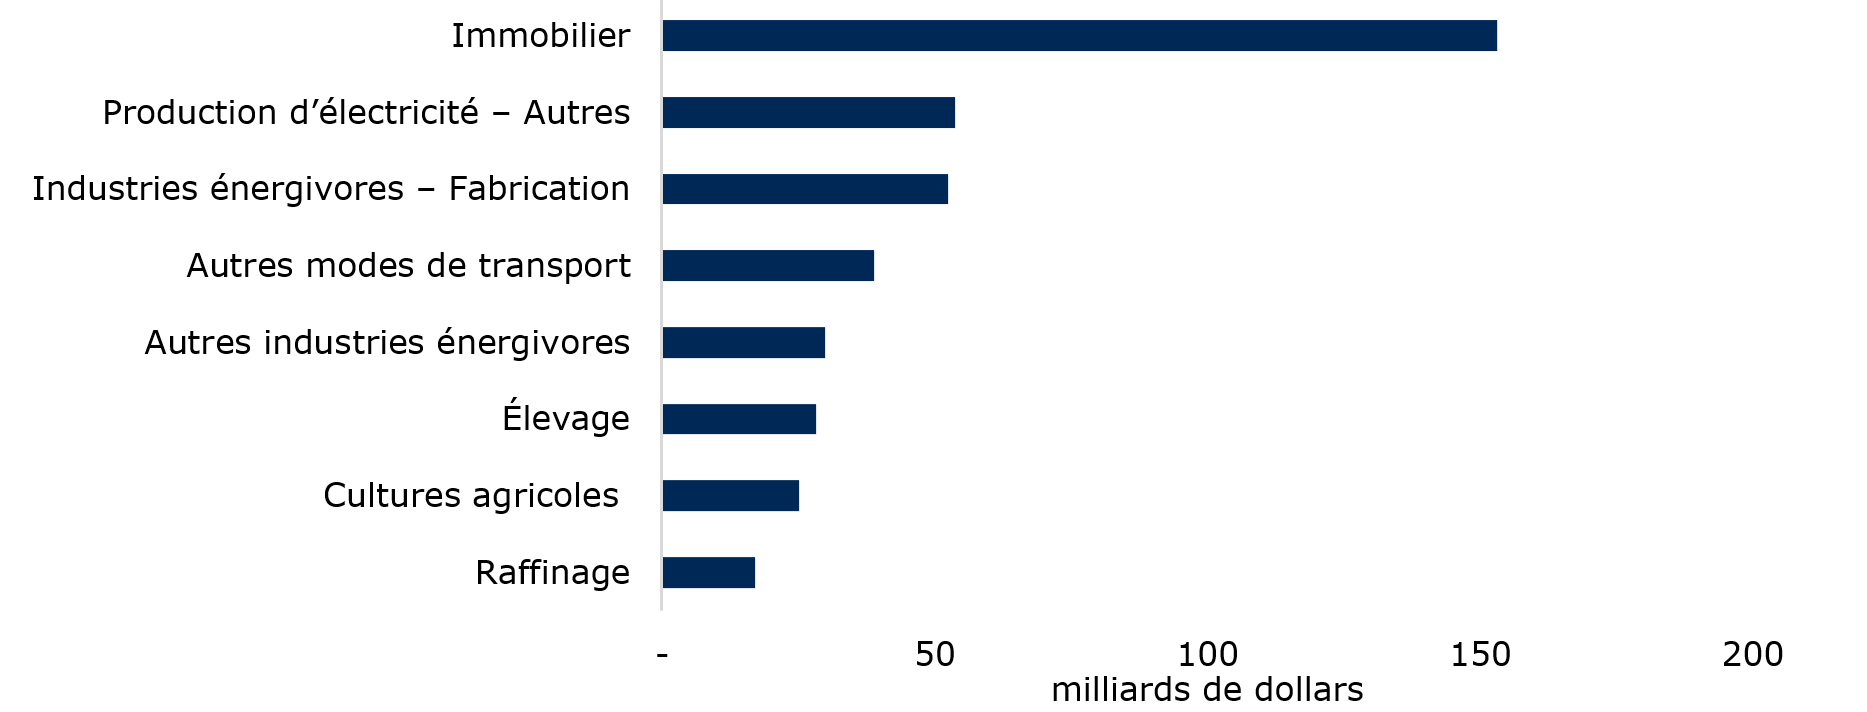
Un nombre relativement faible de secteurs représentait la majeure partie des expositions aux SVRT. Pour les ID, les 5 principaux secteurs représentaient plus de 70 % des expositions aux SVRT, avec en tête les secteurs suivants : immobilier, autres activités liées à la production d'électricitéNote de bas de page 9, et activités de fabrication énergivores (voir la figure 3.1). Pour les assureurs, les autres activités liées à la production d'électricité, l'immobilier et le raffinage représentaient, combinés, environ 50 % des expositions aux SVRT, les autres activités liées à la production d'électricité constituant la plus importante exposition, avec environ 31 milliards de dollars (voir la figure 3.2).
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (DC2).
Version texte
| aucune donnée disponible | Exposition |
|---|---|
| Sables bitumineux | 0,12 |
| Charbon | 0,19 |
| Transport ferroviaire | 3,39 |
| Production d'électricité à partir de combustibles fossiles | 4,79 |
| Transport aérien | 6,67 |
| Soutien à l'extraction pétrolière | 8,01 |
| Extraction de pétrole | 11,98 |
| Gaz naturel | 14,00 |
| Raffinage | 17,11 |
| Cultures agricoles | 25,19 |
| Élevage | 28,24 |
| Autres industries énergivores | 29,96 |
| Autres modes de transport | 38,90 |
| Industries énergivores – Fabrication | 52,47 |
| Production d'électricité – Autres | 53,71 |
| Immobilier | 153,14 |
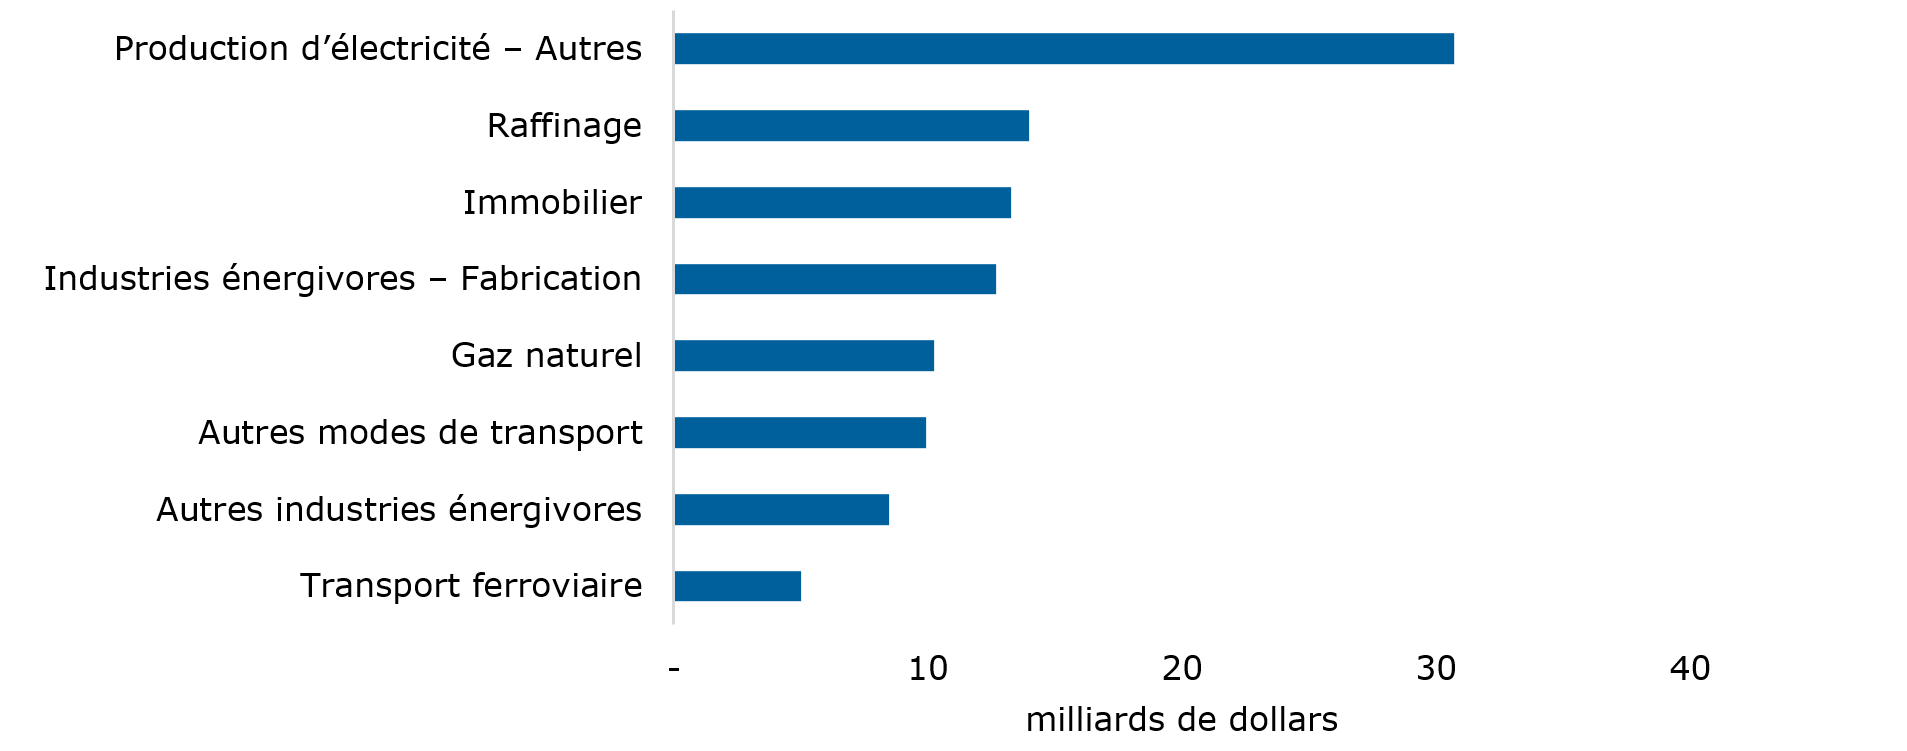
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (IC2).
Version texte
| aucune donnée disponible | Exposition |
|---|---|
| Élevage | 0,11 |
| Charbon | 0,38 |
| Cultures agricoles | 0,42 |
| Sables bitumineux | 0,63 |
| Production d'électricité à partir de combustibles fossiles | 2,05 |
| Soutien à l'extraction pétrolière | 2,06 |
| Extraction de pétrole | 3,81 |
| Transport aérien | 4,81 |
| Transport ferroviaire | 5,01 |
| Autres industries énergivores | 8,50 |
| Autres modes de transport | 9,93 |
| Gaz naturel | 10,24 |
| Industries énergivores – Fabrication | 12,70 |
| Immobilier | 13,29 |
| Raffinage | 13,99 |
| Production d'électricité – Autres | 30,74 |
La composition par catégorie d'actifs différait également. Les prêts aux grandes entreprises représentaient la majeure partie des expositions des ID (82 %), tandis que les obligations de sociétés et les obligations non garanties émises par des sociétés cotées en bourse représentaient la majeure partie des expositions des assureurs (87 %). Ces différences pourraient influer sur la manière dont les risques liés à la transition se manifestent, sur la durée pendant laquelle ils figurent au bilan et sur la rapidité avec laquelle les institutions peuvent réagir à l'évolution des conditions.
3.2 Les expositions et les émissions font ressortir différents profils de risque
Les émissions financées offrent une perspective différente sur les expositions. En effet, là où les expositions permettent de cerner les concentrations, les émissions financées et l'intensité des émissions fournissent des informations sur les émissions associées à ces expositions. Ensemble, ces indicateurs permettent de brosser un tableau plus complet des risques liés à la transition.
Les ID ont déclaré environ 110 millions de tonnes d'équivalent dioxyde de carbone (Mt éq. CO₂) d'émissions financées des champs d'application 1 et 2Note de bas de page 10 (aussi appelées émissions de portées 1 et 2) dans l'ensemble des SVRT examinés. Les assureurs vie et multirisques ont déclaré quant à eux environ 16 Mt éq. CO₂Note de bas de page 11. Les ID ont donc déclaré une empreinte d'émissions financées nettement plus importante. Parallèlement, l'intensité des émissions financées déclarée par les ID était deux fois supérieure environ à celle des assureurs. Pour l'ensemble des SVRT analysés, l'intensité moyenne des émissions financées s'établissait à environ 245 t éq. CO₂ par tranche de 1 million de dollars d'exposition pour les ID, contre environ 145 t éq. CO₂ pour les assureurs.
C'est en se penchant sur les résultats par secteur que l'on comprend pourquoi les expositions et l'intensité des émissions doivent être examinées conjointement. Pour les ID, l'immobilier représentait l'exposition la plus importante, soit environ 154 milliards de dollars, ou 34 % des expositions aux SVRT. Toutefois, l'intensité des émissions du secteur de l'immobilier demeurait nettement inférieure à la moyenne observée pour les ID. En revanche, des secteurs de moindre importance, comme l'élevage, l'extraction de pétrole et la production d'électricité à partir de combustibles fossiles affichaient une intensité d'émissions beaucoup plus élevée malgré des expositions moins importantes (voir la figure 3.3).
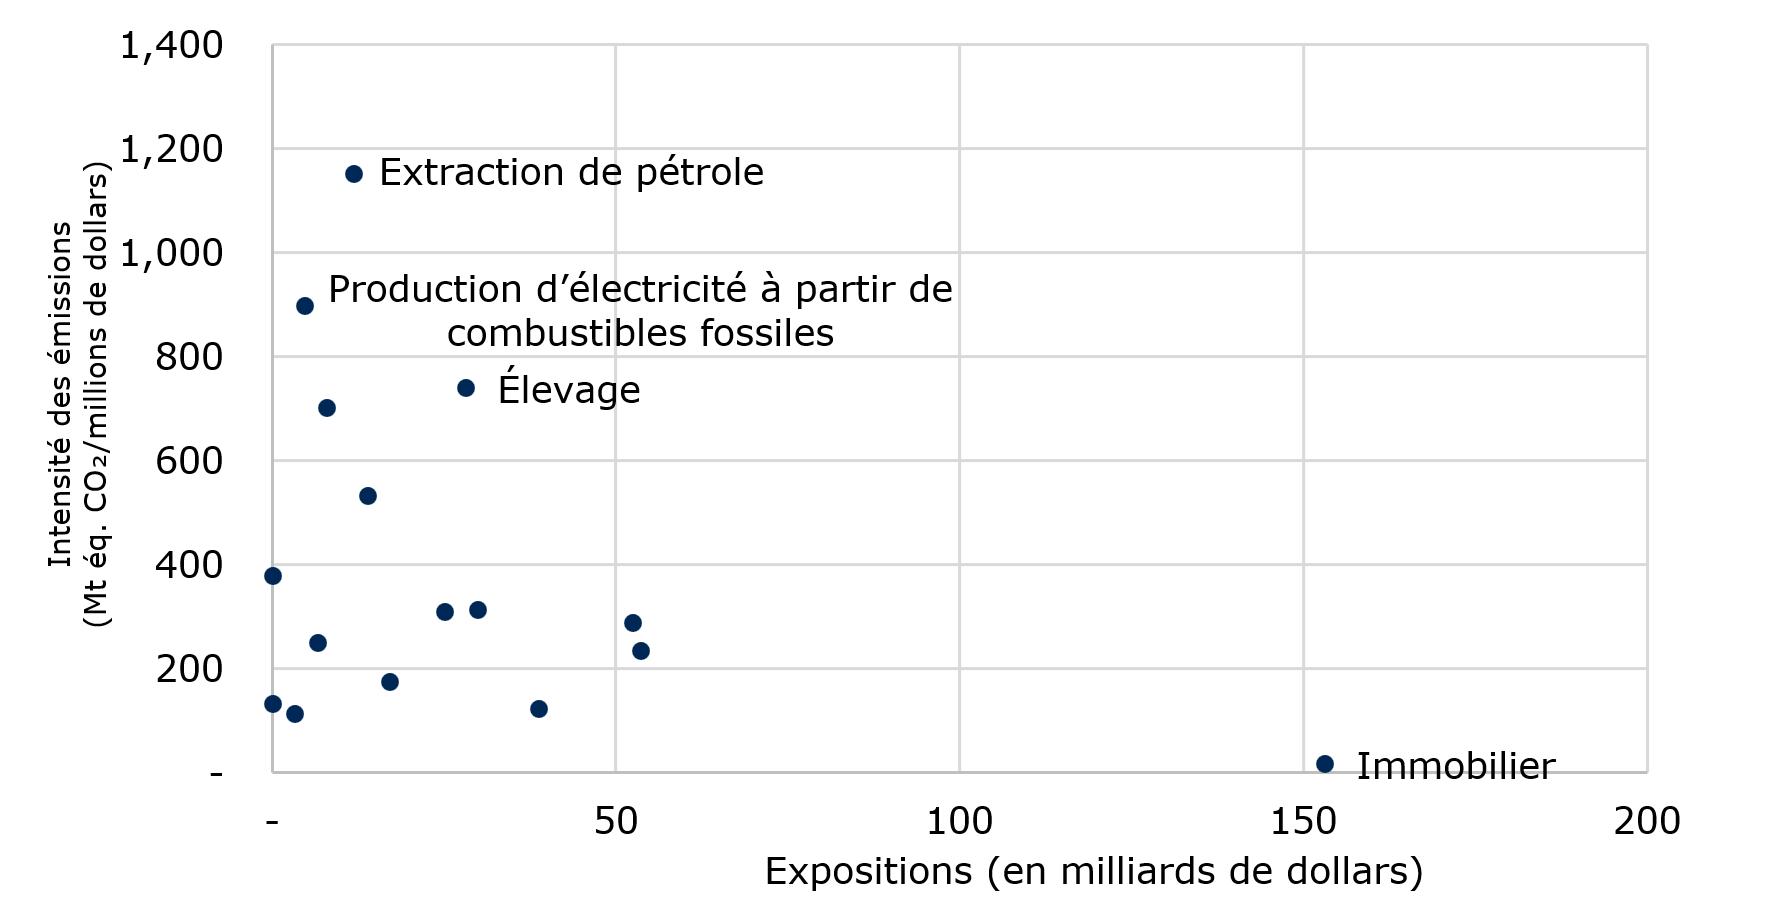
Source : Calculs du BSIF effectués à partir des données fournies dans les RRC de 2026 (DC2).
Version texte
| aucune donnée disponible | Exposition | Intensité |
|---|---|---|
| Immobilier | 153,14 | 17,15 |
| Production d'électricité – Autres | 53,71 | 234,49 |
| Industries énergivores – Fabrication | 52,47 | 288,03 |
| Autres modes de transport | 38,90 | 123,61 |
| Autres industries énergivores | 29,96 | 313,11 |
| Élevage | 28,24 | 739,91 |
| Cultures agricoles | 25,19 | 308,69 |
| Raffinage | 17,11 | 174,71 |
| Gaz naturel | 14,00 | 532,79 |
| Extraction de pétrole | 11,98 | 1 151,90 |
| Soutien à l'extraction pétrolière | 8,01 | 700,80 |
| Transport aérien | 6,67 | 249,58 |
| Production d'électricité à partir de combustibles fossiles | 4,79 | 898,71 |
| Transport ferroviaire | 3,39 | 114,01 |
| Charbon | 0,19 | 133,18 |
| Sables bitumineux | 0,12 | 378,17 |
| Autre | 893,99 | 38,11 |
On a observé une distinction similaire chez les assureurs entre le niveau d'exposition et l'intensité des émissions. En effet, les autres activités liées à la production d'électricité représentaient l'exposition la plus importante des assureurs, soit environ 31 milliards de dollars, tandis que la production d'électricité à partir de combustibles fossiles et le charbon affichaient les intensités d'émissions les plus élevées. Ces résultats montrent que les expositions les plus importantes ne sont pas toujours celles qui présentent la plus forte intensité d'émissions. Les expositions et l'intensité des émissions offrent donc des perspectives différentes sur les vulnérabilités liées à la transition.
3.3 Les échéances et la qualité des données offrent des perspectives complémentaires
Les échéances permettent d'envisager le risque lié à la transition sous l'angle de l'horizon temporel. Environ 0,5 % des expositions des ID aux SVRT avaient une échéance résiduelle de 10 ans ou plus, comparativement à un peu plus de 40 % pour les assureurs. Ces différences s'expliquent en grande partie par les placements des assureurs à plus longue échéance dans des obligations de sociétés et des obligations non garanties émises par des sociétés.
Des échéances plus longues n'indiquent pas, à elles seules, un risque plus élevé. Elles pourraient toutefois prolonger la période pendant laquelle les institutions restent exposées aux évolutions liées à la transition.
Les estimations des émissions financées continuent de reposer, à des degrés divers, sur les données déclarées, des estimations et des variables de substitution. Par conséquent, la qualité des données sous-jacentes demeure un facteur important à prendre en compte dans l'interprétation des résultats. Les différences dans la qualité des données peuvent avoir une influence sur les comparaisons entre les institutions, les catégories d'actifs et les périodes de déclaration.
Ni les échéances ni la qualité des données ne permettent d'évaluer directement le risque de transition. Ces deux indicateurs fournissent toutefois un contexte important pour interpréter les résultats relatifs aux expositions, aux émissions et à l'intensité des émissions.
3.4 Mise en contexte des indicateurs
Les indicateurs présentés dans cette section permettent de cerner les concentrations, les caractéristiques des émissions et les profils d'échéance. Toutefois, pris individuellement, ils ne permettent pas d'établir l'existence d'une vulnérabilité ni d'estimer les pertes futures. Une exposition à un SVRT ne signifie pas que toutes les entreprises de ce secteur sont exposées aux mêmes risques. De même, des émissions financées ou une intensité d'émissions plus élevées ne donnent pas, à elles seules, d'indications sur la stratégie de transition d'une contrepartie, son degré de préparation, sa solidité financière ou sa capacité d'adaptation.
Les différents indicateurs sont particulièrement utiles lorsqu'ils sont examinés conjointement. Bien qu'aucun d'entre eux ne permette à lui seul de brosser un tableau complet de la situation, ils contribuent à faire ressortir différentes dimensions du risque lié à la transition et à étayer l'analyse prudentielle. Les répercussions prudentielles plus larges sont examinées à la section 4.
4. Observations prudentielles et prochaines étapes
Les RRC comprennent des données sur les expositions, les concentrations, les sinistres et les pertes modélisées, mais ils ne renferment pas d'estimations des pertes futures attendues. Ils nous aident à comprendre où les facteurs de risque liés au climat recoupent les expositions financières et où une analyse plus approfondie pourrait être justifiée.
4.1 Principales observations prudentielles
a. La concentration est un élément important
Les résultats font ressortir d'importantes concentrations par régions, aléas, catégories d'actifs et secteurs. Les expositions aux risques physiques demeurent concentrées dans certaines régions et certains portefeuilles, tandis que les expositions aux SVRT demeurent concentrées dans un nombre relativement restreint de secteurs.
Notre analyse fait également ressortir d'importantes différences entre les ID et les assureurs. Les ID ont déclaré des expositions aux risques liés à la transition et des émissions financées plus importantes en valeur absolue, tandis que les SVRT représentaient une plus grande part des portefeuilles des assureurs et comportaient des échéances nettement plus longues. Ces observations soulignent l'importance de tenir compte de l'emplacement, de la composition et de la durée des expositions, plutôt que de se contenter d'examiner les montants globaux.
b. Les différents indicateurs offrent des perspectives distinctes sur le risque
Le rapport combine différents indicateurs afin d'examiner les risques financiers en lien avec les changements climatiques. La superposition des données sur les aléas, l'historique des pertes et les estimations des SMP offrent différentes perspectives sur les vulnérabilités potentielles découlant des risques physiques. Des indicateurs tels que les expositions, les émissions financées, l'intensité des émissions, les échéances et la qualité des données sous-jacentes font chacun ressortir différentes dimensions du risque lié à la transition.
Bien qu'aucun indicateur, aucune observation, ni aucune considération ne permette individuellement de brosser un tableau complet de la situation, leur examen conjoint offre des perspectives complémentaires concernant les vulnérabilités potentielles sur le plan prudentiel. Ces éléments sont plus informatifs lorsqu'ils sont interprétés conjointement.
c. Les expositions communes peuvent créer des connexions systémiques
Certaines expositions peuvent toucher simultanément plusieurs composantes du système financier. L'immobilier résidentiel en est le parfait exemple. Un événement physique grave pourrait avoir des répercussions sur les ménages du fait des dommages matériels causés, sur les ID du fait d'une diminution de la capacité de remboursement des emprunteurs et de la valeur des sûretés, et sur les assureurs du fait des sinistres et des pertes engendrés.
Certains portefeuilles sont également exposés à la fois aux facteurs de risque physique et aux facteurs de risque liés à la transition. Le fait de cerner ces expositions communes peut aider à axer l'analyse sur les aspects où plusieurs canaux de transmission pourraient se recouper.
d. Les conditions d'assurance constituent un élément important du lien entre les banques et les assureurs
L'assurance peut atténuer les répercussions financières des événements physiques. Toutefois, l'évolution de la disponibilité, de l'abordabilité ou de la couverture de l'assurance pourrait également avoir une incidence sur les ménages, la valeur des biens immobiliers, les sûretés et les expositions au risque de crédit.
Pour comprendre ce lien, il faut disposer d'informations suffisamment détaillées et comparables entre les ID et les assureurs. Une meilleure harmonisation des données géographiques permettrait d'analyser où les expositions bancaires, les actifs assurés et les aléas physiques se concentrent dans les mêmes zones.
4.2 Prochaines étapes
La prochaine étape de l'évolution des RRC sera axée sur l'amélioration de la qualité des données, l'approfondissement des analyses et l'utilisation accrue des informations tirées de ces relevés dans le cadre des activités de surveillance prudentielle.
a. Amélioration des données
Nous allons continuer d'améliorer l'exhaustivité, la cohérence et l'utilité des données recueillies au moyen des RRC, notamment les informations géographiques, la classification sectorielle, la déclaration des émissions financées et les mesures de la qualité des données sous-jacentes.
À compter du cycle de déclaration de 2027-2028, nous prévoyons de demander aux assureurs multirisques de déclarer les informations géographiques au niveau de la RTA. Cette amélioration permettrait une meilleure harmonisation avec les données des ID et faciliterait l'analyse des endroits où se recoupent prêts, sûretés, expositions assurées et pertes d'assurance.
Nous prévoyons également de mettre en œuvre la norme 2025 du partenariat pour la comptabilisation du carbone dans le secteur financier (Partnership for Carbon Accounting Financials, ou PCAF) pour la déclaration des émissions financées, et de publier des éléments d'orientation connexes à cet égard. Nous consignerons par écrit les changements méthodologiques afin que les utilisateurs puissent distinguer les variations des expositions et des émissions de celles qui résultent de la révision de la norme.
b. Approfondissement des analyses
À mesure que s'enrichira l'ensemble de données tirées des RRC, nous continuerons d'approfondir l'analyse des éléments suivants :
- les concentrations par zone géographique, par secteur et par catégorie d'actifs
- les points de convergence entre expositions financières et données externes sur les aléas
- les liens entre les ID et les assureurs
- les portefeuilles exposés à des facteurs de risque physique et à des facteurs de risque de transition
- les changements observés au fil du temps
Une série chronologique plus longue et plus uniforme nous permettra de mieux cerner les nouvelles concentrations et vulnérabilités.
c. Soutien aux activités de surveillance prudentielle
Nous allons continuer d'utiliser les informations tirées des RRC parallèlement à d'autres données et analyses de surveillance. Ces relevés aident à cerner les situations où des expositions, des concentrations et des canaux de transmission importants justifient un examen plus approfondi.
Les fondements sont maintenant en place. À mesure que l'ensemble de données s'enrichira et que l'analyse gagnera en maturité, les RRC continueront de traduire les données sur les risques climatiques en indications utiles à des fins prudentielles.
Annexe A : Leçons tirées du deuxième cycle de production
Le deuxième cycle de production des RRC permet de mieux comprendre la capacité des institutions à recueillir, à gérer et à déclarer les informations liées au climat. Trois grandes observations ressortent du cycle de production des relevés de 2026.
a. Les processus de production des relevés continuent d'évoluer
Les institutions pour lesquelles il s'agissait du deuxième cycle de déclaration maîtrisaient généralement mieux les exigences relatives aux RRC et ont rencontré moins de problèmes en lien avec la production des relevés. La plupart des difficultés opérationnelles rencontrées concernaient des institutions qui produisaient ces relevés pour la première fois et touchaient principalement les processus de soumission, les exigences de mise en forme et les spécifications techniques de déclaration.
b. Il continue d'avoir des lacunes dans la qualité des données
Certains indicateurs liés au climat continuent de reposer sur des estimations et des variables de substitution lorsque les informations propres à l'institution ou à la contrepartie ne sont pas disponibles. La déclaration des émissions financées au moyen des cotes du PCAF illustre bien cette difficulté. Les différences dans la qualité des données sous-jacentes peuvent nuire à la comparabilité entre les institutions, les catégories d'actifs et les périodes de déclaration. Les résultats doivent donc être interprétés à la lumière des indicateurs de qualité des données et de la portée de la déclaration.
c. Des données détaillées permettent des analyses plus poussées
Des informations géographiques détaillées permettent de mettre en relation les expositions déclarées avec des ensembles de données externes sur les aléas climatiques et d'effectuer une analyse plus poussée des concentrations de risques physiques et de risques de catastrophe. Le cycle de production des relevés de 2026 a permis de superposer des données externes afin d'examiner les points où les expositions financières se recoupent avec les risques d'inondation et de feu de forêt. L'amélioration continue des informations géographiques devrait permettre d'effectuer des analyses de plus en plus détaillées au fil du temps.
À l'avenir, les processus de production des relevés et les informations sous-jacentes sur les risques climatiques continueront d'évoluer à des rythmes différents. Les améliorations futures viseront à améliorer la qualité des données, à accroître le niveau de détail des informations géographiques et à permettre des analyses plus poussées des concentrations et des vulnérabilités liées au climat à l'échelle du système financier.