

Rapport actuariel 2027 sur le taux de cotisation d'assurance-emploi
ISSN : 2291-7969
Le 21 août 2026
Commissaires de la Commission de l’assurance‑emploi du Canada
Mesdames et Messieurs les commissaires,
Conformément à l’article 66.3 de la Loi sur l’assurance‑emploi, j’ai le plaisir de vous transmettre le rapport de 2027 qui fournit les prévisions et estimations actuarielles aux fins des articles 4, 66 et 69 de la Loi sur l’assurance‑emploi.
Les estimations présentées dans ce rapport sont fondées sur les dispositions du régime d’assurance‑emploi et les changements proposés en date du 22 juillet 2026.
Veuillez agréer mes salutations distinguées,
Laurence Frappier, FICA, FSA
Actuaire principale, Assurance-emploi fixation du taux de cotisation
Bureau de l’actuaire en chef
Bureau du surintendant des institutions financières Canada
Table des matières
- 1 Faits saillants du rapport
- 2 Introduction
- 3 Récentes annonces et modifications au régime
- 4 Méthodologie
- 5 Hypothèses
- 6 Résultats
- 7 Sensibilité des projections
- 8 Conciliation du taux d’équilibre prévu sur sept ans
- 9 Conclusion
- 10 Opinion actuarielle
- Annexe - A Sommaire de la législation de l’AE
- Annexe - B Méthodologie du calcul des cotisations
- Annexe - C Maximum de la rémunération assurable (MRA)
- Annexe - D Données, méthodologie et hypothèses
- Annexe - E Réduction des cotisations patronales en raison des régimes d’assurance‑salaire admissibles
Liste des tableaux
- Tableau 1 Hypothèses pour la base de rémunération
- Tableau 2 Hypothèses pour les dépenses
- Tableau 3 Base de rémunération et nombre de cotisants
- Tableau 4 Dépenses
- Tableau 5 Prestations d'AE - Partie I
- Tableau 6 Réduction des cotisations
- Tableau 7 Calcul du taux d'équilibre prévu sur sept ans
- Tableau 8 Projections du Compte des opérations de l'AE en utilisant le taux d'équilibre prévu sur sept ans
- Tableau 9 Dépenses MP
- Tableau 10 Calcul de la réduction du RQAP
- Tableau 11 Réduction des cotisations patronales en raison des régimes d'assurance-salaire admissibles
- Tableau 12 Sensibilité du taux d'équilibre prévu sur sept ans au taux de chômage (TC)
- Tableau 13 Sensibilité du taux d’équilibre prévu sur sept ans aux demandeurs potentiels (DP)
- Tableau 14 Sensibilité du taux d'équilibre prévu sur sept ans au taux d'indemnisation (TI)
- Tableau 15 Sensibilité du solde du COAE au taux d'équilibre prévu sur sept ans
- Tableau 16 Sensibilité du taux d'équilibre prévu sur sept ans au taux de chômage (TC) et au taux d'indemnisation (TI)
- Tableau 17 Hypothèses utilisées dans le scénario de base
- Tableau 18 Hypothèses pour le scénario de choc modéré
- Tableau 19 Impact du scénario de choc modéré sur le taux d'équilibre prévu sur sept ans
- Tableau 20 Hypothèses pour le scénario de choc élevé
- Tableau 21 Impact du scénario de choc élevé sur le taux d'équilibre prévu sur sept ans
- Tableau 22 Conciliation du changement dans le taux d'équilibre prévu sur sept ans
- Tableau 23 Maximum de la rémunération assurable
- Tableau 24 Informations fournies par la ministre de l'EDS
- Tableau 25 Informations fournies par le ministre des Finances
- Tableau 26 Comparaison historique du nombre d'employés et du nombre d'individus ayant un revenu d'emploi
- Tableau 27 Nombre projeté d'individus ayant un revenu d'emploi
- Tableau 28 Répartition historique des individus ayant un revenu d’emploi par niveau de revenu d'emploi moyen
- Tableau 29 Nombre d'individus ayant un revenu d'emploi inférieur et supérieur au MRA
- Tableau 30 Revenu d'emploi total projeté
- Tableau 31 Répartition historique du revenu d'emploi en pourcentage du revenu d'emploi moyen
- Tableau 32 Ventilation du revenu d'emploi entre les individus ayant un revenu d'emploi inférieur et supérieur au MRA
- Tableau 33 Calcul de la rémunération assurable à partir des cotisations traitées
- Tableau 34 Rémunération assurable totale projetée
- Tableau 35 Répartition de la rémunération assurable entre le Québec et les autres provinces, selon la province d'emploi (données des T4)
- Tableau 36 Redressements historiques entre le gouvernement du Canada et le gouvernement du Québec afin de refléter la province de résidence
- Tableau 37 Ajustement au fractionnement de la rémunération assurable afin de refléter la province de résidence
- Tableau 38 Fractionnement de la rémunération assurable des salariés selon la province de résidence
- Tableau 39 Calcul des remboursements ajustés de cotisations salariales
- Tableau 40 Rémunération assurable totale assujettie à un remboursement de cotisations salariales subséquent
- Tableau 41 Projection du nombre de travailleurs indépendants participant à l'AE
- Tableau 42 Rémunération admissible projetée des travailleurs indépendants participant à l'AE
- Tableau 43 Pourcentage des semaines de prestations dont la rémunération assurable des demandeurs est au-dessus du MRA
- Tableau 44 Facteurs de croissance des prestations hebdomadaires moyennes
- Tableau 45 Historique du nombre de demandeurs potentiels
- Tableau 46 Projection du nombre de demandeurs potentiels
- Tableau 47 Taux d'indemnisation historique
- Tableau 48 Nombre de semaines
- Tableau 49 Prestations régulières
- Tableau 50 Prestations de pêcheurs
- Tableau 51 Prestations pour travail partagé
- Tableau 52 Prestations spéciales
- Tableau 53 Prestations d'AE à rembourser
- Tableau 54 Mesures de soutien à l'emploi
- Tableau 55 Frais administratifs
- Tableau 56 Frais administratifs variables
- Tableau 57 Dépenses pour créances douteuses
- Tableau 58 Pénalités
- Tableau 59 Intérêt prélevé sur les comptes débiteurs en souffrance
- Tableau 60 Ratio de coût du premier payeur pour le calcul des taux de réduction pour l'année 2027
- Tableau 61 Prestations de maladie d'AE liées à un emploi par catégorie de RAS
- Tableau 62 Ventilation de la rémunération assurable pour les employeurs parrainant un RAS
- Tableau 63 Ratio de coût réel par catégorie
- Tableau 64 Taux de réduction pour l'année 2027
- Tableau 65 Montant estimatif de la réduction des cotisations pour l'année 2027
1 Faits saillants du rapport
| 2027 | 2026Note 1 du tableau 0 | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| Maximum de la rémunération assurable (MRA) | 70 800 $ | 68 900 $ | |||||||
| Taux d’équilibre prévu sur sept ansNote 2 du tableau 0 |
|
| |||||||
| Réduction pour le Régime québécois d’assurance parentale (RQAP) | 0,35 % | 0,33 % | |||||||
| Cotisation maximale de l’employé |
|
| |||||||
| Régimes d’assurance-salaire admissibles : Économies au régime d’AE | 1 687 millions de dollars | 1 493 millions de dollarsNote 3 du tableau 0 | |||||||
| Régimes d’assurance-salaire admissibles : Réductions de cotisations pour employeurs |
|
| |||||||
| Déficit du Compte des opérations de l’AENote 4 du tableau 0 | 31 décembre 2026 : 15,2 milliards de dollars | 31 décembre 2025 : 15,1 milliards de dollars | |||||||
Si la Commission fixait le taux de cotisation d'AE pour 2027 au taux d'équilibre prévu sur sept ans, il serait égal à 1,62 %. Les employeurs paient des cotisations au taux de 1,4 fois celui des employés, avant toute réduction de cotisations accordée aux employeurs qui parrainent un régime d’assurance-salaire admissible. Les multiples réduits des employeurs sont présentés ci-dessous. | |||||||||
Multiples de l’employeur : Hors Québec |
|
| |||||||
Multiples de l’employeur : Québec |
|
| |||||||
Notes du tableau 0
| |||||||||
| Sensibilité des projections | ||
|---|---|---|
| Hypothèses | Variation de l’hypothèse de meilleure estimation entre 2027 et 2033 | Taux d'équilibre prévu sur sept ans de l’AE pour 2027 |
| Taux de chômage | + 0,5 % | 1,68 % (+ 0,06 %) |
| Taux d’indemnisation | + 5 % | 1,67 % (+ 0,05 %) |
| Nombre de demandeurs potentiels | + 5 % | 1,65 % (+ 0,03 %) |
| Une variation du taux de cotisation de 0,01 % de la rémunération assurable entraîne une variation de 1 888 millions de dollars du solde cumulatif du Compte des opérations de l’AE à la fin de la période de projection de 7 ans. | ||
| Des scénarios alternatifs sont élaborés en faisant varier les hypothèses relatives à la population active, au taux de chômage, au revenu d’emploi moyen et au taux d’indemnisation, comme indiqué à la section 7. | ||
| Choc modéré | Taux d’équilibre prévu sur 7 ans de 1,72 % (+ 0,10 %) | |
| Choc élevé | Taux d’équilibre prévu sur 7 ans de 1,91 % (+ 0,29 %) | |
2 Introduction
2.1 But du rapport
Le présent rapport actuariel préparé par l’actuaire, Assurance-emploi fixation du taux de cotisation, est le quatorzième à être soumis à la Commission de l’assurance-emploi du Canada (la Commission) en conformité avec l’article 66.3 de la Loi sur l’assurance-emploi (Loi sur l’AE).
Le rapport précédent, soit le Rapport actuariel 2026 sur le taux de cotisation d'assurance-emploi, ainsi que la Note — Impact estimé des annonces récentes sur le taux d’équilibre prévu sur sept ans de 2026 et sur le Compte des opérations de l’AE, ont été publiés le 12 septembre 2025.
L’actuaire est un Fellow de l’Institut canadien des actuaires et un employé du Bureau du surintendant des institutions financières dont les services sont retenus par la Commission pour exécuter des tâches conformément à l’article 66.3 de la Loi sur l’AE. En vertu de cet article, l’actuaire établit des prévisions et des estimations actuarielles pour le calcul du maximum de la rémunération assurable (MRA) selon l’article 4 de la Loi sur l’AE, du taux de cotisation d’assurance-emploi (AE) selon l’article 66 de la Loi sur l’AE et des réductions des cotisations selon l’article 69 de la Loi sur l’AE pour les employeurs qui parrainent un régime d’assurance-salaire admissible ainsi que pour les employés et les employeurs d’une province ayant mis en place un régime provincial. Au plus tard le 22 août de chaque année, l’actuaire doit également fournir à la Commission un rapport comprenant les renseignements suivants :
- le taux de cotisation prévu pour l’année suivante, analyse détaillée à l’appui;
- les calculs faits aux fins des articles 4 et 69 de la Loi sur l’AE;
- les renseignements communiqués aux fins de l’article 66.1 de la Loi sur l’AE; et
- la source des données, les hypothèses économiques et actuarielles et les méthodes actuarielles utilisées.
Le présent rapport a pour but de fournir à la Commission toute l’information prévue à l’article 66.3 de la Loi sur l’AE telle que décrit ci-haut. Au plus tard le 14 septembre, la Commission mettra à la disposition du public ce rapport ainsi que le résumé de ce rapport. L’annexe A fournit des précisions au sujet du processus de fixation du taux de cotisation et des échéances applicables.
Le présent document est destiné exclusivement aux objectifs susmentionnés. Il a été préparé pour répondre à ces objectifs spécifiques et peut ne pas convenir à d'autres fins sans l’approbation du Bureau de l’actuaire en chef.
Pour toute question concernant l'utilisation correcte de ce rapport, veuillez nous contacter.
2.2 Portée du rapport
Les récentes annonces et modifications au régime sont résumées à la section 3.
La méthodologie utilisée pour calculer le taux d’équilibre prévu sur sept ans, la réduction du taux de cotisation pour les employés et les employeurs d’une province qui a mis en place un régime provincial, comme le Québec, de même que la réduction des cotisations patronales en raison des régimes d’assurance-salaire admissibles, est présentée à la section 4.
La section 5 donne un aperçu des principales hypothèses utilisées pour projeter la rémunération assurable et les dépenses d'AE, tandis que la section 6 présente les principaux résultats, y compris le calcul du taux d'équilibre prévu sur sept ans de l'AE pour 2027 et la projection du Compte des opérations de l'AE. Les tests de sensibilité sur les principales hypothèses sont décrits à la section 7.
Une conciliation entre le taux d’équilibre prévu sur sept ans de 2026 et de 2027 est présentée à la section 8.
La conclusion et l’opinion actuarielle sont présentées aux sections 9 et 10, respectivement. Les différentes annexes fournissent des renseignements complémentaires à propos du régime d’AE et sur les données, la méthodologie et les hypothèses utilisées. L’annexe C renferme des renseignements additionnels sur le calcul du maximum de la rémunération assurable (MRA).
3 Récentes annonces et modifications au régime
3.1 Travailleurs saisonniers
La Mise à jour économique du printemps 2026 a annoncé la prolongation jusqu’en octobre 2028 de la mesure temporaire prévue par la loi qui prévoit jusqu’à cinq semaines supplémentaires de prestations régulières d’AE, jusqu’à concurrence d’un droit maximal de 45 semaines, aux demandeurs saisonniers admissibles dans 13 régions économiques de l’AE ciblées. La mesure a reçu la sanction royale en juin 2026.
3.2 Prestations pour les parents ayant recours à l'adoption ou à la maternité de substitution
La mise en œuvre de la prestation d'AE partageable de 15 semaines pour les parents ayant recours à l'adoption ou à la maternité de substitution est ciblée pour la fin de l’année civile 2026.
3.3 Prestations parentales suite au décès d’un enfant
Le budget de 2025 a annoncé une mesure offrant aux demandeurs qui reçoivent des prestations parentales d’AE huit semaines supplémentaires de prestations parentales advenant le décès de leur enfant.
En mai 2026, le gouvernement a formulé une recommandation royale et présenté des amendements au projet de loi émanant d’un député C-222 afin de permettre aux prestations parentales d’AE de continuer d’être versées jusqu’à concurrence du nombre maximal de semaines suivant le décès d’un enfant et de faire en sorte que les parents approchant la fin de leur demande puissent chacun recevoir au moins cinq semaines de prestations parentales. Les modifications entreraient en vigueur dans les six mois suivant la sanction royale du projet de loi.
3.4 Mesures temporaires pour faciliter l’accès à l’AE
En mars 2026, les mesures temporaires afin d’améliorer l’accès aux prestations d’AE pour soutenir les travailleurs touchés par les droits de douane ont été prolongées jusqu’au 10 octobre 2026 :
- annulation de la période d’attente d’une semaine;
- suspension du traitement des sommes versées au moment de la cessation d’emploi; et
- ajout de 20 semaines supplémentaires de prestations régulières aux travailleurs de longue date.
3.5 Programme de Travail partagé
Les mesures spéciales temporaires du programme de Travail partagé instaurées en mars 2025 pour soutenir les travailleurs et les employeurs touchés par les droits de douane ont été prolongées jusqu’au 31 mars 2027. Ces mesures élargissent l’admissibilité et augmentent la durée des ententes afin d’aider un plus grand nombre de travailleurs et d’employeurs à accéder au programme et à éviter des mises à pied.
En février 2026, la subvention pour le maintien à l’emploi des travailleurs pour les employeurs participant au programme de Travail partagé a été lancée. Disponible jusqu’au 31 mars 2027, la subvention permet aux employeurs ayant des accords de Travail partagé actifs d’offrir un complément de revenu aux employés participants qui suivent une formation tout en travaillant à des heures réduites.
3.6 Mesures d’apprentissage et de formation
La Mise à jour économique du printemps 2026 a aussi annoncé plusieurs mesures pour soutenir les apprentis dans le cadre de l’initiative Une Équipe Canada forte. Parmi ces mesures, les suivantes seront financées par le Compte des opérations de l’AE :
- réduction des délais pour obtenir une certification et accroître l’uniformité à l’échelle nationale du programme Sceau rouge grâce à des examens en ligne, des carnets numériques et des justificatifs de connexion sûrs;
- création d’un seul Numéro national d’apprenti enregistré (NNAE) et d’un système interopérable de données sur les apprentis afin d’obtenir des données opportunes, exactes, comparables et longitudinales sur la participation et les résultats de l’apprentissage dans l’ensemble du Canada; et
- introduction d’une subvention à la formation d’apprentissage qui offrira un supplément de revenu de 400 $ par semaine aux apprentis pendant qu’ils suivent leur formation technique obligatoire en salle de classe. La subvention sera payée en plus des prestations régulières d’AE. La date de lancement est prévue pour 2027.
En juillet 2026, le gouvernement a annoncé un investissement supplémentaire de 2 milliards de dollars sur cinq ans dans le cadre de nouveaux accords bilatéraux avec les provinces et les territoires afin d’accroître l’accès aux programmes de préapprentissage et de formation technique, incluant la création d’espaces de formation, l’embauche d’instructeurs, l’amélioration des parcours de formation et l’amélioration de la collecte de données et de la production de rapports du système d’apprentissage.
3.7 Autre
Un financement supplémentaire de l’AE – Partie II, fourni dans le cadre des Ententes sur le développement du marché du travail (EDMT), a été annoncé en août et septembre 2025 afin d'offrir du perfectionnement, du recyclage des compétences et du soutien au revenu aux travailleurs du secteur de bois d’œuvre touchés et pour recycler et perfectionner jusqu’à 50 000 travailleurs supplémentaires.
En septembre 2025, le gouvernement a annoncé le lancement de nouvelles alliances pour la main-d’œuvre et la modernisation des outils numériques d’aide à l’emploi du gouvernement du Canada.
Le budget de 2025 a annoncé une initiative visant à évaluer la faisabilité de l’utilisation de données salariales transmises en temps réel pour appuyer l’administration de l’admissibilité et des droits à l’AE.
4 Méthodologie
Conformément au paragraphe 66(1) de la Loi sur l’AE, la Commission doit établir le taux de cotisation chaque année de manière que le montant des cotisations à verser au cours des sept prochaines années soit juste suffisant pour qu’à la fin de cette période de sept ans, le total des sommes portées au crédit du Compte des opérations de l’AE après le 31 décembre 2008 soit égal au total des sommes portées au débit de ce compte après cette date. Le taux de cotisation ainsi calculé correspond au taux d’équilibre prévu sur sept ans.
À partir des hypothèses pertinentes, le taux d’équilibre prévu sur sept ans pour 2027 est le taux de cotisation qui devrait générer suffisamment de revenus de cotisations pour faire en sorte qu’à la fin de l’année 2033, le Compte des opérations de l’AE soit de 0 $. Il est donc basé sur :
- le solde projeté du Compte des opérations de l’AE au 31 décembre 2026; et
- la projection sur une période de sept ans de :
- la base de rémunération;
- les dépenses de l’AE;
- le montant des réductions des cotisations accordé aux employeurs qui parrainent un régime d’assurance-salaire admissible; et
- le montant des réductions des cotisations accordé aux employés et employeurs d’une province qui a mis en place un régime provincial.
La base de rémunération représente la rémunération assurable totale à l’égard de laquelle les salariés et leurs employeurs versent des cotisations d’AE, et la rémunération au titre de laquelle les travailleurs indépendants qui ont choisi de participer au régime d’AE versent des cotisations d’AE. Avant l’ajustement pour le remboursement des cotisations salariales, la base de rémunération des employeurs équivaut à 1,4 fois celle des salariés.
Aux fins de la détermination du taux d’équilibre prévu sur sept ans, la base de rémunération et les dépenses d’AE sont projetées sur une période de sept ans.
L’année de référence pour la base de rémunération est 2024, soit l’année la plus récente pour laquelle des données complètes sur les feuillets T4 (État de la rémunération payée) sont disponibles. Cependant, pour certaines hypothèses, les données partiellement traitées pour l’année 2025 sont utilisées. Les données complètes pour l’année 2025 seront disponibles en janvier 2027.
Les prestations d’assurance-emploi sont projetées à partir des prestations réelles versées en 2025 (année de référence) et ajustées, si nécessaire, en fonction des données historiques jusqu’aux six premiers mois de 2026.
La base de rémunération et les dépenses d’AE sont projetées à partir de l’année de référence, en utilisant :
- les données et hypothèses fournies par la ministre de l’Emploi et du Développement social (EDS), y compris les renseignements prescrits, tels qu’indiqués à l’article 66.1 de la Loi sur l’AE (présenté au tableau 24, annexe D);
- les hypothèses et prévisions fournies par le ministre des Finances, conformément à l’article 66.2 de la Loi sur l’AE (présenté au tableau 25, annexe D);
- les données supplémentaires fournies par Service Canada, Emploi et Développement social Canada (EDSC) et l’Agence du revenu du Canada (ARC); et
- la méthodologie et d’autres hypothèses élaborées par l’actuaire.
Conformément à l’article 69 de la Loi sur l’AE et son règlement d’application, des réductions de cotisations sont accordées aux employeurs qui parrainent un régime d’assurance-salaire ainsi qu’aux employés qui habitent dans une province ayant mis en place un régime provincial et leurs employeurs. Les montants prévus de ces réductions au cours des sept prochaines années sont inclus dans les dépenses de l’AE aux fins de la détermination du taux d’équilibre prévu sur sept ans.
Les cotisations d’AE versées par l’employeur sont égales au multiple de l’employeur fois les cotisations retenues par l’employeur pour le compte de ses salariés. Généralement, ce multiplicateur est égal à 1,4. Toutefois, en vertu du paragraphe 69(1) de la Loi sur l’AE, les cotisations patronales d’un employeur peuvent être réduites par l’entremise d’un multiple de l’employeur inférieur lorsque ses salariés participent à l’un des quatre types de régimes d’assurance-salaire admissibles qui réduisent les prestations spéciales d’AE payables. Les réductions accordées à ces employeurs pour l’année 2027 sont déterminées conformément au paragraphe 69(1) de la Loi sur l’AE et son règlement d’application. Elles sont basées sur la méthodologie et les hypothèses développées par l’actuaire.
La province de Québec est présentement la seule province à avoir mis en place un régime provincial, soit le Régime québécois d’assurance parentale (RQAP), qui fournit des prestations de maternité et parentales aux résidents du Québec depuis le 1er janvier 2006. Conformément au paragraphe 69(2) de la Loi sur l’AE et son règlement d’application, un mécanisme visant à réduire les cotisations d’AE payées par les résidents du Québec et leurs employeurs a été introduit. La réduction en 2027 pour les résidents du Québec et leurs employeurs est déterminée conformément à la législation et est basée sur la méthodologie et les hypothèses développées par l’actuaire. La réduction est accordée par le biais d’un taux de cotisation réduit. Pour 2027, cette réduction est appelée la réduction RQAP de 2027.
L’annexe B contient plus d’informations sur la méthodologie utilisée pour calculer le taux d’équilibre prévu sur sept ans et les réductions de cotisations pour 2027.
Pour tous les tableaux présentés dans ce rapport, la somme des composantes peut ne pas correspondre aux totaux en raison de l’arrondissement.
5 Hypothèses
La présente section contient un bref aperçu des principales hypothèses utilisées pour projeter les variables comprises dans le calcul du taux d’équilibre prévu sur sept ans. Cette section est divisée en deux sous-sections : les hypothèses pour la base de rémunération prévue et les hypothèses pour les dépenses prévues. Des renseignements plus détaillés et les données sous-jacentes sont fournis à l’annexe D.
5.1 Base de rémunération
Le calcul de la base de rémunération est détaillé au dénominateur des formules du taux d’équilibre prévu sur sept ans et de la réduction RQAP présentées à l’annexe B. La base de rémunération se compose de :
- la rémunération assurable totale à l’égard de laquelle les employeurs versent des cotisations d’AE avant tout ajustement pour tenir compte des régimes d’assurance-salaire et des régimes provinciaux;
- la rémunération assurable totale à l’égard de laquelle les salariés versent des cotisations d’AE, ajustée pour tenir compte du remboursement de cotisations salariales; et
- la rémunération à l’égard de laquelle les travailleurs indépendants qui ont choisi de participer au régime d’AE versent des cotisations d’AE.
Les hypothèses principales utilisées pour déterminer la base de rémunération sont présentées au tableau 1.
| Hypothèses | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 |
|---|---|---|---|---|---|---|---|---|---|
| Augmentation du maximum de la rémunération assurable | 3,96 % | 4,87 % | 2,76 % | 4,52 % | 3,65 % | 3,52 % | 3,15 % | 3,05 % | 3,08 % |
| Augmentation du nombre d'individus ayant un revenu d'emploi | 2,65 % | 1,12 % | 0,47 % | 0,46 % | 0,64 % | 0,61 % | 0,54 % | 0,59 % | 0,64 % |
| Augmentation du revenu d'emploi moyenNote a du tableau 1 | 2,38 % | 4,01 % | 3,37 % | 3,29 % | 3,03 % | 3,01 % | 2,97 % | 2,95 % | 2,97 % |
| Augmentation du revenu d'emploi total | 5,09 % | 5,17 % | 3,86 % | 3,76 % | 3,69 % | 3,64 % | 3,52 % | 3,56 % | 3,63 % |
| Augmentation de la rémunération assurable totale | 5,23 % | 5,67 % | 3,50 % | 4,46 % | 4,04 % | 3,92 % | 3,62 % | 3,61 % | 3,69 % |
| Transfert net de rémunération assurable vers le Québec pour refléter la province de résidence | 0,16 % | 0,16 % | 0,16 % | 0,16 % | 0,16 % | 0,16 % | 0,16 % | 0,16 % | 0,16 % |
| Ajustement pour le remboursement des cotisations versées par les salariés (% de la rémunération assurable totale) | 2,68 % | 2,68 % | 2,68 % | 2,68 % | 2,68 % | 2,68 % | 2,68 % | 2,68 % | 2,68 % |
| Augmentation de la rémunération des travailleurs indépendants : | |||||||||
| Total | 9 % | 9 % | 10 % | 10 % | 9 % | 8 % | 8 % | 8 % | 8 % |
| Résidents hors Québec | 9 % | 9 % | 10 % | 10 % | 9 % | 9 % | 8 % | 8 % | 8 % |
| Résidents du Québec | 7 % | 8 % | 9 % | 9 % | 8 % | 8 % | 8 % | 7 % | 7 % |
Notes du tableau 1
| |||||||||
5.1.1 Maximum de la rémunération assurable
Le MRA représente la rémunération maximale sur laquelle les cotisations d’AE sont versées et les prestations d’AE sont calculées. Le MRA est un élément clé pour déterminer la base de rémunération. L’article 4 de la Loi sur l’AE énonce la méthodologie à utiliser pour le calcul du MRA annuel. Conformément à cette section, le MRA augmente annuellement selon la hausse de la rémunération hebdomadaire moyenne publiée par Statistique Canada.
En 2027, le MRA est 70 800 $, ce qui représente une augmentation de 2,8 % par rapport à son niveau de 68 900 $ en 2026. Les MRA projetés pour les années 2028 à 2033 sont calculés à partir de l’estimation de rémunération hebdomadaire moyenne fourni par le ministre des Finances. Les explications et calculs détaillés du MRA pour 2027 sont fournis à l’annexe C.
5.1.2 Nombre d’individus ayant un revenu d’emploi
Le nombre total d’individus ayant un revenu d’emploi et leur répartition dans les diverses catégories de revenu sont utilisés pour déterminer la base de rémunération des salariés. Les données fournies par le ministre des Finances sur le nombre prévu d’employés par année sont basées sur le nombre moyen d’employés par mois. Le nombre total d’individus ayant un revenu d’emploi dans une année est plus élevé que le nombre d’employés fourni étant donné qu’il comprend tous les particuliers qui ont touché une rémunération à un moment dans l’année plutôt qu’une moyenne mensuelle.
Le nombre préliminaire d’individus ayant un revenu d’emploi pour l’année 2025 est déterminé de sorte que la rémunération assurable qui en découle soit cohérente avec les cotisations prévues pour 2025, lesquelles sont basées sur les cotisations traitées pour l’année 2025 à ce jour et l’augmentation du revenu moyen pour 2025 fournie par le ministre des Finances. Le nombre projeté d’individus ayant un revenu d’emploi de 2026 à 2033 est obtenu à partir d’une régression basée sur le nombre d’individus ayant un revenu d’emploiNote de bas de page 1 et le nombre d’employésNote de bas de page 2.
Le nombre d’individus ayant un revenu d’emploi devrait augmenter de 2,65 % en 2025 et de 1,12 % en 2026. L’augmentation annuelle moyenne pour les sept années suivantes est de 0,56 %. La projection des individus ayant un revenu d’emploi en pourcentage du revenu d’emploi moyen est basée sur la distribution de 2024.
5.1.3 Revenu d’emploi moyen et total
La hausse du revenu d’emploi moyen, de même que la hausse du nombre d’individus ayant un revenu d’emploi, sont utilisées pour déterminer l’augmentation du revenu d’emploi total. La répartition du revenu d’emploi total de 2024 par tranche de revenu sert à déterminer la répartition future du revenu d’emploi total.
La hausse du revenu d’emploi moyen est fournie par le ministre des Finances et est prévue être de 2,38 % et de 4,01 % en 2025 et 2026 respectivement. L’augmentation annuelle moyenne pour les sept années suivantes est de 3,09 %.
D’après ces hausses du revenu d’emploi moyen et les variations prévues du nombre d’individus ayant un revenu d’emploi, le revenu d’emploi total devrait augmenter de 5,09 % en 2025 et de 5,17 % en 2026. L’augmentation annuelle moyenne pour les sept années suivantes est de 3,67 %.
5.1.4 Rémunération assurable totale
La rémunération assurable totale des salariés correspond au revenu d’emploi total, jusqu’à concurrence du MRA annuel, gagné par une personne qui occupe un emploi assuré. Elle est utilisée pour déterminer la base de rémunération des salariésNote de bas de page 3.
La base de rémunération des salariés équivaut à 2,4 fois la rémunération assurable totale puisque les cotisations des salariés sont basées sur leur rémunération assurable totale et que les cotisations des employeurs sont généralement égales à 1,4 fois les cotisations des salariés, pour un total combiné de 2,4.
La rémunération assurable totale historique est déterminée à partir des données agrégées sur les cotisations d’AE figurant sur les feuillets T4 (fournies par l’ARC) de l’ensemble des salariés. Dans le cas des salariés qui ont plusieurs emplois au cours de l’année, ces données incluent les cotisations totales combinées d’AE. C’est-à-dire que, même si la rémunération assurable liée à chaque emploi est limitée au MRA, la rémunération assurable totale combinée peut dépasser le MRA. L’ajustement de la rémunération assurable et de la base de rémunération pour tenir compte des emplois multiples est présenté à la section sur le remboursement des cotisations versées par les salariés, ci-après.
Le revenu d’emploi total limité au MRA annuel pour la période de 2025 à 2033 est dérivé de :
- la répartition du revenu d’emploi total en 2024;
- la répartition du nombre d’individus ayant un revenu d’emploi en pourcentage du revenu d’emploi moyen pour l’année 2024; et
- les hausses prévues de ces variables.
D’après cette méthodologie, il est prévu que la rémunération assurable totale, avant l’ajustement pour les remboursements des cotisations salariales, augmente de 5,23 % en 2025 et de 5,67 % en 2026. L’augmentation annuelle moyenne est de 3,84 % pour les sept années suivantes. Pour 2025, la rémunération assurable est cohérente avec l’estimation des cotisations totales pour 2025 à partir des cotisations traitées à ce jour.
5.1.5 Fractionnement de la rémunération assurable totale en raison d’un régime provincial
Afin de déterminer la réduction pour les résidents d’une province ayant mis en place un régime provincial, la base de rémunération des salariés doit être fractionnée entre les résidents des provinces avec et sans régime provincial. Présentement, le Québec est la seule province avec un régime provincial. Par conséquent, la base de rémunération pour les salariés doit être fractionnée en fonction de la province de résidence (entre les résidents hors Québec et les résidents du Québec).
L’information fournie par l’ARC, qui est utilisée pour calculer la rémunération assurable historique, est basée sur les feuillets T4 et repose donc sur la province d’emploi. L’expérience passée montre que la proportion de la rémunération assurable liée à l’emploi au Québec a augmenté entre 2019 et 2021, diminué en 2022 et 2023 et augmenté légèrement par la suite. En se basant sur la tendance historique, il est présumé que la proportion de la rémunération assurable liée à l'emploi au Québec atteindra 22,4 % en 2025. Elle diminuera légèrement au cours de la période de projection de sept ans, tout en demeurant près de 21,9 %.
L’information sur l’historique des cotisations traitées fournie par l’ARC comprend les redressements annuels effectués entre le gouvernement du Canada et celui du Québec pour tenir compte de la province de résidence de chaque employé plutôt que de la province d’emploi. Ces redressements font l’objet d’une entente administrative entre les deux gouvernements et servent de fondement pour ajuster la répartition de la rémunération assurable afin de tenir compte de la province de résidence.
La méthodologie utilisée pour ajuster la répartition de la rémunération assurable selon les redressements agrégés a été vérifiée avec les données administratives. Ces données, fournies par l’ARC, font partie de l’échange d’information annuel entre le gouvernement du Canada et celui du Québec.
En se basant sur les données fournies par l’ARC, le transfert annuel net de la rémunération assurable selon les feuillets T4, pour tenir compte de la province de résidence, représente en moyenne 0,16 % de la rémunération assurable totale pour les trois dernières années de données disponibles (2022 à 2024). Le transfert de rémunération assurable d’après les feuillets T4 est effectué vers le Québec à partir du reste du Canada. Il est présumé que le transfert net annuel demeurera à 0,16 % de la rémunération assurable totale jusqu’en 2033.
5.1.6 Remboursement des cotisations versées par les salariés
De façon générale, les salariés versent des cotisations d’AE en fonction de leur rémunération assurable totale au cours d’une année, jusqu’à la limite du MRA annuel. Toutefois, lorsqu’ils produisent leur déclaration de revenus, certains d’entre eux peuvent dépasser le maximum des cotisations et toucher un remboursement de la totalité ou d’une partie des cotisations d’AE versées au cours de l’année (par exemple, les employés avec plusieurs employeurs pendant l’année et les employés avec rémunération assurable inférieure à 2 000 $). La rémunération assurable assujettie à tout remboursement de cotisations subséquent doit être exclue de la base de rémunération.
Puisque les données figurant sur les feuillets T4 qui sont utilisées pour projeter la rémunération assurable totale comprennent la rémunération assurable pour laquelle des cotisations pourraient ensuite être remboursées, un ajustement doit être effectué pour réduire la base de rémunération. Il est important de noter que l’employeur ne reçoit pas de remboursement. Seule la partie de la base de rémunération totale afférente aux employés est ajustée, tel que présenté dans les formules qui figurent à l’annexe B.
Les données historiques fournies par l’ARC montrent que la rémunération assurable totale assujettie à un remboursement subséquent, exprimée en pourcentage de la rémunération assurable totale, est relativement stable. En se basant sur la moyenne des cinq dernières années de données disponibles (2020 à 2024), il est présumé que ce pourcentage sera de 2,68 %, de 2025 à 2033.
5.1.7 Rémunération des travailleurs indépendants
Depuis le 31 janvier 2010, les travailleurs indépendants peuvent volontairement choisir d’adhérer au régime d’AE pour recevoir des prestations spéciales d’AE offertes aux personnes malades, aux femmes enceintes ou qui ont récemment donné naissance, ou aux parents qui prennent soin de leur nouveau-né ou de leur(s) enfant(s) récemment adopté(s), et aux personnes qui s’occupent d’un membre de la famille atteint d’une maladie grave (prestations pour proches aidants) ou en fin de vie (prestation de compassion). Même si les travailleurs indépendants qui résident au Québec ont accès aux prestations de maternité et parentales dans le cadre de leur régime provincial, ils peuvent choisir d’adhérer au régime d’AE pour avoir droit à d’autres prestations spéciales.
Les travailleurs indépendants qui adhèrent au régime d’AE versent des cotisations sur leur rémunération de travailleur indépendant, jusqu’à la limite du MRA annuel, au taux de cotisation salarial qui correspond à leur province de résidence, et il n’y a pas de cotisations d’employeur. Par conséquent, à l’instar de la rémunération assurable des salariés, la rémunération des travailleurs indépendants doit être fractionnée entre la rémunération des résidents du Québec et celle des résidents hors Québec.
La hausse de la rémunération des travailleurs indépendants tient compte de l’augmentation prévue du nombre de participants et de la rémunération moyenne des travailleurs indépendants.
Le nombre prévu de participants repose sur des renseignements touchant les adhésions historiques, ajusté pour tenir compte des changements prévus aux adhésions futures. L’augmentation de la rémunération moyenne est présumée la même que la rémunération moyenne des salariés.
Selon cette méthodologie, la rémunération admissible des travailleurs indépendants devrait augmenter en moyenne de 9 % par année de 2027 à 2033.
5.2 Dépenses
Les dépenses d’AE – Partie I sont projetées à partir des dépenses réelles versées en 2025 (année de référence) et ajustées, si nécessaire, en fonction des données historiques jusqu’aux six premiers mois de 2026.
Le tableau 2 présente un sommaire des hypothèses clés utilisées pour projeter les dépenses dans le présent rapport, suivi d’une description sommaire de chacune d’elles.
Une description détaillée de la méthodologie utilisée pour la projection des prestations est présentée à l’annexe D.
| Hypothèses | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 |
|---|---|---|---|---|---|---|---|---|---|
| Augmentation de la population activeNote a du tableau 2 | 1,9 % | 0,2 % | 0,2 % | 0,4 % | 0,7 % | 0,7 % | 0,8 % | 0,8 % | 0,8 % |
| Taux de chômageNote a du tableau 2 | 6,8 % | 6,6 % | 6,2 % | 6,0 % | 5,9 % | 5,9 % | 5,9 % | 5,9 % | 5,9 % |
| Augmentation de la rémunération hebdomadaire moyenneNote a du tableau 2 | 3,4 % | 4,1 % | 3,8 % | 3,6 % | 3,2 % | 3,1 % | 3,0 % | 3,0 % | 3,0 % |
| Augmentation des prestations hebdomadaires moyennesNote b du tableau 2 | 4,0 % | 4,5 % | 3,2 % | 4,1 % | 3,5 % | 3,4 % | 3,1 % | 3,0 % | 3,0 % |
| Augmentation des prestations de maternité et parentales | s.o. | 8,5 % | 4,5 % | 5,0 % | 4,2 % | 3,8 % | 3,5 % | 3,5 % | 3,5 % |
| Demandeurs potentiels (en % des chômeurs) | 49,6 % | 49,5 % | 52,5 % | 54,0 % | 55,5 % | 55,5 % | 55,5 % | 55,5 % | 55,5 % |
| Taux d'indemnisation (en % des demandeurs potentiels) | 65,9 % | 69,5 % | 70,5 % | 71,5 % | 71,5 % | 71,5 % | 71,5 % | 71,5 % | 71,5 % |
| Nombre de semaines | 52,2 | 52,2 | 52,2 | 52,0 | 52,2 | 52,2 | 52,2 | 52,4 | 52,0 |
| % des semaines de prestations dont la rémunération assurable des demandeurs est au-dessus du MRA | 51,0 % | 50,8 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % |
Notes du tableau 2
| |||||||||
5.2.1 Population active
La population active influe directement sur la plupart des prestations d’AE de la partie I, en augmentant ou diminuant le nombre de demandeurs potentiels. La population active devrait demeurer constante à 22,6 millions en 2025 et en 2026. La population active moyenne entre 2027 et 2033 est de 23,1 millions. Cette hypothèse est fournie par le ministre des Finances.
5.2.2 Taux de chômage
Le taux de chômage influe directement sur les prestations régulières d’AE en augmentant ou diminuant le nombre de demandeurs potentiels. Le taux de chômage moyen était de 6,8 % en 2025 et est présumé diminuer au cours des prochaines années pour atteindre une valeur ultime de 5,9 % en 2029. Cette hypothèse est fournie par le ministre des Finances.
5.2.3 Rémunération hebdomadaire moyenne
La croissance de la rémunération hebdomadaire moyenne pour l’année civile est utilisée, en combinaison avec la hausse du MRA, pour projeter les prestations hebdomadaires moyennes. L’hypothèse de la croissance de la rémunération hebdomadaire moyenne est de 4,1 % en 2026 et de 3,8 % en 2027. L’augmentation annuelle moyenne pour les années 2028 à 2033 est de 3,2 %. Cette hypothèse est fournie par le ministre des Finances.
5.2.4 Prestations hebdomadaires moyennes
La croissance des prestations hebdomadaires moyennes influe directement sur les dépenses d’AE avec une augmentation ou une diminution correspondante des dépenses de la partie I. Les prestations hebdomadaires moyennes sont égales aux prestations versées, divisées par le nombre de semaines au cours desquelles des prestations ont été versées en vertu de la partie I.
Le taux de croissance annuel projeté des prestations hebdomadaires moyennes, pour les prestations de la partie I autre que les prestations de maternité et parentales, est de 4,5 % en 2026 et de 3,2 % en 2027. La croissance annuelle moyenne pour les années 2028 à 2033 est de 3,4 %.
5.2.5 Augmentation des prestations de maternité et parentales (MP)
Une nouvelle méthode de projection des prestations de MP est introduite, basée sur :
- le nombre prévu de naissancesNote de bas de page 4 au Canada, excluant le Québec;
- le ratio des prestations de MP d’AE au nombre de naissances;
- la durée moyenne, en semaines, d’une demande de prestations; et
- la prestation hebdomadaire moyenne.
Les hypothèses sont établies séparément pour les types de demande de prestations suivantes : maternité, parentales standards (mère), parentales prolongées (mère), parentales standards (père) et parentales prolongées (père).
5.2.6 Demandeurs potentiels
Le régime d’AE est conçu pour offrir un soutien financier temporaire aux personnes assurées admissibles ayant perdu leur emploi sans en être responsables, notamment en raison d’une pénurie de travail ou de mises à pied massives ou saisonnières, et qui sont disponibles pour occuper un emploi. Le nombre de demandeurs potentiels représente le nombre d’individus ou le pourcentage de chômeurs qui satisfont aux critères de base du régime d’AE. Le nombre de demandeurs potentiels en pourcentage des chômeurs a diminué, passant de 52,0 % en 2024 à 49,6 % en 2025. Cette baisse reflète principalement une augmentation du nombre de personnes au chômage depuis plus d'un an, ainsi qu'une augmentation du nombre de personnes entrant dans la population active sans aucune expérience professionnelle préalable. En se basant sur l’expérience des six premiers mois de 2026, ce ratio devrait diminuer légèrement à 49,5 % en 2026. Par la suite, il devrait augmenter progressivement pour atteindre sa valeur ultime de 55,5 % en 2029. L'annexe D présente des informations supplémentaires sur le calcul des demandeurs potentiels.
5.2.7 Taux d’indemnisation
Le taux d’indemnisation représente la proportion des demandeurs potentiels pour une période donnée qui reçoivent des prestations régulières d’AE. Ce taux est directement lié à la population ciblée par le régime d’AE (c’est-à-dire les demandeurs potentiels) et ne tient pas compte des personnes qui ne sont pas dans la population ciblée par le régime d’AE, comme les chômeurs de longue durée et ceux qui n’ont pas cotisé au régime au cours de l’année précédente. Le taux d’indemnisation est normalement inférieur à 100 % pour plusieurs raisons, y compris que certains demandeurs potentiels n’ont pas accumulé le nombre d’heures assurables requis, tandis que d’autres choisissent de ne pas demander la prestation, écoulent leur semaine d’attente ou ont épuisé le nombre de semaines auxquelles ils ont droit et demeurent sans emploi.
Le taux d’indemnisation, sans les mesures temporaires, a été estimé à 65,0 % en 2024 et à 65,9 % en 2025. Les personnes ayant bénéficié des mesures ne sont pas prises en compte dans le taux d’indemnisation, puisqu'elles ont été comptabilisées séparément comme bénéficiaires de ces mesures. En se basant sur l’expérience des six premiers mois de 2026, le taux est présumé augmenter à 69,5 % pour l’année complète 2026. Il augmente ensuite progressivement pour atteindre 71,5 % en 2028.
5.2.8 Nombre de semaines
Les dépenses d’AE sont comptabilisées selon la comptabilité d’exercice dans le Compte des opérations de l’AE, c’est-à-dire qu’elles sont comptabilisées à la période pour laquelle elles auraient dû être payées, sans égard au retard de traitement des paiements. De plus, les prestations d’AE sont payées sur une base hebdomadaire, mais seuls les jours de la semaine qui se rapportent à une période donnée sont comptabilisés dans cette période.
Le nombre de semaines influe sur les dépenses de la partie I, car les prestations doivent être versées à chaque jour de la semaine pendant l’année, sans égard aux jours fériés. Le nombre de jours de travail dans une année varie entre 260 et 262 jours. Ainsi, un ajustement est inclus pour tenir compte du nombre de jours de prestations payées dans une année. Le nombre de semaines pour les années 2025 à 2033 se situent entre 52,0 et 52,4.
5.2.9 Pourcentage de semaines de prestations pour les demandeurs dont la rémunération est au-dessus du MRA
D’après une analyse des données administratives fournies par EDSC, 51,0 % des semaines de prestations pour les demandes comptabilisées en 2025 étaient fondées sur une rémunération assurable au-dessus du MRA, comparativement à 50,1 % en 2024. Basé sur les données partielles de 2026, la proportion de semaines de prestations pour les demandeurs avec une rémunération assurable au-dessus du MRA est présumée diminuer à 50,8 % en 2026. Elle devrait augmenter à 50,9 % en 2027 (la moyenne observée entre 2025 et 2026) et demeurer constante par la suite.
5.2.10 Autres dépenses
Les renseignements additionnels utilisés pour projeter les dépenses comme les projets pilotes, les mesures temporaires, le coût des nouveaux changements au régime, les frais administratifs de base et les mesures de soutien à l’emploi (prestations d’AE – Partie II) sont fournis par EDSC.
6 Résultats
6.1 Aperçu
Ce rapport fournit les prévisions et estimations actuarielles aux fins des articles 4, 66 et 69 de la Loi sur l’AE. Il est basé sur les dispositions du régime d’AE au 22 juillet 2026, sur les renseignements fournis par la ministre de l’EDS et le ministre des Finances, et sur la méthodologie et les hypothèses non prescrites établies par l’actuaire.
Voici les principales observations :
- Le MRA de 2027 correspond à 70 800 $, ce qui représente une augmentation de 2,8 % comparativement au MRA de 2026 correspondant à 68 900 $.
- Le taux d’équilibre prévu sur sept ans pour 2027 est de 1,62 % de la rémunération assurable pour les résidents de toutes les provinces sauf le Québec.
- La réduction de cotisation de 2027 pour les résidents du Québec en raison du régime provincial est de 0,35 %.
- La réduction de cotisation de 2027 pour les employeurs qui parrainent un régime d'assurance-salaire admissible est estimée à 1 687 millions de dollars. Ce qui correspond à une réduction de cotisation pour les employeurs d’environ 0,22 %, 0,42 %, 0,41 % et 0,46 % de la rémunération assurable pour les catégories 1 à 4 respectivementNote de bas de page 5.
- La base de rémunération totale devrait augmenter à chaque année, passant de 2 185 milliards de dollars en 2025 à 3 005 milliards de dollars en 2033.
- Les dépenses totales devraient augmenter de 31 milliards de dollars en 2025 à 34 milliards de dollars en 2026 avant d’atteindre 41 milliards de dollars en 2033.
- Le déficit cumulatif du Compte des opérations de l’AE est de 15,1 milliards de dollars au 31 décembre 2025. Le déficit cumulatif projeté au 31 décembre 2026 est de 15,2 milliards de dollars.
6.2 Base de rémunération
Les cotisations d’AE avant tout ajustement pour tenir compte des régimes d’assurance-salaire sont déterminées par le produit du taux de cotisation et de la base de rémunération. La base de rémunération nationale est requise pour déterminer le taux d’équilibre prévu sur sept ans tandis que la base de rémunération des provinces qui n’offrent pas de régime provincial est requise pour déterminer la réduction attribuable aux régimes provinciaux. Comme le Québec est la seule province qui offre un régime provincial, la base de rémunération est séparée entre les résidents du Québec et les résidents hors Québec.
Selon la méthodologie et les hypothèses élaborées à la section 5, le tableau 3 présente la base de rémunération des résidents du Québec et hors Québec séparément, de même que le nombre total d’individus ayant un revenu d’emploi.
| Année civile | Base de rémunération (millions $) | Individus ayant un revenu d'emploi (milliers) | ||
|---|---|---|---|---|
| Hors Québec | Québec | Total | ||
| 2024 | 1 607 975 | 469 177 | 2 077 152 | 21 587 |
| 2025 | 1 690 732 | 493 887 | 2 184 619 | 22 159 |
| 2026 | 1 789 902 | 518 678 | 2 308 580 | 22 407 |
| 2027 | 1 856 960 | 532 558 | 2 389 518 | 22 512 |
| 2028 | 1 943 072 | 553 074 | 2 496 146 | 22 615 |
| 2029 | 2 023 386 | 573 595 | 2 596 981 | 22 760 |
| 2030 | 2 104 986 | 593 951 | 2 698 937 | 22 900 |
| 2031 | 2 183 207 | 613 507 | 2 796 714 | 23 023 |
| 2032 | 2 264 111 | 633 639 | 2 897 750 | 23 158 |
| 2033 | 2 350 186 | 654 647 | 3 004 833 | 23 307 |
Ces résultats sont utilisés pour calculer le taux d’équilibre prévu sur sept ans de l’AE pour 2027 et la réduction RQAP de 2027. Une explication détaillée de la méthodologie et des hypothèses utilisées pour calculer les résultats figure à l’annexe D.
6.3 Dépenses
Cette section présente les dépenses liées au calcul du taux d’équilibre prévu sur sept ans. Les dépenses d’AE comprennent les prestations de la partie I (prestations de revenu) et de la partie II (mesures de soutien à l’emploi), les frais administratifs, les remboursements des prestations et les créances douteuses. Les prestations d’AE peuvent également inclure des initiatives de dépenses temporaires, notamment des projets pilotes ou des mesures spéciales annoncées par le gouvernement du Canada. Une explication détaillée de la méthodologie et des hypothèses utilisées pour calculer les résultats figure à l’annexe D.
Aux fins du calcul du taux d’équilibre prévu sur sept ans, les pénalités et les intérêts appliqués aux comptes débiteurs en souffrance sont inclus dans l’équation comme étant une dépense.
Le tableau 4 présente la répartition des dépenses d’AE en 2025 de même que la projection jusqu’en 2033.
| Année civile | Partie I | Partie II | Frais administratifs | Remboursements | Créances douteuses | Pénalités | Intérêts | Total |
|---|---|---|---|---|---|---|---|---|
| 2025 | 26 113 | 2 137 | 2 989 | -349 | 163 | -113 | -52 | 30 887 |
| 2026 | 29 018 | 2 460 | 3 342 | -388 | 174 | -114 | -52 | 34 441 |
| 2027 | 28 608 | 3 207 | 3 504 | -399 | 174 | -112 | -54 | 34 928 |
| 2028 | 29 531 | 3 038 | 3 381 | -412 | 178 | -116 | -58 | 35 543 |
| 2029 | 30 840 | 3 015 | 2 913 | -431 | 185 | -121 | -59 | 36 341 |
| 2030 | 31 907 | 3 015 | 2 815 | -446 | 192 | -125 | -61 | 37 296 |
| 2031 | 33 212 | 2 673 | 2 860 | -466 | 200 | -130 | -63 | 38 285 |
| 2032 | 34 455 | 2 559 | 2 920 | -484 | 207 | -135 | -66 | 39 455 |
| 2033 | 35 548 | 2 559 | 2 986 | -500 | 214 | -140 | -68 | 40 599 |
Le tableau 5 présente la répartition des dépenses d’AE de la partie I.
| Année civile | Régulières | De pêcheurs | Travail partagé | Prestations spéciales | Total | ||||
|---|---|---|---|---|---|---|---|---|---|
| MP | Maladies | Soignant | Proches aidants | Sous-total | |||||
| 2025 | 16 277 | 419 | 87 | 5 743 | 3 351 | 62 | 174 | 9 330 | 26 113 |
| 2026 | 18 256 | 435 | 224 | 6 233 | 3 624 | 65 | 183 | 10 104 | 29 018 |
| 2027 | 17 600 | 440 | 217 | 6 523 | 3 571 | 67 | 189 | 10 351 | 28 608 |
| 2028 | 18 143 | 457 | 95 | 6 857 | 3 712 | 70 | 198 | 10 836 | 29 531 |
| 2029 | 18 983 | 475 | 90 | 7 143 | 3 870 | 73 | 207 | 11 293 | 30 840 |
| 2030 | 19 599 | 491 | 93 | 7 414 | 4 018 | 76 | 215 | 11 724 | 31 907 |
| 2031 | 20 466 | 506 | 97 | 7 676 | 4 164 | 79 | 224 | 12 143 | 33 212 |
| 2032 | 21 241 | 523 | 101 | 7 946 | 4 328 | 83 | 233 | 12 590 | 34 455 |
| 2033 | 21 900 | 535 | 104 | 8 225 | 4 458 | 85 | 240 | 13 008 | 35 548 |
6.4 Réductions des cotisations
Les cotisations de l’employeur peuvent être réduites en appliquant un multiple de l’employeur plus faible lorsque les employés sont couverts par un régime d’assurance-salaire admissible qui réduit les prestations spéciales normalement payables, à condition qu’au moins 5/12 de la réduction soit remise aux employés. Les cotisations des employés et de leurs employeurs peuvent aussi être réduites lorsque les employés sont couverts par un régime établi par une loi provinciale réduisant les prestations d’AE de maternité et parentales autrement payables. Une entente entre le gouvernement du Canada et la province doit être conclue pour établir un mécanisme réduisant les cotisations payées par les résidents de la province et leurs employeurs.
Le tableau 6 présente la projection des réductions des cotisations jusqu’en 2033 qui sont considérées pour déterminer le taux d’équilibre prévu sur sept ans. Les mesures temporaires et permanentes récemment annoncées sont considérées dans la projection des réductions des cotisations pour les régimes d’assurance-salaire admissibles et les régimes provinciaux.
| Année civile | Régimes d'assurance-salaire admissibles | Régimes provinciaux |
|---|---|---|
| 2027 | 1 687 | 1 864 |
| 2028 | 1 884 | 1 936 |
| 2029 | 1 886 | 2 008 |
| 2030 | 1 916 | 2 079 |
| 2031 | 1 945 | 2 147 |
| 2032 | 2 016 | 2 218 |
| 2033 | 2 090 | 2 291 |
6.5 Taux d’équilibre prévu sur sept ans
Le taux d’équilibre prévu sur sept ans est le taux qui, basé sur les hypothèses pertinentes, génèrera suffisamment de revenus provenant des cotisations durant les sept prochaines années de sorte qu’à la fin de cette période, le total des sommes portées au crédit du Compte des opérations de l’AE (COAE) après le 31 décembre 2008 soit égal au total des sommes portées au débit de ce compte après cette date.
Selon les projections, ce taux génèrera suffisamment de revenus de cotisations au cours de la période 2027‑2033 pour payer les dépenses d'AE au cours de cette même période et pour éliminer le déficit projeté du COAE au 31 décembre 2026.
La réduction estimée des cotisations au cours des sept prochaines années en raison des régimes d’assurance-salaire admissibles (RAS) et des régimes provinciaux (RP) est considérée comme une dépense d’AE pour la détermination du taux d’équilibre prévu sur sept ans. De cette façon, en l’absence des RAS et des RP, un taux de cotisation correspondant au taux d’équilibre prévu sur sept ans génèrerait suffisamment de revenus pour payer toutes les dépenses d’AE pour les employés de tous les employeurs et de toutes les provinces.
Le tableau 7 montre la projection des variables utilisées pour déterminer le taux d’équilibre prévu sur sept ans. Le taux annuel par répartition est le taux requis dans une année donnée pour payer les dépenses prévues dans cette année. Le taux d'équilibre prévu sur sept ans est supérieur à la moyenne des taux annuels par répartition, car le déficit projeté au 31 décembre 2026 est pris en compte.
| Année civile | Dépenses couvertes par le taux d'équilibre prévu sur sept ans | Excédent (déficit) dans le COAE au 31 décembre 2026 | Base de rémunération | Taux annuel par répartition / taux d'équilibre prévu 7 ans | |||||
|---|---|---|---|---|---|---|---|---|---|
| Dépenses d'AE | Réduction en raison des RAS | Réduction en raison des RP | Dépenses totales avant réductions | ||||||
| 2027 | 34 928 | 1 687 | 1 864 | 38 479 | aucune donnée | 2 389 518 | 1,61 % | ||
| 2028 | 35 543 | 1 884 | 1 936 | 39 362 | aucune donnée | 2 496 146 | 1,58 % | ||
| 2029 | 36 341 | 1 886 | 2 008 | 40 235 | aucune donnée | 2 596 981 | 1,55 % | ||
| 2030 | 37 296 | 1 916 | 2 079 | 41 291 | aucune donnée | 2 698 937 | 1,53 % | ||
| 2031 | 38 285 | 1 945 | 2 147 | 42 377 | aucune donnée | 2 796 714 | 1,52 % | ||
| 2032 | 39 455 | 2 016 | 2 218 | 43 689 | aucune donnée | 2 897 750 | 1,51 % | ||
| 2033 | 40 599 | 2 090 | 2 291 | 44 981 | aucune donnée | 3 004 833 | 1,50 % | ||
| 2027-33 | 262 448 | 13 425 | 14 542 | 290 415 | -15 176 | 18 880 880 | 1,62 %Note a du tableau 7 | ||
Notes du tableau 7
| |||||||||
Le tableau 8 présente la projection des revenus, des dépenses d’AE et le solde du Compte des opérations de l’AE en utilisant le taux d’équilibre prévu sur sept ans et les réductions des cotisations.
| Année civile | Taux de cotisation | Revenus | Cotisations nettes | Dépenses | Excédent (déficit) annuel | Excédent (déficit) cumulatif au 31 décembre | |||
|---|---|---|---|---|---|---|---|---|---|
| Cotisations brutes après rembourse-ments | Réduction en raison des RAS | Réduction en raison des RP | Autres ajustementsNote a du tableau 8 | ||||||
| 2025 | 1,64 % | 35 828 | -1 395 | -1 630 | -138 | 32 664 | 30 887 | 1 777 | -15 144 |
| 2026 | 1,63 % | 37 630 | -1 493 | -1 712 | -17 | 34 408 | 34 441 | -32 | -15 176 |
| 2027 | 1,62 % | 38 710 | -1 687 | -1 864 | -aucune donnée | 35 159 | 34 928 | 231 | -14 945 |
| 2028 | 1,62 % | 40 438 | -1 884 | -1 936 | -aucune donnée | 36 618 | 35 543 | 1 075 | -13 870 |
| 2029 | 1,62 % | 42 071 | -1 886 | -2 008 | -aucune donnée | 38 177 | 36 341 | 1 836 | -12 034 |
| 2030 | 1,62 % | 43 723 | -1 916 | -2 079 | -aucune donnée | 39 728 | 37 296 | 2 431 | -9 603 |
| 2031 | 1,62 % | 45 307 | -1 945 | -2 147 | -aucune donnée | 41 214 | 38 285 | 2 929 | -6 673 |
| 2032 | 1,62 % | 46 944 | -2 016 | -2 218 | -aucune donnée | 42 710 | 39 455 | 3 255 | -3 418 |
| 2033 | 1,62 % | 48 678 | -2 090 | -2 291 | -aucune donnée | 44 297 | 40 599 | 3 698 | 279 |
Notes du tableau 8
| |||||||||
Le taux d’équilibre prévu sur sept ans pour 2027 est de 1,62 %. Ce taux devrait générer juste assez de revenus pour que le solde du Compte des opérations de l’AE soit nul à la fin de 2033. Le solde cumulatif du Compte des opérations de l’AE à la fin de l’année 2033 n’est pas exactement 0 $ puisque le taux d’équilibre prévu sur sept ans est arrondi au centième de point de pourcentage le plus près.
6.6 Réduction en raison du Régime québécois d’assurance parentale (RQAP) pour 2027
Afin de déterminer la réduction RQAP, les prestations de maternité et parentales (MP) d’AE incluses dans les prestations spéciales de la partie I, ainsi que les frais administratifs directs de l’AE encourus pour le versement des prestations MP (frais administratifs variables (FAV)), sont requis. Les FAV représentent les frais de fonctionnement directs assumés par le régime d’AE pour administrer les prestations MP d’AE à l’extérieur du Québec.
Ils sont déterminés à chaque année par EDSC conformément à l’entente finale Canada-Québec qui stipule le montant minimal pour les FAV.
Les prestations MP d’AE tiennent compte des impacts des changements au régime et des mesures spéciales. Les dépenses MP projetées qui sont utilisées pour obtenir la réduction RQAP pour 2027 sont présentées au Tableau 9, basé sur la méthodologie développée dans l’annexe D.
| Réel | Prévision | ||
|---|---|---|---|
| 2025 | 2026 | 2027 | |
| Prestations MP d'AE | 5 743 | 6 233 | 6 523 |
| Frais administratifs variables | 28 | 31 | 32 |
| Dépenses MP | 5 772 | 6 263 | 6 555 |
La réduction RQAP correspond au ratio des dépenses MP d’AE (prestations MP d’AE et FAV) sur la base de rémunération des résidents de toutes les provinces sans régime provincial, c’est-à-dire les résidents de toutes les provinces à l’exception du Québec. Il s’agit de la réduction des cotisations pour les résidents du Québec puisque cette réduction est liée aux économies du régime d’AE qui découlent du RQAP.
Le tableau 10 présente les variables nécessaires pour calculer la réduction RQAP de 2027 ainsi que la réduction RQAP de 2027.
| Prévision 2027 | |
|---|---|
| Dépenses MP | 6 555 |
| Base de rémunération MP (résidents hors Québec) | 1 856 960 |
| Réduction du RQAP non-arrondi | 0,3530 % |
| Réduction du RQAP | 0,35 % |
Par conséquent, le taux de cotisation applicable aux résidents de toutes les provinces à l’exception du Québec pour 2027 serait de 1,62 %Note de bas de page 6. Le taux de cotisation applicable aux résidents du Québec serait de 1,27 % (1,62 % moins 0,35 %).
6.7 Réduction en raison des régimes d’assurance-salaire pour 2027
Basé sur la méthodologie développée à l’annexe B et la rémunération assurable projetée pour 2027 pour les employés couverts par un régime d’assurance-salaire admissible, la réduction des cotisations patronales pour 2027 est estimée à 1 687 millions de dollars, comparativement à 1 493 millions de dollars en 2026.
Les cotisations d'AE versées par l'employeur sont égales au multiple de l'employeur multiplié par les cotisations retenues par l’employeur pour le compte de ses salariés. En général, le multiple de l'employeur est égal à 1,4. Toutefois, les cotisations de l'employeur peuvent être réduites grâce à un multiple de l'employeur inférieur lorsque ses employés sont couverts par l'un des quatre types de régimes d'assurance-salaire admissibles.
Le tableau 11 présente les principaux résultats. Une explication détaillée des données et de la méthodologie utilisée pour obtenir ces résultats est disponible à l’annexe E.
| Catégorie de régimes d'assurance-salaire | Taux de réduction non arrondis | Taux de réduction arrondis | Multiple de l'employeur (hors Québec)Note a du tableau 11 | Multiple de l'employeur (Québec)Note a du tableau 11 | Rémunération assurable estimée en 2027 (millions $) | Réduction de cotisation estimée en 2027 (millions $) |
|---|---|---|---|---|---|---|
| Catégorie 1 | 0,2227 % | 0,22 % | 1,263 | 1,225 | 79 957 | 178 |
| Catégorie 2 | 0,4159 % | 0,42 % | 1,143 | 1,072 | 34 659 | 144 |
| Catégorie 3 | 0,4148 % | 0,41 % | 1,144 | 1,073 | 286 488 | 1 188 |
| Catégorie 4 | 0,4563 % | 0,46 % | 1,118 | 1,041 | 38 701 | 177 |
| Total | s. o.sans object | s. o.sans object | s. o.sans object | s. o.sans object | 439 805 | 1 687 |
Notes du tableau 11
| ||||||
7 Sensibilité des projections
Le taux d’équilibre prévu sur sept ans et l’impact subséquent sur le Compte des opérations de l’AE (COAE) dépendent de différents facteurs démographiques et économiques. Étant donné que l’expérience réelle au cours des sept prochaines années va probablement dévier des hypothèses présentées tout au long de ce rapport, cette section présente des tests individuels, des tests combinés et des scénarios alternatifs à des fins d’illustration.
7.1 Tests individuels
Les tests individuels illustrent la sensibilité du taux d’équilibre prévu sur sept ans de l’AE pour 2027 aux changements des hypothèses du taux de chômage, des demandeurs potentiels et du taux d’indemnisation. Par la suite, l'effet d'une variation du taux de cotisation sur le COAE est examiné.
7.1.1 Taux de chômage
Le taux de chômage est étroitement lié à la situation économique et l’offre de la main d’œuvre. Le tableau suivant illustre qu’une variation du taux de chômage moyen de 0,5 % sur la période 2027‑2033 augmenterait ou diminuerait le taux d’équilibre prévu sur sept ans d’environ 0,06 % (en supposant que toutes les autres hypothèses demeurent inchangées).
| Variation du TC moyen (2027-2033) | TC moyen (2027-2033) | Taux d'équilibre prévu sur sept ans |
|---|---|---|
| -1,0 % | 5,0 % | 1,50 % |
| -0,5 % | 5,5 % | 1,56 % |
| Base | 6,0 % | 1,62 % |
| 0,5 % | 6,5 % | 1,68 % |
| 1,0 % | 7,0 % | 1,74 % |
7.1.2 Demandeurs potentiels
La proportion de demandeurs potentiels par rapport aux chômeurs a été plus faible que celle observée historiquement avant la pandémie de la COVID-19. Le tableau suivant illustre qu’une variation du nombre moyen de demandeurs potentiels de 5 % sur la période 2027-2033 augmenterait ou diminuerait le taux d’équilibre prévu sur sept ans d’environ 0,03 % à 0,04 % (en supposant que toutes les autres hypothèses demeurent inchangées).
| Variation du DP moyen (2027-2033) | DP moyen en milliers (2027-2033) | Taux d’équilibre prévu sur sept ans |
|---|---|---|
| -10,0 % | 682 | 1,55 % |
| -5,0 % | 720 | 1,58 % |
| Base | 758 | 1,62 % |
| 5,0 % | 796 | 1,65 % |
| 10,0 % | 834 | 1,69 % |
7.1.3 Taux d’indemnisation
La volatilité du taux d’indemnisation dans le passé peut être attribuée à un nombre de facteurs, tels que la décision des personnes admissibles à l'assurance-emploi de demander, ou non, les prestations. Le tableau suivant illustre qu’une variation du taux d’indemnisation moyen de 5 % sur la période 2027‑2033 augmenterait ou diminuerait le taux d’équilibre prévu sur sept ans d’environ 0,05 % (en supposant que toutes les autres hypothèses demeurent inchangées).
| Variation du TI moyen (2027-2033) | TI moyen (2027-2033) | Taux d'équilibre prévu sur sept ans |
|---|---|---|
| -10,0 % | 61,4 % | 1,52 % |
| -5,0 % | 66,4 % | 1,57 % |
| Base | 71,4 % | 1,62 % |
| 5,0 % | 76,4 % | 1,67 % |
| 10,0 % | 81,4 % | 1,72 % |
7.1.4 Taux de cotisation
Le tableau suivant illustre qu’une variation du taux de cotisation d’un centième de point de pourcentage (0,01 % de la rémunération assurable) comparativement au taux d’équilibre prévu sur sept ans augmenterait ou diminuerait le solde cumulatif du COAE à la fin de la période de projection de sept ans de 1 888 millions de dollars.
| Variation du taux d'équilibre prévu sur sept ans | Taux d'équilibre prévu sur sept ans | Solde cumulatif du COAE au 31 déc. 2033 (millions $) | Variation du solde cumulatif du COAE au 31 déc. 2033 (millions $) |
|---|---|---|---|
| -0,05 % | 1,57 % | -9 161 | -9 440 |
| -0,01 % | 1,61 % | -1 609 | -1 888 |
| Base | 1,62 % | 279 | -aucune donnée |
| 0,01 % | 1,63 % | 2 168 | 1 888 |
| 0,05 % | 1,67 % | 9 720 | 9 440 |
7.2 Tests combinés
Les tests combinés illustrent la sensibilité du taux d’équilibre prévu sur sept ans aux variations simultanées du taux de chômage et du taux d’indemnisation. Des augmentations ou des diminutions du taux de chômage moyen et du taux d’indemnisation moyen, de 0,5 % et de 5 % respectivement au cours de la période 2027‑2033, entraîneraient une augmentation ou une diminution de 0,11 % à 0,12 % du taux d’équilibre prévu sur sept ans (en supposant que toutes les autres hypothèses demeurent inchangées). Si le taux de chômage augmente de 0,5 % alors que le taux d’indemnisation diminue de 5 % (ou vice-versa), il en résulte une variation de 0,01 % à 0,02 % du taux d’équilibre prévu sur sept ans.
| Variation du TC moyen (2027-2033) | TC moyen (2027-2033) | Variation du TI moyen (2027-2033) | TI moyen (2027-2033) | Taux d'équilibre prévu sur sept ans |
|---|---|---|---|---|
| -0,5 % | 5,5 % | -5,0 % | 66,4 % | 1,51 % |
| -0,5 % | 5,5 % | 5,0 % | 76,4 % | 1,60 % |
| Base | 6,0 % | Base | 71,4 % | 1,62 % |
| 0,5 % | 6,5 % | -5,0 % | 66,4 % | 1,63 % |
| 0,5 % | 6,5 % | 5,0 % | 76,4 % | 1,74 % |
7.3 Scénarios
Compte tenu du contexte mondial actuel, les perspectives macroéconomiques du Canada demeurent incertaines et pourraient entraîner des résultats différents des hypothèses du scénario de base qui ont été utilisées pour déterminer le taux d’équilibre prévu sur sept ans de l’AE pour 2027.
Deux scénarios alternatifs sont présentés dans cette section pour démontrer certains impacts possibles de différents environnements économiques par rapport au scénario de base. Ces scénarios de rechange sont à des fins d’illustration seulement et pourraient ne pas être considérées comme étant entièrement cohérents. Par conséquent, la probabilité que ces scénarios se réalisent n’a pas été prise en compte.
Ces scénarios sont créés en modifiant diverses hypothèses. À des fins de comparaison, le tableau 17 présente les hypothèses clés qui varient dans les scénarios alternatifs.
| Année civile | Augmentation de la population active | Taux de chômage | Augmentation du revenu d'emploi moyen | Taux d'indemnisation |
|---|---|---|---|---|
| 2027 | 0,2 % | 6,2 % | 3,4 % | 70,5 % |
| 2028 | 0,4 % | 6,0 % | 3,3 % | 71,5 % |
| 2029 | 0,7 % | 5,9 % | 3,0 % | 71,5 % |
| 2030 | 0,7 % | 5,9 % | 3,0 % | 71,5 % |
| 2031 | 0,8 % | 5,9 % | 3,0 % | 71,5 % |
| 2032 | 0,8 % | 5,9 % | 3,0 % | 71,5 % |
| 2033 | 0,8 % | 5,9 % | 3,0 % | 71,5 % |
7.3.1 Scénario de choc modéré
Dans ce scénario, chacune des hypothèses présentées dans le tableau 17 est changée pour créer une pression à court terme sur le taux d’équilibre prévu sur sept ans pour 2027. Cela représenterait un scénario hypothétique de choc économique modéré à compter de l’année 2027 (quelle que soit la raison du changement économique). Comme le montre le tableau 18, les hypothèses alternatives sont présumées revenir progressivement au scénario de base.
| Année civile | Augmentation de la population active | Taux de chômage | Augmentation du revenu d'emploi moyen | Taux d'indemnisation |
|---|---|---|---|---|
| 2027 | -2,9 % | 7,5 % | 2,6 % | 75,0 % |
| 2028 | 0,4 % | 7,0 % | 2,8 % | 75,0 % |
| 2029 | 0,7 % | 6,5 % | 2,8 % | 74,0 % |
| 2030 | 0,7 % | 6,0 % | 2,8 % | 73,0 % |
| 2031 | 0,8 % | 5,9 % | 3,0 % | 72,0 % |
| 2032 | 0,8 % | 5,9 % | 3,0 % | 71,5 % |
| 2033 | 0,8 % | 5,9 % | 3,0 % | 71,5 % |
Les impacts de ce scénario sur le taux d’équilibre prévu sur sept ans de 2027 sont présentés dans le tableau 19. Le taux d’équilibre prévu sur sept ans calculé pour 2027 augmenterait de 1,62 % dans le scénario de base à 1,72 % dans ce scénario.
| Année civile | Taux d'équilibre prévu sur sept ans | Cotisations nettes | Dépenses | Surplus / déficit annuel du COAE | Surplus / déficit cumulatif du COAE (31 déc.) |
|---|---|---|---|---|---|
| 2026 | aucune donnée | aucune donnée | aucune donnée | aucune donnée | -15,2 |
| 2027 | 1,72 % | 35,7 | 38,8 | -3,1 | -18,3 |
| 2028 | 1,72 % | 37,1 | 38,4 | -1,3 | -19,6 |
| 2029 | 1,72 % | 38,8 | 37,8 | 0,9 | -18,6 |
| 2030 | 1,72 % | 40,4 | 37,0 | 3,5 | -15,2 |
| 2031 | 1,72 % | 42,0 | 37,4 | 4,6 | -10,6 |
| 2032 | 1,72 % | 43,5 | 38,4 | 5,1 | -5,4 |
| 2033 | 1,72 % | 45,1 | 39,5 | 5,6 | 0,2 |
7.3.2 Scénario de choc élevé
Dans ce scénario, chacune des hypothèses présentées dans le tableau 17 est changée pour créer une pression à court terme sur le taux d’équilibre prévu sur sept ans pour 2027. Cela représenterait un scénario hypothétique de ralentissement économique sévère à compter de l’année 2027 (quelle que soit la raison du changement économique). Comme le montre le tableau 20, la plupart des hypothèses alternatives sont présumées revenir progressivement au scénario de base.
| Année civile | Augmentation de la population active | Taux de chômage | Augmentation du revenu d'emploi moyen | Taux d'indemnisation |
|---|---|---|---|---|
| 2027 | -7,5 % | 9,5 % | 1,9 % | 77,5 % |
| 2028 | 0,4 % | 8,5 % | 2,3 % | 77,5 % |
| 2029 | 0,7 % | 7,5 % | 2,5 % | 76,5 % |
| 2030 | 0,7 % | 7,0 % | 2,5 % | 75,5 % |
| 2031 | 0,8 % | 6,5 % | 3,0 % | 74,5 % |
| 2032 | 0,8 % | 6,0 % | 3,0 % | 73,5 % |
| 2033 | 0,8 % | 5,9 % | 3,0 % | 72,5 % |
Les impacts de ce scénario sur le taux d’équilibre prévu sur sept ans de 2027 sont présentés dans le tableau 21. Le taux d’équilibre prévu sur sept ans calculé pour 2027 augmenterait de 1,62 % dans le scénario de base à 1,91 % dans ce scénario.
| Année civile | Taux d'équilibre prévu sur sept ans | Cotisations nettes | Dépenses | Surplus / déficit annuel du COAE | Surplus / déficit cumulatif du COAE (31 déc.) |
|---|---|---|---|---|---|
| 2026 | aucune donnée | aucune donnée | aucune donnée | aucune donnée | -15,2 |
| 2027 | 1,91 % | 37,0 | 43,7 | -6,6 | -21,8 |
| 2028 | 1,91 % | 38,5 | 42,1 | -3,5 | -25,4 |
| 2029 | 1,91 % | 40,4 | 40,2 | 0,2 | -25,2 |
| 2030 | 1,91 % | 42,0 | 39,3 | 2,6 | -22,5 |
| 2031 | 1,91 % | 43,8 | 38,4 | 5,4 | -17,1 |
| 2032 | 1,91 % | 45,7 | 37,7 | 7,9 | -9,2 |
| 2033 | 1,91 % | 47,4 | 38,3 | 9,1 | -0,1 |
8 Conciliation du taux d’équilibre prévu sur sept ans
Le tableau 22 présente les principaux éléments expliquant le changement du taux d’équilibre prévu sur sept ans depuis le rapport actuariel 2026.
| Taux d'équilibre prévu sur sept ans (%) | |
|---|---|
| Rapport actuariel 2026 - arrondi | 1,61 |
| Mesures annoncées en septembre 2025 | 0,02 |
| Révision 2026 (note de septembre 2025) - arrondie | 1,63 |
| Révision 2026 (note de septembre 2025) - non arrondie | 1,6320 |
| Solde du Compte des opérations de l'AE au 31 décembre 2025 plus haut que prévu | -0,0114 |
| Changement de l'hypothèse de taux de chômage | -0,0114 |
| Mise à jour des hypothèses économiques | -0,0161 |
| Mise à jour de la méthodologie pour les frais administratifs | 0,0193 |
| Mise à jour des coûts pour les modifications au programme | 0,0288 |
| Changements dans la période de sept ans (2026-2032 à 2027-2033) | -0,0220 |
| Rapport actuariel 2027 - non arrondi | 1,6193 |
| Rapport actuariel 2027 - arrondi | 1,62 |
Les dépenses actuelles en 2025 ont été inférieures à celles projetées dans le rapport actuariel 2026 et dans la note de septembre 2025. Cela s’est traduit par une baisse du déficit cumulatif dans le Compte des opérations de l’AE, c’est-à-dire 15 144 millions de dollars par rapport au déficit prévu de 17 159 millions de dollars. Ceci a diminué le taux d’équilibre prévu sur sept ans d’environ un cent.
En comparaison avec le rapport actuariel 2026, les hypothèses du taux de chômage ont été légèrement révisées à la baisse pour 2026 et 2027. Ceci a diminué le taux d’équilibre prévu sur sept ans d’environ un cent.
La mise à jour des hypothèses économiques a entraîné une diminution du taux d’équilibre prévu sur sept ans de près de deux cents.
La mise à jour de la méthodologie pour les frais administratifs pour la période de projection a augmenté le taux d’équilibre prévu sur sept ans d’environ deux cents.
Enfin, la mise à jour des coûts pour les modifications au programme a augmenté le taux d’équilibre prévu sur sept ans de plus de deux cents.
En général, le taux d’équilibre prévu sur sept ans est passé de 1,61 % (1,63 % incluant les mesures de septembre 2025) en 2026 à 1,62 % en 2027.
9 Conclusion
Ce rapport, préparé par l’actuaire conformément aux lois applicables, fournit à la Commission les prévisions et estimations aux fins des articles 4 (MRA), 66 (taux de cotisation d’AE) et 69 (employeurs qui parrainent un régime d’assurance-salaire admissible et réductions de cotisation accordées aux résidents du Québec et à leurs employeurs) de la Loi sur l’AE.
Selon la méthodologie décrite dans la Loi sur l’AE et les données économiques pertinentes, le MRA en 2027 est de 70 800 $. De plus, la réduction des cotisations patronales en raison des régimes d’assurance-salaire admissibles est estimée à 1 687 millions de dollars en 2027 et la réduction RQAP pour 2027 est de 0,35 %.
En se basant sur les variables économiques et démographiques pertinentes fournies par le ministre des Finances, les dépenses prévues fournies par la ministre de l’EDS, et la méthodologie et les autres hypothèses développées par l’actuaire, le taux d’équilibre prévu sur sept ans qui permettrait de générer suffisamment de revenus de cotisations pour couvrir les dépenses prévues du régime d’AE pour la période 2027‑2033 et d’éliminer le déficit cumulatif projeté de 15,2 milliards de dollars du Compte des opérations de l’AE au 31 décembre 2026 est de 1,62 % de la rémunération assurable.
Si la Commission fixait le taux de cotisation pour 2027 au taux d'équilibre prévu sur sept ans, le taux de cotisation pour 2027 serait égal à :
- 1,62 % de la rémunération assurable pour les résidents de toutes les provinces à l’exception du Québec (2,27 % pour les employeurs qui versent 1,4 fois le taux de l'employé), pour une cotisation maximale de l'employé de 1 146,96 $; et
- 1,27 % de la rémunération assurable pour les résidents du Québec, compte tenu de la réduction RQAP de 0,35 % (1,78 % pour les employeurs qui versent 1,4 fois le taux de l'employé), pour une contribution maximale de l'employé de 899,16 $.
10 Opinion actuarielle
À notre avis, considérant que le présent rapport a été préparé conformément à la Loi sur l’assurance-emploi :
- les données sur lesquelles repose le présent rapport sont suffisantes et fiables aux fins de ce rapport;
- les hypothèses utilisées sont appropriées aux fins de ce rapport; et
- la méthodologie utilisée est appropriée aux fins de ce rapport.
Sur la base des résultats de cette évaluation, nous certifions que le taux d’équilibre prévu sur sept ans, qui génèrerait suffisamment de revenus provenant des cotisations afin de payer les coûts prévus du régime d’AE au cours de la période 2027‑2033 et d’éliminer le déficit cumulatif projeté du Compte des opérations de l’AE au 31 décembre 2026, est de 1,62 % de la rémunération assurable.
Le présent rapport et l’opinion qu’il contient sont conformes aux normes actuarielles reconnues au Canada.
Les estimations présentées dans ce rapport sont basées sur les renseignements fournis par la ministre de l’EDS et le ministre des Finances.
À la date de la signature du présent rapport, nous n'avons pris connaissance d’aucuns événements subséquents qui auraient une incidence importante sur le taux d’équilibre prévu sur sept ans pour 2027 présenté dans ce rapport.
Laurence Frappier, FICA, FSA
Actuaire principale, Assurance-emploi fixation de taux de cotisation
Marie-Pier Bernier, FICA, FSA
Thierry Truong, FICA, FSA
Ottawa, Canada
21 août 2026
Annexe A – Sommaire de la législation de l’AE
Le régime d’assurance-chômage a vu le jour en 1940 et sa dernière grande réforme a eu lieu en 1996. À ce moment, l’appellation du régime a été modifiée et est passée de « assurance-chômage » à « assurance-emploi » pour tenir compte de l’objectif premier du régime, soit promouvoir l’emploi sur le marché du travail et mettre en évidence le fait que l’accès au régime pour les particuliers est lié à un attachement significatif au travail.
Le régime d’AE fournit un soutien financier temporaire aux personnes ayant perdu leur emploi sans en être responsables ou qui sont incapables de travailler en raison de certains événements de la vie. La présente annexe procure un aperçu du régime d’AE.
Les mesures temporaires, ainsi que les changements permanents, le cas échéant, qui ne sont pas encore en vigueur, ne sont pas montrés dans cette annexe. Ils sont plutôt résumés à la section 3 et ils sont pris en compte dans les résultats présentés dans ce rapport. Il est important de noter que les mesures temporaires actuellement en place ont priorité sur certaines des dispositions normales du programme décrites ci-dessous.
A.1 Prestations d’AE – Partie I
Bien que l’accès et l’admissibilité aux prestations varient selon chaque type de prestation, le calcul des prestations hebdomadaires est le même pour la plupart des prestations. Les prestations hebdomadaires sont généralement égales à 55 % de la rémunération hebdomadaire assurable moyenne du demandeur au cours des meilleures semaines variables pendant la période admissible (habituellement 52 semaines), jusqu’à un certain montant maximum. Le nombre de meilleures semaines prises en considération dans le calcul est établi selon le taux de chômage régional et oscille entre 14 et 22 semaines de rémunération assurable. La limite des prestations payables est déterminée par le MRA.
Le supplément familial d’AE offre des prestations additionnelles aux familles à faible revenu ayant des enfants. Le supplément familial est basé sur le revenu familial net (jusqu’à un maximum de 25 921 $ par année), le nombre d’enfants et leur âge. Le supplément au revenu familial peut augmenter le taux de prestations jusqu’à un maximum de 80 % de la rémunération hebdomadaire assurable moyenne.
Les prestations ne sont pas payées avant que les demandeurs aient servi un délai de carence d’une semaine de chômage.
Pour demeurer attaché au marché de l’emploi et obtenir un revenu additionnel, les demandeurs d’AE peuvent travailler pendant une période de prestations. Cette mesure est disponible pour ceux qui reçoivent des prestations régulières, de pêcheur, de maternité, parentales, de maladie, de compassion ou de proches aidants. Les demandeurs peuvent conserver 50 cents de leurs prestations d’AE pour chaque dollar gagné, jusqu’à concurrence de 90 % de leur rémunération hebdomadaire utilisée pour calculer le montant de leurs prestations d’AE.
A.1.1 Prestations régulières
Les prestations régulières d’AE sont offertes aux personnes assurées admissibles ayant perdu leur emploi sans en être responsables, notamment en raison d’une pénurie de travail ou de mises à pied massives ou saisonnières, et qui sont disponibles pour travailler et qui ont la capacité de le faire, mais qui ne peuvent pas trouver de travail.
Pour avoir droit à des prestations régulières, une personne ne doit pas avoir travaillé ni reçu de rémunération pour une période minimale de sept jours consécutifs. Un demandeur doit avoir accumulé le nombre minimal requis d’heures assurables, qui varie entre 420 et 700 heures en fonction du taux de chômage régional, au cours de la période d’admissibilité de 52 semaines, ou depuis la réclamation la plus récente, selon la période la plus courte. Le nombre d’heures requis pour avoir droit aux prestations est augmenté en cas d’infraction lors d’une demande de prestations antérieure. Les demandeurs doivent également être disponibles et rechercher activement du travail afin de conserver leur admissibilité.
Le nombre maximal de semaines de prestations régulières varie entre 14 et 45 semaines, selon le nombre d’heures assurables accumulées pendant la période d’admissibilité et le taux de chômage régional. Dans certaines circonstances, le nombre maximal de semaines de prestations peut être prolongé par le biais de mesures spéciales temporaires.
A.1.2 Prestations de pêcheur
L’AE verse des prestations de pêcheur aux pêcheurs indépendants admissibles qui recherchent activement du travail. Contrairement aux prestations régulières d’AE, l’admissibilité à ces prestations est déterminée par la rémunération assurable provenant de la pêche accumulée au cours de la période d’admissibilité, plutôt que par le nombre d’heures travaillées. Un travailleur indépendant qui pratique la pêche et qui a gagné au minimum entre 2 500 $ et 4 200 $ (selon le taux de chômage régional) au cours de la période d’admissibilité maximale de 31 semaines peut recevoir jusqu’à 26 semaines de prestations de pêcheur.
A.1.3 Prestations pour travail partagé
Pour éviter les mises à pied lorsque survient une baisse temporaire du niveau d’activité habituel qui échappe au contrôle de l’employeur, les employeurs et les employés peuvent conclure un accord de Travail partagé avec la Commission par l’entremise de Service Canada afin d’offrir des prestations d’AE à des travailleurs admissibles intéressés à réduire temporairement leur semaine de travail. Ce type de prestations permet aux employeurs de maintenir leurs employés en poste et d’ajuster leurs activités lorsqu’il y a une baisse du niveau d’activité habituel de l’entreprise afin d’éviter les démarches coûteuses rattachées au recrutement et à la formation de nouveaux employés lorsque le niveau d’activité revient à la normale. Les employés peuvent maintenir leurs compétences et conserver leur emploi tout en touchant des prestations d’AE pour les journées non travaillées.
Les accords de Travail partagé sont d’une durée minimale de six semaines et maximale de 26 semaines. Elles peuvent être prolongées d’au plus 12 semaines, pour une durée maximale de 38 semaines. De temps à autre, la durée maximale des accords de travail partagé peut être prolongée par le biais de mesures spéciales temporaires.
A.1.4 Prestations spéciales
Pour avoir accès à des prestations spéciales, la rémunération hebdomadaire habituelle des personnes doit être réduite de plus de 40 % pendant au moins une semaine. De plus, les personnes doivent avoir au moins 600 heures de rémunération assurable au cours de la période d’admissibilité de 52 semaines. Les prestations spéciales incluent :
- Les prestations de maternité, pour les personnes qui s’absentent du travail et qui sont enceintes ou qui ont récemment donné naissance. Ces prestations peuvent être payées pour un maximum de 15 semaines. Elles peuvent être versées à compter de la douzième semaine avant la date prévue de l’accouchement et peuvent se terminer jusqu’à 17 semaines après la date réelle de celui-ci.
- Les prestations parentales, pour les parents qui prennent soin de leur nouveau-né ou de leur(s) enfant(s) récemment adopté(s). Les parents peuvent partager les semaines de prestations parentales. Deux options sont disponibles :
- Les prestations parentales standards peuvent être versées pour un maximum de 40 semaines à 55 % de la rémunération moyenne hebdomadaire assurable du demandeur (jusqu’à un certain maximum) et doivent être demandées dans une période de 52 semaines (12 mois) suivant la semaine durant laquelle l’enfant est né(e) ou a été confié(e) en vue de son adoption. Comme aucun parent ne peut recevoir plus de 35 semaines, le partage des prestations parentales est requis pour obtenir les semaines additionnelles.
- Les prestations parentales prolongées peuvent être versées pour un maximum de 69 semaines à 33 % de la rémunération moyenne hebdomadaire assurable du demandeur (jusqu’à un certain maximum) et doivent être demandées dans une période de 78 semaines (18 mois) suivant la semaine durant laquelle l’enfant est né(e) ou a été confié(e) en vue de son adoption. Comme aucun parent ne peut recevoir plus de 61 semaines, le partage des prestations parentales est requis pour obtenir les semaines additionnelles.
- Les prestations de maladie, pour les gens incapables de travailler en raison d’une maladie, d’une blessure ou d’une quarantaine. Ces prestations peuvent être payées pour un maximum de 26 semaines (à compter du 18 décembre 2022).
- Les prestations de compassion, pour ceux qui s’absentent de leur travail pour prendre soin d’un membre de leur famille ayant un risque significatif de décès dans les prochains six mois. Ces prestations peuvent être payées pour un maximum de 26 semaines et peuvent être partagées entre les différents aidants familiaux admissibles.
- Les prestations pour proches aidants d’enfants, pour les membres de la famille qui s’absentent de leur travail pour prendre soin d’une personne âgée de moins de 18 ans gravement malade ou blessée. Cette prestation peut être payée pour un maximum de 35 semaines, et peut être partagée entre les différents aidants familiaux admissibles.
- Les prestations pour proches aidants d’adultes, pour les membres de la famille qui s’absentent de leur travail pour prendre soin d’une personne âgée de 18 ans ou plus gravement malade ou blessée. Cette prestation peut être payée pour un maximum de 15 semaines, et peut être partagées entre les différents aidants familiaux admissibles.
Depuis 2006, le Québec assume la responsabilité de fournir des prestations de maternité et parentales aux résidents du Québec dans le cadre du RQAP. Tous les autres types de prestations d’AE demeurent disponibles pour les résidents du Québec.
Les pêcheurs indépendants sont également admissibles à des prestations spéciales si leur rémunération tirée de la pêche s’élève à 3 760 $ ou plus durant les 31 semaines de référence.
Les travailleurs indépendants peuvent conclure volontairement une entente avec la Commission par l’entremise de Service Canada afin de cotiser au régime d’AE et d’avoir accès à des prestations spéciales. Les travailleurs indépendants doivent participer au régime au moins un an avant de pouvoir présenter une demande de prestations et leur rémunération provenant de travail indépendant doit respecter le seuil minimal d’admissibilité au cours de l’année précédant la demande.
Les travailleurs indépendants du Québec qui concluent une entente avec la Commission pourraient ne pas être en mesure d’accéder aux prestations de maternité et parentales d’AE si des prestations équivalentes leur sont déjà payables par l’entremise du RQAP, mais peuvent toutefois avoir accès aux prestations de maladie, de compassion et pour proches aidants.
A.2 Prestations d’AE – Partie II
Les mesures de soutien à l’emploi sont des prestations versées en vertu de la partie II de la Loi sur l’AE. Elles sont des programmes et services relatifs au marché du travail qui ont été mis sur pied pour aider les Canadiens à trouver et conserver un travail et pour constituer une main-d’œuvre qui répond aux besoins actuels et futurs des employeurs. En règle générale, ces programmes sont mis en œuvre par les gouvernements provinciaux et territoriaux dans le cadre des ententes sur le développement du marché du travail.
Il est proposé d’élargir les prestations de la partie II pour soutenir les apprentis au moyen de mesures comme la subvention à la formation d’apprentissage, qui fournirait un supplément de revenu de 400 $ par semaine aux apprentis pendant qu’ils suivent leur formation technique obligatoire en salle de classe.
A.3 Financement
Le régime d’AE est financé par des cotisations salariales et patronales, sous forme de cotisations payées à partir de la rémunération assurable, jusqu’à concurrence du MRA. Les cotisations salariales s’appliquent sur la rémunération assurable, jusqu’à concurrence du MRA. Toutefois, le régime d’AE comporte des dispositions précises pour les cotisants qui sont peu susceptibles d’être admissibles aux prestations. Par exemple, les salariés dont la rémunération assurable est inférieure à 2 000 $ ont droit au remboursement de leurs cotisations à l’AE lorsqu’ils produisent leur déclaration de revenus.
De plus, conformément au paragraphe 69(2) de la Loi sur l’AE et son règlement d’application, un mécanisme de réduction des cotisations d’AE versées par les résidents de la province de Québec et leurs employeurs a été mis en place. Le taux de cotisation réduit tient compte des économies réalisées par le régime d’AE en raison de l’existence du RQAP.
Depuis le 31 janvier 2010, chaque travailleur indépendant peut volontairement décider d’adhérer au régime d’AE pour recevoir des prestations spéciales d’AE. Ces travailleurs sont assujettis au même taux de cotisation que les salariés, mais ne sont pas tenus de verser la cotisation de l’employeur, car ils n’ont pas accès aux prestations régulières d’AE.
L’employeur paie des cotisations au taux de 1,4 fois celui des employés. L’employeur assume une part globale des coûts du régime plus élevée que les employés en se basant sur le principe qu’il a davantage de contrôle sur les mises à pied. Cependant, en vertu du paragraphe 69(1) de la Loi sur l’AE, les employeurs parrainant un régime d’assurance-salaire admissible qui diminue les prestations spéciales d’AE autrement payables profitent d’une réduction de cotisations s’ils respectent les exigences établies par la Commission. Dans ce cas, les employeurs versent des cotisations à un taux inférieur à 1,4 fois celui des employés et doivent ensuite remettre à ces derniers la part de la réduction qui leur revient.
A.4 Taux de cotisation
Conformément au paragraphe 66(1) de la Loi sur l’AE, pour chaque année, la Commission fixe le taux de cotisation de manière à ce que le montant des cotisations à verser soit juste suffisant pour faire en sorte que, à la fin de la période de sept ans commençant au début de cette année, le total des sommes portées au crédit du Compte des opérations de l’assurance-emploi après le 31 décembre 2008 soit égal au total des sommes portées au débit de ce compte après cette date. Le taux de cotisation ainsi calculé est le taux d’équilibre prévu sur sept ans. En vertu du paragraphe 66(7), le taux de cotisation est limité à une augmentation ou à une diminution annuelle de 0,05 %.
A.4.1 Cadre législatif
La Loi sur l’AE énonce les échéances à respecter pour les diverses obligations se rapportant à la fixation du taux de cotisation d’AE.
22 juillet
La ministre de l’Emploi et du Développement social (EDS) fournit à l’actuaire et à la Commission l’information prévue au paragraphe 66.1(1) de la Loi sur l’AE.
Le ministre des Finances fournit à l’actuaire et à la Commission l’information prévue au paragraphe 66.2(1) de la Loi sur l’AE.
22 août
Conformément à l’article 66.3 de la Loi sur l’AE, l’actuaire établit des prévisions et des estimations actuarielles aux fins des articles 4, 66 et 69 de la Loi sur l’AE et transmet à la Commission un rapport comprenant les renseignements suivants :
- le taux de cotisation projeté pour l’année suivante, analyse détaillée à l’appui;
- les calculs faits aux fins des articles 4 et 69 de la Loi sur l’AE;
- les renseignements communiqués aux fins de l’article 66.1 de la Loi sur l’AE; et
- la source des données, les hypothèses économiques et actuarielles et les méthodes actuarielles utilisées.
31 août
La Commission fournit à la ministre de l’EDS et au ministre des Finances le rapport prévu à l’article 66.3 ainsi que le résumé de ce rapport.
14 septembre
La Commission établit le taux de cotisation pour l’année suivante et met à la disposition du public le rapport prévu à l’article 66.3 de la Loi sur l’AE ainsi qu’un résumé de ce rapport. Après que le taux de cotisation soit établi et que le rapport et le résumé soient rendus publics, la ministre de l’EDS doit les déposer devant chaque chambre du Parlement dans les dix jours de séance suivants.
30 septembre
Le gouverneur en conseil peut substituer, pour l’année suivante, un taux de cotisation différent de celui établi par la Commission, s'il estime que cela est dans l'intérêt public. De plus, il peut fixer le taux de cotisation pour l'année suivante si la Commission ne l'a pas fait avant le 14 septembre. Le gouverneur en conseil doit fixer le taux de cotisation basé sur une recommandation conjointe de la ministre de l’EDS et du ministre des Finances.
Annexe B – Méthodologie du calcul des cotisations
B.1 Taux de cotisation
À partir des hypothèses pertinentes et avant l’application de toute limite à la variation annuelle du taux de cotisation, le taux d’équilibre prévu sur sept ans pour 2027 est le taux de cotisation qui devrait générer suffisamment de revenus de cotisations pour faire en sorte qu’à la fin de 2033 le total des sommes portées au crédit du Compte des opérations de l’AE après le 31 décembre 2008 soit égal au total des sommes portées au débit de ce compte après cette date. Ainsi, il est basé sur la projection du Compte des opérations de l’AE au 31 décembre 2026 et la projection, sur la période de sept ans (2027‑2033), de la base de rémunération et des dépenses de l’AE.
La base de rémunération représente la rémunération assurable totale à l’égard de laquelle les salariés et leurs employeurs versent des cotisations d’AE ainsi que la rémunération au titre de laquelle les travailleurs indépendants qui ont choisi de participer au régime d’AE versent des cotisations d’AE. Avant l’ajustement pour le remboursement des cotisations salariales, la base de rémunération des employeurs pour le compte des salariés équivaut à 1,4 fois celle des salariés.
Des réductions des cotisations sont accordées aux employeurs qui parrainent un régime d’assurance-salaire admissible ainsi qu’aux employés qui résident dans une province qui a établi un régime provincial et à leurs employeurs. Les coûts attendus de ces réductions au cours des sept prochaines années sont inclus dans les dépenses de l’AE aux fins de la détermination du taux d’équilibre prévu sur sept ans. Plus d’informations sur ces réductions des cotisations et sur la méthodologie utilisée pour calculer les réductions applicables pour 2027 sont fournies dans la sous-section B.2 (assurance-salaire) et B.3 (régime provincial).
Aux fins de la détermination du taux d’équilibre prévu sur sept ans, la base de rémunération et les dépenses d’AE sont projetées sur une période de sept ans à l’aide des taux de croissance prévus des variables économiques et démographiques pertinentes, appliqués à l’année de référence, c’est‑à‑dire la dernière année pour laquelle des données complètes sont disponibles. L’année de référence pour la base de rémunération est 2024, soit l’année la plus récente pour laquelle des données complètes sur les T4 sont disponibles. Cependant, pour certaines hypothèses, les données partiellement traitées pour l’année 2025 sont utilisées. Les données complètes pour l’année 2025 seront disponibles en janvier 2027. Les prestations d'assurance-emploi sont projetées à partir des prestations réelles versées en 2025 (année de référence) et ajustées, si nécessaire, en fonction des données historiques jusqu’aux six premiers mois de 2026.
La base de rémunération et les dépenses d’AE sont projetées à partir de l’année de référence, à l’aide :
- des données et hypothèses fournies par la ministre de l’EDS, y compris les renseignements prescrits, tel qu’indiqué à l’article 66.1 de la Loi sur l’AE;
- des hypothèses et prévisions fournies par le ministre des Finances, conformément à l’article 66.2 de la Loi sur l’AE;
- des données supplémentaires fournies par Service Canada, EDSC et l’Agence du revenu du Canada (ARC); et
- de la méthodologie et de certaines hypothèses élaborées par l’actuaire.
Le taux d’équilibre prévu sur sept ans est calculé tel que la somme des revenus prévus, provenant de la rémunération assurable et de la rémunération des travailleurs indépendants participants au cours des sept prochaines années, et du solde du Compte des opérations de l’AE au 31 décembre 2026 soit égale aux dépenses prévues d’AE sur la même période. À cet effet, les dépenses prévues de l’AE comprennent le montant prévu des réductions de cotisations accordées aux employeurs qui parrainent un régime d’assurance-salaire admissible, ainsi qu’aux employés qui résident dans une province qui a mis en place un régime provincial et à leurs employeurs.
Les dépenses d’AE prévues se composent des :
- dépenses de programme directes, y compris
- les prestations d’AE – Partie I, réduites du remboursement de prestations qui s’applique à certaines situations (par exemple, si le revenu du demandeur au cours d’une année d’imposition est supérieur à 1,25 fois le MRA annuel, le demandeur pourrait devoir rembourser une partie des prestations reçues);
- les prestations d’AE – Partie II, c’est-à-dire les mesures de soutien à l’emploi;
- les autres prestations versées dans le cadre de divers projets pilotes et mesures spéciales;
- les frais administratifs; et
- les autres coûts tels que les créances douteuses, nets des pénalités et intérêts recouvrés des demandeurs.
- réductions des cotisations accordées aux employeurs qui parrainent un régime d’assurance-salaire admissible; et
- réductions des cotisations accordées aux employés qui résident dans une province qui a établi un régime provincial et à leurs employeurs.
Les revenus de cotisations d’AE prévus proviennent des :
- cotisations des employeurs payées au nom des employés salariés au cours des sept prochaines années avant les réductions;
- cotisations des salariés retenues à la source sur la rémunération provenant d’un emploi assuré au cours des sept prochaines années, moins les remboursements qui s’appliquent à certaines situations (par exemple, rémunération assurable inférieure à 2 000 $, cotisations excédentaires découlant d’emplois multiples au cours de l’année), avant les réductions des cotisations pour les régimes provinciaux; et
- cotisations versées par les travailleurs indépendants qui participent volontairement au régime d’AE au cours des sept prochaines années, avant les réductions des cotisations pour les régimes provinciaux.
Selon le solde cumulatif projeté du Compte des opérations de l’AE au 31 décembre 2026, le taux d’équilibre prévu sur sept ans peut augmenter ou diminuer. Pour 2027, étant donné que le solde du compte projeté au 31 décembre 2026 est en déficit, l’amortissement du solde du Compte des opérations de l’AE augmente le taux d’équilibre prévu sur sept ans.
La formule pour calculer le taux d’équilibre prévu sur sept ans est développée comme suit :
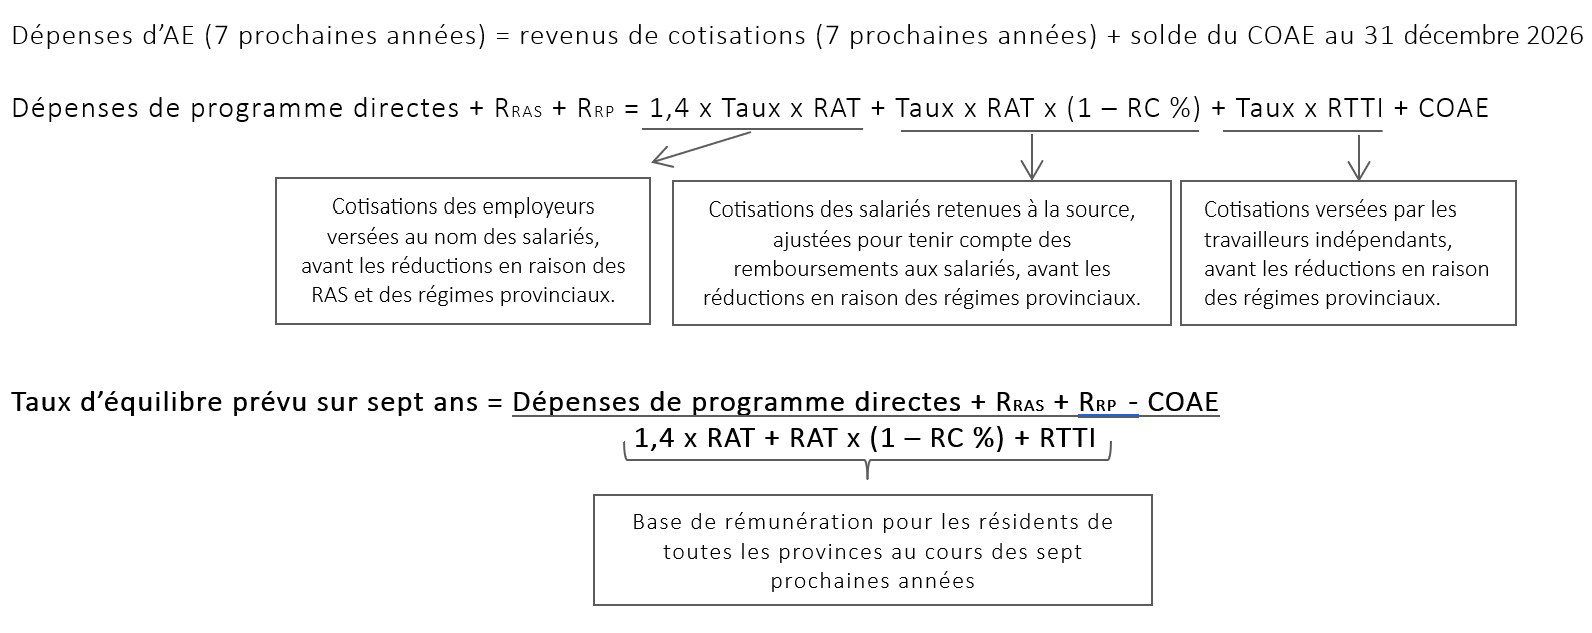
Version texte - La formule pour calculer le taux d'équilibre prévu sur sept ans
Les dépenses au cours des sept prochaines années sont égales à la somme des revenus de cotisations des sept prochaines années et du solde du compte des opérations de l’AE au 31 décembre 2026.
Les dépenses du côté gauche de l’équation représentent la somme des dépenses de programme directes, la réduction des cotisations patronales en raison des régimes d’assurance-salaire admissibles et la réduction des cotisations salariales et patronales en raison des régimes provinciaux.
Les revenus de cotisations du côté droit de l’équation représentent la somme des cotisations des employeurs versées au nom des salariés (avant les réductions en raison des régimes d’assurance-salaire admissibles et des régimes provinciaux), des cotisations des salariés retenues à la source (ajustées pour tenir compte des remboursements aux salariés, avant les réductions en raison des régimes provinciaux) et des cotisations versées par les travailleurs indépendants (avant les réductions en raison des régimes provinciaux).
Les cotisations des employeurs versées au nom des salariés (avant les réductions en raison des régimes d’assurance-salaire et des régimes provinciaux) sont égales à 1,4 multiplié par le taux et par la rémunération assurable totale des salariés avant l’ajustement pour le remboursement des cotisations versées par les salariés (RAT).
Les cotisations des salariés retenues à la source (ajustées pour tenir compte des remboursements aux salariés avant les réductions en raison des régimes provinciaux) sont égales au produit du taux, de la RAT et de (1 moins l’ajustement moyen au cours des sept prochaines années pour le remboursement des cotisations versées par les salariés, qui est exprimé en pourcentage de la RAT).
Les cotisations versées par les travailleurs indépendants (avant les réductions en raison des régimes provinciaux) sont calculées en multipliant le taux par la rémunération totale des travailleurs indépendants qui ont décidé de participer au régime d’AE pour les sept prochaines années.
Le taux d’équilibre prévu sur sept ans qui en résulte est égal au ratio de la somme au cours des sept prochaines années des dépenses de programme directes, de la réduction des cotisations patronales en raison des régimes d’assurance-salaire admissibles et de la réduction des cotisations salariales et patronales en raison des régimes provinciaux net du solde du compte des opérations de l’AE au 31 décembre 2026 sur la base de rémunération pour tous les résidents de toutes les provinces au cours des sept prochaines années.
La base de rémunération pour tous les résidents de toutes les provinces au cours des sept prochaines années est calculée comme suit :
1,4 fois la RAT, plus la RAT fois (1 moins l’ajustement pour le remboursement des cotisations versées par les salariés, qui est exprimé en pourcentage de la RAT) plus la rémunération totale des travailleurs indépendants qui ont décidé de participer au régime d’AE.
Où :
= réduction des cotisations patronales en raison des RAS admissibles au cours des sept prochaines années;
= réduction des cotisations salariales et patronales en raison des régimes provinciaux au cours des sept prochaines années;
= Compte des opérations de l’AE au 31 décembre 2026 (surplus/(déficit));
= rémunération assurable totale des salariés au cours des sept prochaines années, avant l’ajustement pour le remboursement des cotisations versées par les salariés;
= ajustement moyen au cours des sept prochaines années pour le remboursement des cotisations versées par les salariés (en pourcentage de la RAT);
= rémunération totale des travailleurs indépendants qui ont décidé de participer au régime d’AE au cours des sept prochaines années.
Une description des hypothèses utilisées pour projeter les variables comprises dans les formules présentées ci-dessus figure à la section 5 du rapport principal. Des renseignements complémentaires sont fournis dans l’annexe D.
B.2 Réduction des cotisations patronales en raison des régimes d’assurance‑salaire admissibles
De façon générale, les cotisations d’AE versées par l’employeur sont égales à 1,4 fois les cotisations retenues par l’employeur pour le compte de ses salariés. Ce multiplicateur est appelé le multiple de l’employeur. Toutefois, en vertu du paragraphe 69(1) de la Loi sur l’AE, les cotisations d’un employeur peuvent être réduites par l’entremise d’un multiple de l’employeur plus petit lorsque ses salariés participent à un régime d’assurance-salaire admissible qui réduit les prestations spéciales d’AE payables, pourvu que les employés bénéficient d’au moins les 5/12 de la réduction.
Conformément aux articles 63, 64, 65 et 66 du Règlement sur l’assurance-emploi (Règlement sur l’AE), il y a quatre catégories différentes de régimes d’assurance-salaire admissibles. Chacune des catégories a un taux de réduction distinct calculé annuellement et exprimé en pourcentage de la rémunération assurable. Ces taux de réduction sont ensuite convertis en multiples de l’employeur réduits applicables pour chaque catégorie et chaque taux de cotisation. Les taux de réduction sont déterminés en vertu du principe que le régime d’AE verse des prestations de maladie moindres en raison des régimes d’assurance-salaire admissibles, et que ces économies devraient revenir aux employeurs qui parrainent ces régimes et à leurs employés. Afin de simplifier l’administration, le montant intégral de la réduction de cotisation est accordé à l’employeur, qui doit ensuite remettre à ses employés la part de la réduction qui leur revient.
Tel que discuté dans la section précédente, la projection sur sept années de la réduction des cotisations de l’employeur due au régime d’assurance-salaire est prise en considération lors de la détermination du taux d’équilibre prévu sur sept ans. Ainsi, elle est considérée comme un coût au régime d’AE et est incluse dans le numérateur du calcul du taux d’équilibre prévu sur sept ans. Cependant, le coût au régime d’AE d’octroyer une réduction des cotisations aux employeurs avec un régime d’assurance-salaire admissible est contrebalancé par les économies au régime d’AE générées par des prestations de maladie inférieures en raison des régimes d’assurance-salaire admissibles. En plus de déterminer le taux d’équilibre prévu sur sept ans, un des objectifs de ce rapport est de déterminer la réduction de cotisations qui s’appliquera en 2027 pour les employeurs qui parrainent un régime d’assurance-salaire admissible. Le reste de cette section fournit plus d’informations à ce sujet.
La méthode de calcul des taux de réduction applicables en 2027 est prévue à l’article 62 du Règlement sur l’AE. En vertu de cet article, le taux de la cotisation patronale pour un employeur d’une catégorie de régimes d’assurance-salaire donnée est réduit du pourcentage par lequel le ratio de coût du premier payeur à l’égard de tous les assurés excède le ratio de coût réel à l’égard des assurés couverts par un régime d’assurance-salaire admissible de cette catégorie. La formule servant à calculer le taux de réduction de chaque catégorie est la suivante :
Où :
la catégorie de régime d’assurance-salaire admissible (1 à 4).
B.2.1 Ratio de coût du premier payeur (CPP)
Le ratio de CPP est le même pour tous les assurés et pour toutes les catégories. Il représente le montant moyen des prestations de maladie d’AE liées à un emploiNote de bas de page 7 qui aurait été payé si les prestations payables dans le cadre d'un régime collectif d’assurance-salaire en cas de maladie ou d’invalidité ou d’un régime de congés de maladie payés n’étaient pas prises en compte pour déterminer les prestations autrement payables en vertu de la Loi sur l’AE. Ce ratio est exprimé en pourcentage de la rémunération assurable moyenne pour tous les assurés. Le CPP de chaque année est calculé en multipliant le nombre de semaines de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur par les prestations de maladie hebdomadaires moyennes qui s’appliqueraient dans cette situation.
Aux fins du calcul des taux de réduction pour 2027, le ratio de CPP est égal au résultat obtenu en divisant le CPP moyen pour la période de 2023 à 2025 par la rémunération assurable moyenne à l’égard de tous les assurés pour la période de 2023 à 2025. La formule servant à calculer le ratio de CPP est la suivante :
Version texte - La formule servant à calculer le ratio de CPP
Le ratio de coût du premier payeur est obtenu en divisant la somme du coût du premier payeur pour les années 2025, 2024 et 2023, par la somme de la rémunération assurable totale des salariés pour les années 2025, 2024 et 2023, avant l’ajustement pour le remboursement des cotisations versées par les salariés.
Où :
rémunération assurable totale des salariés, avant l’ajustement pour le remboursement des cotisations versées par les salariés.
B.2.2 Ratio de coût réel (CR)
Le ratio de CR est différent pour chaque catégorie et représente le montant réel moyen des prestations de maladie d’AE liées à un emploi versé pour chacune des catégories. Il est exprimé en pourcentage de la rémunération assurable moyenne des personnes assurées dans une catégorie donnée.
Le CR de chaque année et catégorie, ainsi que la répartition de la rémunération assurable entre les catégories, reposent sur une analyse des données administratives et des rapports fournis par Service Canada et EDSC.
Comme pour le calcul du ratio de CPP, le CR de chaque catégorie repose sur les années 2023 à 2025 pour calculer les taux de réduction de 2027. La formule servant à calculer le ratio de CR d’une catégorie donnée est la suivante :
Version texte - La formule servant à calculer le ratio de CR d'une catégorie donnée
Le ratio de coût réel d’une catégorie donnée de régime d’assurance-salaire admissible (1 à 4) est obtenu en divisant la somme du coût réel de cette catégorie pour les années 2025, 2024 et 2023, par la somme de la rémunération assurable totale des salariés de cette catégorie pour les années 2025, 2024 et 2023, avant l’ajustement pour le remboursement des cotisations versées par ces salariés.
Où :
la catégorie de régime d’assurance-salaire admissible (1 à 4);
= rémunération assurable totale des salariés de la catégorie x, avant l’ajustement pour le remboursement des cotisations versées par ces salariés.
B.2.3 Taux de réduction et montant de la réduction des cotisations
Le ratio de CPP uniforme applicable à toutes les catégories et le ratio de CR de chaque catégorie ainsi obtenue servent à déterminer les taux de réduction de chaque catégorie pour 2027. La rémunération assurable estimative par catégorie pour 2027 est ensuite utilisée pour estimer la réduction des cotisations patronales de 2027 en raison des régimes d’assurance-salaire admissibles.
L’annexe E fournit un complément d’informations sur le calcul de la réduction des cotisations patronales en raison des régimes d’assurance-salaire admissibles en 2027 ainsi que sur chaque composante.
B.3 Réduction des cotisations en raison de régimes provinciaux
Conformément au paragraphe 69(2) de la Loi sur l’AE et son règlement d’application, les cotisations payées par les employés et leurs employeurs peuvent être réduites lorsque les employés sont couverts par un régime établi selon une loi provinciale qui réduit les prestations de maternité et parentales de l’AE habituellement payables. Un accord doit être conclu entre le gouvernement du Canada et la province pour établir un mécanisme de réduction des cotisations payées par les résidents de cette province et leurs employeurs.
Tel que discuté dans la sous-section précédente, la projection sur sept ans de la réduction des cotisations en raison des régimes provinciaux est prise en considération lors de la détermination du taux d’équilibre prévu sur sept ans. Dans ce but, elle est considérée comme un coût au régime d’AE et est incluse dans le numérateur du calcul du taux d’équilibre prévu sur sept ans. Cependant, le coût au régime d’AE d’octroyer ces réductions de cotisations est compensé par les économies au régime d’AE réalisées par des prestations MP inférieures en raison de l’existence de régimes provinciaux. En plus de déterminer le taux d’équilibre prévu sur sept ans, l’un des objectifs de ce rapport est de déterminer la réduction des cotisations en raison des régimes provinciaux qui s’appliquera en 2027. Le reste de cette section fournit plus d’informations à ce sujet.
Depuis le 1er janvier 2006, la province de Québec est responsable de fournir les prestations de maternité et parentales aux résidents du Québec par le RQAP. Conformément au paragraphe 69(2) de la Loi sur l’AE et son règlement d’application, un mécanisme visant à réduire les cotisations d’AE payées par les résidents du Québec et leurs employeurs a été introduit. Le taux de cotisation réduit reflète les économies au régime d’AE en raison de l’existence du RQAP. À ce jour, le RQAP est le seul régime provincial établi au Canada.
Conformément à l’accord signé entre le gouvernement du Canada et le gouvernement du Québec et conformément à la Partie III.1 du Règlement sur l’AE, la réduction des cotisations pour 2027 en raison du RQAP est égale au ratio des dépenses MP de l’AE pour 2027, incluant les prestations MP de l’AE et les frais administratifs variables reliés à l’administration des prestations MP de l’AE, sur la base de rémunération pour 2027 des résidents hors de la province du Québec.
Ainsi, la formule pour la réduction RQAP est :
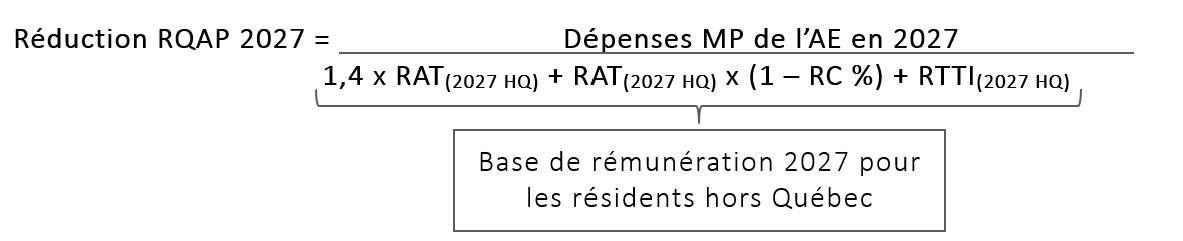
Version texte - La formule pour la réduction RQAP
La réduction RQAP 2027 est égale aux dépenses MP d’AE en 2027 divisées par la base de rémunération 2027 pour les résidents hors Québec.
La base de rémunération 2027 pour les résidents hors Québec est développée comme suit : 1,4 fois la RAT 2027 pour les résidents hors Québec, plus la RAT pour les résidents hors Québec fois (1 moins l’ajustement pour le remboursement des cotisations versées par les salariés, exprimé en pourcentage de la RAT), plus la rémunération totale des travailleurs indépendants hors Québec 2027 qui ont décidé de participer au régime d’AE.
Où :
= rémunération assurable totale des salariés qui résident hors Québec en 2027, avant l’ajustement pour le remboursement des cotisations versées par les salariés;
= ajustement pour le remboursement des cotisations versées par les salariés en 2027 (en % de la RAT);
= rémunération totale des travailleurs indépendants hors Québec 2027 qui ont décidé de participer au régime d’AE.
Annexe C – Maximum de la rémunération assurable (MRA)
L’article 4 de la Loi sur l’AE énonce la méthodologie à utiliser pour le calcul du MRA annuel, soit la rémunération maximale sur laquelle les cotisations d’AE sont versées et les prestations d’AE sont calculées.
Selon la Loi sur l’AE, le MRA annuel est établi à 39 000 $ à compter de 1996, jusqu’à ce que ce seuil soit excédé par 52 fois le produit des éléments suivants :
la moyenne, pour la période de douze mois se terminant le 30 avril de l’année précédente, de la rémunération hebdomadaire moyenne (RHM), selon la dernière révision effectuée par Statistique CanadaNote de bas de page 8, pour chacun des mois de cette période
et
- le rapport entre la moyenne, pour la période de douze mois se terminant le 30 avril de cette année précédente, de la RHM pour chacun des mois de cette période et la moyenne, pour la période de douze mois se terminant douze mois avant le 30 avril de cette année précédente, de la RHM pour chacun des mois de cette période de douze mois se terminant douze mois avant le 30 avril de cette année précédente.
Le MRA pour l’année durant laquelle le seuil est excédé est égale au montant calculé selon les dispositions ci-dessus, arrondi au multiple inférieur de cent dollars.
Pour les années subséquentes, le MRA avant arrondissement est égal au MRA de l’année précédente avant arrondissement, multiplié par la moyenne de la RHM pour chacun des mois de la période de douze mois se terminant le 30 avril de cette année précédente, divisé par la moyenne de la RHM de chacun des mois de la période de douze mois se terminant douze mois avant le 30 avril de cette année précédente. Ce MRA avant arrondissement est ensuite arrondi au multiple inférieur de cent dollars.
Selon la Loi sur l’AE, le seuil de 39 000 $ était excédé pour la première fois en 2007. Le montant révisé du MRA de 2007 avant arrondissement est de 40 060,51 $Note de bas de page 9.
Le MRA de 2027 avant arrondissement correspond au MRA de 2007 avant arrondissement (40 060,51 $) multiplié par la moyenne de la RHM pour chacun des mois de la période de douze mois se terminant le 30 avril 2026 (1 315,6300 $) divisé par la moyenne de la RHM pour chacun des mois de la période de douze mois se terminant le 30 avril 2006 (743,3842 $).
Version texte - La formule servant à calculer le MRA
Le MRA de 2027 est calculé en multipliant le MRA de 2007 par le ratio de la RHM de 2026 à la RHM de 2006, soit 40 060,51 $ multiplié par 1 315,6300 $, divisé par 743,3842 $, ce qui est égal à 70 898,49 $.
Arrondi au multiple inférieur de cent dollars, le MRA de 2027 est égal à 70 800 $. Il s’agit d’une augmentation de 1 900 $, ou 2,8 %, par rapport au MRA de 2026 de 68 900 $.
| Année | Moyenne de la RHM pour la période de 12 mois se terminant le 30 avril | MRA révisé avant arrondissement | MRA applicable | Variation annuelle du MRA applicable |
|---|---|---|---|---|
| 2006 | 743,3842 | 39 000,00 | 39 000 | -aucune donnée |
| 2007 | 764,6858 | 40 060,51 | 40 000 | 2,6 % |
| 2008 | 796,3442 | 41 208,45 | 41 100 | 2,8 % |
| 2009 | 814,6158 | 42 914,50 | 42 300 | 2,9 % |
| 2010 | 829,9575 | 43 899,14 | 43 200 | 2,1 % |
| 2011 | 862,2092 | 44 725,90 | 44 200 | 2,3 % |
| 2012 | 878,3517 | 46 463,92 | 45 900 | 3,8 % |
| 2013 | 901,1417 | 47 333,83 | 47 400 | 3,3 % |
| 2014 | 919,0992 | 48 561,97 | 48 600 | 2,5 % |
| 2015 | 943,3808 | 49 529,69 | 49 500 | 1,9 % |
| 2016 | 952,7167 | 50 838,21 | 50 800 | 2,6 % |
| 2017 | 961,4017 | 51 341,31 | 51 300 | 1,0 % |
| 2018 | 985,1850 | 51 809,34 | 51 700 | 0,8 % |
| 2019 | 1 006,8517 | 53 091,01 | 53 100 | 2,7 % |
| 2020 | 1 044,9217 | 54 258,61 | 54 200 | 2,1 % |
| 2021 | 1 118,8658 | 56 310,18 | 56 300 | 3,9 % |
| 2022 | 1 141,1617 | 60 294,99 | 60 300 | 7,1 % |
| 2023 | 1 174,3533 | 61 496,50 | 61 500 | 2,0 % |
| 2024 | 1 220,4450 | 63 285,18 | 63 200 | 2,8 % |
| 2025 | 1 279,4925 | 65 769,03 | 65 700 | 4,0 % |
| 2026 | 1 315,6300 | 68 951,06 | 68 900 | 4,9 % |
| 2027 | s. o.sans object | 70 898,49 | 70 800 | 2,8 % |
Les MRA pour les années précédant 2027 ne sont pas révisés et sont basés sur la loi en vigueur lors de leur détermination. Cependant, le calcul du MRA de 2027 inclut des ajustements rétroactifs, conformément aux dispositions législatives présentement en vigueur.
C.1 Minimum de la rémunération des travailleurs autonomes (MRTA) pour 2027
Un travailleur indépendant qui a volontairement choisi d’adhérer au régime d’AE doit avoir gagné au moins le MRTA au cours de l'année civile précédant l'année où une demande de prestations d’AE est présentée afin d’être admissible à recevoir ces prestations. Pour les demandes présentées en 2026, conformément à l’article 11.1 du Règlement sur l’AE, le MRTA de 2026 avant arrondissement était de 9 254,33 $ de la rémunération des travailleurs autonomes en 2025. Le MRTA doit être ajusté annuellement et de façon composée en utilisant le même ratio que la hausse du MRA (voir section précédente) et arrondi au dollar inférieur le plus près.
Version texte - La formule servant à calculer le MRTA
Le minimum de la rémunération des travailleurs autonomes de 2027 est calculé en multipliant le minimum de la rémunération des travailleurs autonomes de 2026 par le ratio de la RHM de 2026 à la RHM de 2025, soit 9 254,33 $ multiplié par 1 315,6300 $, divisé par 1 279,4925 $, ce qui est égal à 9 515,71 $.
Pour les demandes de prestations présentées en 2027, le MRTA est donc égal à 9 515 $ de la rémunération des travailleurs autonomes en 2026.
Annexe D – Données, méthodologie et hypothèses
La présente annexe décrit les données, la méthodologie et les hypothèses qui sous-tendent les projections de la base de rémunération et des dépenses comprises dans le présent rapport. Même si les hypothèses ont été établies à l’aide des renseignements disponibles les plus récents, les estimations qui en découlent doivent être interprétées avec prudence. Ces estimations sont des projections et les divergences éventuelles entre l’expérience future et ces projections seront analysées et prises en compte dans les rapports subséquents.
D.1 Données obtenues en vertu de la loi
D.1.1 Ministre de l’Emploi et du Développement social
En vertu du paragraphe 66.1(1) de la Loi sur l’AE, la ministre de l’EDS communique à l’actuaire, au plus tard le 22 juillet de chaque année, les informations suivantes :
- la variation estimative des sommes à verser au cours de chacune des sept années suivantes au titre des alinéas 77(1)a), b) ou c) de la Loi sur l’AE, selon le cas, si des changements au titre desdites sommes sont annoncés;
- le montant estimatif des frais administratifsNote de bas de page 10 à verser au titre des alinéas 77(1)d), d.1) et g) de la Loi sur l’AE au cours de chacune des sept années suivantes, y compris le montant estimatif des frais afférents à tout changement visé aux alinéas 77(1)a), b) ou c) de la Loi sur l’AE; et
- le total des sommes portées au débit du Compte des opérations de l’AE en date du dernier jour du mois le plus récent à l’égard duquel ce total est connu.
Aux fins du calcul du taux d’équilibre prévu sur sept ans pour 2027 aux termes de l’article 66 de la Loi sur l’AE, la ministre de l’EDS a fourni à l’actuaire les renseignements suivants :
| Partie I | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Projets pilotes/mesures spéciales temporaires | |||||||||
| Travailleurs saisonniers | |||||||||
| Aide à l'emploi aux travailleurs éligibles des industries saisonnières dans les régions ciblées | 159,9 | 164,7 | 173,0 | 174,6 | 77,0 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Mesure temporaire d'un an pour quatre semaines supplémentaires | 19,4 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Mesures spéciales aux droits de douane | |||||||||
| Élargissement de l'accessibilité au programme de Travail partagé | 39,9 | 144,3 | 134,6 | 9,5 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Suspension du traitement des sommes versées à la cessation d'emploi | 191,0 | 514,9 | 117,9 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Semaines supplémentaires pour les travailleurs de longue date | 45,6 | 851,0 | 288,9 | 71,7 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Ajustement du taux de chômage dans certaines régions | 229,4 | 160,0 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Annulation de la période d'attente | |||||||||
| Régulier | 441,2 | 356,6 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Spécial | 175,0 | 173,8 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Pêcheur | 10,4 | 7,9 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Crédits d'heures pour les feux de forêt de 2024 | 0,6 | 0,3 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Sous-total | 1 312,4 | 2 373,6 | 714,3 | 255,8 | 77,0 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Modifications proposées et permanentes récentes | |||||||||
| Prolongation de la durée maximale des bénéfices de maladie de 15 à 26 semaines | 719,4 | 739,4 | 759,4 | 780,0 | 801,2 | 822,9 | 845,3 | 868,2 | 891,7 |
| Prestation partageable de 15 semaines pour les parents ayant recours à l'adoption ou à la maternité de substitution | -aucune donnée | -aucune donnée | 10,0 | 13,2 | 13,4 | 13,6 | 13,9 | 14,1 | 14,3 |
| Congé pour deuil | -aucune donnée | -aucune donnée | 2,1 | 4,4 | 5,1 | 5,3 | 5,4 | 5,6 | 5,8 |
| Sous-total | 719,4 | 739,4 | 771,5 | 797,6 | 819,7 | 841,8 | 864,5 | 887,9 | 911,8 |
| Total | 2 031,8 | 3 112,9 | 1 485,8 | 1 053,4 | 896,7 | 841,8 | 864,5 | 887,9 | 911,8 |
| Réel | Prévision | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025-26 | 2026-27 | 2027-28 | 2028-29 | 2029-30 | 2030-31 | 2031-32 | 2032-33 | 2033-34 | |
| Partie II (Mesures de soutien à l'emploi)Note a du tableau 24.2 | 2 187,5 | 2 773,2 | 3 115,1 | 3 001,5 | 3 014,8 | 3 014,8 | 2 558,8 | 2 558,8 | 2 558,8 |
| Frais administratifs | 3 037,0 | 3 444,1 | 3 455,3 | 2 858,9 | 2 238,1 | 2 231,7 | 2 211,3 | 2 211,3 | 2 211,3 |
Notes du tableau 24.2
| |||||||||
De plus, la ministre de l’EDS a fourni un sommaire du Compte des opérations de l’AE qui présente un déficit cumulatif préliminaire de 13,0 milliards de dollars au 31 mars 2026, soit le mois le plus récent à l’égard duquel ce total est connu.
Des informations supplémentaires sur les projets pilotes, les mesures spéciales et les nouvelles modifications permanentes présentées dans le tableau 24 sont décrites ci-dessous.
D.1.1.1 Projets pilotes et mesures spéciales temporaires
D.1.1.1.1 Travailleurs saisonniers
Le budget de 2018 a d’abord introduit un projet pilote pour travailleurs des industries saisonnières visant à offrir jusqu'à cinq semaines supplémentaires (pour un droit maximum de 45 semaines) de prestations régulières d'assurance-emploi aux prestataires saisonniers admissibles dans 13 régions économiques de l'AE ciblées. Le budget de 2024 a prolongé ces règles jusqu’en octobre 2026. La Mise à jour économique du printemps 2026 a prolongé ces règles jusqu’en octobre 2028.
L'Énoncé économique de l'automne de 2023 a annoncé l'introduction d'une mesure temporaire de septembre 2023 à septembre 2024. Cette mesure prévoit jusqu'à quatre semaines supplémentaires (en plus des cinq semaines décrites dans la mesure ci-haut) de prestations régulières d'AE aux prestataires saisonniers admissibles dans 13 régions économiques de l'AE ciblées. Le droit maximum de 45 semaines de prestations régulières d'AE demeure en vigueur.
D.1.1.1.2 Faciliter l’accès à l’AE
En mars 2025, trois mesures temporaires ont été mises en place pour améliorer l'accès aux prestations d'AE afin de soutenir les travailleurs touchés par les droits de douane :
- ajuster à la hausse les taux de chômage régionaux utilisés aux fins de l'assurance-emploi d'un point de pourcentage dans toutes les régions de l'assurance-emploi, jusqu'à un maximum de 13,1 %, aucune région ne pouvant être inférieure à 7,1 % (en vigueur jusqu’au 11 octobre 2025);
- annulation de la période d’attente d’une semaine (d’abord prolongée en septembre 2025, puis prolongée en mars 2026 jusqu’au 10 octobre 2026); et
- suspension du traitement des sommes versées au moment de la cessation d'emploi (d’abord prolongée en septembre 2025, puis prolongée en mars 2026 jusqu’au 10 octobre 2026).
Le 5 septembre 2025, plusieurs nouvelles mesures et de nouveaux investissements ont été annoncés afin de protéger, bâtir et transformer les industries canadiennes les plus touchées par les droits de douane et les perturbations commerciales. Les annonces comprenaient 20 semaines supplémentaires de soutien du revenu, jusqu’à concurrence de 65 semaines, aux travailleurs de longue date. En mars 2026, ces mesures ont été prolongées jusqu’au 10 octobre 2026.
De plus, en réponse aux feux de forêt de 2024, un projet pilote de l’AE a été introduit. Il consiste en un crédit unique de 300 heures d’emploi assurable accordé aux travailleurs de Jasper en Alberta, et de la Nation crie de Bunibonibee au Manitoba, pour une durée d’un an (jusqu’au 19 juillet 2025).
D.1.1.1.3 Programme de Travail partagé
Dans le cadre des mesures visant à soutenir les travailleurs et les employeurs touchés par les droits de douane, des mesures spéciales temporaires pour le programme de Travail partagé sont en vigueur jusqu'en mars 2027 (elles ont été prolongées pour une année additionnelle en mars 2026). Ces nouvelles mesures élargissent l'admissibilité et prolongent la durée des ententes afin d'aider un plus grand nombre de travailleurs et d'employeurs à accéder au programme.
D.1.1.2 Changements permanents récemment proposés
Le budget de 2021 a annoncé la bonification des prestations de maladie de 15 à 26 semaines. Cette modification est entrée en vigueur le 18 décembre 2022.
L‘Énoncé économique de l'automne de 2023 a annoncé une prestation d’AE partageable de 15 semaines pour les parents ayant recours à l'adoption ou à la maternité de substitution, dont la mise en œuvre est ciblée pour la fin de l’année civile 2026.
Le budget de 2025 a annoncé un changement permettant aux demandeurs qui reçoivent des prestations parentales de l’assurance-emploi d’avoir accès à huit semaines supplémentaires de prestations parentales advenant le décès de leur enfant. Il a été élargi en mai 2026 afin que les parents qui approchent la fin de leur demande puissent recevoir au moins cinq semaines de prestations parentales.
D.1.1.3 Partie II
Un financement supplémentaire de l’AE – Partie II, fourni dans le cadre des Ententes sur le développement du marché du travail (EDMT), a été annoncé en août et septembre 2025 afin d'offrir du perfectionnement, du recyclage des compétences et du soutien au revenu aux travailleurs du secteur de bois d’œuvre touchés et pour recycler et perfectionner jusqu’à 50 000 travailleurs supplémentaires.
En septembre 2025, le gouvernement a annoncé le lancement de nouvelles alliances pour la main-d’œuvre et la modernisation des outils numériques d’aide à l’emploi du gouvernement du Canada.
En février 2026, la nouvelle subvention pour le maintien à l’emploi des travailleurs a été introduite afin d’aider les employeurs à soutenir leurs employés participant au programme de Travail partagé à se perfectionner et à s’adapter à l’évolution des besoins sur le marché du travail. Entre le 17 février 2026 et le 31 mars 2027, cette mesure fournit un complément de revenu aux employés qui suivent une formation durant les heures non travaillées.
La Mise à jour économique du printemps 2026 a aussi annoncé plusieurs mesures pour soutenir les apprentis dans le cadre de l’initiative Une Équipe Canada forte. Parmi ces mesures, les suivantes seront financées par le Compte des opérations de l’AE :
- réduction des délais pour obtenir une certification et accroître l’uniformité à l’échelle nationale du programme Sceau rouge grâce à des examens en ligne, des carnets numériques et des justificatifs de connexion sûrs;
- création d’un seul Numéro national d’apprenti enregistré (NNAE) et d’un système interopérable de données sur les apprentis afin d’obtenir des données opportunes, exactes, comparables et longitudinales sur la participation et les résultats de l’apprentissage dans l’ensemble du Canada; et
- introduction d’une subvention à la formation d’apprentissage qui offrirait un supplément de revenu de 400 $ par semaine aux apprentis pendant qu’ils suivent leur formation technique obligatoire en salle de classe. La subvention serait payée en plus des prestations régulières d’AE. La date de lancement est prévue pour 2027.
En juillet 2026, le gouvernement a annoncé un investissement supplémentaire de 2 milliards de dollars sur cinq ans dans le cadre de nouveaux accords bilatéraux avec les provinces et les territoires afin d’accroître l’accès aux programmes de préapprentissage et de formation technique, incluant la création d’espaces de formation, l’embauche d’instructeurs, l’amélioration des parcours de formation et l’amélioration de la collecte de données et de la production de rapports du système d’apprentissage.
D.1.2 Ministre des Finances
En vertu du paragraphe 66.2(1) de la Loi sur l’AE, le ministre des Finances communique à l’actuaire, au plus tard le 22 juillet de chaque année :
- les plus récentes données estimatives liées aux variables économiques qui sont utiles pour la fixation du taux d’équilibre prévu sur sept ans pour l’année suivante;
- les montants estimatifs portés au crédit et au débit du Compte des opérations de l’AE de l’année en cours et une estimation du montant total porté au crédit du compte au 31 décembre de l’année précédente.
Aux fins du calcul du taux d’équilibre prévu sur sept ans pour 2027 aux termes de l’article 66 de la Loi sur l’AE, le ministre des Finances a fourni à l’actuaire les renseignements suivants :
| Variables économiques | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Population en âge de travailler (15+) | 34 569 | 34 757 | 34 835 | 35 072 | 35 413 | 35 776 | 36 163 | 36 546 | 36 921 |
| Population active | 22 564 | 22 604 | 22 643 | 22 733 | 22 890 | 23 059 | 23 242 | 23 422 | 23 614 |
| Personnes qui ont un emploi | 21 022 | 21 109 | 21 229 | 21 359 | 21 530 | 21 696 | 21 861 | 22 036 | 22 217 |
| Employés | 18 312 | 18 412 | 18 506 | 18 601 | 18 739 | 18 877 | 19 015 | 19 161 | 19 313 |
| Travailleurs indépendants | 2 711 | 2 697 | 2 723 | 2 758 | 2 791 | 2 818 | 2 846 | 2 875 | 2 905 |
| Chômeurs | 1 542 | 1 495 | 1 414 | 1 374 | 1 360 | 1 364 | 1 381 | 1 386 | 1 397 |
| Taux de chômage | 6,8 % | 6,6 % | 6,2 % | 6,0 % | 5,9 % | 5,9 % | 5,9 % | 5,9 % | 5,9 % |
| Rémunération hebdomadaire moyenne ($) | 1 303 | 1 357 | 1 408 | 1 458 | 1 505 | 1 552 | 1 599 | 1 647 | 1 696 |
| Croissance du revenu d'emploi moyen | 2,4 % | 4,0 % | 3,4 % | 3,3 % | 3,0 % | 3,0 % | 3,0 % | 3,0 % | 3,0 % |
D.2 Base de rémunération
La base de rémunération représente la rémunération totale assurable sur laquelle les employés et employeurs versent des cotisations d’AE, et la rémunération sur laquelle les travailleurs indépendants qui ont choisi de participer au régime d’AE versent des cotisations d’AE. La base de rémunération se compose de :
- la rémunération assurable totale à l’égard de laquelle les employeurs versent des cotisations d’AE avant tout ajustement pour tenir compte des régimes d’assurance-salaire admissibles ou des régimes provinciaux;
- la rémunération assurable totale à l’égard de laquelle les salariés versent des cotisations d’AE, ajustée pour tenir compte du remboursement des cotisations salariales; et
- la rémunération à l’égard de laquelle les travailleurs indépendants qui ont choisi de participer au régime d’AE versent des cotisations d’AE.
La section 5 du rapport présente un aperçu des hypothèses utilisées pour déterminer la base de rémunération. Les sous-sections suivantes fournissent des informations additionnelles et les données à l’appui de l’établissement de ces hypothèses.
D.2.1 Nombre d’individus ayant un revenu d’emploi
Afin de calculer la base de rémunération, il faut développer une hypothèse concernant le nombre d’individus ayant un revenu d’emploi, de même que la répartition de ces individus entre ceux qui ont une rémunération inférieure et supérieure au MRA.
La statistique portant sur le nombre d’employés par année, fournie par le ministre des Finances, représente la moyenne du nombre de personnes ayant travaillées pour un employeur public ou privé au cours d’un mois. Le nombre réel d’individus ayant un revenu d’emploi fourni par l’ARC dépasse toujours celui de la statistique mensuelle sur le nombre d’employés, car il représente l’ensemble des personnes qui ont reçu au moins un feuillet T4 et qui ont eu un revenu d’emploi et/ou de la rémunération assurable au cours de l’année. Cette situation est principalement attribuable au fait que le nombre d’individus ayant un revenu d’emploi comprend toutes les personnes qui ont eu une rémunération à un moment donné au cours de l’année, tandis que la statistique sur le nombre d’employés n’indique que la moyenne mensuelle.
Une comparaison historique du nombre d’employés et du nombre d’individus ayant un revenu d’emploi est présentée au tableau 26. Le nombre préliminaire d’individus ayant un revenu d’emploi pour l’année 2025 est établi de sorte que la rémunération assurable pour 2025 soit cohérente avec les cotisations prévues pour cette année qui sont déterminées à partir des cotisations pour l’année 2025 traitées à ce jour et de l’augmentation du revenu moyen pour 2025 fournie par le ministre des Finances. Les nombres historiques peuvent changer en raison de révisions des données.
| Année | Nombre d'employés | Augmentation du nombre d'employés | Nombre d'individus ayant un revenu d'emploi (Données des T4 de l'ARC) | Augmentation du nombre d'individus ayant un revenu d'emploi | Différence entre les augmentations annuelles |
|---|---|---|---|---|---|
| 2019 | 16 286 | aucune donnée | 19 944 | aucune donnée | aucune donnée |
| 2020 | 15 310 | -5,99 % | 19 600 | -1,73 % | 4,26 % |
| 2021 | 16 301 | 6,47 % | 20 066 | 2,38 % | -4,10 % |
| 2022 | 17 050 | 4,60 % | 20 941 | 4,36 % | -0,23 % |
| 2023 | 17 692 | 3,76 % | 21 351 | 1,96 % | -1,81 % |
| 2024 | 18 051 | 2,03 % | 21 587 | 1,11 % | -0,92 % |
| 2025 | 18 312 | 1,45 % | 22 159 | 2,65 % | 1,20 % |
Le nombre prévu d’individus ayant un revenu d’emploi est obtenu par régression à partir d’une relation historique corrélée de 1996 à 2025, entre le nombre d’individus ayant un revenu d’emploi et le nombre d’employés. Le tableau 27 présente le nombre d’individus ayant un revenu d’emploi tel que fourni par le ministre des Finances ainsi que le nombre prévu pour les années 2026 à 2033.
| Année | Nombre projeté d'employés | Augmentation du nombre d'employés | Nombre projeté d'individus ayant un revenu d'emploi | Augmentation du nombre d'individus ayant un revenu d'emploi |
|---|---|---|---|---|
| 2026 | 18 412 | aucune donnée | 22 407 | aucune donnée |
| 2027 | 18 506 | 0,51 % | 22 512 | 0,47 % |
| 2028 | 18 601 | 0,51 % | 22 615 | 0,46 % |
| 2029 | 18 739 | 0,74 % | 22 760 | 0,64 % |
| 2030 | 18 877 | 0,74 % | 22 900 | 0,61 % |
| 2031 | 19 015 | 0,73 % | 23 023 | 0,54 % |
| 2032 | 19 161 | 0,77 % | 23 158 | 0,59 % |
| 2033 | 19 313 | 0,79 % | 23 307 | 0,64 % |
Comme indiqué dans le tableau 28, d’après les données historiques portant sur le nombre d'individus ayant un revenu d'emploi et leur répartition dans les diverses catégories de revenu, la répartition des individus ayant un revenu d'emploi par rapport au niveau du revenu d’emploi moyen est relativement stable d’une année à l’autre.
| Année | Revenu d'emploi moyen ($) | Catégorie de revenu en % du revenu d'emploi moyen | |||||
|---|---|---|---|---|---|---|---|
| 0 - 25 % | 25 - 50 % | 50 - 75 % | 75 - 100 % | 100 - 125 % | > 125 % | ||
| 2019 | 51 082 | 20,8 % | 14,4 % | 13,8 % | 12,8 % | 10,2 % | 27,9 % |
| 2020 | 51 422 | 23,1 % | 13,8 % | 12,3 % | 12,0 % | 10,1 % | 28,7 % |
| 2021 | 54 958 | 22,2 % | 13,4 % | 13,2 % | 12,8 % | 10,3 % | 28,1 % |
| 2022 | 57 682 | 21,3 % | 13,9 % | 13,5 % | 12,9 % | 10,6 % | 27,7 % |
| 2023 | 60 354 | 20,6 % | 14,0 % | 13,9 % | 13,2 % | 10,5 % | 27,9 % |
| 2024 | 63 279 | 20,4 % | 14,2 % | 13,9 % | 13,5 % | 10,3 % | 27,7 % |
La répartition de 2024 du nombre d'individus ayant un revenu d'emploi par niveau de revenu d’emploi moyen est utilisée pour calculer le pourcentage d'individus dont le revenu d’emploi est inférieur ou supérieur au MRA pour les années 2025 à 2033.
Le tableau 29 présente la répartition du nombre d'individus ayant un revenu d'emploi entre ceux dont le revenu d’emploi est inférieur au MRA et ceux dont le revenu d’emploi est supérieur au MRA. Les données réelles sont également présentées pour les années 2019 à 2024.
| Année | MRA ($) | MRA en proportion du revenu d'emploi moyen | Proportion d'individus ayant un revenu d'emploi inférieur au MRA | Milliers | ||
|---|---|---|---|---|---|---|
| Nombre total d'individus ayant un revenu d'emploi | Nombre d'individus ayant un revenu d'emploi inférieur au MRA | Nombre d'individus ayant un revenu d'emploi supérieur au MRA | ||||
| 2019 | 53 100 | 1,0395 | 63,7 % | 19 944 | 12 697 | 7 247 |
| 2020 | 54 200 | 1,0540 | 63,7 % | 19 600 | 12 478 | 7 121 |
| 2021 | 56 300 | 1,0244 | 62,8 % | 20 066 | 12 611 | 7 455 |
| 2022 | 60 300 | 1,0454 | 64,0 % | 20 941 | 13 397 | 7 544 |
| 2023 | 61 500 | 1,0190 | 62,5 % | 21 351 | 13 351 | 8 000 |
| 2024 | 63 200 | 0,9988 | 61,9 % | 21 587 | 13 364 | 8 223 |
| 2025 | 65 700 | 1,0141 | 62,5 % | 22 159 | 13 858 | 8 300 |
| 2026 | 68 900 | 1,0225 | 62,9 % | 22 407 | 14 105 | 8 302 |
| 2027 | 70 800 | 1,0164 | 62,7 % | 22 512 | 14 104 | 8 408 |
| 2028 | 74 000 | 1,0285 | 63,2 % | 22 615 | 14 302 | 8 313 |
| 2029 | 76 700 | 1,0348 | 63,5 % | 22 760 | 14 463 | 8 298 |
| 2030 | 79 400 | 1,0399 | 63,8 % | 22 900 | 14 608 | 8 292 |
| 2031 | 81 900 | 1,0416 | 63,9 % | 23 023 | 14 706 | 8 316 |
| 2032 | 84 400 | 1,0426 | 63,9 % | 23 158 | 14 804 | 8 354 |
| 2033 | 87 000 | 1,0438 | 64,0 % | 23 307 | 14 912 | 8 395 |
D.2.2 Revenu d’emploi moyen et total
L’augmentation prévue du revenu d’emploi moyen, fournie par le ministre des Finances, jumelée à la hausse du nombre prévu d’individus ayant un revenu d’emploi, est utilisée pour déterminer le revenu d’emploi total. Le tableau 30 présente le calcul du revenu d’emploi total prévu pour les années 2025 à 2033, de même que les données réelles fournies par l’ARC pour les années comprises entre 2019 et 2024.
| Année | Nombre d'individus ayant un revenu d'emploi provenant des données T4 de l'ARC (milliers) | Augmentation du nombre d'individus ayant un revenu d'emploi | Revenu d'emploi moyen provenant des données T4 de l'ARC ($) | Augmentation du revenu d'emploi moyen | Augmentation du revenu d'emploi total | Revenu d'emploi total (milliers) |
|---|---|---|---|---|---|---|
| 2019 | 19 944 | aucune donnée | 51 082 | aucune donnée | aucune donnée | 1 018 784 902 |
| 2020 | 19 600 | -1,73 % | 51 422 | 0,67 % | -1,07 % | 1 007 872 380 |
| 2021 | 20 066 | 2,38 % | 54 958 | 6,87 % | 9,41 % | 1 102 762 945 |
| 2022 | 20 941 | 4,36 % | 57 682 | 4,96 % | 9,54 % | 1 207 919 600 |
| 2023 | 21 351 | 1,96 % | 60 354 | 4,63 % | 6,68 % | 1 288 629 153 |
| 2024 | 21 587 | 1,11 % | 63 279 | 4,85 % | 6,01 % | 1 366 012 225 |
| 2025 | s. o.sans object | 2,65 % | s. o.sans object | 2,38 % | 5,09 % | 1 435 531 232 |
| 2026 | s. o.sans object | 1,12 % | s. o.sans object | 4,01 % | 5,17 % | 1 509 819 091 |
| 2027 | s. o.sans object | 0,47 % | s. o.sans object | 3,37 % | 3,86 % | 1 568 069 378 |
| 2028 | s. o.sans object | 0,46 % | s. o.sans object | 3,29 % | 3,76 % | 1 627 047 610 |
| 2029 | s. o.sans object | 0,64 % | s. o.sans object | 3,03 % | 3,69 % | 1 687 079 068 |
| 2030 | s. o.sans object | 0,61 % | s. o.sans object | 3,01 % | 3,64 % | 1 748 552 235 |
| 2031 | s. o.sans object | 0,54 % | s. o.sans object | 2,97 % | 3,52 % | 1 810 176 843 |
| 2032 | s. o.sans object | 0,59 % | s. o.sans object | 2,95 % | 3,56 % | 1 874 562 435 |
| 2033 | s. o.sans object | 0,64 % | s. o.sans object | 2,97 % | 3,63 % | 1 942 679 812 |
Comme indiqué dans le tableau 31, la répartition historique du revenu d’emploi total en pourcentage du revenu d’emploi moyen est généralement stable d’une année à l’autre.
| Année | Revenu d'emploi moyen ($) | Catégorie de revenu en % du revenu d'emploi moyen | |||||
|---|---|---|---|---|---|---|---|
| 0 - 25 % | 25 - 50 % | 50 - 75 % | 75 - 100 % | 100 - 125 % | > 125 % | ||
| 2019 | 51 082 | 2,3 % | 5,4 % | 8,6 % | 11,2 % | 11,4 % | 61,2 % |
| 2020 | 51 422 | 2,5 % | 5,1 % | 7,7 % | 10,4 % | 11,3 % | 63,0 % |
| 2021 | 54 958 | 2,3 % | 5,0 % | 8,3 % | 11,1 % | 11,5 % | 61,8 % |
| 2022 | 57 682 | 2,3 % | 5,1 % | 8,5 % | 11,3 % | 11,8 % | 61,0 % |
| 2023 | 60 354 | 2,2 % | 5,2 % | 8,7 % | 11,5 % | 11,7 % | 60,6 % |
| 2024 | 63 279 | 2,2 % | 5,3 % | 8,7 % | 11,8 % | 11,6 % | 60,5 % |
La répartition de 2024 du revenu d’emploi total en pourcentage du revenu d’emploi moyen est utilisée pour calculer la proportion du revenu d’emploi qui est attribuable aux individus dont le revenu d’emploi est inférieur et supérieur au MRA pour les années 2025 à 2033. Le tableau 32 présente le revenu d’emploi total divisé entre les individus dont le revenu d’emploi est inférieur au MRA et ceux dont le revenu d’emploi est supérieur au MRA de 2025 à 2033. Les données réelles sont également présentées pour les années 2019 à 2024.
| Année | MRA ($) | MRA en proportion du revenu d'emploi moyen | Proportion du revenu d'emploi attribuable aux individus ayant un revenu d'emploi inférieur au MRA | (milliers $) | ||
|---|---|---|---|---|---|---|
| Revenu d'emploi total | Revenu d'emploi total des individus ayant un revenu d'emploi inférieur au MRA | Revenu d'emploi total des individus ayant un revenu d'emploi supérieur au MRA | ||||
| 2019 | 53 100 | 1,0395 | 29,3 % | 1 018 784 902 | 298 240 070 | 720 544 832 |
| 2020 | 54 200 | 1,0540 | 28,3 % | 1 007 872 380 | 285 174 882 | 722 697 498 |
| 2021 | 56 300 | 1,0244 | 28,0 % | 1 102 762 945 | 308 372 705 | 794 390 240 |
| 2022 | 60 300 | 1,0454 | 29,5 % | 1 207 919 600 | 356 640 097 | 851 279 503 |
| 2023 | 61 500 | 1,0190 | 28,5 % | 1 288 629 153 | 367 611 181 | 921 017 972 |
| 2024 | 63 200 | 0,9988 | 27,9 % | 1 366 012 225 | 380 816 284 | 985 195 940 |
| 2025 | 65 700 | 1,0141 | 28,5 % | 1 435 531 232 | 409 524 450 | 1 026 006 782 |
| 2026 | 68 900 | 1,0225 | 28,9 % | 1 509 819 091 | 437 026 572 | 1 072 792 519 |
| 2027 | 70 800 | 1,0164 | 28,6 % | 1 568 069 378 | 449 134 875 | 1 118 934 503 |
| 2028 | 74 000 | 1,0285 | 29,2 % | 1 627 047 610 | 475 819 625 | 1 151 227 985 |
| 2029 | 76 700 | 1,0348 | 29,6 % | 1 687 079 068 | 498 595 638 | 1 188 483 430 |
| 2030 | 79 400 | 1,0399 | 29,8 % | 1 748 552 235 | 521 204 064 | 1 227 348 171 |
| 2031 | 81 900 | 1,0416 | 29,9 % | 1 810 176 843 | 541 179 666 | 1 268 997 177 |
| 2032 | 84 400 | 1,0426 | 29,9 % | 1 874 562 435 | 561 363 186 | 1 313 199 249 |
| 2033 | 87 000 | 1,0438 | 30,0 % | 1 942 679 812 | 582 837 266 | 1 359 842 546 |
D.2.3 Rémunération assurable totale
La rémunération assurable totale des salariés équivaut au revenu d’emploi total, jusqu’à concurrence du MRA annuel, gagné par une personne qui occupe un emploi assuré. Elle est utilisée pour déterminer la base de rémunération des salariés. Avant tout ajustement pour tenir compte du remboursement de cotisations salariales, la base de rémunération des salariés équivaut à 2,4 fois la rémunération assurable totale.
Le calcul de la rémunération assurable totale historique est basé sur les données fournies par l’ARC quant aux cotisations d’AE traitées figurant sur les feuillets T4 de tous les salariés. La rémunération assurable peut être calculée en divisant les revenus bruts de cotisations d’AE par 2,4 fois le taux de cotisation moyen pondéré. Les revenus bruts de cotisations d’AE sont obtenus en additionnant les composantes suivantes aux cotisations nettes traitées :
- les remboursements non-ajustés de cotisations salariales (emplois multiples, rémunération assurable de moins de 2 000 $ et ajustements nets pour les résidents du Québec travaillant à l’extérieur du Québec et vice‑versa);
- l’excédent (correction des cotisations d’AE en raison d’erreurs administratives de l’employeur);
- les réductions de cotisations de l’employeur en raison des régimes d’assurance-salaire admissibles;
- les redressements nets entre le gouvernement du Canada et le gouvernement du Québec pour les résidents du Québec travaillant hors Québec et vice-versa; et
- d’autres ajustements comptables.
Les revenus bruts de cotisations d’AE représentent les cotisations salariales retenues à la source et les cotisations correspondantes des employeurs avant tout ajustement pour les régimes d’assurance-salaire admissibles, et tiennent compte de la province d’emploi de chaque salarié. Par conséquent, le taux de cotisation moyen pondéré pour chaque année est calculé à partir de la répartition de la rémunération assurable entre le Québec et les autres provinces, selon les données T4 fournies par l’ARC (c’est-à-dire selon la province d’emploi et non la province de résidence). Le calcul de la rémunération assurable pour les années 2019 à 2024 à partir du relevé de revenus de cotisations de l’ARC figure au tableau 33.
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | |
|---|---|---|---|---|---|---|
| Cotisations nettes traitées | 23 069,0 | 21 910,7 | 23 790,6 | 26 693,7 | 29 314,2 | 31 535,7 |
| Remboursements non-ajustés de cotisations salariales | 266,1 | 219,8 | 309,1 | 373,9 | 360,7 | 365,9 |
| Excédent | 2,7 | 2,5 | 2,7 | 2,6 | 2,9 | 2,8 |
| Réduction des cotisations en raison des régimes d'assurance-salaire | 992,3 | 1 023,0 | 1 086,4 | 1 171,9 | 1 333,3 | 1 329,0 |
| Redressements nets (RQAP) | 6,1 | 7,3 | 6,1 | 3,6 | 0,0 | -2,7 |
| Autres ajustements comptables | 2,5 | 1,4 | 2,6 | 3,9 | 5,1 | 8,3 |
| Revenus bruts de cotisations d'AE | 24 338,7 | 23 164,6 | 25 197,5 | 28 249,7 | 31 016,2 | 33 238,9 |
| Répartition de la rémunération assurable (province d'emploi) : | ||||||
| Hors Québec | 77,8 % | 77,5 % | 77,3 % | 77,3 % | 77,6 % | 77,6 % |
| Québec | 22,2 % | 22,5 % | 22,7 % | 22,7 % | 22,4 % | 22,5 % |
| Taux de cotisation d'AE : | ||||||
| Hors Québec | 1,62 % | 1,58 % | 1,58 % | 1,58 % | 1,63 % | 1,66 % |
| Québec | 1,25 % | 1,20 % | 1,18 % | 1,20 % | 1,27 % | 1,32 % |
| Taux de cotisation moyen pondéré | 1,54 % | 1,49 % | 1,49 % | 1,49 % | 1,55 % | 1,58 % |
| Rémunération assurable totale | 659 464 | 645 880 | 705 026 | 787 921 | 834 113 | 874 522 |
Dans le cas des salariés qui ont plusieurs emplois au cours de l’année, ces renseignements reposent sur les cotisations totales combinées d’AE, c’est-à-dire que, même si la rémunération assurable liée à chaque emploi est limitée au MRA, la rémunération assurable totale combinée peut dépasser le MRA. L’ajustement à la rémunération assurable et à la base de rémunération pour tenir compte des emplois multiples est présenté à la section sur le remboursement des cotisations versées par les salariés.
Les répartitions de 2024 du nombre total d’individus ayant un revenu d’emploi et du revenu d’emploi total en pourcentage du revenu d’emploi moyen sont utilisées pour calculer la rémunération assurable de 2025 à 2033. Le revenu d’emploi total limité au MRA est calculé à partir de ces répartitions. Ce revenu d’emploi limité est ensuite ajusté afin d’être cohérent avec la rémunération assurable totale, qui tient compte des emplois multiples et des emplois exclus. L’ajustement varie en fonction des changements attendus du taux de chômage. Pour 2025, cet ajustement est présumé se situer à 96,4 % et demeurer constant jusqu’en 2033.
Le tableau 34 présente les détails du calcul de la rémunération assurable totale projetée pour la période allant de 2025 à 2033, de même que les données réelles pour les années 2019 à 2024. Pour l’année 2025, la rémunération assurable tient compte des cotisations traitées jusqu’à présent et est cohérente avec les cotisations prévues pour cette même année.
| Année | MRA ($) | Revenu d'emploi total des individus ayant un revenu d'emploi inférieur au MRA (milliers $) | Nombre d'individus ayant un revenu d'emploi supérieur au MRA (milliers) | Revenu d'emploi total pour les individus ayant un revenu d'emploi supérieur au MRA, limité au MRA (milliers $) | Revenu d'emploi total limité au MRA (milliers $) | Rémunération assurable totale (milliers $) | Augmentation de la rémunération assurable totale |
|---|---|---|---|---|---|---|---|
| 2019 | 53 100 | 298 240 070 | 7 247 | 384 804 549 | 683 044 619 | 659 463 657 | aucune donnée |
| 2020 | 54 200 | 285 174 882 | 7 121 | 385 979 175 | 671 154 057 | 645 879 678 | -2,06 % |
| 2021 | 56 300 | 308 372 705 | 7 455 | 419 724 776 | 728 097 481 | 705 026 063 | 9,16 % |
| 2022 | 60 300 | 356 640 097 | 7 544 | 454 922 978 | 811 563 075 | 787 921 272 | 11,76 % |
| 2023 | 61 500 | 367 611 181 | 8 000 | 492 025 707 | 859 636 888 | 834 113 105 | 5,86 % |
| 2024 | 63 200 | 380 816 284 | 8 223 | 519 676 915 | 900 493 199 | 874 521 968 | 4,84 % |
| 2025 | 65 700 | 409 524 450 | 8 300 | 545 336 912 | 954 861 361 | 920 276 736 | 5,23 % |
| 2026 | 68 900 | 437 026 572 | 8 302 | 572 006 268 | 1 009 032 840 | 972 486 150 | 5,67 % |
| 2027 | 70 800 | 449 134 875 | 8 408 | 595 254 195 | 1 044 389 070 | 1 006 561 794 | 3,50 % |
| 2028 | 74 000 | 475 819 625 | 8 313 | 615 155 610 | 1 090 975 235 | 1 051 460 630 | 4,46 % |
| 2029 | 76 700 | 498 595 638 | 8 298 | 636 432 984 | 1 135 028 622 | 1 093 918 424 | 4,04 % |
| 2030 | 79 400 | 521 204 064 | 8 292 | 658 366 540 | 1 179 570 604 | 1 136 847 117 | 3,92 % |
| 2031 | 81 900 | 541 179 666 | 8 316 | 681 104 061 | 1 222 283 728 | 1 178 013 192 | 3,62 % |
| 2032 | 84 400 | 561 363 186 | 8 354 | 705 056 785 | 1 266 419 970 | 1 220 550 841 | 3,61 % |
| 2033 | 87 000 | 582 837 266 | 8 395 | 730 360 285 | 1 313 197 551 | 1 265 634 160 | 3,69 % |
D.2.4 Fractionnement de la rémunération assurable totale en raison d’un régime provincial
Le 1er mars 2005, le gouvernement du Canada et le gouvernement du Québec ont conclu une entente qui confère à ce dernier les moyens nécessaires pour établir, à compter du 1er janvier 2006, le Régime québécois d’assurance parentale (RQAP). En vertu de ce régime, le Québec assume la charge des prestations de maternité et parentales (MP) demandées par les résidents du Québec. La version finale de l’entente entre le gouvernement du Canada et le gouvernement du Québec contient un mécanisme financier en vertu duquel le gouvernement du Canada réduit les cotisations d’AE versées par les résidents du Québec et leurs employeurs, de sorte que le gouvernement du Québec puisse percevoir les cotisations pour son propre régime. La réduction de cotisation tient compte des économies au Compte des opérations de l’AE suite à l’établissement du régime québécois, notamment les économies liées aux prestations MP qui ne sont plus versées par l’AE et aux frais administratifs qui s’y rattachent.
Aux fins du calcul de la réduction RQAP, la rémunération assurable doit être fractionnée entre le Québec et toutes les autres provinces selon la province de résidence étant donné que l’admissibilité au RQAP repose sur la province de résidence. L’information historique fournie par l’ARC au sujet de la rémunération assurable (selon les feuillets T4) repose sur la province d’emploi. Par conséquent, un ajustement est nécessaire pour transférer la rémunération assurable du Québec au reste du Canada, et vice-versa, afin de tenir compte de la province de résidence.
D.2.4.1 Fractionnement basé sur la province d’emploi (T4)
Les cotisations sont versées par les employeurs et les salariés selon la province d’emploi, donc sur la base des feuillets T4. L’information historique fournie par l’ARC au sujet de la rémunération assurable repose également sur les feuillets T4 et est donc basée sur la province d’emploi. La répartition historique de la rémunération assurable selon les feuillets T4 indique que la proportion de la rémunération assurable pour l’emploi au Québec a augmenté entre 2019 et 2021, a diminué en 2022 et 2023 et augmenté légèrement par la suite. Il est attendu que la proportion de la rémunération assurable pour l’emploi au Québec diminuera légèrement au cours de la période de projection de sept ans tel que présenté au tableau 35.
| Année | Proportion de la rémunération assurable pour l'emploi au Québec | Proportion de la rémunération assurable pour l'emploi hors Québec |
|---|---|---|
| 2019 | 22,22 % | 77,78 % |
| 2020 | 22,53 % | 77,47 % |
| 2021 | 22,71 % | 77,29 % |
| 2022 | 22,66 % | 77,34 % |
| 2023 | 22,40 % | 77,60 % |
| 2024 | 22,45 % | 77,55 % |
| 2025 | 22,45 % | 77,55 % |
| 2026 | 22,31 % | 77,69 % |
| 2027 | 22,13 % | 77,87 % |
| 2028 | 22,00 % | 78,00 % |
| 2029 | 21,93 % | 78,07 % |
| 2030 | 21,85 % | 78,15 % |
| 2031 | 21,78 % | 78,22 % |
| 2032 | 21,71 % | 78,29 % |
| 2033 | 21,63 % | 78,37 % |
Les proportions indiquées dans le tableau ci‑haut sont utilisées pour fractionner la rémunération assurable entre le Québec et le reste du Canada, selon la province d’emploi. Il est nécessaire d’ajuster ces proportions pour tenir compte de la province de résidence.
D.2.4.2 Fractionnement basé sur la province de résidence (T1)
Les cotisations sont versées selon la province d’emploi, conformément à l’entente Canada-Québec et à la Partie III.1 du Règlement sur l’AE, et afin de faciliter la mobilité interprovinciale. Lorsqu’une cotisation salariale, de même que la cotisation patronale qui se rapporte à cette cotisation salariale, a été prélevée en vertu de l’AE ou du RQAP, et que la personne pour qui cette cotisation a été prélevée n’est pas couverte par le régime en vertu duquel elle a été prélevée à cause de son lieu de résidence, des paiements de redressement entre le gouvernement du Canada et le gouvernement du Québec sont effectués, dans la mesure où cette personne est couverte par l’autre régime. Ces redressements reposent sur l’information comprise dans les déclarations de revenus individuelles et ils tiennent compte de la province de résidence au 31 décembre.
L’information historique des cotisations traitées fournie par l’ARC comprend les redressements annuels entre le gouvernement du Canada et le gouvernement du Québec. Ces renseignements incluent le fractionnement entre les redressements des salariés et ceux des employeurs, et le fractionnement entre le transfert du gouvernement du Canada au gouvernement du Québec et vice-versa. Le tableau 36 présente les redressements détaillés entre les deux parties pour les années civiles 2019 à 2024. Le redressement pour l’année civile 2024 est préliminaire.
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | |
|---|---|---|---|---|---|---|
| Redressements du gouvernement du Canada au gouvernement du Québec (c.-à-d. pour les résidents du Québec travaillant hors Québec) : | ||||||
| Part des salariés | 15 164 | 15 511 | 18 537 | 20 255 | 20 474 | 19 433 |
| Part de l'employeur | 19 949 | 20 445 | 24 644 | 26 723 | 26 742 | 25 394 |
| Total | 35 112 | 35 956 | 43 181 | 46 978 | 47 217 | 44 827 |
| Redressements du gouvernement du Québec au gouvernement du Canada (pour les résidents hors Québec travaillant au Québec) : | ||||||
| Part des salariés | 16 681 | 16 011 | 19 931 | 23 640 | 26 541 | 27 380 |
| Part de l'employeur | 12 292 | 12 639 | 17 117 | 19 743 | 20 668 | 20 140 |
| Total | 28 972 | 28 650 | 37 047 | 43 384 | 47 209 | 47 520 |
| Redressements nets du gouvernement du Canada au gouvernement du Québec : | ||||||
| Part des salariés | -1 517 | -500 | -1 394 | -3 385 | -6 067 | -7 947 |
| Part de l'employeur | 7 657 | 7 806 | 7 528 | 6 980 | 6 074 | 5 254 |
| Total | 6 140 | 7 306 | 6 134 | 3 594 | 7 | -2 693 |
Les règles sur le mode de calcul de ces redressements sont décrites à la Section 4 du Règlement sur l’assurance-emploi et à la Section 5 de la Loi sur l’assurance parentale (RQAP). En vertu de ces règles, de façon générale, le redressement de l’employeur pour chaque feuillet T4 d’un salarié est le produit de la rémunération assurable de ce salarié, de la réduction RQAP et du multiple de l’employeur. Par conséquent, en utilisant les redressements agrégés de l’employeur fournis par l’ARC et un multiple de l’employeur moyen, il est possible de calculer la rémunération assurable des résidents du Québec qui travaillent à l’extérieur du Québec, et vice-versa. En raison de différentes règles qui s’appliquent à diverses situations individuelles, il n’est pas possible d’exécuter un exercice semblable à l’aide des redressements agrégés des salariés. Les redressements de l’employeur sont donc utilisés pour calculer le transfert de la rémunération assurable selon la province d’emploi entre le Québec et les autres provinces, et vice-versa, pour obtenir la rémunération assurable selon la province de résidence.
D’après les données fournies par l’ARC, la rémunération assurable des salariés qui résident au Québec et qui travaillent hors Québec équivaut à 0,68 % de la rémunération assurable totale en moyenne pour les trois dernières années de données disponibles (2022 à 2024). La rémunération assurable des salariés qui résident hors Québec et qui travaillent au Québec représente 0,52 % de la rémunération assurable totale en moyenne pour la même période. En partant du fractionnement basé sur la province d’emploi, un transfert annuel net moyen, à la province de Québec, correspondant à 0,16 % de la rémunération assurable totale, a donc lieu pour tenir compte de la province de résidence, tel que présenté au tableau 37.
| 2021 | 2022 | 2023 | 2024 | |
|---|---|---|---|---|
| Rémunération assurable totale ($) | 705 026 063 | 787 921 272 | 834 113 105 | 874 521 968 |
| Réduction RQAP | 0,40 % | 0,38 % | 0,36 % | 0,34 % |
| Multiple de l'employeur moyen : | ||||
| Employeurs hors Québec | 1,29 | 1,30 | 1,29 | 1,30 |
| Employeurs du Québec | 1,30 | 1,30 | 1,30 | 1,31 |
| Redressements de l'employeur : | ||||
| Du gouvernement du Canada à celui du Québec | 24 644 | 26 723 | 26 742 | 25 394 |
| Du gouvernement du Québec à celui du Canada | 17 117 | 19 743 | 20 668 | 20 140 |
| Transfert de la rémunération assurable estimatif afin de refléter la province de résidence (Redressements de l'employeur / (Réduction RQAP × multiple de l'employeur moyen)) | ||||
| Du gouvernement du Canada à celui du Québec ($) | 4 758 375 | 5 427 378 | 5 753 292 | 5 750 503 |
| Du gouvernement du Québec à celui du Canada ($) | 3 291 616 | 3 986 494 | 4 404 571 | 4 526 794 |
| Transfert net (du gouvernement du Canada à celui du Québec) ($) | 1 466 759 | 1 440 884 | 1 348 721 | 1 223 708 |
| Transfert de la rémunération assurable estimatif afin de refléter la province de résidence en % de la rémunération assurable | ||||
| Du gouvernement du Canada à celui du Québec | 0,67 % | 0,69 % | 0,69 % | 0,66 % |
| Du gouvernement du Québec à celui du Canada | 0,47 % | 0,51 % | 0,53 % | 0,52 % |
| Transfert net (du gouvernement du Canada à celui du Québec) | 0,21 % | 0,18 % | 0,16 % | 0,14 % |
La méthodologie utilisée pour ajuster la répartition de la rémunération assurable selon les redressements agrégés a été vérifiée avec les données administratives qui font partie de l’échange d’information entre l’ARC et Revenu Québec. Ces données administratives comprennent de l’information pour tous les résidents du Québec ayant soumis une déclaration de revenus et qui travaillent hors Québec, et vice-versa. La rémunération assurable réelle des résidents du Québec qui travaillent hors Québec (environ 137 000 personnes en 2024) et des résidents hors Québec qui travaillent au Québec (environ 137 000 personnes en 2024) était presque identique à celle calculée en utilisant les données agrégées.
Pour les années 2025 à 2033, il est supposé que le transfert de rémunération assurable selon les feuillets T4 pour tenir compte de la province de résidence sera égal au transfert moyen pour la période 2022 à 2024, c’est-à-dire 0,16 %. La rémunération assurable qui en découle, selon la province de résidence, est présentée au tableau 38.
| Année | Proportion de la rémunération assurable - province d'emploi (données T4) | Transfert net vers le Québec | Proportion de la rémunération assurable - province de résidence | Rémunération assurable totale - province de résidence (milliers $) | ||||
|---|---|---|---|---|---|---|---|---|
| Hors Québec | Québec | Hors Québec | Québec | Canada | Hors Québec | Québec | ||
| 2024 | 77,55 % | 22,45 % | 0,14 % | 77,41 % | 22,59 % | 874 521 968 | 676 968 078 | 197 553 890 |
| 2025 | 77,55 % | 22,45 % | 0,16 % | 77,39 % | 22,61 % | 920 276 736 | 712 202 166 | 208 074 570 |
| 2026 | 77,69 % | 22,31 % | 0,16 % | 77,53 % | 22,47 % | 972 486 150 | 753 968 512 | 218 517 638 |
| 2027 | 77,87 % | 22,13 % | 0,16 % | 77,71 % | 22,29 % | 1 006 561 794 | 782 199 170 | 224 362 624 |
| 2028 | 78,00 % | 22,00 % | 0,16 % | 77,84 % | 22,16 % | 1 051 460 630 | 818 456 955 | 233 003 676 |
| 2029 | 78,07 % | 21,93 % | 0,16 % | 77,91 % | 22,09 % | 1 093 918 424 | 852 271 844 | 241 646 580 |
| 2030 | 78,15 % | 21,85 % | 0,16 % | 77,99 % | 22,01 % | 1 136 847 117 | 886 627 067 | 250 220 050 |
| 2031 | 78,22 % | 21,78 % | 0,16 % | 78,06 % | 21,94 % | 1 178 013 192 | 919 557 098 | 258 456 094 |
| 2032 | 78,29 % | 21,71 % | 0,16 % | 78,13 % | 21,87 % | 1 220 550 841 | 953 616 372 | 266 934 469 |
| 2033 | 78,37 % | 21,63 % | 0,16 % | 78,21 % | 21,79 % | 1 265 634 160 | 989 852 476 | 275 781 683 |
D.2.5 Remboursement des cotisations versées par les salariés
De façon générale, les salariés versent des cotisations d’AE en fonction de leur rémunération assurable totale au cours d’une année d’imposition, à concurrence de la limite annuelle du MRA. Toutefois, lorsqu’ils produisent leurs déclarations de revenus, ils reçoivent un remboursement s’ils ont dépassé le plafond des cotisations en raison d’emplois multiples au cours de la même année ou si leur rémunération assurable est inférieure à 2 000 $. La rémunération assurable propre à tout remboursement de cotisations subséquent doit être exclue de la base de rémunération. Compte tenu du fait que les données figurant sur les feuillets T4 qui sont utilisées aux fins de projection comprennent la rémunération assurable pour laquelle des cotisations pourraient par la suite être remboursées, un ajustement doit être effectué pour réduire la base de rémunération. Étant donné que l’employeur ne reçoit pas de remboursement, seule la partie salariale de la base de rémunération est ajustée.
Les remboursements annuels de cotisations salariales fournis par l’ARC reflètent l’effet net des cotisations totales d’AE versées et des redressements des cotisations salariales entre le gouvernement du Canada et le gouvernement du Québec afin de tenir compte des salariés qui résident au Québec et qui travaillent hors Québec et vice-versa.
Par exemple, l’information fournie pour un résident hors Québec qui travaille au Québec pour le même employeur pendant toute l’année comprend un remboursement équivalant à la différence entre les cotisations payées au RQAP et la cotisation due pour l’admissibilité aux prestations MP d’AE. Toutefois, la rémunération assurable totale ne devrait pas être ajustée pour tenir compte de ce remboursement.
Un autre exemple porte sur le cas d’un résident du Québec qui travaille hors Québec et qui a dépassé la cotisation maximale d’AE en raison d’emplois multiples au cours de l’année. Dans ce cas, le remboursement fourni par l’ARC est net des cotisations dues au RQAP. La base de rémunération assurable doit être ajustée pour tenir compte du remboursement de cotisations d’AE payées en trop plutôt que des cotisations d’AE payées en trop réduites des cotisations dues au RQAP.
Les remboursements fournis par l’ARC doivent donc être ajustés pour ne tenir compte que des remboursements qui ont trait à l’emploi multiple et à la rémunération assurable inférieure à 2 000 $. Ils doivent être diminués du remboursement relatif aux cotisations au RQAP payées par des résidents hors Québec qui ont travaillé au Québec, puis majorés des cotisations dues au RQAP par les résidents du Québec qui avaient des emplois multiples et qui ont travaillé à l’extérieur du Québec. Compte tenu du fait que cette dernière situation n’est pas aussi courante, les remboursements de cotisations ajustés seront inférieurs à ceux fournis par l’ARC.
Les remboursements ajustés de cotisations sont estimés de manière que les cotisations nettes traitées qui figurent au tableau 33 demeurent les mêmes après la prise en compte du fractionnement de la rémunération assurable selon la province de résidence. Dans la conciliation des cotisations nettes traitées selon la province de résidence (tableau 39), les redressements nets (RQAP) qui figurent au tableau 33 sont réaffectés entre deux éléments : les revenus bruts de cotisations d’AE et les remboursements de cotisations. Par conséquent, les redressements nets (RQAP) qui figurent au tableau 39 deviennent nuls.
La portion des redressements nets qui est réaffectée aux revenus bruts de cotisations d’AE représente la différence entre les revenus bruts de cotisations calculés à l’aide du taux de cotisation moyen pondéré selon la province de résidence et les revenus bruts de cotisations calculés à l’aide du taux de cotisation moyen pondéré selon la province d’emploi. Puisque le pourcentage de la rémunération assurable du Québec est plus élevé en vertu de la province de résidence et que les résidents du Québec ont un taux de cotisation moins élevé, les revenus bruts de cotisations selon la province de résidence sont moins élevés que d’après la province d’emploi.
La portion des redressements nets qui n’a pas été affectée à la variation des revenus bruts de cotisations pour tenir compte de la province de résidence est affectée aux remboursements de cotisations. Les remboursements ajustés de cotisations qui en découlent n’ont trait qu’à l’emploi multiple et à la rémunération assurable inférieure à 2 000 $, et ils ne reflètent pas d’autres ajustements imputables à la province d’emploi qui est différente de la province de résidence.
Le tableau 39 présente la conciliation des cotisations nettes traitées et du calcul implicite des remboursements ajustés de cotisations salariales pour la période comprise entre 2019 à 2024. La comparaison de ce tableau et du tableau 33 pour l’année 2024 révèle que les redressements nets de (2,7) millions de dollars sont pris en compte dans le tableau 39 par le biais de revenus bruts de cotisations qui sont 10,0 millions de dollars moins élevés (33 238,9 $ – 33 228,9 $) et, dans le tableau 40, par le biais de remboursements de cotisations qui sont 12,7 millions de dollars moins élevés (365,9 $ – 353,2 $), sans effet sur les cotisations totales nettes.
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | |
|---|---|---|---|---|---|---|
| Rémunération assurable totale | 659 464 | 645 880 | 705 026 | 787 921 | 834 113 | 874 522 |
| Répartition de la rémunération assurable (province de résidence) : | ||||||
| Hors Québec | 77,5 % | 77,2 % | 77,1 % | 77,2 % | 77,4 % | 77,4 % |
| Québec | 22,5 % | 22,8 % | 22,9 % | 22,8 % | 22,6 % | 22,6 % |
| Taux de cotisation d'AE : | ||||||
| Hors Québec | 1,62 % | 1,58 % | 1,58 % | 1,58 % | 1,63 % | 1,66 % |
| Québec | 1,25 % | 1,20 % | 1,18 % | 1,20 % | 1,27 % | 1,32 % |
| Taux de cotisation moyen pondéré | 1,54 % | 1,49 % | 1,49 % | 1,49 % | 1,55 % | 1,58 % |
| Revenus bruts de cotisations d'AE | 24 324,7 | 23 149,9 | 25 183,3 | 28 236,7 | 31 004,7 | 33 228,9 |
| Remboursements ajustés de cotisations salariales | 258,2 | 212,4 | 301,0 | 364,5 | 349,2 | 353,2 |
| Excédent | 2,7 | 2,5 | 2,7 | 2,6 | 2,9 | 2,8 |
| Réduction des cotisations en raison des RAS admissibles | 992,3 | 1 023,0 | 1 086,4 | 1 171,9 | 1 333,3 | 1 329,0 |
| Redressements nets (RQAP) | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Autres ajustements comptables | 2,5 | 1,4 | 2,6 | 3,9 | 5,1 | 8,3 |
| Cotisations nettes traitées | 23 069,0 | 21 910,7 | 23 790,6 | 26 693,7 | 29 314,2 | 31 535,7 |
Les remboursements ajustés de cotisations salariales, divisés par le taux de cotisation moyen, servent à établir l’estimation de la rémunération assurable totale faisant l’objet d’un remboursement de cotisations salariales subséquent. Les calculs sont basés sur les données historiques fournies par l’ARC. Tel que présenté au tableau 40, la rémunération assurable totale assujettie à un remboursement de cotisations salariales subséquent, en pourcentage de la rémunération assurable totale, est en moyenne 2,68 % entre 2020 et 2024. Ce pourcentage est présumé demeurer constant à 2,68 % jusqu’en 2033.
| 2020 | 2021 | 2022 | 2023 | 2024 | |
|---|---|---|---|---|---|
| Rémunération assurable totale (RAT) | 645 880 | 705 026 | 787 921 | 834 113 | 874 522 |
| Remboursements ajustés de cotisations salariales | 212,4 | 301,0 | 364,5 | 349,2 | 353,2 |
| Taux de cotisation moyen | 1,49 % | 1,49 % | 1,49 % | 1,55 % | 1,58 % |
| RAT assujettie à un remboursement | 14 220 | 20 224 | 24 412 | 22 547 | 22 308 |
| RAT assujettie à un remboursement | 2,20 % | 2,87 % | 3,10 % | 2,70 % | 2,55 % |
D.2.6 Rémunération des travailleurs indépendants
Depuis le 31 janvier 2010, en vertu de la Loi sur l’équité pour les travailleurs indépendants, les travailleurs indépendants peuvent volontairement choisir de conclure une entente avec la Commission par l’entremise de Service Canada pour adhérer au régime d’AE, verser des cotisations d’AE au taux de cotisation des salariés et être admissibles aux prestations spéciales. Les travailleurs indépendants qui résident au Québec continueront de demander des prestations de maternité et parentales par le biais du RQAP; toutefois, ils peuvent avoir accès aux prestations de maladie, de compassion et de proches aidants d’enfants ou d’adultes de l’AE. La base de rémunération utilisée pour calculer le taux d’équilibre prévu sur sept ans doit donc tenir compte de la rémunération admissible des travailleurs indépendants qui choisissent d’adhérer au régime d’AE.
Les travailleurs indépendants qui adhèrent au régime d’AE versent des cotisations sur leur rémunération admissible (c’est-à-dire leur rémunération de travailleur indépendant à concurrence du MRA annuel), au taux de cotisation salariale qui correspond à leur province de résidence. Il n’y a pas de cotisations patronales. Par conséquent, à l’instar de la rémunération assurable des salariés, la rémunération admissible des travailleurs indépendants doit être fractionnée entre la rémunération admissible des résidents du Québec et des résidents hors Québec.
La hausse prévue de la rémunération admissible des travailleurs indépendants tient compte de l’augmentation prévue du nombre de participants et de la hausse prévue de la rémunération moyenne des travailleurs indépendants.
D.2.6.1 Nombre prévu de participants
EDSC assure le suivi du nombre d’adhésions hebdomadaires de travailleurs indépendants au régime d’AE par province et a fourni des données sur les adhésions des travailleurs indépendants pour chaque semaine jusqu’en mai 2026. Les données sur l’adhésion comprennent des ajustements pour les particuliers qui ont quitté le régime au courant de chaque semaine. Le tableau 41 présente l’évolution du nombre net d’adhésions débutant avec le nombre cumulatif au 31 décembre 2010, avec un fractionnement entre les résidents du Québec et les résidents des autres provinces.
Après une forte augmentation des adhésions en 2020, probablement due à la pandémie de la COVID-19, l'augmentation annuelle du nombre de participants a continué à dépasser les adhésions annuelles historiques observées entre 2010 et 2019. Néanmoins, la croissance du nombre de participants a légèrement ralenti. Par conséquent, entre 2027 et 2033, l'hypothèse d'augmentation du nombre de participants est basée sur les adhésions hebdomadaires moyennes entre 2023 et 2025.
L'hypothèse pour compléter l'année 2026 est basée sur la moyenne des deux dernières années (2024-2025) des adhésions hebdomadaires pour les sept derniers mois de chaque année. Le nombre d'adhésions est projeté indépendamment pour les résidents du Québec et hors Québec et reflète le rythme plus lent d’adhésion pour les résidents du Québec.
En utilisant le nombre cumulatif de participants jusqu’en mai 2026 et le nombre d’adhésions projeté, le tableau 41 présente le nombre historique et projeté de travailleurs indépendants participant à l’AE de 2010 à 2033.
| Participants cumulatifs lors de la dernière semaine de : | Résidents hors Québec | Résidents du Québec | Total |
|---|---|---|---|
| 2010 | 4 443 | 1 367 | 5 810 |
| 2011 | 7 114 | 2 482 | 9 596 |
| 2012 | 9 059 | 3 092 | 12 151 |
| 2013 | 10 574 | 3 358 | 13 932 |
| 2014 | 11 893 | 3 482 | 15 375 |
| 2015 | 13 422 | 3 656 | 17 078 |
| 2016 | 14 997 | 3 824 | 18 821 |
| 2017 | 16 708 | 3 978 | 20 686 |
| 2018 | 18 483 | 4 198 | 22 681 |
| 2019 | 20 322 | 4 429 | 24 751 |
| 2020 | 33 059 | 7 892 | 40 951 |
| 2021 | 37 734 | 8 701 | 46 435 |
| 2022 | 41 766 | 9 448 | 51 214 |
| 2023 | 45 749 | 10 223 | 55 972 |
| 2024 | 49 400 | 10 879 | 60 279 |
| 2025 | 52 456 | 11 405 | 63 861 |
| 2026 | 55 084 | 11 856 | 66 940 |
| 2027 | 58 648 | 12 508 | 71 156 |
| 2028 | 62 280 | 13 173 | 75 453 |
| 2029 | 65 843 | 13 825 | 79 668 |
| 2030 | 69 406 | 14 478 | 83 884 |
| 2031 | 72 970 | 15 130 | 88 100 |
| 2032 | 76 533 | 15 782 | 92 315 |
| 2033 | 80 165 | 16 447 | 96 612 |
D.2.6.2 Augmentation de la rémunération moyenne
Les données historiques sur l’évolution de la rémunération moyenne des travailleurs indépendants qui ont choisi d’adhérer au régime d’AE comparativement à la rémunération moyenne de tous les travailleurs indépendants ou des salariés ne sont pas disponibles ou sont incomplètes. Par conséquent, il est supposé que la rémunération moyenne des travailleurs indépendants qui ont choisi d’adhérer au régime d’AE augmentera au même rythme que la rémunération moyenne des travailleurs salariés entre 2026 et 2033.
L’année la plus récente de données complètes pour les cotisations d’AE et la rémunération admissible inhérente des travailleurs indépendants est l’année d’imposition 2024. La hausse prévue de la rémunération moyenne d’emploi, jumelée à l’augmentation du nombre de participants indépendants, est utilisée pour déterminer la rémunération admissible des travailleurs indépendants de 2026 à 2033. Il est important de noter que peu importe le moment de l’adhésion au cours de l’année, les cotisations sont versées sur la rémunération admissible totale de l’année visée. Le tableau 42 indique la rémunération admissible prévue des travailleurs indépendants qui résident au Québec et hors Québec pour les années 2025 à 2033.
| Année | Résidents hors Québec | Résidents du Québec | Canada | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Hausse de la rémunération moyenne | Hausse du nombre de participants | Hausse de la rémunération admissible | Rémunération admissible totale | Hausse de la rémunération moyenne | Hausse du nombre de participants | Hausse de la rémunération admissible | Rémunération admissible totale | Rémunération admissible totale | ||
| 2025 | aucune donnée | aucune donnée | aucune donnée | 566 092 | aucune donnée | aucune donnée | aucune donnée | 93 768 | 659 859 | |
| 2026 | 4,01 % | 5,0 % | 9,2 % | 618 290 | 4,01 % | 4,0 % | 8,1 % | 101 383 | 719 673 | |
| 2027 | 3,37 % | 6,5 % | 10,1 % | 680 493 | 3,37 % | 5,5 % | 9,1 % | 110 569 | 791 062 | |
| 2028 | 3,29 % | 6,2 % | 9,7 % | 746 414 | 3,29 % | 5,3 % | 8,8 % | 120 278 | 866 692 | |
| 2029 | 3,03 % | 5,7 % | 8,9 % | 812 997 | 3,03 % | 5,0 % | 8,1 % | 130 054 | 943 051 | |
| 2030 | 3,01 % | 5,4 % | 8,6 % | 882 809 | 3,01 % | 4,7 % | 7,9 % | 140 293 | 1 023 102 | |
| 2031 | 2,97 % | 5,1 % | 8,3 % | 955 717 | 2,97 % | 4,5 % | 7,6 % | 150 972 | 1 106 688 | |
| 2032 | 2,95 % | 4,9 % | 8,0 % | 1 031 993 | 2,95 % | 4,3 % | 7,4 % | 162 132 | 1 194 125 | |
| 2033 | 2,97 % | 4,7 % | 7,9 % | 1 113 078 | 2,97 % | 4,2 % | 7,3 % | 173 981 | 1 287 060 | |
D.3 Dépenses
Les dépenses d’AE comprennent les prestations de la partie I et de la partie II (mesures de soutien à l’emploi), les frais administratifs et les créances douteuses. Les prestations d’AE incluent également des initiatives de dépenses temporaires, notamment des projets pilotes ou toute mesure spéciale annoncée par le gouvernement du Canada.
Les prestations versées en vertu de la partie I de la Loi sur l’AE incluent :
- les prestations régulières, qui procurent un soutien de revenu temporaire aux chômeurs;
- les prestations de pêcheur pour les pêcheurs indépendants;
- les prestations pour travail partagé à l’intention des travailleurs acceptant de travailler temporairement selon un horaire réduit pour éviter d’être mis à pied; et
- les prestations spéciales pour les personnes malades (prestations de maladie), enceintes ou qui ont récemment donné naissance, ou aux parents qui prennent soin de leur nouveau-né ou de leur(s) enfant(s) récemment adopté(s) (prestations de maternité ou parentales), les personnes qui s’occupent d’un membre de la famille atteint d’une maladie grave nécessitant des soins de fin de vie (prestations de compassion), ou qui s’absentent du travail pour fournir des soins ou un soutien à un membre de la famille gravement malade ou blessé (prestations pour proches aidants).
Pour projeter les dépenses du régime d’AE, plusieurs hypothèses sont requises, en plus des prévisions démographiques et économiques, dont les prestations hebdomadaires moyennes, le nombre de demandeurs potentiels et le taux d’indemnisation. Ces trois hypothèses sont abordées ci-après, suivis des formules pour la projection des prestations régulières, de pêcheur, pour travail partagé et spéciales. Les remboursements, les prestations versées en vertu de la partie II, les frais administratifs, les créances douteuses et les pénalités et intérêts sont aussi traités dans cette section.
D.3.1 Prestations hebdomadaires moyennes
Les prestations hebdomadaires moyennes (PHM) sont égales aux prestations versées, divisées par le nombre de semaines pendant lesquelles des prestations ont été versées en vertu de la partie I.
Les prestations hebdomadaires sont généralement égales à 55 % de la moyenne des meilleures semaines variables au cours de la période admissible (habituellement 52 semaines). Le nombre de meilleures semaines prises en considération dans le calcul est établi selon le taux de chômage régional et il oscille entre 14 et 22 semaines de rémunération assurable.
La limite des prestations payables est déterminée par le MRA. En 2027, la prestation hebdomadaire maximale représente 55 % du MRA annuel de 70 800 $ divisé par 52, soit 749 $.
Les PHM sont déterminées par la somme de la variation de MRA et de la rémunération hebdomadaire moyenne, pondérée par le pourcentage des semaines de prestations dont la rémunération assurable des demandeurs est au-dessus et en-dessous du MRA annuel et par les PHM durant l’année précédente pour les demandeurs dont la rémunération assurable est au-dessus et en-dessous du MRA annuel.
Version texte - La formule servant à calculer les PHM
La croissance des prestations hebdomadaires moyennes est égale au ratio des prestations hebdomadaires moyennes pour l’année de projection aux prestations hebdomadaires moyennes de l’année précédente, moins 1.
Les prestations hebdomadaires moyennes pour une année de projection sont calculées par la somme de :
- Les prestations hebdomadaires moyennes de l’année précédente pour les demandeurs dont la rémunération assurable est au-dessus du maximum de la rémunération assurable (MRA), multipliées par le pourcentage des semaines dont la rémunération assurable des demandeurs pour l’année de projection est au-dessus du MRA, et multipliées par le ratio du MRA pour l’année de projection au MRA de l’année précédente, et
- Les prestations hebdomadaires moyennes de l’année précédente pour les demandeurs dont la rémunération assurable est en-dessous du MRA, multipliées par le pourcentage des semaines dont la rémunération assurable des demandeurs pour l’année de projection est en-dessous du MRA, et multipliées par le ratio de la rémunération hebdomadaire moyenne pour l’année de projection à celle de l’année précédente.
Où :
= prestations hebdomadaires moyennes;
= PHM pour les demandeurs dont la rémunération est au-dessus du MRA;
= PHM pour les demandeurs dont la rémunération est en-dessous du MRA;
= maximum de la rémunération assurable;
= rémunération hebdomadaire moyenne;
= % des semaines dont la rémunération des demandeurs est au-dessus du MRA;
= % des semaines dont la rémunération des demandeurs est en-dessous du MRA.
Le pourcentage des semaines de prestations dont la rémunération des demandeurs est au-dessus du MRA annuel est basé sur une analyse des données administratives fournies par EDSC.
La proportion a augmenté de 37,9 % en 2021 (valeur plus faible principalement en raison de la pandémie de la COVID-19) à 51,0 % en 2025. Selon les données partielles, cette proportion devrait diminuer à 50,8 % en 2026. Elle est ensuite prévue d’augmenter légèrement en 2027 pour atteindre une valeur ultime de 50,9 % (moyenne de 2025 et 2026).
| Année | % au-dessus du MRA |
|---|---|
| 2018 | 47,0 % |
| 2019 | 48,0 % |
| 2020 | 41,8 % |
| 2021 | 37,9 % |
| 2022 | 45,1 % |
| 2023 | 47,9 % |
| 2024 | 50,1 % |
| 2025 | 51,0 % |
| 2026 | 50,8 % |
| 2027-2033 | 50,9 % |
En 2025, les PHM pour les demandeurs dont la rémunération assurable est au-dessus et en-dessous du MRA étaient respectivement de 695 $ et 461 $.
Basé sur la croissance de la rémunération hebdomadaire moyenne et du MRA, et sur le pourcentage des semaines de prestations dont la rémunération des demandeurs est au-dessus du MRA, la croissance annuelle prévue des PHM est de 4,5 % et 3,2 % pour 2026 et 2027 respectivement. L’augmentation annuelle moyenne pour les années 2028 à 2033 est de 3,4 %. Ces taux de croissance des PHM s’appliquent à tous les types de prestations, sauf les prestations de maternité et parentales (MP), à compter de 2027.
| Réel | Prévision | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | ||
| Rémunération hebdomadaire moyenne ($) | 1 303 | 1 357 | 1 408 | 1 458 | 1 505 | 1 552 | 1 599 | 1 647 | 1 696 | |
| % de variation | 3,4 % | 4,1 % | 3,8 % | 3,6 % | 3,2 % | 3,1 % | 3,0 % | 3,0 % | 3,0 % | |
| MRA ($) | 65 700 | 68 900 | 70 800 | 74 000 | 76 700 | 79 400 | 81 900 | 84 400 | 87 000 | |
| % de variation | 4,0 % | 4,9 % | 2,8 % | 4,5 % | 3,6 % | 3,5 % | 3,1 % | 3,1 % | 3,1 % | |
| Proportion supérieure au MRA | 51,0 % | 50,8 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % | 50,9 % | |
| Proportion inférieure au MRA | 49,0 % | 49,2 % | 49,1 % | 49,1 % | 49,1 % | 49,1 % | 49,1 % | 49,1 % | 49,1 % | |
| Croissance des PHM | 4,0 % | 4,5 % | 3,2 % | 4,1 % | 3,5 % | 3,4 % | 3,1 % | 3,0 % | 3,0 % | |
Les prestations hebdomadaires moyennes pour les prestations MP sont projetées à l’aide du ratio historique des prestations MP hebdomadaires moyennes réelles à la rémunération hebdomadaire moyenne, tel que publié par Statistique Canada. Ce ratio est appliqué à la rémunération hebdomadaire moyenne projetée fournie par le ministre des Finances afin d’estimer les prestations MP hebdomadaires moyennes futures.
D.3.2 Demandeurs potentiels
Le régime d’AE est conçu pour offrir un soutien financier temporaire aux personnes assurées admissibles ayant perdu leur emploi sans en être responsables, notamment en raison d’une pénurie de travail ou de mises à pied massives ou saisonnières, et qui sont disponibles pour occuper un emploi.
Ainsi, pour pouvoir toucher ces prestations régulières, une personne doit :
- être assurée, c’est‑à‑dire avoir versé des primes d’AE au cours de la période de qualification, habituellement les 52 semaines précédant la demande de prestations;
- avoir perdu son emploi;
- avoir un motif valable de cessation d’emploi; et
- être disponible pour occuper un emploi.
Le nombre de demandeurs potentiels est donc estimé en additionnant :
- Le nombre de personnes sans emploi fourni par le ministre des Finances, duquel est soustrait :
- le nombre de chômeurs sans gains assurables au cours des 52 dernières semaines, c’est‑à‑dire, travailleurs autonomes, travailleurs familiaux non rémunérés et personnes qui n’ont pas travaillé au cours des 52 dernières semaines;
- le nombre de chômeurs dont le motif de cessation d’emploi est non valableNote de bas de page 11;
- Le nombre moyen de prestataires réguliers d’AE qui ont actuellement un emploi, c’est‑à‑dire, les personnes qui touchent des prestations régulières, mais qui sont exclues des statistiques sur les chômeurs (prestataires qui travaillent pendant une période de prestations d’AE). Il faut ajouter ces personnes puisqu’elles ne sont pas prises en compte dans la définition de chômeur.
Le tableau suivant présente l’évolution historique des demandeurs potentiels.
| Année civile | Nombre de chômeurs (C) | Sans rémunération assurable au cours des 52 dernières semaines | Motif de cessation d'emploi non valable | Bénéficiaires qui travaillent | Demandeurs potentiels | ||||
|---|---|---|---|---|---|---|---|---|---|
| Nombre | En % des C | Nombre | En % des C | Nombre | En % des C | Nombre | En % des C | ||
| 2015 | 1 341 | 465 | 34,7 % | 166 | 12,4 % | 89 | 6,6 % | 800 | 59,6 % |
| 2016 | 1 366 | 475 | 34,7 % | 163 | 11,9 % | 87 | 6,4 % | 816 | 59,7 % |
| 2017 | 1 266 | 475 | 37,6 % | 152 | 12,0 % | 88 | 6,9 % | 726 | 57,4 % |
| 2018 | 1 161 | 427 | 36,8 % | 183 | 15,8 % | 77 | 6,6 % | 628 | 54,1 % |
| 2019 | 1 150 | 412 | 35,8 % | 163 | 14,2 % | 74 | 6,5 % | 650 | 56,5 % |
| 2020 | 1 931 | 468 | 24,2 % | 154 | 8,0 % | 86 | 4,4 % | 1 395 | 72,2 % |
| 2021 | 1 541 | 678 | 44,0 % | 107 | 7,0 % | 253 | 16,4 % | 1 009 | 65,5 % |
| 2022 | 1 099 | 461 | 41,9 % | 131 | 12,0 % | 81 | 7,4 % | 588 | 53,5 % |
| 2023 | 1 158 | 446 | 38,5 % | 143 | 12,3 % | 59 | 5,1 % | 629 | 54,3 % |
| 2024 | 1 404 | 578 | 41,2 % | 161 | 11,5 % | 64 | 4,6 % | 730 | 52,0 % |
| 2025 | 1 539 | 707 | 46,0 % | 147 | 9,5 % | 78 | 5,1 % | 763 | 49,6 % |
La projection du nombre de chômeurs est fournie par le ministre des Finances. Les hypothèses relatives à l’évolution du nombre de chômeurs sans gains assurables au cours des 52 dernières semaines, du nombre de chômeurs sans motif de cessation valable et du nombre de bénéficiaires qui travaillent sont formulées comme suit :
- Le pourcentage de chômeurs sans gains assurables au cours des 52 dernières semaines était en moyenne de 35,9 % pour la période de 10 ans se terminant en 2019. Ce pourcentage a considérablement diminué en 2020 en raison de l’arrêt forcé de l’économie causé par la pandémie de la COVID-19. Comparativement aux autres années, plus d’employés ayant des gains assurables au cours des 52 dernières semaines ont perdu leur emploi, exerçant une pression à la baisse sur le pourcentage de chômeurs sans gains assurables au cours des 52 dernières semaines. De 2021 jusqu’à 2025, le pourcentage de chômeurs sans gains assurables au cours des 52 dernières semaines s’élevait en moyenne à 42,3 %. Selon l’expérience observée au cours des six premiers mois de 2026, la proportion d’individus sans rémunération assurable au cours des 52 dernières semaines est prévue être égale à 46,0 % en 2026. Il est présumé ensuite que cette proportion diminuera progressivement à 38,0 % d’ici 2029, à mesure que le taux de chômage prévu diminuera.
- Le pourcentage de chômeurs ayant un motif de cessation d’emploi non valable est fortement lié au comportement des individus et varie selon la situation économique. Un pourcentage de 11,5 % a été observé en 2024 et de 9,5 % en 2025. Il est présumé que ce pourcentage augmentera graduellement jusqu’à sa valeur ultime de 13,0 % en 2029. La forte baisse observée en 2020 et 2021 est attribuable à l'arrêt forcé de l'économie causé par la pandémie de la COVID-19.
- Le ratio des bénéficiaires qui travaillent aux chômeurs est normalement relativement stable et peut être projeté en utilisant une moyenne des quelques dernières années. Basés sur les premiers mois d'information disponibles pour 2026, il est estimé que le ratio de bénéficiaires qui travaillent par rapport aux chômeurs sera de 5,5 %, puis augmentera graduellement à une proportion de 6,5 % en 2029 et demeurera constant par la suite. La forte augmentation observée en 2021 est attribuable à l’arrêt forcé de l'économie causé par la pandémie de COVID-19.
Les proportions et les nombres projetés de demandeurs potentiels sont présentés dans le tableau 46. Le nombre de demandeurs potentiels, en pourcentage des chômeurs, devrait augmenter graduellement jusqu’à 55,5 % en 2029 et demeurer constant par la suite.
| Année civile | Nombre de chômeurs (C) (milliers) | Sans rémunération assurable au cours des 52 dernières semaines | Motif de cessation d'emploi non valable | Bénéficiaires qui travaillent | Demandeurs potentiels | |
|---|---|---|---|---|---|---|
| En % des C | En % des C | En % des C | En % des C | Nombre (milliers) | ||
| 2026 | 1 495 | 46,0 % | 10,0 % | 5,5 % | 49,5 % | 740 |
| 2027 | 1 414 | 42,0 % | 11,0 % | 5,5 % | 52,5 % | 742 |
| 2028 | 1 374 | 40,0 % | 12,0 % | 6,0 % | 54,0 % | 742 |
| 2029 | 1 360 | 38,0 % | 13,0 % | 6,5 % | 55,5 % | 755 |
| 2030 | 1 364 | 38,0 % | 13,0 % | 6,5 % | 55,5 % | 757 |
| 2031 | 1 381 | 38,0 % | 13,0 % | 6,5 % | 55,5 % | 766 |
| 2032 | 1 386 | 38,0 % | 13,0 % | 6,5 % | 55,5 % | 769 |
| 2033 | 1 397 | 38,0 % | 13,0 % | 6,5 % | 55,5 % | 775 |
D.3.3 Taux d’indemnisation (part des demandeurs potentiels qui reçoivent des prestations)
L’expression « prestataires », au sens que lui donne Statistique Canada, a trait au nombre de personnes qui, au cours d’un mois, ont reçu des prestations régulières d’AE pendant la semaine de référence de l’Enquête sur la population active, habituellement la semaine comprenant le 15e jour du mois. Le taux d’indemnisation représente la proportion de demandeurs potentiels dans une certaine période qui reçoivent des prestations régulières d’AE et ne tient pas compte des personnes qui ne sont pas dans la population ciblée par le régime d’AE, comme les chômeurs de longue durée et ceux qui n’ont pas cotisé au régime au cours de l’année précédente. Le taux d’indemnisation est directement lié à la population ciblée par le régime d’AE, soit les demandeurs potentiels.
Le taux d’indemnisation est normalement inférieur à 100 % pour diverses raisons, dont les suivantes :
- Certains demandeurs potentiels n’ont pas accumulé le nombre d’heures d’emploi assurable requis, lequel varie entre 420 et 700 heures (sans les mesures temporaires) selon la région économique dans laquelle ils habitent;
- Certains demandeurs potentiels ne présentent pas de demande de prestations; et
- Certains demandeurs potentiels sont en attente de recevoir des prestations ou ont déjà touché des prestations et ont épuisé le nombre de semaines pendant lesquelles ils avaient droit de recevoir des prestations régulières et sont toujours sans emploi.
Pour projeter les versements des prestations régulières, les taux d’indemnisation historiques indiqués dans le tableau suivant sont calculés à l’aide du nombre de prestataires publié par Statistique Canada et du nombre de demandeurs potentiels établi conformément à la section précédente.
| Année civile | Nombre de demandeurs potentiels (milliers) | Bénéficiaires de prestations régulières (milliers) | Taux d'indemnisationNote a du tableau 47 |
|---|---|---|---|
| 2015 | 800 | 535 | 66,9 % |
| 2016 | 816 | 564 | 69,1 % |
| 2017 | 726 | 533 | 73,4 % |
| 2018 | 628 | 464 | 73,8 % |
| 2019 | 650 | 452 | 69,5 % |
| 2020 | 1 395 | 649 | 46,6 % |
| 2021 | 1 009 | 1 328 | 131,6 % |
| 2022 | 588 | 501 | 85,3 % |
| 2023 | 629 | 429 | 68,3 % |
| 2024 | 730 | 483 | 66,2 % |
| 2025 | 763 | 540 | 70,8 % |
Notes du tableau 47
| |||
Entre 2015 et 2019, le taux d’indemnisation a varié entre 67 % et 74 % en fonction des mesures temporaires mises en place. Entre 2020 et 2022, le taux d’indemnisation a été impacté par l’AE-PCU/PCU ainsi que par les mesures spéciales temporaires mises en place en réponse à la pandémie de COVID. À partir de 2023, le taux d’indemnisation est revenu à son niveau d'avant la pandémie. L’estimationNote de bas de page 12 préliminaire du taux d’indemnisation prévu pour 2026 est de 69,5 % et il est supposé graduellement augmenter à une valeur ultime de 71,5 % en 2028.
D.3.4 Nombre de semaines
Les dépenses d’AE sont comptabilisées selon la comptabilité d’exercice dans le Compte des opérations de l’AE, c’est-à-dire qu’elles sont comptabilisées à la période où elles auraient dû être payées, sans égard au retard de traitement des paiements. Par exemple, si un demandeur a droit à des prestations à compter de la première semaine de décembre 2025, mais ne reçoit sa première prestation qu’en février 2026, la portion de la prestation liée au mois de décembre sera comptabilisée dans le Compte des opérations de l’AE pour l’année 2025.
De plus, les prestations d’AE sont payables sur une base hebdomadaire, mais seuls les jours de semaine qui appartiennent à une période particulière sont comptabilisés dans cette période. Par exemple, si le 31 décembre est un jeudi, pour chaque prestation payable pour la semaine du 31 décembre, quatre jours seront comptabilisés dans l’année civile courante et un le sera dans l’année civile suivante.
Le nombre de semaines influe sur les dépenses de la partie I, car les prestations doivent être versées à chaque jour de la semaine pendant l’année, sans égard aux jours fériés. Le nombre de jours de travail dans une année varie entre 260 et 262 jours, d’où un nombre de semaines entre 52,0 et 52,4 tel que présenté dans le tableau suivant.
| Année civile | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 |
|---|---|---|---|---|---|---|---|---|---|
| Nombre de semaines | 52,2 | 52,2 | 52,2 | 52,0 | 52,2 | 52,2 | 52,2 | 52,4 | 52,0 |
D.3.5 Prestations régulières
Les prestations régulières d’AE offrent un soutien financier temporaire aux personnes assurées admissibles ayant perdu leur emploi sans en être responsables, notamment en raison d’une pénurie de travail ou de mises à pied massives ou saisonnières, et qui sont disponibles pour occuper un emploi.
Les prestations régulières correspondent au produit des prestations hebdomadaires moyennes et du nombre de semaines de prestations; ce dernier étant déterminé par le nombre de demandeurs potentiels multiplié par le taux d’indemnisation et le nombre de semaines dans une année.
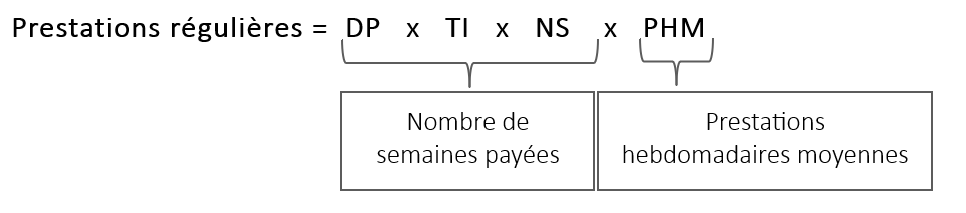
Version texte - La formule servant à calculer les prestations régulières
Les prestations régulières sont égales au produit du nombre de demandeurs potentiels, du taux d’indemnisation, du nombre de semaines dans une année et des prestations hebdomadaires moyennes. Ceci correspond au produit du nombre de semaines payées et des prestations hebdomadaires moyennes.
Où :
= nombre de demandeurs potentiels;
= taux d’indemnisation;
= nombre de semaines dans une année; et
= prestations hebdomadaires moyennes.
Aux fins des projections, la formule ci-dessus est modifiée de sorte que l’augmentation de chaque variable est appliquée aux prestations régulières d’AE versées l’année précédente. Comme les dépenses réelles concernant les prestations régulières de l’année de référence comprennent les dépenses relatives à un projet pilote et à des mesures spéciales, celles-ci sont d’abord soustraites avant d’appliquer le taux de croissance.
Le taux de croissance projeté de chaque variable est appliqué aux prestations de 2025. Les prestations régulières sont donc projetées de la manière décrite ci-après, à partir de l’année de référence.
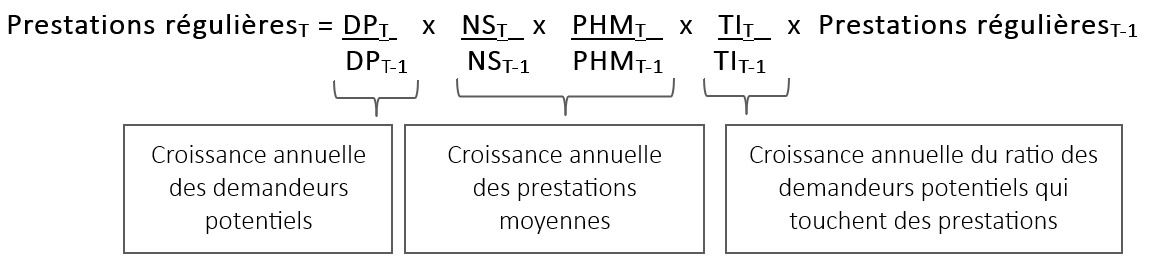
Version texte - La formule servant à calculer la projection des prestations régulières
Les prestations régulières pour une année de projection sont égales aux prestations régulières de l’année précédente, multipliées par la croissance annuelle des demandeurs potentiels, par la croissance annuelle des prestations moyennes et par la croissance annuelle du ratio des demandeurs potentiels qui touchent des prestations.
La croissance annuelle des demandeurs potentiels est égale au ratio du nombre de demandeurs potentiels pour l’année de projection à celui de l’année précédente.
La croissance annuelle des prestations moyennes est égale au ratio du nombre de semaines pour l’année de projection à celui de l’année précédente, multiplié par le ratio des prestations hebdomadaires moyennes pour l’année de projection à celles de l’année précédente.
La croissance annuelle du ratio des demandeurs potentiels qui touchent des prestations est calculée en divisant le taux d’indemnisation pour l’année de projection par le taux d’indemnisation de l’année précédente.
Où :
= nombre de demandeurs potentiels;
= nombre de semaines dans une année;
= prestations hebdomadaires moyennes; et
= taux d’indemnisation.
L’expérience de 2026 est ajustée en fonction des données connues jusqu’en juin 2026.
Le projet pilote et les mesures spéciales sont ensuite ajoutés aux prévisions des prestations régulières de base, comme le montre le tableau 49.
| Prestations | Réel | Prévision | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | ||
| Prestations régulières (de base) | 15 190 | 16 208 | 17 020 | 17 896 | 18 906 | 19 599 | 20 466 | 21 241 | 21 900 | |
| Projets pilotes/mesures spéciales temporaires | ||||||||||
| Travailleurs saisonniers | ||||||||||
| Aide à l'emploi aux travailleurs éligibles des industries saisonnières dans les régions ciblées | 160 | 165 | 173 | 175 | 77 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | |
| Mesure temporaire d'un an pour quatre semaines supplémentaires | 19 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | |
| Mesures spéciales aux droits de douanes | ||||||||||
| Suspension du traitement des sommes versées à la cessation d'emploi | 191 | 515 | 118 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | |
| Semaines supplémentaires pour les travailleurs de longue date | 46 | 851 | 289 | 72 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | |
| Ajustement du taux de chômage dans certaines régions | 229 | 160 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | |
| Annulation de la période d'attente | 441 | 357 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | |
| Crédits d'heures pour les feux de forêt de 2024 | 1 | 0 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | |
| Total des prestations régulières | 16 277 | 18 256 | 17 600 | 18 143 | 18 983 | 19 599 | 20 466 | 21 241 | 21 900 | |
D.3.6 Prestations de pêcheur
À l’instar des prestations régulières, les prestations de pêcheur sont égales au nombre de semaines de prestations multiplié par les prestations hebdomadaires moyennes. Ces prestations peuvent être projetées à partir de l’année de référence (2025) à l’aide du changement prévu du nombre de semaines de prestations et des prestations hebdomadaires moyennes.
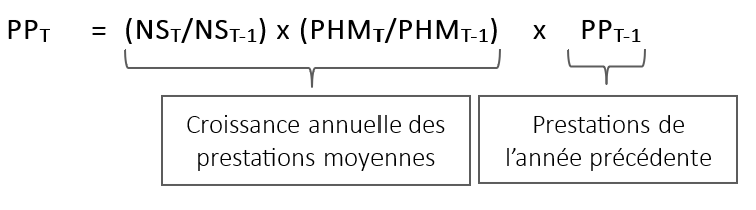
Version texte - La formule servant à calculer la projection des prestations de pêcheur
Les prestations de pêcheur pour une année de projection sont obtenues en multipliant les prestations de l’année précédente par la croissance annuelle des prestations moyennes.
La croissance annuelle des prestations moyennes est obtenue en multipliant le ratio du nombre de semaines pour l’année de projection à celui de l’année précédente par le ratio des prestations hebdomadaires moyennes pour l’année de projection à celles de l’année précédente.
Où :
= prestations de pêcheur;
= nombre de semaines dans une année; et
= prestations hebdomadaires moyennes.
La projection des prestations de pêcheur de base est présentée dans le tableau suivant. Les projections des prestations pour les mesures temporaires sont fournies par la ministre de l’EDS.
| Prestations | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Prestations de pêcheur (de base) | 408 | 427 | 440 | 457 | 475 | 491 | 506 | 523 | 535 |
| Mesures temporaires spéciales | |||||||||
| Mesures spéciales aux droits de douane | |||||||||
| Annulation de la période d'attente | 10 | 8 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Total des prestations de pêcheur | 419 | 435 | 440 | 457 | 475 | 491 | 506 | 523 | 535 |
D.3.7 Prestations pour travail partagé
Les prestations pour travail partagé sont projetées à partir des dépenses pour travail partagé de 2025, multipliées par la variation attendue du nombre d’employés et du taux de prestations hebdomadaires moyen.
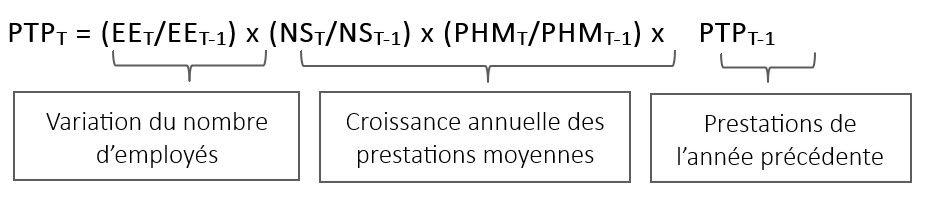
Version texte - La formule servant à calculer la projection des prestations pour travail partagé
Les prestations pour travail partagé pour une année de projection sont obtenues en multipliant les prestations de l’année précédente par la variation du nombre d’employés et par la croissance annuelle des prestations moyennes.
La variation du nombre d’employés est calculée par le ratio du nombre d’employés pour l’année de projection au nombre d’employés de l’année précédente.
La croissance annuelle des prestations moyennes est obtenue en multipliant le ratio du nombre de semaines pour l’année de projection à celui de l’année précédente par le ratio des prestations hebdomadaires moyennes pour l’année de projection à celles de l’année précédente.
Où :
= prestations pour travail partagé;
= nombre d’employés;
= nombre de semaines dans une année; et
= prestations hebdomadaires moyennes.
Le tableau 51 présente les dépenses pour travail partagé de 2025 ainsi que les prévisions jusqu’en 2033. La prévision pour 2026 comprend un ajustement à la hausse de 60 % pour tenir compte des données connues jusqu’en juin 2026. Les prévisions de coûts pour la mesure temporaire présentées au tableau 51 sont fournies par la ministre de l’EDS.
| Prestations | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Prestations pour travail partagé (de base) | 47 | 79 | 82 | 86 | 90 | 93 | 97 | 101 | 104 |
| Mesures temporaires spéciales | |||||||||
| Mesures spéciales aux droits de douane | |||||||||
| Élargissement de l'accessibilité au programme de Travail partagé | 40 | 144 | 135 | 9 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Total des prestations pour travail partagé | 87 | 224 | 217 | 95 | 90 | 93 | 97 | 101 | 104 |
D.3.8 Prestations spéciales
Les prestations spéciales comprennent plusieurs types de prestations : les prestations de maternité et parentales (MP) pour les personnes enceintes ou qui ont récemment donné naissance, ou aux parents qui prennent soin de leur nouveau-né ou de leur(s) enfant(s) récemment adopté(s), les prestations de maladie pour les personnes incapables de travailler en raison de maladie, de blessure ou de quarantaine, les prestations de compassion destinées aux personnes qui s’absentent du travail pour donner des soins ou s’occuper d’un membre de la famille atteint d’une maladie grave pouvant entraîner le décès dans les 26 semaines, et les prestations pour les personnes qui s’absentent du travail pour fournir des soins ou un soutien à un membre de la famille gravement malade ou blessé (prestation pour proches aidants d’enfants ou d’adultes).
D.3.8.1 Travailleurs salariés
Chaque prestation spéciale pour les travailleurs salariés est projetée individuellement. La méthodologie varie entre les prestations MP et les autres prestations spéciales.
Aux fins des projections, les dépenses relatives aux mesures et changements de programme récents sont exclues des dépenses de la projection de base. Les dépenses relatives aux changements récents sont ensuite additionnées séparément aux prestations de base projetées pour obtenir le total des prestations spéciales.
La prévision pour 2026 comprend un ajustement à la hausse de 5 % des prestations de maladie et de 2,5 % des prestations MP pour tenir compte des données connues jusqu’en juin 2026.
D.3.8.1.1 Prestations spéciales autre que les prestations de maternité et parentales
Les prestations spéciales pour les salariés autres que les prestations de maternité et parentales sont projetées à partir de la variation annuelle attendue du nombre d’employés et des prestations hebdomadaires moyennes, appliquée à l’année de référence 2025.
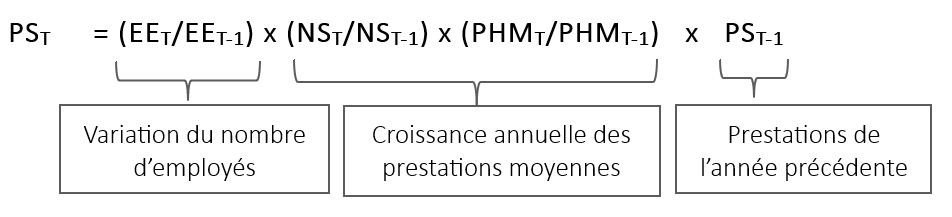
Version texte - La formule servant à calculer la projection des prestations spéciales
Les prestations spéciales pour une année de projection sont obtenues en multipliant les prestations de l’année précédente par la variation du nombre d’employés et par la croissance annuelle des prestations moyennes.
La variation du nombre d’employés est calculée par le ratio du nombre d’employés pour l’année de projection au nombre d’employés de l’année précédente.
La croissance annuelle des prestations moyennes est obtenue en multipliant le ratio du nombre de semaines pour l’année de projection à celui de l’année précédente par le ratio des prestations hebdomadaires moyennes pour l’année de projection à celles de l’année précédente.
Où :
= prestations spéciales;
= nombre d’employés;
= nombre de semaines dans une année; et
= prestations hebdomadaires moyennes.
D.3.8.1.2 Prestations de maternité et parentales
Les prestations MP sont projetées en fonction du nombre prévu de naissances, des taux de demande, de la durée moyenne d’une prestation, en semaines, et des prestations hebdomadaires moyennes. La formule est appliquée séparément à chaque type de prestation MP : maternité, parentale standard (mère), parentale prolongée (mère), parentale standard (père) et parentale prolongée (père). Les dépenses qui en découlent sont additionnées pour obtenir le total des prestations MP.
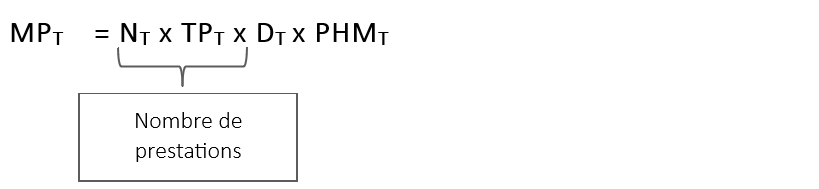
Version texte - La formule servant à calculer la projection des prestations de maternité et parentale
Les prestations de maternité et parentales au cours de l’année de projection sont égales au produit du nombre de prestations, de la durée des prestations en semaines et des prestations hebdomadaires moyennes.
Le nombre de prestations est calculé comme le produit du nombre de naissances au Canada, excluant le Québec, et du taux de demande.
Où :
= Type de prestation de maternité et parentale;
= naissances au Canada excluant Québec;
= taux de demande;
= durée (semaines); et
= prestations hebdomadaires moyennes.
Les taux de demande, la durée en semaines et les prestations hebdomadaires moyennes sont développés basé sur l’expérience historique récente et ajustés, le cas échéant, pour refléter les tendances futures attendues.
D.3.8.2 Travailleurs indépendants
Les prestations pour les travailleurs indépendants, incluant MP, sont présumées augmenter au même rythme que leur rémunération admissible, c’est-à-dire au même rythme que la population de travailleurs indépendants couverts et de leurs revenus assurables. Les projections considèrent le fait que les travailleurs indépendants doivent attendre 12 mois après leur adhésion pour demander des prestations spéciales d’AE.
| Prestations | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Salariés (millions $) | |||||||||
| Prestations MP | 5 721 | 6 208 | 6 484 | 6 810 | 7 093 | 7 360 | 7 619 | 7 886 | 8 161 |
| Prestations de maladie | 2 454 | 2 708 | 2 809 | 2 929 | 3 065 | 3 191 | 3 315 | 3 455 | 3 561 |
| Prestations de compassion | 62 | 65 | 67 | 70 | 73 | 76 | 79 | 83 | 85 |
| Prestations pour les proches aidants | 174 | 182 | 189 | 197 | 206 | 215 | 223 | 233 | 240 |
| Sous-total | 8 410 | 9 163 | 9 550 | 10 006 | 10 437 | 10 842 | 11 236 | 11 655 | 12 047 |
| Travailleurs indépendants (milliers $) | |||||||||
| Prestations MP | 22 495 | 24 787 | 26 859 | 29 377 | 32 217 | 35 042 | 37 993 | 41 238 | 44 155 |
| Prestations de maladie | 2 590 | 2 854 | 3 093 | 3 383 | 3 710 | 4 035 | 4 375 | 4 749 | 5 085 |
| Prestations de compassion | 54 | 60 | 65 | 71 | 78 | 85 | 92 | 99 | 107 |
| Prestations pour les proches aidants | 170 | 187 | 203 | 222 | 244 | 265 | 287 | 312 | 334 |
| Sous-total | 25 310 | 27 889 | 30 220 | 33 053 | 36 248 | 39 426 | 42 746 | 46 398 | 49 680 |
| Changements récents permanents (millions $) | |||||||||
| Prolongation de la durée maximale des prestations d'assurance-emploi pour maladie de 15 à 26 semaines | 719 | 739 | 759 | 780 | 801 | 823 | 845 | 868 | 892 |
| Prestation partageable de 15 semaines pour les parents ayant recours à l'adoption ou à la maternité de substitution | -aucune donnée | -aucune donnée | 10 | 13 | 13 | 14 | 14 | 14 | 14 |
| Congé pour deuil | -aucune donnée | -aucune donnée | 2 | 4 | 5 | 5 | 5 | 6 | 6 |
| Mesures spéciales temporaires (millions $) | |||||||||
| Mesures spéciales aux droits de douane | |||||||||
| Annulation de la période d'attenteNote a du tableau 52 | 175 | 174 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Total (millions $) | |||||||||
| Prestations MP | 5 743 | 6 233 | 6 523 | 6 857 | 7 143 | 7 414 | 7 676 | 7 946 | 8 225 |
| Prestations de maladie | 3 351 | 3 624 | 3 571 | 3 712 | 3 870 | 4 018 | 4 164 | 4 328 | 4 458 |
| Prestations de compassion | 62 | 65 | 67 | 70 | 73 | 76 | 79 | 83 | 85 |
| Prestations pour les proches aidants | 174 | 183 | 189 | 198 | 207 | 215 | 224 | 233 | 240 |
| Total des prestations spéciales | 9 330 | 10 104 | 10 351 | 10 836 | 11 293 | 11 724 | 12 143 | 12 590 | 13 008 |
Notes du tableau 52
| |||||||||
D.3.9 Remboursement de prestations
Lorsque le revenu d’un prestataire au cours d’une année d’imposition est supérieur à 1,25 fois le MRA annuel, le prestataire peut devoir rembourser une partie des prestations régulières et de pêcheur reçues. Les remboursements de prestations qui figurent au Compte des opérations de l’AE incluent une estimation pour l’année d’imposition en cours, selon les remboursements de prestations régulières et de pêcheur, ainsi qu’une conciliation entre les remboursements de prestations réels et estimatifs pour l’année d’imposition précédente.
La prévision pour l’année en cours de 2026 est basée sur les données fournies par l’EDSC et est projetée pour 2027 et après, en fonction de l’augmentation ou diminution prévue des prestations régulières et de pêcheur. La prévision en 2026 pour le montant réel de l’année précédente est basée sur les six premiers mois de remboursement des prestations fournies par l’EDSC et les facteurs de complétion historiques après six mois.
| Catégorie de prestations | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Prévisions pour l'année courante | 403 | 429 | 414 | 427 | 447 | 461 | 482 | 500 | 515 |
| Année précédente | |||||||||
| Montant réel | 345 | 377 | 429 | 414 | 427 | 447 | 461 | 482 | 500 |
| Prévisions | -378 | -403 | -429 | -414 | -427 | -447 | -461 | -482 | -500 |
| Sous-total (ajustement pour l'année précédente) | -33 | -26 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Remboursements en raison des trop-payés | -21 | -15 | -15 | -15 | -15 | -15 | -15 | -15 | -15 |
| Total | 349 | 388 | 399 | 412 | 431 | 446 | 466 | 484 | 500 |
D.3.10 Prestations d’AE (Partie II)
Les programmes offerts sous la partie II de la Loi sur l’AE sont appelés mesures de soutien à l’emploi (MSE). Les estimations annuelles prévues pour les MSE sont fournies par EDSC.
| Mesures de soutien à l’emploi | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| MSE (base) | 2 092 | 2 101 | 2 137 | 2 149 | 2 149 | 2 149 | 2 149 | 2 149 | 2 149 |
| Mesures | |||||||||
| Subvention pour le maintien à l’emploi des travailleurs | -aucune donnée | 81 | 22 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Subvention à la formation d’apprentissage | -aucune donnée | -aucune donnée | 307 | 392 | 409 | 409 | 409 | 409 | 409 |
| Mesures aux droits de douane de 2025 | 44 | 195 | 288 | 41 | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée | -aucune donnée |
| Ententes bilatérales | -aucune donnée | 80 | 440 | 440 | 440 | 440 | 110 | -aucune donnée | -aucune donnée |
| Alliances pour la main-d'oeuvre | -aucune donnée | 3 | 13 | 16 | 16 | 16 | 4 | -aucune donnée | -aucune donnée |
| Total | 2 137 | 2 460 | 3 207 | 3 038 | 3 015 | 3 015 | 2 673 | 2 559 | 2 559 |
D.3.11 Frais administratifs
EDSC fournit la projection des frais administratifs de base présentée au tableau 24. Elle est ensuite ajustée par l’actuaire pour tenir compte de l’indexation future et du maintien prévu de certains frais administratifs temporaires. Ce changement de méthodologie est nouveau dans le présent rapport.
| Réel | Prévision | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Frais administratifs ajustés | 2 989 | 3 342 | 3 504 | 3 381 | 2 913 | 2 815 | 2 860 | 2 920 | 2 986 |
Comme mentionné précédemment, le calcul de la réduction se rapportant aux économies au régime d’AE en raison du Régime québécois d’assurance parentale comprend les frais administratifs variables (FAV). Les FAV représentent les frais de fonctionnement directs assumés par le régime d’AE pour l’administration des prestations MP à l’extérieur du Québec.
Ces frais représentent les économies dont bénéficierait le régime d’AE s’il cessait de verser des prestations MP. Il incombe à EDSC de déterminer les FAV à chaque année. Il convient de noter qu’en vertu de l’entente finale Canada-Québec, le gouvernement du Canada a donné l’assurance que les FAV multipliés par le ratio de la rémunération assurable au Québec à la rémunération assurable hors Québec ne seraient pas inférieurs à 5 millions de dollars. Les FAV de 2026 à 2033 sont projetés à partir des frais réels assumés en 2025 en pourcentage constant des prestations MP. Ces frais sont ajustés à la hausse pour refléter l’entente finale Canada-Québec, s’il y a lieu.
| Réel | Prévision | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Frais administratifs variables | 28,2 | 30,6 | 32,0 | 33,7 | 35,1 | 36,4 | 37,7 | 39,0 | 40,4 |
D.3.12 Créances douteuses
Les dépenses relatives aux créances douteuses sont liées aux trop-payés à rembourser ainsi qu’aux pénalités dues et correspondent au montant radié au cours de l’année et à la variation de la provision annuelle pour créances douteuses. La provision annuelle pour créances douteuses est établie sur le solde des comptes à la fin de l’exercice, en fonction de la politique de recouvrement, de l’âge des comptes et des montants radiés.
Les dépenses de l’année civile pour créances douteuses comprises dans le solde de clôture du Compte des opérations de l’AE au 31 décembre 2025 équivalaient à 25 % des charges de 2024‑2025 et à 75 % des charges de 2025-2026.
La provision pour créances douteuses est projetée sur la base de l’expérience historique et des prestations projetées pour la partie I. Les montants radiés projetés pour les années à compter de 2026-2027 sont basés sur l’expérience moyenne des années fiscales 2023-2024, 2024-2025 et 2025-2026.
La dépense pour créances douteuses pour une année correspond à la différence entre la provision calculée pour cette année donnée et le solde de la provision de l’année précédente (c’est‑à-dire la provision à la fin de l’année précédente réduite par les montants radiés au cours de l’année).
| Catégorie | Réel | Prévision | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025-26 | 2026-27 | 2027-28 | 2028-29 | 2029-30 | 2030-31 | 2031-32 | 2032-33 | 2033-34 | |
| Provision pour créances douteuses (exercice en cours) | 652 | 723 | 782 | 838 | 893 | 946 | 998 | 1 049 | 1 099 |
| Montant net de la provision (exercice précédent) | |||||||||
| Provision pour créances douteuses (exercice précédent) | 568 | 652 | 723 | 782 | 838 | 893 | 946 | 998 | 1 049 |
| Montants radiés | -90 | -103 | -114 | -124 | -133 | -141 | -150 | -158 | -166 |
| Total | 478 | 549 | 608 | 658 | 705 | 752 | 796 | 840 | 883 |
| Dépenses pour créances douteuses (exercice) | 174 | 174 | 174 | 180 | 187 | 194 | 202 | 209 | 216 |
| Réel | Prévision | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Dépenses pour créances douteuses (année civile) | 163 | 174 | 174 | 178 | 185 | 192 | 200 | 207 | 214 |
D.3.13 Pénalités
La Commission peut imposer une pénalité à un demandeur, à une personne qui agit en son nom ou à un employeur en vertu des articles 38 et 39 de la Loi sur l’AE si elle apprend que ces personnes ont fourni des renseignements faux ou trompeurs.
Les pénalités sont corrélées aux prestations versées en trop et sont projetées à partir de l’expérience moyenne de l’année 2024 et l’année 2025, à l’aide de la variation annuelle prévue des prestations de la partie I.
| Réel | Prévision | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Pénalités | 113 | 114 | 112 | 116 | 121 | 125 | 130 | 135 | 140 |
D.3.14 Intérêt
L’intérêt est imputé sur le solde des créances de l’AE attribuables à de fausses déclarations, y compris les trop-payés et les pénalités. Conformément au Règlement sur les intérêts et les frais administratifs, le taux d’intérêt facturé aux prestataires d’AE, aux employeurs ou aux tiers sur les dettes impayées est égal à 3 % plus le taux d’escompte moyen de la Banque du Canada (taux cible du financement plus 0,25 %) du mois précédentNote de bas de page 13.
Le taux cible du financement a diminué, passant de 2,75 % en juillet 2025 à 2,25 % en octobre 2025, niveau auquel il est demeuré jusqu’en juillet 2026. Le taux d'actualisation correspondant (taux d’escompte) à partir de juillet 2026 est de 2,50 % (2,25 % + 0,25 %). Les prévisions de l’Enquête auprès des participants au marché de la Banque du CanadaNote de bas de page 14 ont été considérées lors de la détermination de la projection du taux cible du financement jusqu’à la fin de l’année civile 2028. Par la suite, il est prévu atteindre un niveau ultime de 2,60 % au cours de l’année civile 2029. Le taux d’actualisation correspondant est alors égal à 2,85 % à partir de l’année civile 2029. Enfin, le taux d'intérêt projeté facturé sur les comptes en souffrance est projeté à 5,85 % (2,85 % + 3,00 %) à partir de 2029.
Puisque l’intérêt accumulé est lié aux prestations versées en trop, il est projeté en utilisant la variation annuelle prévue des prestations de la partie I et de la moyenne sur douze mois du taux d’intérêt. Les intérêts projetés pour 2026 sont basés sur les intérêts de 2025, augmentés pour les variations des prestations de la partie I et du taux d’intérêt moyen entre 2025 et 2026.
| Réel | Prévision | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | |
| Taux d'intérêt moyen | 6,05 % | 5,50 % | 5,77 % | 6,00 % | 5,85 % | 5,85 % | 5,85 % | 5,85 % | 5,85 % |
| Intérêt | 52 | 52 | 54 | 58 | 59 | 61 | 63 | 66 | 68 |
Annexe E – Réduction des cotisations patronales en raison des régimes d’assurance‑salaire admissibles
La présente annexe décrit les données, la méthodologie et les hypothèses qui sous‑tendent le calcul de la réduction des cotisations patronales en 2027 en raison des régimes d’assurance‑salaire admissibles. Ce calcul est inclus dans le présent rapport. Les données et hypothèses ont été mises à jour pour refléter l’expérience la plus récente, mais la méthodologie utilisée est la même que le rapport actuariel précédent.
E.1 Contexte et cadre législatif du programme de réduction des cotisations
En vertu du paragraphe 69(1) de la Loi sur l’AE, la Commission prend, avec l’agrément du gouverneur en conseil, des règlements prévoyant un mode de réduction de la cotisation patronale lorsque les employés sont couverts par un régime d’assurance-salaire admissible qui réduit les prestations spéciales d’AE payables, pourvu que les employés bénéficient d’au moins les 5/12 de la réduction.
En application du paragraphe 69(3) de la Loi sur l’AE, la Commission prend des règlements prévoyant le fonctionnement d’un mode de réduction des cotisations, incluant la méthode de détermination du montant de la réduction, l’utilisation qui doit être faite des calculs et estimations actuariels, ainsi que les modalités précises d’administration du programme, dont les critères d’admissibilité et d’autres conditions d’agrément.
Le programme de réduction des cotisations (PRC) a été établi en 1971, en même temps que les prestations de maladie du régime d’assurance‑chômage. À cette époque, de nombreux travailleurs bénéficiaient déjà d’une protection, parrainée par l’employeur, contre la perte de salaire attribuable à une maladie. Il a été convenu que l’instauration de prestations de maladie d’AE pourrait engendrer un dédoublement des coûts pour les employeurs et les employés. Comme l’indique le Livre blanc sur l’assurance‑chômage de 1970, des préoccupations au sujet des coûts et la volonté de reconnaître le rôle des régimes d’assurance-salaire existants expliquent la décision qui a été prise de compléter ces régimes au lieu de les remplacer. Par conséquent, les prestations payables par les régimes d’assurance-salaire sont déduites des prestations de maladie d’AE, à l’exception des prestations versées par un régime de prestations supplémentaires de chômage (PSC)Note de bas de page 15 enregistré. Autrement dit, le régime d’AE assume le rôle de deuxième payeur par rapport aux régimes d’assurance-salaire parrainés par les employeurs qui ne sont pas des régimes de PSC enregistrés. Cela signifie que l’employé qui est malade et qui n’est pas couvert par un régime de PSC enregistré fait d’abord appel au régime de son employeur et ne touche des prestations de maladie d’AE que si son employeur n’offre pas de régimes d’assurance-salaire ou s’il a épuisé les prestations offertes par le régime de son employeur.
Par l’entremise du PRC, les employeurs parrainant un régime d’assurance-salaire qui répond aux critères d’admissibilité applicables peuvent faire une demande de réduction de leurs cotisations d’AE. En plus du respect des critères d’admissibilité, la participation au PRC est conditionnelle à ce que les employés bénéficient d’au moins les 5/12 de la réduction des cotisations. Afin de simplifier l’administration, le montant intégral de la réduction de cotisation est accordé à l’employeur, qui doit ensuite remettre à ses employés la part de la réduction qui leur revient en espèces ou sous forme d’avantages sociaux.
Conformément aux articles 63, 64, 65 et 66 du Règlement sur l’AE, il existe quatre catégories de régimes d’assurance-salaire admissibles qui correspondent aux principaux types de régimes d’assurance-salaire offerts aux employés. Un sommaire de chaque catégorie est présenté ci‑après :
Catégorie 1 : Régimes de congés de maladie cumulatifs qui permettent d’accumuler au moins une journée de maladie par mois et dont l’accumulation totale maximale est d’au moins 75 jours.
Catégorie 2 : Régimes améliorés de congés de maladie cumulatifs qui permettent d’accumuler au moins 1 2/3 jour de maladie par mois et dont l’accumulation totale maximale est d’au moins 125 jours.
Catégorie 3 : Régimes d’indemnités hebdomadaires dont la période maximale de prestations est d’au moins 15 semaines.
Catégorie 4 : Régimes spéciaux d’indemnités hebdomadaires fournis par certains employeurs publics et parapublics d’une province dont la période maximale de prestations est d’au moins 52 semaines.
Un taux de réduction, exprimé en pourcentage de la rémunération assurable, est calculé chaque année pour chaque catégorie. Ces taux de réduction sont ensuite convertis en multiples de l’employeur réduits applicables pour chaque catégorie et en taux de cotisation.
Le principe servant à déterminer les taux de réduction est que le régime d’AE verse des prestations de maladie moindres en raison des régimes d’assurance-salaire admissibles, et que ces économies devraient revenir aux employeurs qui parrainent ces régimes et à leurs employés. Étant donné qu’il ne serait pas commode d’établir un taux pour chaque employeur et qu’il ne serait pas possible d’effectuer les calculs liés aux nouveaux employeurs et aux petites entreprises, les taux de réduction compensent les employeurs (et leurs employés) à l’égard des économies moyennes à l’AE que produisent les régimes d’assurance-salaire admissibles dans chaque catégorie. Puisque les prestations de maladie d’AE versées aux employés couverts par un régime d’assurance-salaire admissible dépendent de la catégorie, les économies générées, et donc les taux de réduction, varient selon la catégorie.
La méthode de calcul des taux de réduction est prévue à l’article 62 du Règlement sur l’AE. En vertu de cet article, le taux de la cotisation patronale pour un employeur est réduit du pourcentage par lequel le ratio de coût du premier payeur à l’égard de tous les assurés excède le ratio de coût réel à l’égard des assurés couverts par un régime d’assurance-salaire admissible de cette catégorie.
Le ratio de coût du premier payeur et le ratio de coût réel reposent sur des moyennes triennales pour la période se terminant deux ans avant l’année pour laquelle le calcul est fait. Par conséquent, pour 2027, le ratio de coût du premier payeur et le ratio de coût réel sont basés sur les années 2023, 2024 et 2025. La formule détaillée servant au calcul des taux de réduction figure à l’annexe B du présent rapport.
Les sous‑sections qui suivent fournissent de plus amples renseignements à propos du ratio de coût du premier payeur et du ratio de coût réel, de même que les taux de réduction, les multiples de l’employeur réduits et le montant estimatif de réduction des cotisations en 2027 qui en découlent.
E.2 Ratio de coût du premier payeur
Le ratio de coût du premier payeur représente le montant théorique moyen des prestations de maladie d’AE liées à un emploiNote de bas de page 16 qui aurait été payé si les prestations payables dans le cadre d’un régime collectif d’assurance-salaire en cas de maladie ou d’invalidité ou d’un régime de congés de maladie payés n’étaient pas prises en compte pour déterminer les prestations payables en vertu de la Loi sur l’AE. Ce ratio est exprimé en pourcentage de la rémunération assurable moyenne pour tous les assurés. On obtient ainsi un ratio de coût du premier payeur uniforme qui reflète la moyenne nationale pour tous les cotisants d’AE. Cette approche est cohérente avec le fait que les cotisants paient le même taux de cotisation conformément au principe de mise en commun du risque.
Afin de calculer les taux de réduction pour 2027, le ratio de coût du premier payeur est égal au résultat obtenu en divisant la moyenne des coûts du premier payeur pour les années 2023 à 2025, par la moyenne de la rémunération assurable moyenne de toutes les personnes assurées pour les années 2023 à 2025.
Le coût du premier payeur pour chaque année est calculé en multipliant le nombre de semaines de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur (c’est‑à‑dire celles qui auraient été versées si les prestations payables dans le cadre d’un régime collectif d’assurance-salaire en cas de maladie ou d’invalidité ou d’un régime de congés de maladie payés n’étaient pas prises en compte aux fins de l’AE) par les prestations de maladie hebdomadaires moyennes qui s’appliqueraient dans cette situation.
Le coût du premier payeur n’a pas été révisé pour les années calculées précédemment (c’est‑à‑dire 2023 et 2024). De plus amples informations sur le coût du premier payeur pour 2023 et 2024 sont disponibles dans les rapports actuariels précédents.
E.2.1 Semaines de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur
Le nombre de semaines de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur est égal au produit du nombre de demandes de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur et de la durée moyenne, mesurée en semaines, de ces demandes. Le nombre de demandes de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur est basé sur le nombre de personnes ayant une rémunération assurable ainsi que sur un taux présumé d’utilisation de prestations de maladie d’AE liées à un emploi. Ce taux présumé d’utilisation repose sur plusieurs facteurs tels que la probabilité d'être malade pour une durée de plus d’une semaine (le taux d’incidence de maladie d’AE), la probabilité d'être admissible et de présenter une demande de prestations d’AE, ainsi que la probabilité d’être lié à un emploi au moment de la maladie.
Des données se rapportant à l’incidence et à la durée de maladie ne sont pas facilement disponibles, autant au niveau de l’expérience des employeurs que de celle de l’ensemble des employés. L’information disponible qui est la plus exhaustive et complète est obtenue en combinant les fichiers de données administratives d’AE et de données sur les feuillets T4 de l’Agence du Revenu du Canada. L’estimation du taux d’incidence de maladie d’AE repose donc sur une analyse de données administratives d’AE et de données sur les feuillets T4. Puisque les données sur les demandes d’AE sont incomplètes pour les employés couverts par un régime d’assurance-salaire admissible (c’est‑à‑dire que seules les demandes résiduelles sont versées par le régime d’AE), le taux d’utilisation des prestations de maladie d’AE parmi les personnes qui ne sont pas couvertes par un régime d’assurance-salaire admissible a servi de base pour déterminer le taux global d’incidence de maladie d’AE qui s’applique à l’ensemble de la population assurée.
Ce taux global d’incidence de maladie d’AE est ajusté pour refléter l’effet attendu sur les taux d’incidence des différents profils d'âge, de secteur d’emploi et de salaire entre les individus couverts par un régime d’assurance-salaire admissible et ceux qui ne le sont pas. Le taux d’utilisation de prestations de maladie d’AE liées à un emploi varie en fonction du secteur d’emploi et de la participation à un régime d’assurance-salaire admissible en raison de différents taux de demande et d’admissibilité aux prestations d’AE et de différents niveaux d’attachement au marché du travail. Les personnes participant à un régime d’assurance-salaire admissible ont généralement des emplois plus stables qui sont plus susceptibles d’être à temps plein, ce qui facilite l’admissibilité aux prestations d’AE et augmente la probabilité d’être lié à un emploi au moment de la maladie. De plus, il est plus probable que ces personnes présentent une demande de prestations d’AE étant donné que dans le cadre de la situation théorique du premier payeur, les employeurs parrainant un régime d’assurance-salaire admissible sont présumés prendre un rôle de second payeur plutôt que d’éliminer leur couverture de maladie.
D’après une analyse quantitative et qualitative, des hypothèses ont été développées afin d’estimer le taux d’utilisation de prestations de maladie d’AE liées à un emploi de toutes les personnes assurées selon une situation théorique du premier payeur, ainsi que le nombre résultant de demandes de prestations de maladie d’AE selon une situation théorique du premier payeur. Le nombre de semaines de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur est obtenu en multipliant le nombre de demandes de prestations de maladie d’AE selon une situation théorique du premier payeur par la durée moyenne attendue, mesurée en semaines. Afin d’obtenir la durée moyenne des demandes de prestations, l’admissibilité à un régime d’assurance-salaire des individus a été prise en considération puisque, basé sur les données administratives des demandes de prestations, les employés admissibles à un régime d’assurance-salaire ont tendance à avoir un attachement plus prononcé à leur emploi et que cet attachement se traduit en une durée de demandes de prestations légèrement plus longue.
Pour 2025, le nombre de demandes de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur est de 735 899 et la durée moyenne attendue de ces demandes est de 11,2 semaines. Le nombre résultant de semaines de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur pour 2025 est de 8 262 689.
Le nombre de semaines de prestations de maladie d’AE liées à un emploi selon une situation théorique du premier payeur pour 2023 et 2024 est de 6 330 072 et 8 410 204 respectivement. De plus amples informations sont fournies dans les rapports actuariels précédents.
E.2.2 Prestations de maladie hebdomadaires moyennes
Les prestations hebdomadaires moyennes sont calculées en multipliant les éléments suivants :
- Taux de prestations (55 %);
- La rémunération assurable hebdomadaire de tous les cotisants d’AE; et
- Le ratio de la rémunération assurable servant à calculer les prestations des demandeurs à la rémunération assurable de tous les cotisants d’AE (« ratio »). Ce ratio reflète l’effet de la formule utilisée pour déterminer les prestations hebdomadaires d’AE et toute différence structurelle entre les gains assurables des cotisants et ceux des prestataires.
Les prestations de maladie hebdomadaires moyennes des personnes qui ne sont pas couvertes par un régime d’assurance-salaire admissible ont été analysées et décomposées parmi chacun des éléments ci-dessus. Cette analyse a permis de conclure que le « ratio » pour les personnes ayant un attachement plus fort au marché du travail est beaucoup plus faible que le « ratio » pour toutes les personnes. De plus, le « ratio » pour les individus ayant une rémunération assurable correspondant au maximum de la rémunération assurable se rapproche de 1. D’après cette analyse, une hypothèse a été développée pour le « ratio » qui serait applicable selon une situation théorique du premier payeur. Ce « ratio » a ensuite été appliqué au taux de prestations et à la rémunération assurable hebdomadaire afin de calculer les prestations de maladie hebdomadaires moyennes selon une situation théorique du premier payeur.
Les prestations de maladie hebdomadaires moyennes selon une situation théorique du premier payeur sont donc de 561,63 $ pour 2025. Les prestations de maladie hebdomadaires moyennes selon une situation théorique du premier payeur pour 2023 et 2024 sont respectivement de 522,64 $ et 540,87 $, tel que calculé dans les rapports actuariels précédents.
E.2.3 Coût du premier payeur et ratio de coût du premier payeur
D’après ce qui précède, le ratio de coût du premier payeur servant à calculer les taux de réduction pour 2027 est de 0,4756 %. Le tableau 60 fournit de plus amples renseignements sur la détermination de ce ratio.
| 2023Note a du tableau 60 | 2024Note a du tableau 60 | 2025 | Moyenne pour les taux de réduction pour l'année 2027 | |
|---|---|---|---|---|
| Semaines de maladie d'AE en situation de premier payeur (A) | 6 330 072 | 8 410 204 | 8 262 689 | s. o.sans object |
| Moyenne prévue des prestations de maladie d'AE en situation de premier payeur (B) ($) | 522,64 | 540,87 | 561,63 | s. o.sans object |
| Coût du premier payeur (A × B) (millions $) | 3 308 | 4 549 | 4 641 | 4 166 |
| Rémunération assurable totale (RAT) (millions $) | 835 744 | 872 213 | 919 867 | 875 941 |
| Ratio de coût du premier payeur (% RAT) | 0,3959 % | 0,5215 % | 0,5045 % | 0,4756 % |
Notes du tableau 60
| ||||
E.3 Ratio de coût réel
Dans certaines situations, des prestations de maladie d’AE sont versées aux personnes couvertes par un régime d’assurance-salaire admissible. Les coûts de ces prestations au régime d’AE sont déduits de la réduction de cotisation accordée par l’intermédiaire du ratio de coût réel, qui est soustrait du ratio de coût du premier payeur aux fins du calcul des taux de réduction.
Le ratio de coût réel est différent pour chaque catégorie et représente le montant réel moyen des prestations de maladie d’AE liées à un emploi versé pour chaque catégorie. Il est exprimé en pourcentage de la rémunération assurable moyenne des personnes assurées dans une catégorie donnée. Conformément au Règlement sur l’AE, les prestations de maladie d’AE versées aux personnes qui n’étaient pas liées à un emploi au moment de la demande ne sont pas incluses dans le ratio de coût réel.
Les répartitions entre les catégories des prestations annuelles de maladie d’AE liées à un emploi et de la rémunération assurable sont fondées sur une analyse des données administratives et des rapports fournis par Service Canada et EDSC. Pour 2023, 2024 et 2025, le coût total des prestations de maladie d’AE liées à un emploi pour chaque catégorie est indiqué au tableau 61, alors que la rémunération assurable pour chaque catégorie est indiquée au tableau 62. Les montants indiqués pour 2025 reposent sur les données disponibles.
| Catégorie | 2023 | 2024 | 2025 | Moyenne pour les taux de réduction pour l'année 2027 |
|---|---|---|---|---|
| 1 | 137 870 859 | 185 392 704 | 198 769 083 | 174 010 882 |
| 2 | 15 640 934 | 18 710 603 | 20 252 434 | 18 201 324 |
| 3 | 127 389 147 | 159 580 663 | 170 929 239 | 152 633 016 |
| 4 | 5 579 719 | 5 851 327 | 7 770 961 | 6 400 669 |
| Total | 286 480 658 | 369 535 297 | 397 721 717 | 351 245 891 |
| Catégorie | 2023 | 2024 | 2025 | Moyenne pour les taux de réduction pour l'année 2027 |
|---|---|---|---|---|
| 1 | 65 439 | 67 945 | 73 037 | 68 807 |
| 2 | 30 505 | 29 394 | 31 643 | 30 514 |
| 3 | 239 106 | 252 680 | 261 702 | 251 163 |
| 4 | 32 260 | 31 923 | 35 323 | 33 169 |
| Total | 367 309 | 381 942 | 401 706 | 383 652 |
Le ratio de coût réel servant à calculer les taux de réduction de 2027 pour chaque catégorie est indiqué au tableau 63.
| Catégorie | Moyenne des prestations de maladie d'AE (A) ($) | Moyenne de la rémunération assurable (B) (millions $) | Ratio de coût réel (A/B) |
|---|---|---|---|
| 1 | 174 010 882 | 68 807 | 0,2529 % |
| 2 | 18 201 324 | 30 514 | 0,0596 % |
| 3 | 152 633 016 | 251 163 | 0,0608 % |
| 4 | 6 400 669 | 33 169 | 0,0193 % |
E.4 Taux de réduction
En vertu de l’article 62 du Règlement sur l’AE et de l’article 68 de la Loi sur l’AE, le taux de la cotisation patronale pour un employeur d’une catégorie de régimes d’assurance-salaire donnée est réduit du pourcentage par lequel le ratio de coût du premier payeur à l’égard de tous les assurés excède le ratio de coût réel à l’égard des assurés couverts par un régime d’assurance-salaire admissible de cette catégorie. La réduction de cotisation est donc accordée en réduisant le multiple de l’employeur sous 1,4 à une valeur arrondie à trois décimales.
Le tableau 64 indique les taux de réduction pour 2027 applicables à chaque catégorie de régimes d’assurance-salaire admissibles, ainsi que les multiples de l’employeur réduits correspondants pour les employeurs hors Québec et pour les employeurs du Québec. Les multiples de l’employeur présentés dans ce tableau sont calculés avec le taux de cotisation de 1,62 % pour les résidents de toutes les provinces à l’exception du Québec. Le taux de cotisation correspondant pour les résidents du Québec serait de 1,27 %. Conformément à l’article 62 du Règlement sur l’AE et l’article 68 de la Loi sur l’AE, le multiple de l'employeur est calculé à partir des taux de réduction non arrondis et les taux de réduction arrondis sont présentés pour fins d'illustration seulement.
| Catégorie | Ratio de coût du premier payeur | Ratio de coût réel | Taux de réduction non-arrondis | Taux de réduction arrondis | Multiple de l'employeur (hors Québec) | Multiple de l'employeur (Québec) | |
|---|---|---|---|---|---|---|---|
| 1 | 0,4756 % | 0,2529 % | 0,2227 % | 0,22 % | 1,263 | 1,225 | |
| 2 | 0,4756 % | 0,0596 % | 0,4159 % | 0,42 % | 1,143 | 1,072 | |
| 3 | 0,4756 % | 0,0608 % | 0,4148 % | 0,41 % | 1,144 | 1,073 | |
| 4 | 0,4756 % | 0,0193 % | 0,4563 % | 0,46 % | 1,118 | 1,041 | |
La Commission communiquera à chaque employeur admissible le taux de réduction et le multiple de l’employeur réduit applicable pour 2027. Des taux calculés au prorata s’appliquent aux employeurs qui n’ont pas droit à une réduction pour les 12 mois de l’année civile. De plus, des taux ajustés peuvent s’appliquer aux employeurs qui déduisent des cotisations au titre du RQAP pour une partie seulement de leurs employés.
E.5 Montant de réduction des cotisations
Le tableau 65 indique le montant estimatif de la réduction des cotisations à accorder en 2027. Ces estimations reposent sur une ventilation de la rémunération assurable par catégorie, qui est basée sur des données T4 fournies par l’Agence du revenu du Canada.
| Catégorie | Nombre projeté d'employeurs admissibles | Rémunération assurable en 2027 (millions $) | Taux de réduction | Réduction de cotisation (millions $) |
|---|---|---|---|---|
| 1 | 2 100 | 79 957 | 0,2227 % | 178 |
| 2 | 500 | 34 659 | 0,4159 % | 144 |
| 3 | 21 000 | 286 488 | 0,4148 % | 1 188 |
| 4 | 200 | 38 701 | 0,4563 % | 177 |
| Total | 23 800 | 439 805 | s. o.sans object | 1 687 |
Le nombre projeté d'employeurs admissibles est de 23 800 en 2027, comme le montre le tableau 65. Le nombre correspondant de salariés couverts par un régime d'assurance-salaire admissible est estimé à 8 312 000 en 2027.