

Chapitre 4 : Survol financier pour 2025-2026
Revue financière et faits saillants
Nous finançons nos activités principalement par les cotisations que nous versent les institutions financières et les régimes de retraite privés que nous surveillons et réglementons, et par un programme d’utilisateur-payeur au titre des agréments législatifs et de certains autres services.
Le montant que nous percevons de chaque institution financière est établi dans les règlements et sert à financer nos principales activités, à savoir :
- l’évaluation du risque et l’intervention (surveillance)
- le traitement des demandes d’agrément et l’établissement de précédents
- l’élaboration de règles et de consignes
De façon générale, notre système répartit les coûts entre les secteurs selon le temps approximatif consacré à leur surveillance et à leur réglementation. Pour chaque secteur, ces coûts sont ensuite imputés à chaque institution financière selon une formule qui tient compte du secteur et de la taille de l’institution. Les institutions financières classées à un stade d’intervention doivent verser une cotisation supplémentaire en plus de leur montant de base pour tenir compte des ressources de surveillance supplémentaires que leur situation exige.
En plus de nos états financiers annuels, nous publions des états financiers trimestriels pour assurer la transparence de notre situation financière et de nos activités. Nous tirons également des revenus de la prestation de services à frais recouvrés. Cela comprend les sommes que nous versent certaines sociétés d’État comme la Société canadienne d’hypothèques et de logement que nous encadrons en vertu de la Loi nationale sur l’habitation, et les provinces dont nous surveillons les institutions financières conformément aux modalités de marchés de services. De plus, nous recevons des revenus provenant d’autres organismes fédéraux auxquels nous fournissons un soutien administratif.
Nous imposons des sanctions administratives pécuniaires aux institutions financières qui enfreignent les dispositions législatives leur étant applicables et percevons ces montants en vertu du Règlement sur les sanctions administratives pécuniaires. Ces pénalités sont ensuite versées au Trésor. Nous ne pouvons pas utiliser ces sommes pour réduire le montant global de la cotisation imposée aux institutions des secteurs que nous réglementons.
Aux termes du Régime de pensions du Canada et de la Loi sur les rapports relatifs aux pensions publiques, le BAC fournit une gamme de services d’évaluation et de consultation actuarielles au Régime de pensions du Canada de même qu’à des entités publiques fédérales, tels que des conseils sous forme de rapports déposés au Parlement. Ces services sont financés au moyen de frais imputés au régime de retraite sous-jacent ou à l’entité fédérale à qui les services‑conseils sont fournis, ainsi que de crédits parlementaires.
Activités importantes réalisées en 2025-2026
Au cours de l’exercice 2025-2026, nous avons poursuivi la mise en œuvre de notre Plan stratégique de 2024‑2027. Ce plan donne suite à des priorités clés, notamment le renouvellement des activités de surveillance, la culture, la gestion et l’analytique des données, les mesures de soutien pour que nous puissions nous acquitter de notre mandat élargi (régime d’intégrité et de sécurité), et l’atténuation du risque grâce à la priorisation des fonctions essentielles et de la résilience opérationnelle.
Dans le cadre de nos efforts d’atténuation du risque, nous avons concentré nos efforts sur des fonctions essentielles et renforcé notre résilience opérationnelle. Au fil de ce processus, nous avons déterminé qu’il fallait disposer de ressources additionnelles pour nous acquitter pleinement de notre mandat élargi relativement à certains domaines cruciaux :
- la posture en matière de cybersécurité
- le contrôle des activités de surveillance
- le soutien de la maturation des données
- l’intégrité et la sécurité nationale
Pour que l’on puisse affecter des ressources adéquates à ces domaines prioritaires sans que cela donne lieu à une hausse du nombre d’équivalents temps plein constituant l’effectif, nous avons lancé un processus de réaménagement des effectifs le 4 septembre 2025. Ce processus a donné lieu à l’élimination de 82 postes, permettant ainsi à notre organisation de réaffecter des ressources à ces quatre domaines tout en respectant l’engagement, énoncé dans notre plan ministériel, de nous conformer au plafond d’équivalents temps plein, fixé à 1 295, et ce, d’ici le 31 mars 2027.
Les coûts de l’exercice 2025-2026 comprennent un montant d’environ 12,1 millions de dollars au titre du réaménagement des effectifs.
Survol financier pour 2025-2026
Nos états financiers pour l’exercice 2025-2026 se trouvent à l’annexe A, États financiers consolidés et rapport de Deloitte.
Nos charges ont totalisé 332,6 millions de dollars, soit une augmentation de 18,2 millions de dollars ou de 5,8 % par rapport à l’exercice précédent. Les coûts relatifs au personnel, qui représentent la dépense la plus élevée du BSIF, ont augmenté de 14,3 millions de dollars, soit 5,7 %. Cette variation s’explique par les rajustements salariaux annuels ainsi que par les coûts associés au processus de réaménagement des effectifs, qui sont contrebalancés en partie par la diminution du nombre d’équivalents temps plein. Le coût des services professionnels s’est accru de 3,3 millions de dollars, soit 11,8 %, en raison de la mise en œuvre des projets décrits dans le plan stratégique. Au total, toutes les autres dépenses se sont accrues de 0,5 million de dollars.
Notre effectif au cours de l’exercice s’étant terminé le 31 mars 2026 se composait de 1 229 équivalents temps plein, soit 3,8 % de moins que lors de l’exercice précédent.
Institutions financières
Revenus
Les revenus tirés des institutions financières ont totalisé 306,7 millions de dollars, ce qui représente une hausse de 19,2 millions de dollars, soit 6,7 % par rapport à l’exercice précédent.
Les cotisations de base des institutions financières, qui sont comptabilisées à un montant correspondant à la somme nécessaire pour équilibrer les revenus et les charges une fois toutes les autres sources de revenus prises en compte, ont augmenté de 18,4 millions de dollars, soit 6,6 %, par rapport à l’exercice précédent.
Les revenus au titre des droits et des frais d’utilisation ont augmenté de 0,6 million de dollars, soit 8,7 %, en raison de l’incidence sur l’exercice complet de l’augmentation des cotisations supplémentaires versées par les institutions financières classées à un stade d’intervention en 2024-2025.
Les revenus tirés des services à frais recouvrés se sont accrus de 0,2 million de dollars, ou 10,4 %, en raison d’une augmentation des travaux effectués pour les sociétés d’État fédérales.
Coûts
Les coûts attribués aux institutions financières ont totalisé 306,7 millions de dollars, soit une augmentation de 19,2 millions de dollars ou de 6,7 % par rapport à l’exercice précédent. Cette augmentation est due principalement à la hausse des dépenses au titre de l’effectif (13,8 millions de dollars) et du coût des services professionnels (4,1 millions de dollars), comme cela est expliqué ci-dessus.
Régimes de retraite
Cotisations
Nous recouvrons le coût de nos activités de réglementation et de surveillance des régimes de retraite auprès de ces derniers sous forme d’une cotisation annuelle établie selon le nombre de bénéficiaires. Un droit leur est imposé lorsqu’ils demandent l’agrément en vertu de la Loi de 1985 sur les normes de prestation de pension (LNPP) et chaque année par la suite.
Le taux de cotisation est établi en fonction de notre estimation des coûts de l’exercice en cours pour la surveillance de ces régimes de retraite, rajustée sur la base de l’excédent ou du déficit des cotisations des exercices précédents. Ce montant estimatif est ensuite divisé par le nombre prévu de bénéficiaires admissibles pour établir un taux de cotisation de base. Le taux établi pour l’exercice 2025-2026 était de 12 $ par bénéficiaire admissible, contre 11 $ pour l’exercice précédent. Les droits perçus pendant l’exercice ont totalisé 9,0 millions de dollars (8,3 millions de dollars en 2024-2025) tandis que les frais comptabilisés comme revenus en 2025-2026 totalisaient 6,9 millions de dollars (contre 9,1 millions de dollars en 2024-2025). La différence entre les revenus comptabilisés et les droits perçus donne lieu à des cotisations constatées d’avance ou à recevoir, ce dont il est question ci-après.
L’excédent ou le déficit des cotisations perçues au cours d’un exercice est amorti sur une période de cinq ans conformément à la formule de cotisation prévue par règlement. Cela signifie qu’un déficit ou un excédent annuel est recouvré auprès des régimes de retraite ou remboursé à ces derniers sur une période de cinq ans, à compter de l’exercice suivant celui où le déficit ou l’excédent a été constaté par l’entremise d’un rajustement de la cotisation annuelle payable. Le taux établi et publié dans la Gazette du Canada en septembre 2025 pour l’exercice 2026-2027 est de 12 $ par bénéficiaire admissible, le même que pour l’exercice 2025-2026. Nous estimons que le taux imposé pour l’exercice 2026-2027 permettra un recouvrement intégral de la totalité des coûts annuels de ce programme. Toutefois, un écart entre les coûts prévus et les coûts réels ou entre le nombre prévu et le nombre réel de bénéficiaires au cours d’un exercice donné pourrait se solder par un excédent ou un déficit, selon le cas.
Coûts
Les coûts associés à l’application de la LNPP en 2025-2026 se sont établis à 6,9 millions de dollars, en baisse de 2,2 millions (23,9 %) par rapport à l’exercice précédent. Cette baisse est attribuable à la diminution des coûts au titre des services professionnels ainsi qu’à un important recouvrement de créances comptabilisées antérieurement à titre de créances douteuses. La diminution associée aux services professionnels découle d’un coût ponctuel engagé en 2024‑2025 en vue du renouvellement d’un système.
| Exercice | 2020-2021 | 2021-2022 | 2022-2023 | 2023-2024 | 2024-2025 | 2025-2026 |
|---|---|---|---|---|---|---|
| Cotisations | 7 131 | 7 093 | 7 223 | 8 015 | 8 252 | 8 957 |
| Coûts | 7 175 | 7 351 | 5 613 | 7 556 | 9 085 | 6 918 |
| Taux de cotisation de baseNote 1 du tableau 1 par bénéficiaire admissible | 10,00 | 10,00 | 10,00 | 11,00 | 11,00 | 12,00 |
Notes du tableau 1
| ||||||
Évaluations actuarielles et services conseils
Les activités du BAC sont financées par les droits exigés en contrepartie des services d’évaluation et de consultation actuarielles dont il assure la prestation, et par des crédits parlementaires annuels. En 2025-2026, les charges ont totalisé 19,0 millions de dollars, soit une hausse de 1,2 million de dollars (ou 6,5 %) par rapport à l’exercice précédent. Cette hausse découle principalement des rajustements salariaux annuels, ainsi que des coûts indirects plus élevés qui s’y rattachent.
Josée Brunette
Chef de cabinet
Bureau du surintendent
Dany Abillama
Actuaire
Régimes de retraite privés
Sharon Grossi
Adjointe exécutive Surintendante adjointe
Surveillance
Annexe A : États financiers consolidés et rapport de Deloitte
Rapport de l’auditeur indépendant
Au Surintendant des institutions financières et au Ministre des Finances
Opinion
Nous avons effectué l’audit des états financiers du Bureau du surintendant des institutions financières du Canada (« BSIF »), qui comprennent l’état de la situation financière au 31 mars 2026, et les états des résultats, de la variation des actifs financiers net et des flux de trésorerie pour l’exercice terminé à cette date, ainsi que les notes complémentaires, y compris le résumé des principales méthodes comptables (appelés collectivement les « états financiers »).
À notre avis, les états financiers ci-joints donnent, dans tous leurs aspects significatifs, une image fidèle de la situation financière du BSIF au 31 mars 2026, ainsi que des résultats de ses activités, de la variation des actifs financiers nets et de ses flux de trésorerie pour l’exercice terminé à cette date, conformément aux Normes comptables canadiennes pour le secteur public (NCSP).
Fondement de l’opinion
Nous avons effectué notre audit conformément aux normes d’audit généralement reconnues (NAGR) du Canada. Les responsabilités qui nous incombent en vertu de ces normes sont plus amplement décrites dans la section « Responsabilités de l’auditeur à l’égard de l’audit des états financiers » du présent rapport. Nous sommes indépendants du BSIF conformément aux règles de déontologie qui s’appliquent à notre audit des états financiers au Canada et nous nous sommes acquittés des autres responsabilités déontologiques qui nous incombent selon ces règles. Nous estimons que les éléments probants que nous avons obtenus sont suffisants et appropriés pour fonder notre opinion d’audit.
Responsabilités de la direction et des responsables de la gouvernance à l’égard des états financiers
La direction est responsable de la préparation et de la présentation fidèle des états financiers conformément aux NCSP, ainsi que du contrôle interne qu’elle considère comme nécessaire pour permettre la préparation d’états financiers exempts d’anomalies significatives, que celles-ci résultent de fraudes ou d’erreurs.
Lors de la préparation des états financiers, c’est à la direction qu’il incombe d’évaluer la capacité du BSFI à poursuivre son exploitation, de communiquer, le cas échéant, les questions relatives à la continuité de l’exploitation et d’appliquer le principe comptable de continuité d’exploitation, sauf si la direction a l’intention de liquider le BSFI ou de cesser son activité ou si aucune autre solution réaliste ne s’offre à elle.
Il incombe aux responsables de la gouvernance de surveiller le processus d’information financière du BSFI.
Responsabilités de l’auditeur à l’égard de l’audit des états financiers
Nos objectifs sont d’obtenir l’assurance raisonnable que les états financiers pris dans leur ensemble sont exempts d’anomalies significatives, que celles-ci résultent de fraudes ou d’erreurs, et de délivrer un rapport de l’auditeur contenant notre opinion. L’assurance raisonnable correspond à un niveau élevé d’assurance, qui ne garantit toutefois pas qu’un audit réalisé conformément aux NAGR du Canada permettra toujours de détecter toute anomalie significative qui pourrait exister. Les anomalies peuvent résulter de fraudes ou d’erreurs et elles sont considérées comme significatives lorsqu’il est raisonnable de s’attendre à ce qu’elles, individuellement ou collectivement, puissent influer sur les décisions économiques que les utilisateurs des états financiers prennent en se fondant sur ceux-ci.
Dans le cadre d’un audit réalisé conformément aux NAGR du Canada, nous exerçons notre jugement professionnel et faisons preuve d’esprit critique tout au long de cet audit. En outre :
- Nous identifions et évaluons les risques que les états financiers comportent des anomalies significatives, que celles-ci résultent de fraudes ou d’erreurs, concevons et mettons en œuvre des procédures d’audit en réponse à ces risques, et réunissons des éléments probants suffisants et appropriés pour fonder notre opinion. Le risque de non-détection d’une anomalie significative résultant d’une fraude est plus élevé que celui d’une anomalie significative résultant d’une erreur, car la fraude peut impliquer la collusion, la falsification, les omissions volontaires, les fausses déclarations ou le contournement du contrôle interne.
- Nous acquérons une compréhension des éléments du contrôle interne pertinents pour l’audit afin de concevoir des procédures d’audit appropriées aux circonstances, et non dans le but d’exprimer une opinion sur l’efficacité du contrôle interne du BSFI.
- Nous apprécions le caractère approprié des méthodes comptables retenues et le caractère raisonnable des estimations comptables faites par la direction, de même que des informations y afférentes fournies par cette dernière.
- Nous tirons une conclusion quant au caractère approprié de l’utilisation par la direction du principe comptable de continuité d’exploitation et, selon les éléments probants obtenus, quant à l’existence ou non d’une incertitude significative liée à des événements ou situations susceptibles de jeter un doute important sur la capacité du BSFI à poursuivre son exploitation. Si nous concluons à l’existence d’une incertitude significative, nous sommes tenus d’attirer l’attention des lecteurs de notre rapport sur les informations fournies dans les états financiers au sujet de cette incertitude ou, si ces informations ne sont pas adéquates, d’exprimer une opinion modifiée. Nos conclusions s’appuient sur les éléments probants obtenus jusqu’à la date de notre rapport. Des événements ou situations futurs pourraient par ailleurs amener le BSFI à cesser son exploitation.
- Nous évaluons la présentation d’ensemble, la structure et le contenu des états financiers, y compris les informations fournies dans les notes, et apprécions si les états financiers représentent les opérations et événements sous-jacents d’une manière propre à donner une image fidèle.
Nous communiquons aux responsables de la gouvernance notamment l’étendue et le calendrier prévus des travaux d’audit et nos constatations importantes, y compris toute déficience importante du contrôle interne que nous aurions relevée au cours de notre audit.
Deloitte S.E.N.C.R.L./s.r.l.
Comptables professionnels agréés
Experts-comptables autorisés
Le 16 juin 2026
Déclaration de responsabilité de la direction englobant le contrôle interne en matière de rapports financiers
Les états financiers ci-joints pour l’exercice terminé le 31 mars 2026 et tous les renseignements qui y figurent sont la responsabilité de la direction du Bureau du surintendant des institutions financières (BSIF). Ces états financiers ont été préparés conformément aux conventions comptables du gouvernement, lesquelles s’appuient sur les normes comptables canadiennes du secteur public.
La direction est responsable de l’intégrité et de l’objectivité des données contenues dans ces états financiers. Certains montants et informations financières figurant dans les états financiers reflètent les meilleures estimations et le jugement de la direction, et tiennent dûment compte de l’importance relative des postes en question. Pour s’acquitter de ses obligations comptables et redditionnelles, la direction tient des comptes qui permettent l’enregistrement centralisé des opérations financières du BSIF. Les renseignements financiers présentés aux fins de l’établissement des Comptes publics du Canada et figurant dans le Rapport ministériel sur le rendement du BSIF concordent avec ces états financiers.
La direction a mis au point et maintient un système efficace de contrôle interne en matière de rapports financiers (CIRF) conçu pour fournir une assurance raisonnable que l’information financière est fiable, que les actifs sont protégés et que les opérations sont autorisées et enregistrées adéquatement, conformément à la Loi sur la gestion des finances publiques et aux autres législations, réglementations, autorités et politiques applicables.
Pour assurer l'intégrité et l'objectivité des données financières, la direction met l'accent sur le recrutement, la formation et le développement d'un personnel qualifié ; elle maintient une structure organisationnelle qui définit clairement les responsabilités et assure une séparation appropriée des responsabilités ; elle fait connaître les règlements, les politiques, les normes et les pouvoirs de gestion. Une évaluation annuelle de l'efficacité du système de CIRF du BSIF est également réalisée. Le système de CIRF est conçu pour atténuer les risques à un niveau raisonnable grâce à un processus continu d'identification des risques clés, d'évaluation de l'efficacité des contrôles clés associés et de mise en œuvre de toutes les améliorations nécessaires.
Sous la responsabilité de la dirigeante principale des finances, une évaluation basée sur les risques du système de CIRF pour l’exercice terminé le 31 mars 2026 a été réalisée conformément à la Politique sur la gestion financière du Conseil du Trésor. Les résultats ainsi que les plans d’action qui en découlent sont résumés en annexe.
L'efficacité et le caractère adéquat du système de contrôle interne sont aussi revus par l'entremise du travail du personnel de la vérification interne, qui audite et examine périodiquement en fonction du risque, les différents secteurs d’activité du BSIF, ainsi que sur le travail de son Comité d'audit, lequel surveille la direction au regard du maintien de systèmes de contrôle adéquats et de la qualité des rapports financiers, et examine les états financiers audités et donne des conseils au surintendant à leur sujet.
Deloitte S.E.N.C.R.L./s.r.l. a audité les états financiers du BSIF et en fait rapport au ministre des Finances, sans donner une opinion de l’auditeur au sujet de l’évaluation annuelle de l’efficacité des contrôles internes du BSIF en matière de rapports financiers.
Adelle Laniel, CPA
Dirigeante principale des finances
Peter Routledge
Surintendant des institutions financières
Ottawa, Canada
Le 16 juin 2026
| Note(s) | 2026 | 2025 | |
|---|---|---|---|
| Actifs financiers | |||
| Liquidités disponibles | aucune donnée | 94 021 $ | 84 388 $ |
| Clients et autres débiteurs, montant net | 3, 4 | 17 544 | 11 614 |
| Total des actifs financiers | aucune donnée | 111 565 | 96 002 |
| Passifs financiers | |||
| Salaires et avantages sociaux à payer | 11 | 58 737 | 49 193 |
| Fournisseurs et autres créditeurs | 4, 11 | 10 554 | 6 218 |
| Cotisations de base constatées d'avance | 11 | 19 391 | 11 404 |
| Cotisations des régimes de retraite constatées d'avance | 11 | 3 850 | 1 811 |
| Revenus reportés | aucune donnée | 486 | 230 |
| Avantages sociaux – Indemnités de départ | 6 | 4 420 | 4 485 |
| Avantages sociaux – Congés de maladie | 6 | 14 030 | 13 553 |
| Total des passifs financiers | aucune donnée | 111 468 | 86 894 |
| Actifs financiers nets | aucune donnée | 97 | 9 108 |
| Actifs non financiers | |||
| Immobilisations corporelles | 5 | 21 692 | 13 772 |
| Charges payées d'avance | aucune donnée | 3 891 | 2 800 |
| Total des actifs non financiers | aucune donnée | 25 583 | 16 572 |
| Excédent accumulé | 12 | 25 680 $ | 25 680 $ |
| Contrats de location-exploitation | 9 | aucune donnée | aucune donnée |
| Passifs éventuels | 10 | aucune donnée | aucune donnée |
Les notes complémentaires font partie intégrante des états financiers.
Adelle Laniel, CPA
Dirigeante principale des finances
Peter Routledge
Surintendant des institutions financières
| Poste | Note(s) | Budget | ||
|---|---|---|---|---|
| 2025‑26 | 2026 | 2025 | ||
| Réglementation et surveillance des institutions financières fédérales | ||||
| Produits | aucune donnée | 315 829 $ | 306 682 $ | 287 502 $ |
| Charges | aucune donnée | 315 829 | 306 684 | 287 502 |
| Résultat net avant le produit des sanctions administratives pécuniaires | aucune donnée | - aucune donnée | (2) | - aucune donnée |
| Produit des sanctions administratives pécuniaires | 8 | 50 | 1 247 | 530 |
| Sanctions administratives pécuniaires réalisées pour le compte du gouvernement | aucune donnée | (50) | (1 247) | (530) |
| Résultat net | aucune donnée | - aucune donnée | (2) | - aucune donnée |
| Réglementation et surveillance des régimes de retraite privés fédéraux | ||||
| Produits | aucune donnée | 8 954 | 6 918 | 9 085 |
| Charges | aucune donnée | 8 954 | 6 918 | 9 085 |
| Résultat net | aucune donnée | - aucune donnée | - aucune donnée | - aucune donnée |
| Évaluations actuarielles et services conseils | ||||
| Produits | aucune donnée | 18 939 | 17 657 | 16 414 |
| Charges | aucune donnée | 20 263 | 18 981 | 17 817 |
| Résultat net | aucune donnée | (1 324) | (1 324) | (1 403) |
| Résultat net avant le financement public | aucune donnée | (1 324) | (1 326) | (1 403) |
| Financement public | 4 | 1 324 | 1 326 | 1 403 |
| Excédent des activités | aucune donnée | - aucune donnée $ | - aucune donnée $ | - aucune donnée $ |
| Produits et charges par catégorie principale | 7 | aucune donnée | aucune donnée | aucune donnée |
| Excédent des activités | aucune donnée | - aucune donnée $ | - aucune donnée $ | - aucune donnée $ |
| Immobilisations corporelles | ||||
| Acquisition d’immobilisations corporelles | 5 | (8 715) | (11 246) | (2 122) |
| Amortissement d'immobilisations corporelles | 5 | 7 591 | 3 326 | 2 951 |
| aucune donnée | aucune donnée | (1 124) | (7 920) | 829 |
| Actifs non financiers | ||||
| Variation des charges payées d'avance | aucune donnée | - aucune donnée $ | (1 091) | (255) |
| (Diminution) augmentation nette des actifs financiers nets | aucune donnée | (1 124) | (9 011) | 574 |
| Actifs financiers nets au début de l'exercice | aucune donnée | 9 108 | 9 108 | 8 534 |
| Actifs financiers nets à la fin de l'exercice | aucune donnée | 7 984 $ | 97 $ | 9 108 $ |
Les notes complémentaires font partie intégrante des états financiers.
| Note(s) | 2026 | 2025 | |
|---|---|---|---|
| Activités d'exploitation | |||
| Rentrées de fonds provenant des institutions financières, des régimes de retraite et d'autres entités gouvernementales | aucune donnée | 351 174 $ | 345 808 $ |
| Paiements aux fournisseurs et aux employés | aucune donnée | (329 048) | (331 726) |
| Sanctions administratives pécuniaires versées au Trésor | 8 | (1 247) | (530) |
| Liquidités nettes générées par les activités d'exploitation | aucune donnée | 20 879 | 13 552 |
| Activités d'investissement en immobilisations | |||
| Acquisition d'immobilisations corporelles | 5 | (11 246) | (2 122) |
| Liquidités nettes affectées aux activités d'investissement en immobilisations | aucune donnée | (11 246) | (2 122) |
| Augmentation nette des liquidités disponibles | aucune donnée | 9 633 | 11 430 |
| Liquidités disponibles au début de l'exercice | aucune donnée | 84 388 | 72 958 |
| Liquidités disponibles à la fin de l'exercice | aucune donnée | 94 021 $ | 84 388 $ |
Les notes complémentaires font partie intégrante des états financiers.
1. Pouvoirs et objectifs
Le Bureau du surintendant des institutions financières (BSIF) a été constitué en 1987 en vertu de la Loi sur le Bureau du surintendant des institutions financières (la Loi sur le BSIF). Le BSIF est un ministère fédéral sous le régime de la Loi sur la gestion des finances publiques (LGFP), et il figure à l’annexe I.1 de celle-ci. Le gouvernement du Canada constitue la société mère du BSIF et, à ce titre, exerce un contrôle ultime sur ce dernier.
Le BSIF s’emploie à maintenir la confiance du public dans le système financier canadien en réglementant et en surveillant environ 350 institutions financières fédérales (IFF) et 1 200 régimes de retraite fédéraux (RRF).
Dans l’exercice de son mandat, le BSIF protège les droits des déposants, des souscripteurs et des créanciers des institutions financières tout en tenant compte de la nécessité pour celles-ci de faire face à la concurrence et de prendre des risques raisonnables. Le BSIF protège également les droits et les intérêts des participants, des anciens participants et des bénéficiaires des régimes de retraite.
Son mandat se détaille comme suit :
- s’assurer de la bonne santé financière institutions financières et établir si les régimes de retraite respectent les exigences minimales de capitalisation, de même que d’autres exigences prévues par la loi
- veiller à ce que les IFF se protègent contre les menaces à leur intégrité ou à leur sécurité, notamment l’ingérence étrangère
- intervenir rapidement lorsque des problèmes surgissent et exiger que les IFF et les RRF prennent les mesures qui s’imposent pour corriger la situation sans délai
- surveiller et évaluer les risques, de même qu’encourager les IFF et les RRF à les gérer sainement
Pouvoirs de percevoir et de dépenser
Aux termes de l’article 17 de la Loi sur le BSIF, le ministre des Finances peut utiliser les produits perçus en vertu des articles 23 et 23.1 de cette même loi pour payer les charges d’exploitation du BSIF. En outre, la Loi prévoit que le plafond des charges à prélever sur le Trésor ne peut dépasser de plus de 100 000 de dollars le montant des produits perçus.
Les produits du BSIF comprennent les cotisations, les droits et les frais de service. Les charges cotisables englobent celles qui sont liées à l’administration de la Loi sur les banques, de la Loi sur les associations coopératives de crédit, de la Loi sur l’association personnalisée du Bouclier vert du Canada, de la Loi sur les sociétés d’assurances, de la Loi sur la protection de l’assurance hypothécaire résidentielle et de la Loi sur les sociétés de fiducie et de prêt. La formule servant au calcul des cotisations est prévue par règlement.
Les paragraphes 23(1.1) et 23(5) de la Loi sur le BSIF prévoit l'imposition de cotisations au titre de l’administration de la Loi de 1985 sur les normes de prestation de pension (LNPP) et de la Loi sur les régimes de pension agréés collectifs. Le montant des cotisations visant l’administration des régimes de retraite assujettis à la LNPP est fixé chaque année en vertu du Règlement sur les cotisations des régimes de retraite.
Conformément à l’article 23.1 de la Loi sur le BSIF, le surintendant peut faire payer à une personne un droit prévu par règlement et l’obliger à rembourser les décaissements correspondants pour les services qu’il a fournis à son égard ou à celui d’un groupe dont elle fait partie. Une « personne » s’entend d’un particulier, d’une société, d’un fonds, d’une association non constituée en personne morale, de Sa Majesté du chef du Canada ou d’une province et d’un gouvernement étranger. Le montant du droit en question est prévu par règlement.
Aux termes de la Loi sur le Régime de pensions du Canada et de la Loi sur les rapports relatifs aux pensions publiques, le Bureau de l’actuaire en chef fournit une gamme de services d’évaluation et de consultation actuarielles (SECA) au Régime de pensions du Canada (RPC) de même qu’à certains régimes de retraite publics et entités publiques fédérales, tels que des conseils sous forme de rapports déposés au Parlement. Les coûts de ces services sont recouvrés par le biais des frais facturés aux régimes de retraite sous-jacents ou à l’entité publique fédérale auxquels les services consultatifs sont fournis. En vertu de l’article 16 de la Loi sur le BSIF, le Parlement a accordé des crédits annuels pour financer le coût de certaines évaluations actuarielles préparées par le Bureau de l'actuaire en chef pour le compte du gouvernement du Canada.
2. Principales méthodes comptables
Les états financiers du BSIF ont été préparés conformément aux normes comptables du gouvernement du Canada, qui sont fondées sur les normes comptables canadiennes pour le secteur public publiées par le Conseil sur la comptabilité dans le secteur public. Les méthodes comptables qui ont servi à les préparer sont fondées sur les normes comptables canadiennes pour le secteur public en vigueur le 31 mars 2026. Les méthodes énoncées ci après sont appliquées de manière cohérente à tous les exercices considérés.
Les principales méthodes comptables du BSIF sont énoncées ci-dessous :
a) Liquidités disponibles (Découverts de trésorerie)
Le BSIF ne dispose pas de son propre compte de banque. Ses opérations financières sont exécutées par l’intermédiaire du Trésor du Canada. Les liquidités disponibles représentent le montant maximum que le BSIF peut retirer du Trésor sans devoir obtenir d’autres autorisations.
Le BSIF dispose d’un pouvoir de dépenser renouvelable, conformément à l’article 17(4) de la Loi sur le BSIF. En outre, la Loi prévoit que le plafond des charges à prélever sur le Trésor ne peut dépasser de plus de 100 000 de dollars le montant des produits perçus. Les prélèvements sur le Trésor sont présentés comme découverts de trésorerie.
Ces montants ne portent pas d'intérêts.
b) Instruments financiers
i. Comptabilisation
Tous les instruments financiers sont initialement comptabilisés à leur juste valeur. La juste valeur des instruments financiers lors de leur comptabilisation initiale est basée sur le prix de transaction, qui représente la juste valeur de la contrepartie donnée ou reçue. Suivant leur comptabilisation initiale, les instruments financiers sont évalués par l’application du traitement comptable qui correspond à leur classement.
ii. Classement et évaluation
Les instruments financiers du BSIF sont classés soit à la juste valeur, soit au coût amorti en fonction de l'objectif pour lequel les actifs financiers ont été acquis ou les passifs ont été contractés.
| Instruments financier | Traitement comptable |
|---|---|
| Liquidités disponibles | Les liquidités disponibles sont évaluées à leur juste valeur. Les gains et pertes attribuables à la variation de la juste valeur des liquidités disponibles sont comptabilisés dans le résultat net avant le financement public à l’état des résultats du BSIF. |
| Les clients et autres débiteurs et Cotisations de base à recevoir | Les clients et autres débiteurs et cotisations de base à recevoir sont des actifs financiers non dérivés et dont les paiements auxquels ils donnent lieu sont fixes ou calculables et ne sont pas cotés sur un marché actif. À la suite de leur comptabilisation initiale à leur juste valeur, clients et autres débiteurs et cotisations de base à recevoir sont évalués à leur coût amorti par l’application de la méthode du taux d’intérêt effectif, moins la perte de valeur, s’il y a lieu. Les gains, les pertes et les intérêts créditeurs sont comptabilisés en produits ou charges en fonction de la nature du prêt ou de la créance dont ils découlent. |
| Passifs financiers | Les salaires et avantages sociaux à payer ainsi que les fournisseurs et autres créditeurs, à l’exception des cotisations versées par l’employeur aux régimes d’avantages sociaux des employés, les cotisations de base constatées d’avance, et les cotisations des régimes de retraite constatées d’avance sont évalués à leur coût amorti par l’application de la méthode du taux d’intérêt effectif. Les gains, les pertes et les intérêts débiteurs sont comptabilisés en produits ou charges en fonction de la nature du passif financier dont ils découlent. |
c) Dépréciation des actifs financiers
Le BSIF détermine à chaque date de déclaration s’il existe des éléments probants indiquant que la valeur d’un actif financier ou d’un groupe d’actifs financiers a diminué. Un actif financier (ou un groupe d’actifs financiers) est réputé déprécié si et seulement s’il existe une indication objective de détérioration résultant d’un ou de plusieurs événements intervenus après la comptabilisation initiale de l’actif (un « événement générateur de pertes ») et que cet événement générateur de pertes a un impact sur les flux de trésorerie futurs estimés de l’actif financier ou du groupe d’actifs financiers, qui peut être estimé de façon fiable.
Dans le cas des actifs financiers comptabilisés au coût amorti, le BSIF apprécie en premier lieu si des indications objectives de dépréciation existent individuellement, pour des actifs financiers individuellement significatifs, de même que collectivement pour des actifs financiers qui ne sont pas individuellement significatifs. S’il constate l’existence de preuves objectives de dépréciation de la valeur d’un actif financier individuel, celui-ci doit faire l’objet d’un test de dépréciation soit de manière individuelle, soit en tant que partie d’un groupe d’actifs financiers présentant des caractéristiques et des risques de crédit semblables. Les actifs soumis à un test de dépréciation individuel et pour lesquels une perte de valeur est comptabilisée ou continue de l’être ne sont pas inclus dans un test de dépréciation collectif. S’il existe des indications objectives d’une perte de valeur, le montant de la perte est égal à la différence entre la valeur comptable de l’actif et la valeur actualisée des flux de trésorerie futurs estimés (hors pertes de crédit futures qui n’ont pas été encourues). La valeur actualisée des flux de trésorerie futurs estimés est actualisée au taux d’intérêt effectif d’origine de l’actif financier. Le test de dépréciation doit reposer sur les meilleures estimations disponibles à la lumière des événements passés et des conditions actuelles et tenir compte de toutes les circonstances connues à la date de la préparation des états financiers. Si une radiation future est recouvrée ultérieurement, le recouvrement est constaté dans l’état des résultats.
d) Immobilisations corporelles
Les immobilisations corporelles sont constatées à leur coût historique, déduction faite de l’amortissement cumulé et de toute perte de valeur cumulée. Le coût historique comprend les coûts de remplacement de parties d’immobilisations corporelles, au cours de la période pendant laquelle ils sont engagés, si les critères de constatation sont satisfaits. Le BSIF constate les coûts de réparation et d’entretien dans l’état des résultats au cours de la période pendant laquelle ils sont engagés.
L’amortissement est comptabilisé selon la méthode linéaire en fonction de la durée de vie utile estimative du bien :
| Actif | Vie utile |
|---|---|
| Améliorations locatives | Moindre de la vie utile ou de la durée restante du bail |
| Mobilier et agencements | 7 ans |
| Matériel de bureau | 4 ans |
| Matériel informatique | 3 à 5 ans |
| Logiciels | 5 à 10 ans |
Les logiciels créés à l'interne et ceux acquis à l’externe sont comptabilisés comme des immobilisations corporelles. Les logiciels acquis séparément sont évalués à la comptabilisation initiale au coût historique. Les coûts des logiciels développés en interne comprennent tous les coûts nécessaires pour créer, produire et préparer les logiciels permettant de les exploiter aux fins visées par le BSIF. L’amortissement des actifs débute lorsque le développement est terminé et que les actifs sont prêts à être mis en service. Les coûts engagés à l’étape préalable au développement sont passés en charges à la période au cours de laquelle ils ont lieu.
Les valeurs résiduelles, durées de vie utile et méthodes d’amortissement des actifs sont examinées à la fin de chaque exercice et rajustées prospectivement s’il y a lieu.
e) Dépréciation d’actifs non financiers
Le BSIF évalue à chaque date de clôture s'il existe une indication de dépréciation. Si tel est le cas, le BSIF estime la valeur recouvrable de l'actif. Lorsqu’un actif non financier ne contribue plus à la capacité du BSIF de fournir des biens et des services, ou lorsque la valeur des avantages économiques futurs associés à cet actif non financier est inférieure à sa valeur nette comptable, le coût de l’actif non financier est réduit pour tenir compte de la réduction de sa valeur. Les pertes de valeur sont reflétées dans l’état des résultats pendant la période où la réduction est constatée.
Dans le cas des logiciels non encore utilisés développés en interne, le BSIF effectue une analyse annuelle pour déceler les signes de dépréciation.
f) Avantages sociaux
Les avantages à court terme sont constatés dans l’état des résultats de l’exercice au cours duquel les services ont été rendus. Les congés rémunérés à court terme impayés qui ont été acquis par l’employé à la date de déclaration s’accumulent à la date de déclaration et ne sont pas actualisés. Le BSIF participe au Régime de soins de santé de la fonction publique et au Régime de soins dentaires à l’intention des employés administrés par le gouvernement du Canada. Cette participation représente les obligations totales du BSIF envers ces régimes.
Prestations de retraite
La quasi totalité des employés du BSIF sont couverts par le régime de pension de retraite de la fonction publique (le « régime »), un régime contributif à prestations déterminées créé en vertu d’une loi et administré par le gouvernement du Canada. Les employés et le BSIF doivent tous deux verser des cotisations pour couvrir le coût des services courants. En vertu de la législation en vigueur, le BSIF n’a aucune obligation juridique ou implicite de payer des cotisations supplémentaires à l’égard de tout service passé ou déficit du régime. Par conséquent, les cotisations sont comptabilisées à titre de charges au cours de l’exercice pendant lequel les services ont été rendus et représentent les obligations de retraite totales du BSIF.
Indemnités de départ
À la cessation d’emploi, les employés ont droit à certains avantages prévus par leurs conditions d’emploi en vertu d’un régime d’indemnités de départ. Le coût de ces indemnités s’accumule au fur et à mesure que l’employé fournit les services nécessaires pour les gagner. L’indemnité de départ se fonde sur le salaire final de l’employé.
L'obligation au titre des prestations constituées projetées est déterminée en suivant une méthode de répartition des prestations qui intègre la meilleure estimation par la direction du salaire, de l'âge de la retraite et du taux d'actualisation.
Autres avantages du personnel
Le gouvernement du Canada parraine divers autres régimes d’avantages du personnel dont peuvent profiter les anciens employés à la retraite. Le Régime de soins de santé de la fonction publique et le Régime de soins dentaires des pensionnés sont les deux principaux régimes à l’intention des retraités du BSIF. Ces régimes contributifs à prestations déterminées sont administrés par le gouvernement du Canada. Le BSIF doit verser des cotisations pour couvrir le coût des services courants. En vertu de la législation en vigueur, le BSIF n’a aucune obligation juridique ou implicite de payer des cotisations supplémentaires à l’égard de tout service passé ou déficit du régime. Par conséquent, les cotisations sont comptabilisées à titre de charges au cours de l’exercice pendant lequel les services ont été rendus et représentent les obligations de retraite totales du BSIF envers les régimes.
Congés de maladie
Les membres du personnel sont admissibles à accumuler des congés de maladie jusqu’à leur départ à la retraite ou à leur cessation d’emploi. Les crédits de congé de maladie ne peuvent être ni soldés au moment de la retraite ou de la cessation d’emploi, ni utilisés en tant que vacances. Tous les congés de maladie constituent un avantage cumulatif sans droit acquis. Ils sont comptabilisés à titre de passif lorsqu’il est estimé que les congés de maladie devant être pris au cours de tout exercice futur seront supérieurs à l’allocation de l’exercice.
Le coût des congés de maladie ainsi que la valeur actuelle de l’obligation au titre de ce régime sont déterminés au moyen d’une évaluation actuarielle.
g) Contrats de location
Les baux laissant au bailleur pratiquement tous les avantages et les risques inhérents à la propriété du bien sont considérés comme des contrats de location-exploitation. Les paiements en vertu de contrats de location-exploitation sont imputés à l’état des résultats de la période au cours de laquelle ils sont engagés. Tout incitatif au bail reçu par le bailleur est comptabilisé a l’état des résultats sur une base linéaire en fonction de la durée du bail.
Le BSIF n’a aucun pouvoir d’emprunt et ne peut donc conclure de contrats de location classés comme étant des immobilisations corporelles louées. Le BSIF a instauré des procédures pour examiner tous les contrats de location et déterminer si les modalités proposées auraient pour résultat de transférer au BSIF tous les avantages et risques attribuables à la propriété.
h) Constatation des produits
Le BSIF constate ses produits sur la base du recouvrement des coûts. Les montants qui ont été facturés et à l’égard desquels aucuns frais n’ont été engagés sont inscrits à titre de produits constatés d’avance dans l’état de la situation financière. Les produits sont constatés dans l’exercice au cours duquel ils sont gagnés (services fournis), qu’ils aient été facturés ou perçus, ou non. Par conséquent, à la fin de la période, les montants peuvent avoir été perçus avant l’engagement des charges ou la prestation des services, ou dans le cas contraire, les fonds peuvent ne pas avoir été perçus et être dus au BSIF.
Les cotisations de base – Le produit des cotisations de base des institutions financières fédérales est constaté d’après les coûts réels engagés étant donné que les services sont imputés selon la méthode du recouvrement des coûts et que tous les coûts sont considérés comme étant recouvrables. Les cotisations de base sont généralement facturées chaque année d’après une estimation (provisoire) des charges d’exploitation de l’exercice en cours et des rajustements consécutifs à la comptabilisation finale des coûts réels engagés au titre des cotisations de l’exercice précédent. Cette évaluation se déroule avant le 31 décembre de chaque année conformément au paragraphe 23(1) de la Loi sur le BSIF et au Règlement de 2017 sur les cotisations des institutions financières. Les écarts entre les cotisations estimées facturées et les coûts réels déterminés à la fin de la période sont constatés au titre des cotisations de base à recevoir ou constatées d’avance.
Les cotisations des régimes de retraite proviennent des régimes de retraite agréés. Les taux de ces cotisations sont fixés chaque année par règlement, en fonction des charges figurant au budget, du nombre de participants aux régimes et des résultats réels des exercices précédents. Ils sont perçus conformément au paragraphe 23(1.1) et 23(5) de la Loi sur le BSIF. Le produit des cotisations des régimes de retraite est constaté d’après les coûts réels engagés, les services étant perçus d’après la méthode du recouvrement des coûts et tous les coûts étant considérés comme étant recouvrables. Les écarts entre les montants facturés et les coûts réels déterminés à la fin de la période sont constatés au titre des cotisations des régimes de retraite à recevoir ou constatés d’avance.
Les droits et frais d’utilisation englobent les produits gagnés en vertu du Règlement de 2002 sur les droits à payer pour les services du Bureau du surintendant des institutions financières, tel qu’il est modifié à l’occasion, à l’égard des activités d’agrément et d’approbation réglementaire réalisées à des fins de surveillance, et des cotisations additionnelles imposées aux institutions financières « cotées » en vertu du Guide en matière d’intervention à l’intention des institutions financières fédérales. Les cotisations additionnelles sont perçues en application du Règlement de 2017 sur les cotisations des institutions financières. Le produit des frais d’utilisation est constaté lorsque le service est complété.
Des sanctions administratives pécuniaires sont imposées aux institutions financières qui enfreignent les dispositions d’une loi visant les institutions financières. Elles sont perçues en vertu du Règlement sur les sanctions administratives pécuniaires (BSIF). Ces pénalités ne peuvent être soustraites du coût net des cotisations que perçoit le BSIF (elles ne sont donc pas disponibles); elles sont versées directement au Trésor dès qu’elles sont perçues. Le BSIF évalue ses produits provenant des sanctions administratives pécuniaires d'après des critères précis afin de déterminer s'il agit à titre de mandant ou de mandataire. Le BSIF a conclu qu’il agit à titre de mandant à l’égard de ce régime de produits.
Les services à frais recouvrés correspondent au revenu tiré de sources autres que celles qui précèdent. Ces services sont fournis conformément aux modalités dont conviennent les parties. Le produit des services à frais recouvrés est constaté d’après les coûts réels engagés, et tous les coûts sont considérés comme recouvrables. Le produit et les charges correspondantes au titre des services à frais recouvrés qui ne sont pas expressément reliés à la réglementation et à la surveillance des régimes de retraite privés fédéraux ou aux évaluations actuarielles et services conseils sont regroupés avec la réglementation et la surveillance des institutions financières fédérales à l’état des résultats. Cela comprend les coûts recouvrés d’autres organismes gouvernementaux, dont la Société canadienne d’hypothèques et de logement, à l’égard de la surveillance réglementaire exercée par le BSIF conformément à la Loi nationale sur l’habitation.
i) Financement public
Le financement public, y compris les crédits parlementaires, est comptabilisé dans la période au cours de laquelle il a été autorisé, et les critères d’admissibilité doivent être respectés. Les crédits parlementaires de fonctionnement sont considérés comme n'étant soumis à aucune restriction d’utilisation et sont constatés en produits au moment de leur autorisation.
j) Passifs éventuels
Le terme « passif éventuel » s’entend d’une obligation éventuelle qui pourrait devenir un passif lorsqu’un ou plusieurs événements futurs se produi(sen)t ou ne se produi(sen)t pas. Dans la mesure où l’événement futur est susceptible de se produire ou de ne pas se produire, et dans la mesure où il est possible de procéder à une estimation raisonnable de la perte, une estimation de la valeur du passif est calculée et une charge est comptabilisée. S’il n’est pas possible de déterminer la probabilité que l’événement se produise ou ne se produise pas, ou de procéder à une estimation raisonnable, l’éventualité est indiquée dans les notes afférentes aux états financiers.
k) Chiffres du budget
L'état des résultats et l'état de la variation des actifs financiers nets tiennent compte du budget 2025-2026, tel qu’approuvé par le Comité de direction du BSIF.
i) Sommaire des principaux jugements, estimations et hypothèses comptables
La préparation des états financiers du BSIF exige que la direction fasse des jugements, des estimations et des hypothèses ayant une incidence sur les montants des produits, des charges, de l’actif et du passif, ainsi que la déclaration des passifs éventuels à la date de déclaration. Les estimations et les hypothèses sont réexaminées en continue. Les révisions seront comptabilisées dans les états financiers d'un exercice futur au cours duquel les estimations ou les hypothèses sont révisées.
Dans l’application des méthodes comptables, la direction a porté certains jugements. Les jugements spécifiques suivant sont ceux qui ont l’incidence la plus importante sur les montants comptabilisés dans les états financiers :
- comptabilisation des logiciels développés en interne ;
- engagements en vertu de contrats de location-exploitation ;
- durée de vie utile estimative des immobilisations corporelles ;
- hypothèses actuarielles adoptées pour calculer la valeur de l’engagement au titre des indemnités de départ et des congés de maladie ;
- probabilité d’occurrence associée aux passifs éventuels ;
- estimations de la provision pour créances douteuses ; et
- estimations liées aux augmentations salariales accumulées.
3. Clients et autres débiteurs
La ventilation des montants dus au BSIF, par catégorie, est la suivante :
| IFFs | RRFs | SECA | Autres | Total 31 mars 2026 | |
|---|---|---|---|---|---|
| Clients | 7 306 $ | 1 939 $ | - $ | 865 $ | 10 110 $ |
| Droits et frais d’utilisation | 7 048 | - aucune donnée | - aucune donnée | - aucune donnée | 7 048 |
| Services à frais recouvrés et autres | - aucune donnée | - aucune donnée | - aucune donnée | 2 288 | 2 288 |
| Clients et autres débiteurs, montant brut | 14 354 | 1 939 | - | 3 153 | 19 446 |
| Provision pour créances douteuses | (161) | (1 741) | - aucune donnée | - aucune donnée | (1 902) |
| Clients et autres débiteurs, montant net | 14 193 | 198 | - aucune donnée | 3 153 | 17 544 |
| Total | 14 193 $ | 198 $ | - $ | 3 153 $ | 17 544 $ |
| % de l’exposition totale | 80,9 % | 1,1 % | - % | 18,0 % | 100,0 % |
| IFFs | RRFs | SECA | Autres | Total 31 mars 2025 | |
|---|---|---|---|---|---|
| Clients | 3 862 $ | 2 688 $ | - $ | 552 $ | 7 102 $ |
| Droits et frais d’utilisation | 6 104 | - aucune donnée | - aucune donnée | - aucune donnée | 6 104 |
| Services à frais recouvrés et autres | - aucune donnée | - aucune donnée | 55 | 982 | 1 037 |
| Clients et autres débiteurs, montant brut | 9 966 | 2 688 | 55 | 1 534 | 14 243 |
| Provision pour créances douteuses | (121) | (2 508) | - aucune donnée | - aucune donnée | (2 629) |
| Clients et autres débiteurs, montant net | 9 845 | 180 | 55 | 1 534 | 11 614 |
| Total | 9 845 $ | 180 $ | 55 $ | 1 534 $ | 11 614 $ |
| % de l’exposition totale | 84,8 % | 1,5 % | 0,5 % | 13,2 % | 100,0 % |
Le BSIF tire la plupart de ses revenus de cotisations, qui sont généralement facturées une fois l’an, habituellement durant le deuxième trimestre. Par conséquent, le solde des comptes clients fluctuera considérablement au cours de l’exercice et peut-être aussi d’une année sur l’autre, selon la date de facturation.
Le BSIF comptabilise une provision pour créances douteuses qui tient compte du classement chronologique des créances en souffrance et de la probabilité de recouvrement. Le BSIF constitue également des provisions pour les créances dont le recouvrement est douteux d’après les renseignements recueillis au cours de l’activité de perception. Une provision est contrepassée lorsque la créance est perçue ou que le montant est radié.
Recouvrement net des pertes de valeur sur les créances comptabilisées au cours de l'exercice terminé le 31 mars 2026 se sont élevées à 727 $ (exercice terminé 31 mars 2025 - pertes de valeur nettes 645 $).
La perte de valeur d’une créance est constatée et la créance est radiée lorsque le BSIF a la certitude qu’elle ne peut être perçue et que toutes les exigences applicables de la Loi sur le BSIF ou du Règlement sur la radiation des créances (1994) ont été satisfaites. Au cours de l'exercice terminé le 31 mars 2026, le BSIF a radié nil $ (exercice terminé 31 mars 2025: nil $) des créances. Au cours de la période, aucun intérêt n’a été gagné sur les actifs dont la valeur a été réduite, et aucun des montants en souffrance n’a été renégocié. Les créances qui ne sont pas en souffrance, pour lesquelles aucune provision n’est établie et dont la valeur n’est pas réduite, sont considérées comme étant entièrement recouvrables.
Voici le classement chronologique des créances :
| Nombre de jours en suspens | Court terme | 31-60 | 61-90 | 91-120 | > 120 | Total |
|---|---|---|---|---|---|---|
| 31 mars 2026 | 7 746 $ | 61 $ | 16 $ | 2 $ | 2 285 $ | 10 110 $ |
| 31 mars 2025 | 2 973 $ | 14 $ | 1 $ | 3 $ | 4 111 $ | 7 102 $ |
On trouvera de plus amples renseignements au sujet du risque de crédit applicable au BSIF à la note 11 b).
4. Opérations entre apparentés
Le BSIF est lié, sur le plan de la propriété commune, à chaque ministère, organisme et société d’État fédéral. Il effectue des opérations avec ces entités dans le cours normal de ses activités et selon des modalités courantes. Ces transactions sont mesurées à la valeur d'échange, ce qui correspond à la considération déterminée et convenue entre les apparentés.
Au cours de l'exercice terminé le 31 mars 2026, les opérations que le BSIF a effectuées avec d’autres entités gouvernementales se sont traduites par des achats de biens et de services de 80 251 $ (2025 - 69 728 $) et par des produits gagnés de 20 621 $ (2025 - 18 659 $). La plupart des opérations ne sont pas importantes prises isolément, mais le BSIF a exécuté les opérations importantes prises isolément suivantes:
| Entité | Nature | 2026 Dépense | 2026 Créditeur | 2025 Dépense | 2025 Créditeur |
|---|---|---|---|---|---|
| Conseil du Trésor | Cotisations de retraite, autres avantages du personnel et autres services | 56 105 $ | 6 076 $ | 49 851 $ | 6 747 $ |
| Services publics et Approvisionnement Canada | Loyer et autres services | 18 252 $ | 360 $ | 13 507 $ | 729 $ |
| Entité | Nature | 2026 Produits | 2026 Débiteur / (Créditeur) | 2025 Produits | 2025 Débiteur |
|---|---|---|---|---|---|
| Emploi et Développement Social Canada | Évaluations actuarielles et services-conseils | 8 564 $ | (75) $ | 8 279 $ | 28 $ |
Au 31 mars 2026, les créances ainsi que les créditeurs et charges à payer à l’égard des apparentés sont de 1 047 $ (le 31 mars 2025 - 417 $) et de 6 554 $ (le 31 mars 2025 - 7 681 $), respectivement.
Le BSIF reçoit du Parlement un crédit annuel en vertu de l’article 16 de la Loi sur le BSIF à l’appui de son mandat en ce qui a trait au Bureau de l’actuaire en chef. Ainsi, au cours de l'exercice terminé le 31 mars 2026, le BSIF a reçu 1 326 $ (2025 - 1 403 $), somme comptabilisée dans les produits et présentée dans l’état des résultats. Ce financement n'est assorti d’aucune condition non remplie ou éventualité.
5. Immobilisations corporelles
| 31 mars 2026 Coût | 31 mars 2025 | Ajouts | Transfert à "en utilisation" | Sorties | 31 mars 2026 |
|---|---|---|---|---|---|
| Améliorations locatives | 20 835 $ | 4 331 $ | - $ | - $ | 25 166 $ |
| Mobilier et agencements | 398 | - aucune donnée | - aucune donnée | - aucune donnée | 398 |
| Matériel de bureau | 1 369 | 86 | - aucune donnée | - aucune donnée | 1 455 |
| Matériel informatique | 6 161 | 6 313 | - aucune donnée | (998) | 11 476 |
| Logiciels achetés à l’externe | 723 | 516 | - aucune donnée | (109) | 1 130 |
| Logiciels créés à l'interne | 28 675 | - aucune donnée | - aucune donnée | (3 150) | 25 525 |
| Total | 58 161 $ | 11 246 $ | - $ | (4 257) $ | 65 150 $ |
| 31 mars 2026 - amortissement cumulé | 31 mars 2025 | Ajouts | Transfert à "en utilisation" | Sorties | 31 mars 2026 |
|---|---|---|---|---|---|
| Améliorations locatives | 15 692 $ | 769 $ | - $ | - $ | 16 461 $ |
| Mobilier et agencements | 398 | - aucune donnée | - aucune donnée | - aucune donnée | 398 |
| Matériel de bureau | 1 007 | 166 | - aucune donnée | - aucune donnée | 1 173 |
| Matériel informatique | 4 200 | 1 096 | - aucune donnée | (998) | 4 298 |
| Logiciels achetés à l’externe | 607 | 74 | - aucune donnée | (109) | 572 |
| Logiciels créés à l'interne | 22 485 | 1 221 | - aucune donnée | (3 150) | 20 556 |
| Total | 44 389 $ | 3 326 $ | - $ | (4 257) $ | 43 458 $ |
| Valeur comptable nette | 13 772 $ | - $ | - $ | - $ | 21 692 $ |
| 31 mars 2025 coût | 31 mars 2024 | Ajouts | Transfert à "en utilisation" | Sorties | 31 mars 2025 |
|---|---|---|---|---|---|
| Améliorations locatives | 20 541 $ | 294 $ | - aucune donnée $ | - aucune donnée $ | 20 835 $ |
| Mobilier et agencements | 455 | - aucune donnée | - aucune donnée | (57) | 398 |
| Matériel de bureau | 2 006 | - aucune donnée | - aucune donnée | (637) | 1 369 |
| Matériel informatique | 6 659 | 1 241 | - aucune donnée | (1 739) | 6 161 |
| Logiciels achetés à l'externe | 788 | 63 | - aucune donnée | (128) | 723 |
| Logiciels créés à l'interne | 30 014 | - aucune donnée | 669 | (2 008) | 28 675 |
| Logiciels créés à l'interne en cours de développement | 145 | 524 | (669) | - aucune donnée | - aucune donnée |
| Total | 60 608 $ | 2 122 $ | - aucune donnée $ | (4 569) $ | 58 161 $ |
| 31 mars 2025 - Amortissement cumulé | 31 mars 2024 | Amortissement | Transfert à "en utilisation" | Sorties | 31 mars 2025 |
|---|---|---|---|---|---|
| Améliorations locatives | 14 963 $ | 729 $ | - aucune donnée $ | - aucune donnée $ | 15 692 $ |
| Mobilier et agencements | 453 | 2 | - aucune donnée | (57) | 398 |
| Matériel de bureau | 1 470 | 174 | - aucune donnée | (637) | 1 007 |
| Matériel informatique | 5 267 | 672 | - aucune donnée | (1 739) | 4 200 |
| Logiciels achetés à l'externe | 684 | 51 | - aucune donnée | (128) | 607 |
| Logiciels créés à l'interne | 23 170 | 1 323 | - aucune donnée | (2 008) | 22 485 |
| Total | 46 007 $ | 2 951 $ | - aucune donnée $ | (4 569) $ | 44 389 $ |
| Valeur comptable nette | 14 601 $ | - aucune donnée $ | - aucune donnée $ | - aucune donnée $ | 13 772 $ |
Aucun des éléments d’actif détenus n’est grevé d’une restriction et n’a été affecté à la garantie d’un passif. Les améliorations locatives comprennent 4 998 $ (1 148 $ au 31 mars 2025) d’immobilisations en cours de construction qui ne sont pas encore amorties. L’amortissement débutera une fois que ces projets seront essentiellement achevés et prêts à être mis en service. Au 31 mars 2026 le BSIF détenait 32 478 $ (exercice terminé 31 mars 2025 - 35 515 $) d’immobilisations corporelles détenues au prix coûtant entièrement amorties et toujours utilisées. Ces éléments d’actif sont principalement des améliorations locatives entièrement amorties et des applications logicielles créés à l'interne qui sont proches de la fin de leur durée de vie utile et leur remplacement est prévu; leur juste valeur est négligeable.
6. Avantages sociaux
a) Avantages postérieurs à l’emploi
i. Prestations de retraite
La quasi-totalité des employés du BSIF sont couverts par le régime de pension de retraite de la fonction publique (le « régime »), un régime contributif à prestations déterminées créé en vertu d’une loi et administré par le gouvernement du Canada. Tant les employés que le BSIF sont tenus de verser des cotisations. Le président du Conseil du Trésor du Canada définit les cotisations obligatoires de l’employeur d’après un multiple des cotisations salariales obligatoires. Le taux de cotisation général en vigueur au 31 mars 2026 était de 9,579 % (2025 - 9,656 %). Le total des cotisations, qui s’élevait à 20 605 $, a été constaté à titre de charge au cours de l'exercice terminé le 31 mars 2026 (2025 - 19 724 $).
Le gouvernement a l’obligation légale de payer les prestations découlant du régime de retraite. Les prestations de retraite s’accumulent sur une période maximale de 35 ans au taux de 2 % par année de service ouvrant droit à pension multiplié par la moyenne des gains des cinq meilleures années consécutives. Les prestations sont coordonnées aux prestations du Régime de pensions du Canada et du Régime de rentes du Québec et indexées sur l’inflation.
ii. Indemnités de départ
Auparavant, le BSIF administrait un régime d'indemnités de départ pour ses employés. À la cessation d'emploi, les employés admissibles avaient droit à certaines prestations prévues par leurs conditions d'emploi, en fonction de leur ancienneté. Le régime a été considérablement réduit en 2013 et les employés n'accumulent plus d'années de service. Le passif résiduel du BSIF au titre de ce régime concerne principalement les employés qui ont choisi de laisser les crédits accumulés dans le régime jusqu'à leur départ à la retraite. Le coût du service courant correspond au coût des départs involontaires.
Le tableau ci-dessous présente les informations relatives au régime d’indemnités de départ du BSIF.
| 31 mars 2026 | 31 mars 2025 | |
|---|---|---|
| Obligation au titre des indemnités constituées, début de l'exercice | 4 318 $ | 4 575 $ |
| Coûts des services rendus | 290 | 318 |
| Coût financier | 127 | 154 |
| Indemnités versées | (447) | (536) |
| Gain actuarielle | (354) | (193) |
| Obligation au titre des indemnités constituées, fin de l'exercice | 3 934 $ | 4 318 $ |
| Gain actuarielle nette non amortie | 486 | 167 |
| Passif au titre des indemnités | 4 420 $ | 4 485 $ |
| Charge au titre des indemnités de départ | 31 mars 2026 | 31 mars 2025 |
|---|---|---|
| Coûts des services rendus | 290 $ | 310 $ |
| Coût financier | 127 | 142 |
| Amortissement de la gain actuarielle nette | (35) | 1 |
| Charge au titre des indemnités | 382 $ | 451 $ |
La plus récente évaluation actuarielle des indemnités de départ a été réalisée par un actuaire indépendant en date du 31 mars 2026. À des fins comptables, le BSIF calcule son engagement au titre des indemnités constituées au 31 mars de chaque année.
L’hypothèse actuarielle importante retenue pour évaluer l’obligation au titre des indemnités constituées est un taux d’actualisation de 3,54 % (3,01 % en 2025). Aux fins de l’évaluation, la meilleure estimation de la direction à l’égard de l’augmentation générale des salaires, laquelle sert à estimer le coût des services rendus et l’obligation au titre des indemnités constituées au 31 mars 2026, consiste en une augmentation économique annuelle de 2,00 % pour l'année du régime 2027 (2025 - 2,00 % pour l'année du régime 2026). Par la suite, des augmentations économiques annuelles de 2,00 à 2,50 % (2025 - 2,50%) est prévue. La durée moyenne résiduelle d’activité des salariés actifs couverts par le régime d’indemnités est de 15 ans (2025 - 15 ans).
b) Autres avantages à long terme
i. Congés de maladie
Le tableau suivant contient des informations sur le régime de congés de maladie du BSIF.
| 31 mars 2026 | 31 mars 2025 | |
|---|---|---|
| Obligation au titre des indemnités constituées, début de l'exercice | 10 245 $ | 9 621 $ |
| Coûts des services rendus | 2 265 | 1 826 |
| Coût financier | 306 | 333 |
| Indemnités utilisées | (1 981) | (1 834) |
| Perte actuarielle | 1 619 | 299 |
| Obligation au titre des indemnités constituées, fin de l'exercice | 12 454 | 10 245 |
| Gain actuarielle nette non amortie | 1 576 | 3 308 |
| Passif au titre des indemnités | 14 030 $ | 13 553 $ |
| Charge au titre des indemnités – Congés de maladie | 31 mars 2026 | 31 mars 2025 |
|---|---|---|
| Coûts des services rendus | 2 265 $ | 1 826 $ |
| Coût financier | 306 | 333 |
| Amortissement de gain actuarielle nette | (113) | (236) |
| Charge au titre des indemnités | 2 458 $ | 1 923 $ |
La plus récente évaluation actuarielle des congés de maladie a été réalisée par un actuaire indépendant en date du 31 mars 2026. À des fins comptables, le BSIF calcule son obligation au titre des indemnités constituées au 31 mars de chaque année.
L’hypothèse actuarielle importante retenue pour évaluer l’obligation au titre des indemnités constituées est un taux d’actualisation de 3,47 % (2025 - 2,95 %). Aux fins de l’évaluation, la meilleure estimation de la direction à l’égard de l’augmentation générale des salaires, laquelle sert à estimer le coût des services rendus et l’obligation au titre des indemnités constituées au 31 mars 2026, consiste en une augmentation économique annuelle de 2,00 % pour l’année de régime 2027 (2025 - 2,00 % pour l'année de régime 2026). Par la suite, des augmentations économiques annuelles de 2,00 % à 2,50 % (2025 - 2,50 %) est prévue. La durée moyenne résiduelle d’activité des salariés actifs qui cotisent au régime de retraite est de 15 ans (2025 - 15 ans).
7. Produits et charges par catégorie principale
| Budget de l'exercice se terminant le 31 mars 2026 | 31 mars 2026 | 31 mars 2025 | |
|---|---|---|---|
| Produits | |||
| Cotisations de base | 310 429 $ | 297 172 $ | 278 782 $ |
| Services à frais recouvrés | 20 839 | 19 745 | 18 305 |
| Cotisations des régimes de retraite | 8 954 | 6 918 | 9 085 |
| Droits et frais d'utilisation | 3 500 | 7 422 | 6 829 |
| Total des produits disponibles | 343 722 | 331 257 | 313 001 |
| Charges | |||
| Personnel | 272 769 | 267 254 | 252 861 |
| Services professionnels | 28 769 | 31 100 | 27 827 |
| Location | 24 417 | 19 478 | 18 359 |
| Amortissement | 7 591 | 3 326 | 2 951 |
| Déplacements | 1 755 | 1 851 | 1 660 |
| Machinerie et équipement | 3 737 | 4 995 | 4 003 |
| Information | 2 457 | 2 568 | 3 245 |
| Communication | 2 458 | 952 | 1 221 |
| Réparation et entretien | 841 | 1 552 | 1 298 |
| Matériaux et fournitures | 207 | 208 | 232 |
| Autre | 45 | (701) | 747 |
| Total des charges | 345 046 | 332 583 | 314 404 |
| Résultat net avant le financement public et les produits non disponibles provenant des sanctions administratives pécuniaires | (1 324) | (1 326) | (1 403) |
| Financement public | 1 324 | 1 326 | 1 403 |
| Produit des sanctions administratives pécuniaires | 50 | 1 247 | 530 |
| Sanctions administratives pécuniaires réalisées pour le compte du gouvernement | (50) | (1 247) | (530) |
| Excédent des activités | - aucune donnée $ | - aucune donnée $ | - aucune donnée $ |
| Nombre moyen d'employés | 1 300 | 1 229 | 1 278 |
| Personnel | Budget de l'exercice se terminant le 31 mars 2026 | 31 mars 2026 | 31 mars 2025 |
|---|---|---|---|
| Traitements et salaires | 210 055 $ | 199 410 | 198 858 $ |
| Autres avantages | 40 065 | 46 823 | 33 786 |
| Avantages postérieurs à l'emploi, à l'exclusion des indemnités de départ | 22 026 | 20 605 | 19 724 |
| Indemnités de départ | 608 | 382 | 458 |
| Autres coûts liés au personnel | 15 | 34 | 35 |
| Total | 272 769 $ | 267 254 $ | 252 861 $ |
8. Sanctions administratives pécuniaires
Les sanctions administratives pécuniaires imposées par le BSIF sont versées au Trésor. Les fonds ne sont pas mis à la disposition du BSIF et ne figurent pas dans le solde des liquidités disponibles. Par conséquent, les sanctions n’ont aucun effet de réduction sur le montant que le BSIF impose au secteur d’activité pour financer ses coûts de fonctionnement.
Pour l'exercice terminé le 31 mars 2026, le BSIF a perçu 1 247 $ (2025 - 530 $) au titre des sanctions administratives pécuniaires.
9. Contrats de location-exploitation
Le BSIF a conclu des marchés de services et des contrats de location-exploitation de locaux et de matériel de bureau dans quatre villes du Canada. Voici les paiements globaux minimums des prochains exercices :
| 31 mars 2027 | 11 828 $ |
|---|---|
| 31 mars 2028 | 9 872 |
| 31 mars 2029 | 8 160 |
| 31 mars 2030 | 7 434 |
| 31 mars 2031 | 445 |
| Par la suite | 113 |
| Total | 37 852 $ |
10. Passifs éventuels
Le gouvernement du Canada ainsi que les organismes fédéraux s’y rattachant (dont fait partie le BSIF) ont fait l’objet d’une réclamation pour des dommages non spécifiés au cours de l’exercice 2020-21. Puisque le processus n’en est qu’à ses débuts, il n’est pas possible pour l’instant de déterminer la possible issue de la réclamation ou la somme qui pourrait devoir être versée. Par conséquent, le BSIF n’a comptabilisé aucune provision relative à des passifs éventuels au moment de la publication de ces états financiers.
11. Gestion du risque financier
Le passif financier du BSIF englobe les salaires et avantages sociaux à payer, les fournisseurs et autres créditeurs, les cotisations de base constatées d’avance et les cotisations des régimes de retraite constatées d’avance. Ce passif a pour principale raison d’être le financement à court terme de l’exploitation du BSIF. L’actif financier comprend les liquidités disponibles, les clients et autres débiteurs, les cotisations de base à recevoir et les cotisations des régimes de retraite à recevoir.
Les instruments financiers du BSIF sont exposés aux risques de marché, de crédit et de liquidité. Les risques auxquels le BSIF est exposé et les processus mis en place pour les gérer n’ont pas changé de façon importante au cours de l'exercice terminé le 31 mars 2026.
a) Risque de marché
Le risque de marché est le risque que la juste valeur ou les flux de trésorerie futurs d’un instrument financier fluctuent en raison de variations des prix marché. Le risque de marché comprend trois types de risque : risque de taux d’intérêt, risque de change et l’autre risque de prix, par exemple le risque sur capitaux propres. Le BSIF s’expose au risque de change sur les montants créditeurs qui doivent être réglés dans une devise autre que le dollar canadien, mais il n’est pas exposé au risque de taux d’intérêt ou au risque de prix.
Risque de change – Le risque de change est le risque que la juste valeur ou les flux de trésorerie futurs d’un instrument financier fluctuent en raison des variations des cours des monnaies étrangères. L’exposition du BSIF au risque de variations des taux de change est principalement attribuable à son exploitation (là où les charges sont libellées en devises étrangères).
Le BSIF gère son exposition au risque de change en structurant ses contrats en dollars canadiens chaque fois que la situation s’y prête. La majorité des opérations du BSIF étaient libellées en dollars canadiens. Pour cette raison, son exposition au risque de change à toutes les périodes visées est négligeable.
La situation n’a aucune incidence sur les produits, étant donné que la facturation est effectuée exclusivement en dollars canadiens.
b) Risque de crédit
Le risque de crédit est le risque que la contrepartie manque à ses obligations aux termes d’un instrument financier, ce qui provoquerait une perte financière. L’exposition maximale du BSIF au risque de crédit au 31 mars 2026 est de 17 544 $ (11 614 $ au 31 mars 2025) et se rapporte aux clients et autres débiteurs à recevoir.
Les institutions financières fédérales et les régimes de retraite privés fédéraux sont tous tenus de s’inscrire auprès du BSIF et d’acquitter les cotisations de base et les droits qu’il établit. Toute perte subie par le BSIF du fait qu’une contrepartie ne satisfait pas à ses obligations est comptabilisée dans l’exercice au cours duquel elle a lieu et est perçue l’exercice suivant par voie de cotisations imposées au secteur dans lequel se situe la contrepartie en faute, tel que le stipule la Loi sur le BSIF. Toutes les autres créances sont le fait d’organismes fédéraux et provinciaux situés au Canada, et elles comportent un risque de perte minime. Le BSIF ne tient aucun bien en nantissement.
c) Risque de liquidité
Le risque de liquidité est le risque que le BSIF éprouve des difficultés à honorer des engagements liés à des passifs financiers courants et futurs. Le BSIF vise à tenir suffisamment de liquidités disponibles par la perception de cotisations de base, de droits, de frais de service et d’imputations autres pour pouvoir satisfaire à ses exigences opérationnelles. Il gère le risque de liquidité à la faveur de processus annuels détaillés de planification et de facturation dont la structure lui procure suffisamment de liquidités entre deux périodes de facturation. Le BSIF s’efforce d’estimer avec précision les charges d’exploitation et les besoins en liquidités de l’exercice et de percevoir un montant suffisant de cotisations de base provisoires, de droits et de produits d’autres sources.
Le BSIF a pour politique d’éteindre ses passifs comme suit (en ordre de priorité décroissant):
- Effectuer les paiements de son compte des liquidités disponibles.
- Appliquer son pouvoir de dépenser renouvelable, conformément à l’alinéa 17.4 de la Loi sur le BSIF. Les prélèvements sur le Trésor représentaient nil $ au 31 mars 2026 (nil $ au 31 mars 2025).
La note 1 offre de plus amples précisions sur le pouvoir de dépenser du BSIF.
Le tableau suivant résume le profil d’échéance des passifs financiers du BSIF au 31 mars 2026 et au 31 mars 2025 sur la base de ses paiements contractuels non actualisés. Quand la contrepartie a le choix du moment où le montant est payé, le passif est affecté à la période la plus rapprochée au cours de laquelle le BSIF peut être tenu de payer. Quand les montants sont payables en versements échelonnés, chaque versement est affecté à la période la plus rapprochée au cours de laquelle le BSIF peut être tenu de payer.
| Sur demande | Moins de 3 mois | De 3 à 12 mois | De 1 à 5 ans | Plus de 5 ans | 31 mars 2026 Total | |
|---|---|---|---|---|---|---|
| Salaires et avantages sociaux à payer | 14 865 $ | 42 012 $ | 1 860 $ | - aucune donnée $ | - aucune donnée $ | 58 737 $ |
| Fournisseurs et autres créditeurs | - aucune donnée | 10 554 | - aucune donnée | - aucune donnée | - aucune donnée | 10 554 |
| Cotisations de base constatées d'avance | - aucune donnée | - aucune donnée | 19 391 | - aucune donnée | - aucune donnée | 19 391 |
| Cotisations des régimes de retraite constatées d'avance | - aucune donnée | 118 | 354 | 3 378 | - aucune donnée | 3 850 |
| Total | 14 865 $ | 52 684 $ | 21 605 $ | 3 378 $ | - aucune donnée $ | 92 532 $ |
| Sur demande | Moins de 3 mois | De 3 à 12 mois | De 1 à 5 ans | Plus de 5 ans | 31 mars 2025 Total | |
|---|---|---|---|---|---|---|
| Salaires et avantages sociaux à payer | 15 093 $ | 34 100 $ | - aucune donnée $ | - aucune donnée $ | - aucune donnée $ | 49 193 $ |
| Fournisseurs et autres créditeurs | - aucune donnée | 6 218 | - aucune donnée | - aucune donnée | - aucune donnée | 6 218 |
| Cotisations de base constatées d'avance | - aucune donnée | - aucune donnée | 11 404 | - aucune donnée | - aucune donnée | 11 404 |
| Cotisations des régimes de retraite constatées d'avance | - aucune donnée | 153 | 461 | 1 197 | - aucune donnée | 1 811 |
| Total | 15 093 $ | 40 471 $ | 11 865 $ | 1 197 $ | - aucune donnée $ | 68 626 $ |
Les cotisations des régimes de retraite constatées d’avance désignent l’excédent ou le déficit accumulé de l’exercice par rapport aux cotisations perçues. Les cotisations en question sont ensuite versées ou perçues au cours d’une période quinquennale qui débute un an après l’exercice dans lequel ils sont établis. Le BSIF n’impute ni ne verse d’intérêts aux divers régimes de retraite au cours de la période quinquennale.
12. Avoir du Canada
| 31 mars 2026 | 31 mars 2025 | |
|---|---|---|
| Surplus d'apport | 28 327 $ | 28 327 $ |
| Déficit accumulé | (2 647) | (2 647) |
| Excédent accumulé | 25 680 $ | 25 680 $ |
Le BSIF a été fondé le 2 juillet 1987 par l’adoption de la Loi sur le BSIF. Il résulte de la fusion de deux organismes, le Département des assurances et le Bureau de l’Inspecteur général des banques. Pour que le BSIF puisse plus facilement financer sa première année d’activité et constituer une réserve de fonds de roulement nécessaire à l’exécution de son cycle annuel de cotisations et de dépenses, des cotisations suffisantes pour acquitter les coûts engagés l’exercice précédent par les organismes remplacés lui ont été créditées. La somme constitue le surplus d’apport, reflétant ainsi l’appartenance du BSIF au gouvernement.
Le BSIF recouvre entièrement ses coûts chaque année, de sorte qu'il n'y a ni excédent ni déficit en cours d'exercice. Le déficit accumulé de 2 647 $ représente l'incidence nette des ajustements transitoires découlant du passage à la comptabilité d'exercice en vertu des principes comptables généralement reconnus du Canada en 2000-2001 et de l'adoption de normes comptables nouvelles ou révisées depuis. Le solde n'a pas changé depuis le passage à la NCSP le 1er avril 2017.
Elizabeth Côté
Directrice
Division de la gestion du risque opérationnel
Marzouk Lekkam
Analyste principal
Services bancaires nationaux
Shagitha Sivakumar et Cindy Wong
Conseillères en dotation
Organisation du personnel, ressources, apprentissage et développement
Annexe à la Déclaration de responsabilité de la direction, englobant le contrôle interne en matière de rapports financiers
(Non auditée)
Exercice 2025-2026
1. Introduction
Le présent document contient de l'information sommaire sur les mesures prises par le Bureau du surintendant des institutions financières (BSIF) pour maintenir un système efficace de contrôle interne en matière de rapports financiers (CIRF), y compris des renseignements sur la gestion du contrôle interne, les résultats d'évaluation et les plans d'action connexes.
Des renseignements détaillés sur les pouvoirs, le mandat et les activités du BSIF se trouvent dans le Plan ministériel et le Rapport sur les résultats ministériels.
2. Système ministériel de contrôle interne en matière de rapports financiers
2.1 Gestion du contrôle interne
Le BSIF est doté d'une structure de gouvernance et de responsabilité bien établie pour appuyer les mesures d'évaluation et la surveillance de son système de contrôle interne. Le cadre de gestion du contrôle interne en place comprend ce qui suit :
- des structures de responsabilisation organisationnelle relatives à la gestion du contrôle interne en vue de favoriser une saine gestion financière, y compris des attributions claires pour les employés dans leurs secteurs de responsabilité à l'appui de la gestion du contrôle;
- un engagement à l'égard de l'intégrité et des valeurs éthiques, comprenant la mise en œuvre de l'Énoncé des valeurs et code de déontologie, qui complète le Code de valeurs et d'éthique du secteur public en vue de renforcer la culture éthique et de contribuer à l'intégrité du secteur public;
- des activités courantes de communication et de formation portant sur les exigences législatives, les politiques et les procédures de saine gestion financière et de contrôle;
- des activités de suivi et des comptes rendus périodiques de la gestion du contrôle interne, y compris la communication des résultats des évaluations et des plans d'action connexes.
Le Comité d'audit est un comité indépendant qui donne des conseils au surintendant sur la pertinence et le fonctionnement des cadres et des processus de gestion des risques, de contrôle et de gouvernance du BSIF.
2.2 Ententes de services relatives aux états financiers
2.2.1 Recours à d'autres organismes gouvernementaux fédéraux
Le BSIF a recours à d'autres organismes pour le traitement de certaines opérations qui sont consignées dans ses états financiers, comme suit.
Ententes courantes
- Services publics et Approvisionnement Canada (SPAC) assure l'administration centralisée du versement des salaires, du portail des Services de voyage partagés (SVP) et de l'acquisition de certaines catégories de biens et services qui dépassent les pouvoirs délégués de passation de marchés du BSIF.
- Services partagés Canada (SPC) assure l'administration des activités d'acquisition de certains biens ayant trait à la gestion et à la technologie de l'information qui dépassent les pouvoirs délégués de passation de marchés du BSIF.
- Le ministère de la Justice fournit des services juridiques au BSIF.
- Le Secrétariat du Conseil du Trésor (SCT) fournit au BSIF les renseignements dont il a besoin pour calculer diverses charges à payer, comme les taux des avantages sociaux des employés.
Ententes particulières
- Le SCT soutient les systèmes financiers organisationnels du BSIF. Les services ont trait au soutien de la plateforme du système financier SAP, dont la fonction est de consigner toutes les opérations financières. En tant que fournisseur de ce service, le SCT a pour tâche de veiller à ce que les contrôles généraux des technologies de l'information (CGTI) de l'environnement SAP soient bien conçus et qu'ils fonctionnent efficacement. En tant que client, le BSIF demeure responsable de certains CGTI de l'environnement SAP, dont les contrôles d'accès des utilisateurs et la séparation des tâches.
Le lecteur peut consulter les annexes des ministères susmentionnés pour mieux comprendre les systèmes de CIRF propres à ces services en particulier.
2.2.2 Services rendus à d'autres organismes
Ententes particulières
- Le BSIF fournit des services financiers (calcul des recettes tirées des cotisations) à l'Agence de la consommation en matière financière du Canada (ACFC). Le Bureau de l'actuaire en chef (BAC) fournit aussi des services d'actuariat à l'ACFC.
- Le BAC est une unité indépendante au sein du BSIF qui fournit divers services d'évaluation et de consultation actuarielles à l'administration fédérale du Canada. Il vérifie les coûts futurs des divers régimes de retraite et programmes sociaux qui relèvent de sa compétence, notamment le Régime de pensions du Canada (RPC), le programme de la Sécurité de la vieillesse et le Programme canadien d'aide financière aux étudiants.
3. Résultats de l'évaluation du BSIF au cours de l'exercice 2025-2026
Le tableau suivant résume l'état des activités de suivi continues conformément au Plan quinquennal fondé sur le risque pour l'évaluation, la correction et la surveillance continue du contrôle interne en matière de rapports financiers du BSIF. Le plan couvre la période de 5 ans comprise entre le 1er avril 2025 et le 31 mars 2030.
Résultats des activités de suivi menées en 2025-2026
Dans le cadre du plan régissant ses activités de suivi continues, le BSIF a terminé son évaluation des contrôles financiers des 7 processus opérationnels clés suivants :
- Processus opérationnels
- État d'avancement
- Approvisionnement et marchés
- Exécuté comme prévu; les mesures correctives définies doivent être mises en œuvre
- Produits à recevoir, charges à payer et rapprochements en fin de mois/d'exercice
- Exécuté comme prévu; les mesures correctives définies doivent être mises en œuvre
- Comptes débiteurs – Factures et paiements
- Exécuté comme prévu; aucune mesure corrective nécessaire
- Paie
- Exécuté comme prévu; aucune mesure corrective nécessaire
- Produits des cotisations de base
- Exécuté comme prévu; aucune mesure corrective nécessaire
- Produits des droits exigibles des régimes de retraite
- Exécuté comme prévu; aucune mesure corrective nécessaire
- Budgétisation et prévisions
- Exécuté comme prévu; aucune mesure corrective nécessaire
- Produits du protocole d'entente sur les services à frais recouvrés
- Exécuté comme prévu; aucune mesure corrective nécessaire
Dans l'ensemble, les principaux contrôles testés ont fonctionné comme prévu, quelques exceptions nécessitant des mesures correctives dans les processus liés à l'approvisionnement et aux marchés; aux produits à recevoir, aux charges à payer et aux rapprochements en fin de mois ou d'exercice; et à la facturation et au paiement. Plus précisément, les aspects qui doivent faire l'objet de mesures correctives sont les suivants :
- Documentation du pouvoir de signature par des moyens numériques
- Documentation du processus lié aux produits à recevoir, aux charges à payer et aux rapprochements
- Documentation de l'approbation des rapprochements mensuels et des règlements interministériaux
La direction est consciente des mesures correctives requises et des plans d'action ont été mis en œuvre pour les appliquer. Le risque d'anomalies significatives dues à ces exceptions est négligeable.
Instauration ou modification importante de contrôles clés
Au cours de l'exercice actuel, les contrôles clés des processus en vigueur n'ont subi aucune modification importante qui aurait exigé une réévaluation. Le BSIF a toutefois apporté des modifications mineures à la phase de conception des processus opérationnels fondamentaux.
Contrôles au niveau de l'entité
L'évaluation triennale des mécanismes de contrôle au niveau de l'entité a été effectuée en 2024-2025 et les contrôles ont fonctionné comme prévu, mais certaines pistes d'amélioration ont été recommandées. Les pistes étaient axées sur l'élaboration de documents sur les contrôles internes à l'égard de la gestion financière et du risque de fraude, ainsi que sur la révision des descriptions de postes clés.
Mécanismes de contrôle général de la TI
Les CGTI à l'égard du système financier SAP sont une responsabilité partagée entre le BSIF et le SCT. Le BSIF a évalué l'efficacité du fonctionnement des contrôles dont il est responsable et le SCT a procédé à un audit conformément à la Norme canadienne de missions de certification NCMC 3416, Rapport sur les contrôles d'une société de services, qui portait sur la conception et l'efficacité du fonctionnement du système SAP, ce qui est utile pour tous les membres du groupe. À titre de fournisseur de services du système financier SAP, le SCT est chargé de mettre en œuvre les mesures correctives relevées à la suite de cet audit.
Pour l'exercice 2025-2026, le rapport réalisé conformément à la NCMC 3416 est sans réserve. Le SCT fait état des constatations tirées de cet audit dans l'Annexe à la Déclaration de responsabilité de la direction, englobant le contrôle interne en matière de rapports financiers.
Comme contrôle complémentaire, le BSIF a effectué un examen semestriel de l'accès des utilisateurs du système SAP, qui n'a relevé aucun problème.
Activités de surveillance du risque de fraude financière
Dans le but d'améliorer la détection et le signalement des activités frauduleuses, le BSIF utilise des techniques d'analyse des données (à l'aide d'un logiciel d'analytique des données) pour repérer les anomalies, les tendances et les indicateurs de risque au sein d'un grand nombre d'opérations, dans le but de détecter la fraude financière et les opérations irrégulières.
Portée des essais
Les processus opérationnels visés englobaient notamment les comptes créditeurs, les voyages, les cartes d'achat et la passation de marchés.
Résumé des résultats : aucune irrégularité n'a été détectée.
4. Plan d'action du BSIF pour le prochain exercice et les exercices suivants
Le plan de suivi du BSIF pour les 5 prochains exercices, conformément au Plan quinquennal fondé sur le risque pour l'évaluation, la correction et la surveillance continue des contrôles internes en matière de rapports financiers, est présenté dans le tableau ci-dessous.
Le plan régissant les activités de suivi continues repose sur les principes suivants :
- Les tests de contrôle sont effectués par rotation. Les processus à risque élevé sont validés annuellement, les processus à risque moyen tous les deux ans et les processus à faible risque tous les trois ans.
- Les ajustements au plan régissant les activités de suivi continues sont effectués conformément à une évaluation des risques par rapport aux critères de risque inhérent.
| Secteurs de contrôle clé | Niveau de risque | 2026-2027 | 2027-2028 | 2028-2029 | 2029-2030 | 2030-2031 |
|---|---|---|---|---|---|---|
| Contrôles au niveau de l'entité | Faible | Non | Oui | Non | Non | Oui |
| Comptes créditeurs – Factures et paiements | Moyen | Non | Oui | Non | Oui | Non |
| Comptes débiteurs – Rentrées de fonds | Faible | Non | Oui | Non | Non | Oui |
| Budgétisation et prévisions | Moyen | Non | Oui | Non | Oui | Non |
| Approvisionnement et marchés | Élevé | Oui | Oui | Oui | Oui | Oui |
| Produits à recevoir, charges à payer et rapprochements en fin de mois/d'exercice | Élevé | Oui | Oui | Oui | Oui | Oui |
| États financiers et informations fournies dans les notes en fin de trimestre/d'exercice | Moyen | Oui | Non | Oui | Non | Oui |
| Paie | Élevé | Oui | Oui | Oui | Oui | Oui |
| Produits des cotisations de base | Élevé | Oui | Oui | Oui | Oui | Oui |
| Produits des droits exigibles des régimes de retraite | Élevé | Oui | Oui | Oui | Oui | Oui |
| Produits du protocole d'entente sur les services à frais recouvrés | Moyen | Non | Oui | Non | Oui | Non |
| Acquisition d'actifs | Faible | Oui | Non | Non | Oui | Non |
| Contrôles liés aux contrôles généraux de TI – Contrôles d'accès des utilisateurs | Élevé | Oui | Oui | Oui | Oui | Oui |
Zainab Gabol
Specialiste
Gestion du risque d’entreprise
Jesus Antolin Sierra Jimenez
Gestionnaire
Quantification des risques
Regan Toews
Analyste financier
Finance
Annex B : Exigences législatives en matière de rapport du BSIF
Cette annexe récapitule les activités exécutées en 2025-2026 par le BSIF afin de s'acquitter de ses activités aux termes de la Loi sur le Bureau du surintendant des institutions financières, de la Loi sur les banques, de la Loi sur les sociétés d'assurances, de la Loi sur les sociétés de fiducie et de prêt, de la Loi sur les associations coopératives de crédit, de la Loi de 1985 sur les normes de prestation de pension (LNPP, 1985) et de la Loi sur les régimes de pension agréés collectifs (Loi sur les RPAC).
Déclaration annuelle aux termes de la Loi sur le BSIF
Aux termes de l'article 40 de la Loi sur le BSIF, le surintendant doit présenter au ministre un rapport annuel faisant état des activités du Bureau. Dans ce rapport, nous fournissons des renseignements à propos de l'exercice des pouvoirs d'agrément accordés en vertu des lois et règlements fédéraux régissant les institutions financières, notamment la Loi sur les Banques, la Loi sur les sociétés d'assurances, la Loi sur les sociétés de fiducie et de prêt, la Loi sur les associations coopératives de crédit et la Loi sur les normes de prestation de pension.
Obligation législative de communicationNote de bas de page 1
En tant qu'organisme de réglementation prudentielle des institutions financières, nous établissons des attentes applicables au secteur financier canadien. Conformément à la Loi sur le BSIF, nous soutenons la transparence en publiant des informations financières, en fournissant des consignes en matière de communication et en faisant la promotion de pratiques de production de rapports uniformes et de grande qualité dans l'ensemble du secteur financier sous réglementation fédérale. Dans le but d'appuyer l'amélioration des pratiques de communication dans le secteur des services financiers, le BSIF a énoncé en 2025‑2026 une nouvelle attente prévoyant la communication, par les banques, de leurs expositions sur cryptoactifs.
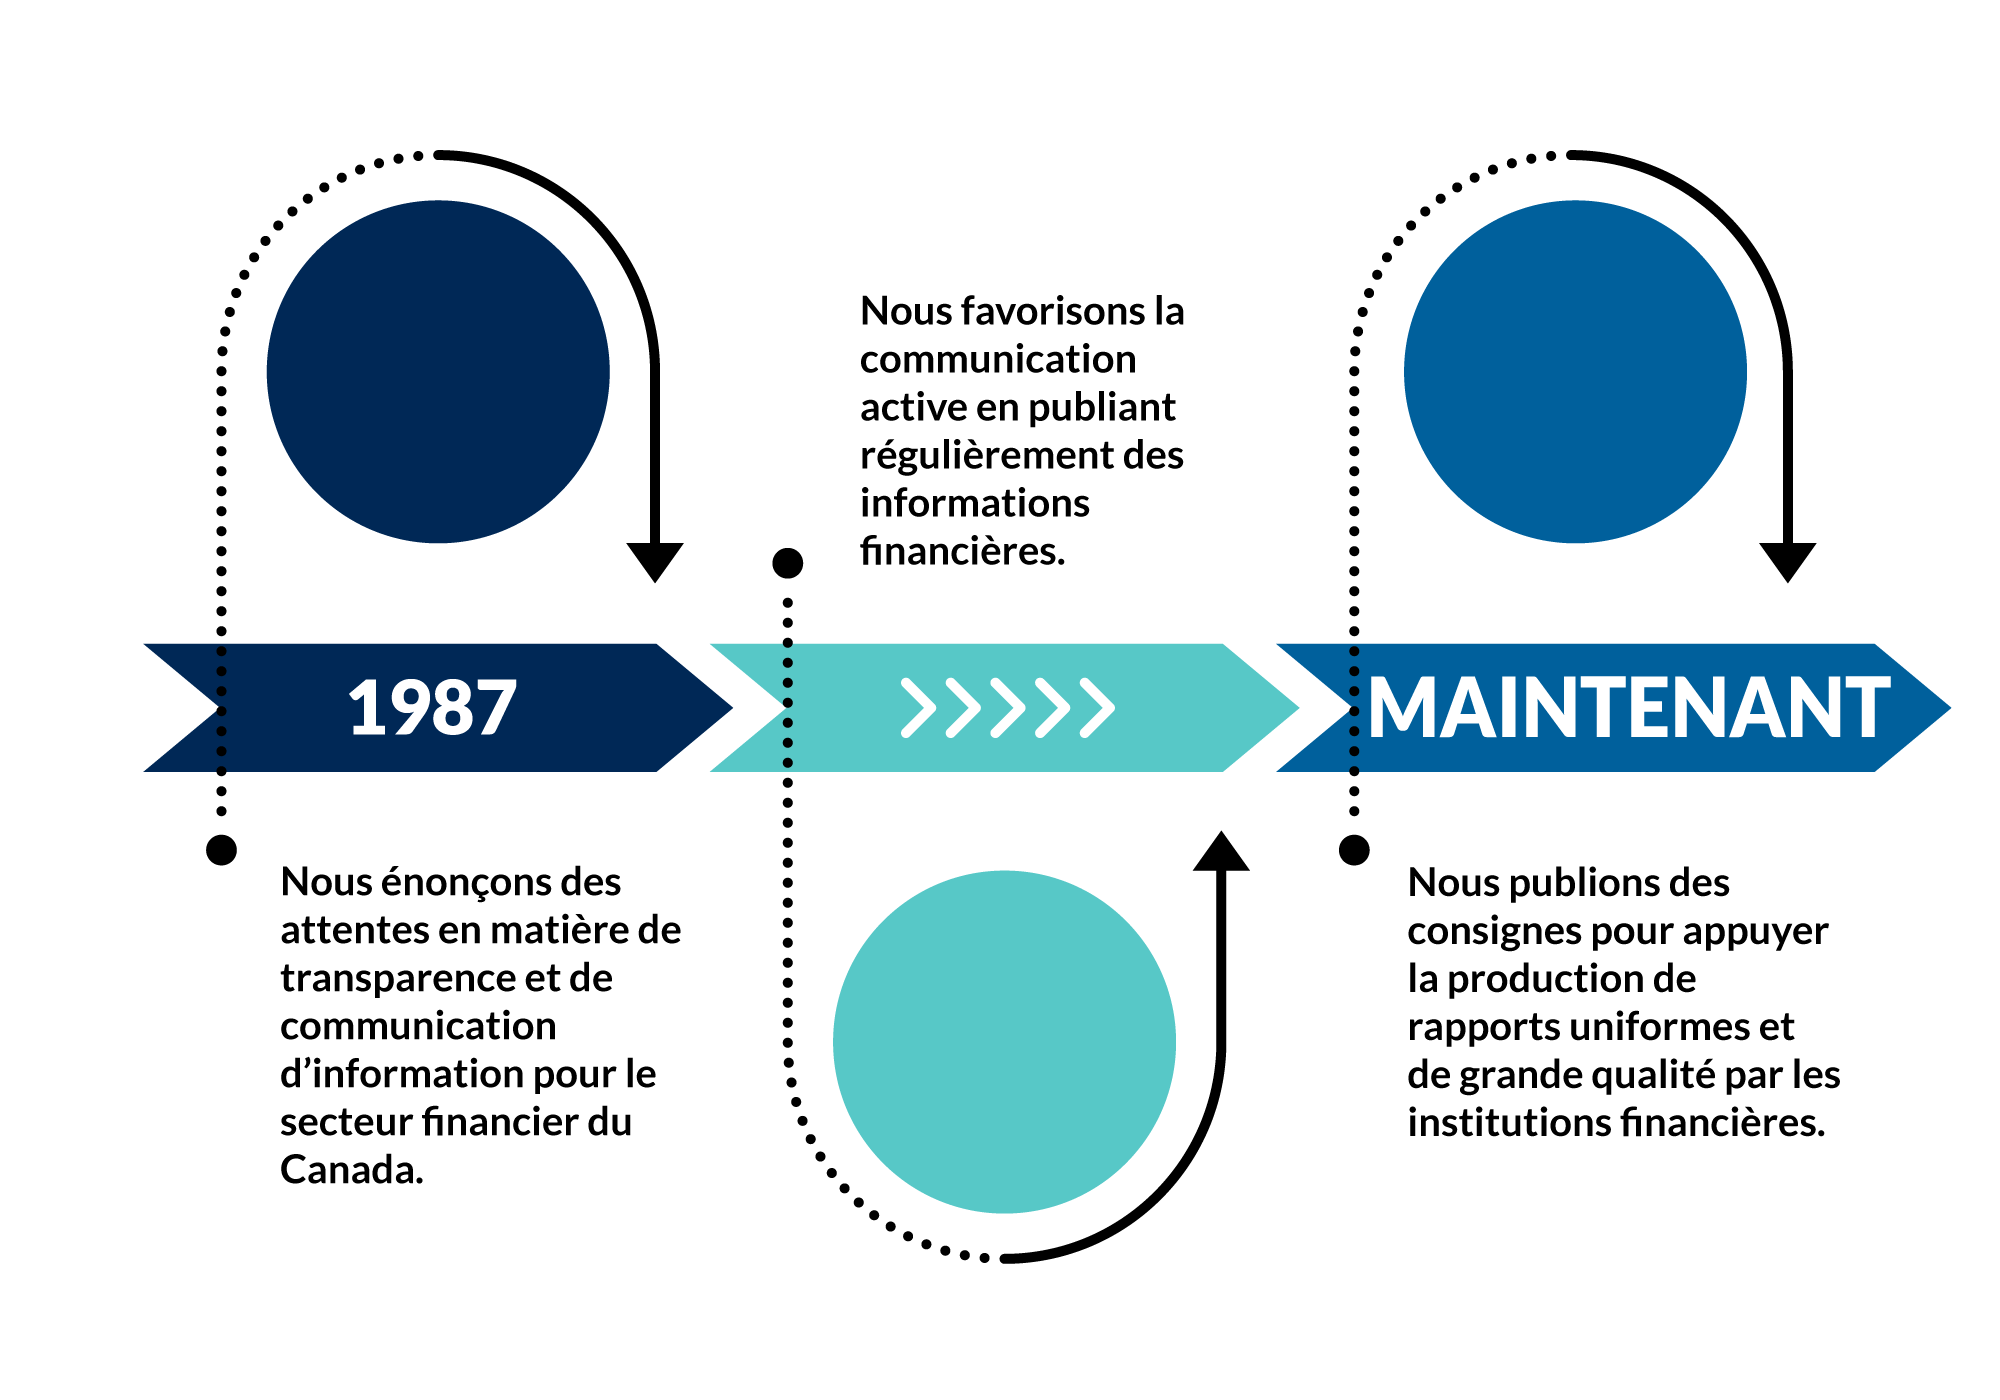
Figure 1 - version textuelle
- 1987 : Nous énonçons des attentes en matière de transparence et de communication d'information pour le secteur financier du Canada.
- Nous favorisons la communication active en publiant régulièrement des informations financières.
- Maintenant : Nous publions des consignes pour appuyer la production de rapports uniformes et de grande qualité par les institutions financières.
Agréments
Nous exerçons des pouvoirs d'agrément et d'intervention en application de différentes lois régissant les institutions financières et les régimes de retraite sous réglementation fédérale. Aux termes de la Loi sur les banques, de la Loi sur les sociétés de fiducie et de prêt et de la Loi sur les sociétés d'assurances, l'agrément du surintendant ou du ministre des Finances est requis pour pouvoir effectuer certaines opérations et activités, par exemple les constitutions en personne morale, l'établissement ou l'expansion des opérations d'une banque étrangère ou d'un assureur étranger, ainsi que certains investissements. L'exercice de ces pouvoirs contribue à la sécurité et à la solidité du secteur, et sert à promouvoir le respect des exigences législatives et réglementaires.
Au cours de l'exercice financier 2025-2026, nous avons accordé 224 demandes d'agrément. De ce nombre, 53 demandes ont été accordées par le ministre des Finances et 171, par le surintendant.
Voici certains agréments dignes de mention : la prorogation de la coopérative de crédit fédérale First West en tant que Tru Cooperative Bank, et la fusion de l'Innovation Federal Credit Union et de l'ABCU Credit Union, ce qui favorise la croissance et l'évolution du secteur des coopératives de crédit fédérales. Le surintendant a aussi autorisé la Questbank à amorcer ses activités.
Dans le secteur de l'assurance, on peut mentionner les agréments accordés en vue de l'acquisition par la Compagnie d'Assurance Definity des activités d'assurance multirisques canadiennes de Travelers Canada et de ses entités liées, ainsi que de la constitution de la Compagnie d'Assurance Générale PACICC‒SIMA.
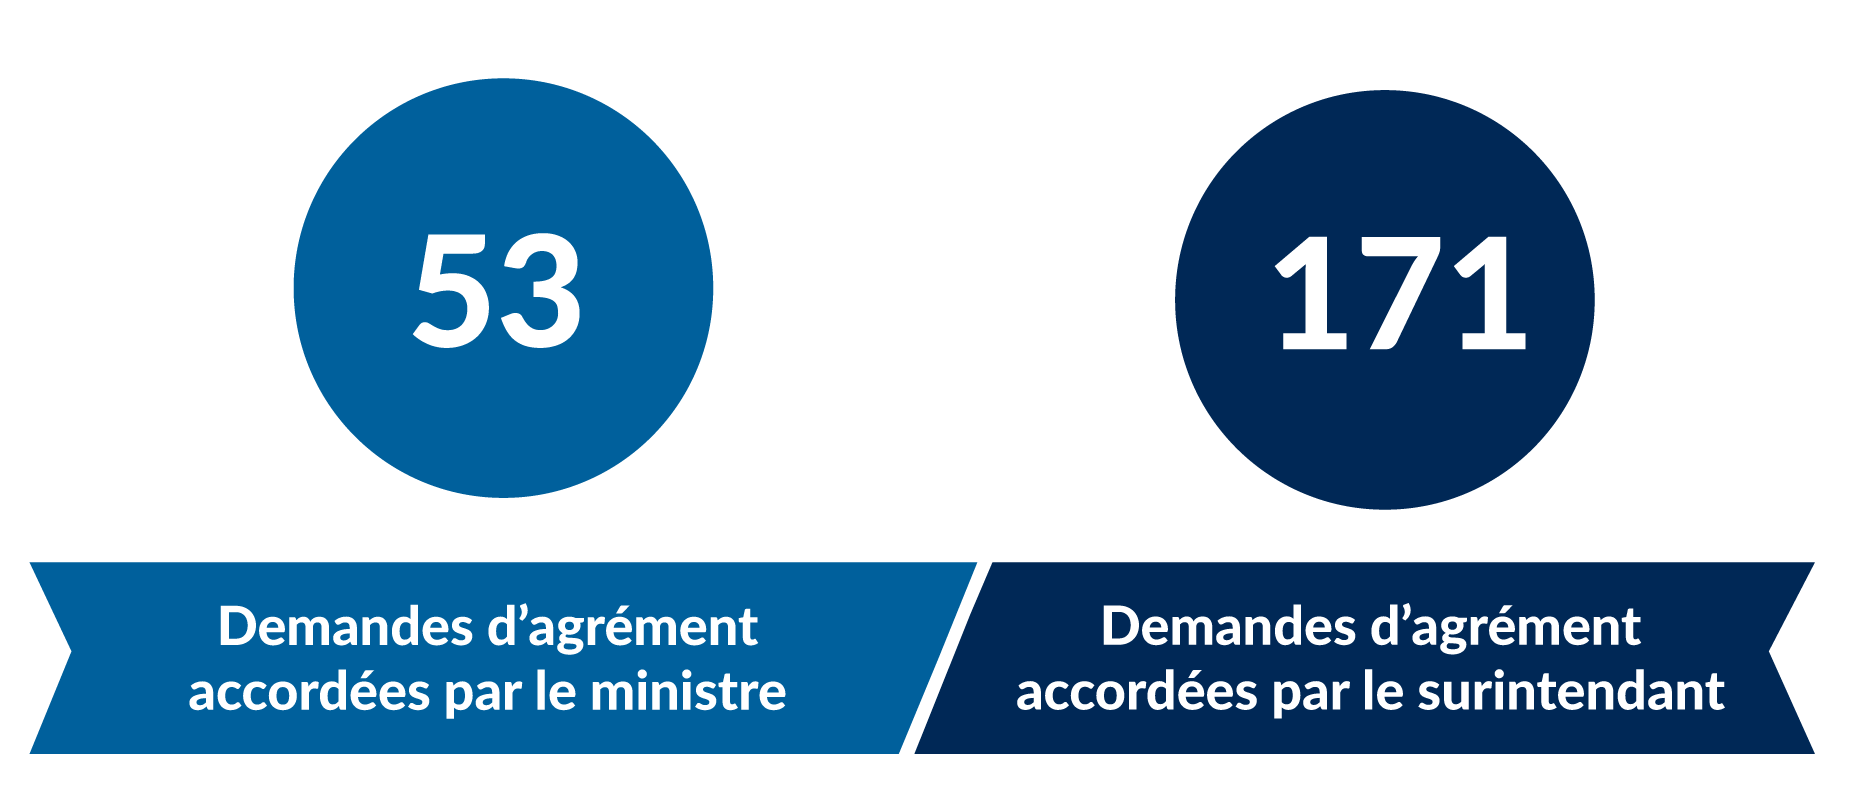
Figure 2 - version textuelle
- 53 – Demandes d'agrément accordées par le ministre
- 171 – Demandes d'agrément accordées par le surintendant
Déclaration annuelle aux termes de la Loi de 1985 sur les normes de prestation de pension
40(1) À la fin de chaque exercice, le surintendant présente au ministre, après consultation de l'actuaire en chef du Bureau du surintendant des institutions financières et dans les meilleurs délais, un rapport relatif aux questions suivantes : a) l'application de la présente loi au cours de l'année précédente; b) la mesure dans laquelle les régimes de pension satisfont aux exigences de capitalisation, établies conformément à l'article 9, et les mesures correctives prises ou ordonnées pour remédier aux régimes de pension qui ne satisfont pas aux exigences de capitalisation.
Surveillance et supervision des régimes de retraite
Nos activités de surveillance visant les régimes de retraite, y compris l'évaluation de la conformité aux exigences minimales de capitalisation et aux exigences législatives et de surveillance pertinentes, favorisent la transparence et renforcent la confiance à l'égard du système de revenu de retraite du Canada et de sa viabilité à long terme. Nous accordons la priorité à la protection des prestations des participants en communiquant clairement nos attentes directement aux administrateurs de régimes et, au besoin, en exerçant nos pouvoirs d'application pour faire respecter les exigences législatives. Nous établissons des consignes relatives à la gestion et à l'atténuation des risques, déterminons si les régimes respectent les exigences de capitalisation et gèrent efficacement les risques, et intervenons rapidement lorsque des mesures correctives sont nécessaires. Cela dit, ce sont les administrateurs de régimes de retraite qui sont redevables de la gestion saine et prudente des régimes sous leur contrôle.
| Indicateurs | Type de régime | Au 31 mars 2025 | Au 31 mars 2026 | |
|---|---|---|---|---|
| Nombre de régimes | À prestations déterminéesNote 1 du tableau 1 | 233 | 235 | |
| CombinésNote 2 du tableau 1 | 120 | 114 | ||
| À cotisations déterminéesNote 3 du tableau 1 | 838 | 852 | ||
| Total | 1 191 | 1 201 | ||
| Nombre de participants actifs | À prestations déterminées | 164 904 | 163 871 | |
| Combinés | 387 486 | 385 160 | ||
| À cotisations déterminées | 180 872 | 182 249 | ||
| Total | 733 262 | 731 280 | ||
| Autres bénéficiaires | À prestations déterminées | 228 305 | 225 327 | |
| Combinés | 323 277 | 335 160 | ||
| À cotisations déterminées | 33 035 | 35 330 | ||
| Total | 584 617 | 596 510 | ||
| Actifs (en millions de dollars) | À prestations déterminées | 107 809 | 111 658 | |
| Combinés | 144 161 | 149 633 | ||
| À cotisations déterminées | 13 695 | 14 251 | ||
| Total | 265 665 | 275 542 | ||
Notes du tableau 1
| ||||
Interventions (conformité aux exigences de capitalisation)
En 2025-2026, 301 régimes de retraite ne répondaient pas aux exigences minimales de capitalisation conformément à la LNPP parce que le versement des cotisations obligatoires accusait un retard de plus de 30 jours. Nous avons donc envoyé des lettres relatives au retard de versement des cotisations pour rappeler aux employeurs de se conformer à leurs obligations. Dans le cas de 10 régimes, nous avons continué d'observer des retards de versement des cotisations obligatoires pendant une période prolongée. Lorsque cela s'est révélé nécessaire, nous avons pris des mesures additionnelles, sous forme d'avis d'intention ou d'ordonnances de conformité. À la suite de nos interventions, 4 régimes de retraite ont versé toutes les cotisations en souffrance, ainsi que les intérêts. Nous poursuivons nos travaux auprès des 6 autres régimes afin de rétablir leur conformité.
Situation de solvabilité (dispositions sur les prestations déterminées)
Le ratio de solvabilité indique la mesure dans laquelle les actifs d'un régime de retraite couvriraient ses passifs dans l'éventualité d'une cessation du régime à la date de l'évaluation (base de solvabilité). La figure 3 présente le ratio de solvabilité médian, c'est‑à‑dire la valeur centrale lorsque les ratios de solvabilité des régimes sont classés du plus bas au plus élevé. Le ratio médian diffère du ratio moyen, ce dernier pouvant subir davantage l'influence de résultats anormalement bas ou anormalement élevés des régimes.
Ainsi que le montre la figure 3, à la fin de 2025, le ratio de solvabilité médian estimatif des régimes de retraite se situait à 1,28 – en hausse par rapport à 2024, où il était de 1,20 –, et 93 % des régimes étaient entièrement capitalisés (sur une base de solvabilité). La portion des régimes en situation de sous-capitalisation s'établit à 7 % en 2025 (réduction par rapport à 8 % en 2024). Tous les régimes fortement sous-financés sont des régimes désignés, dont le financement est limité par le Règlement de l'impôt sur le revenu.
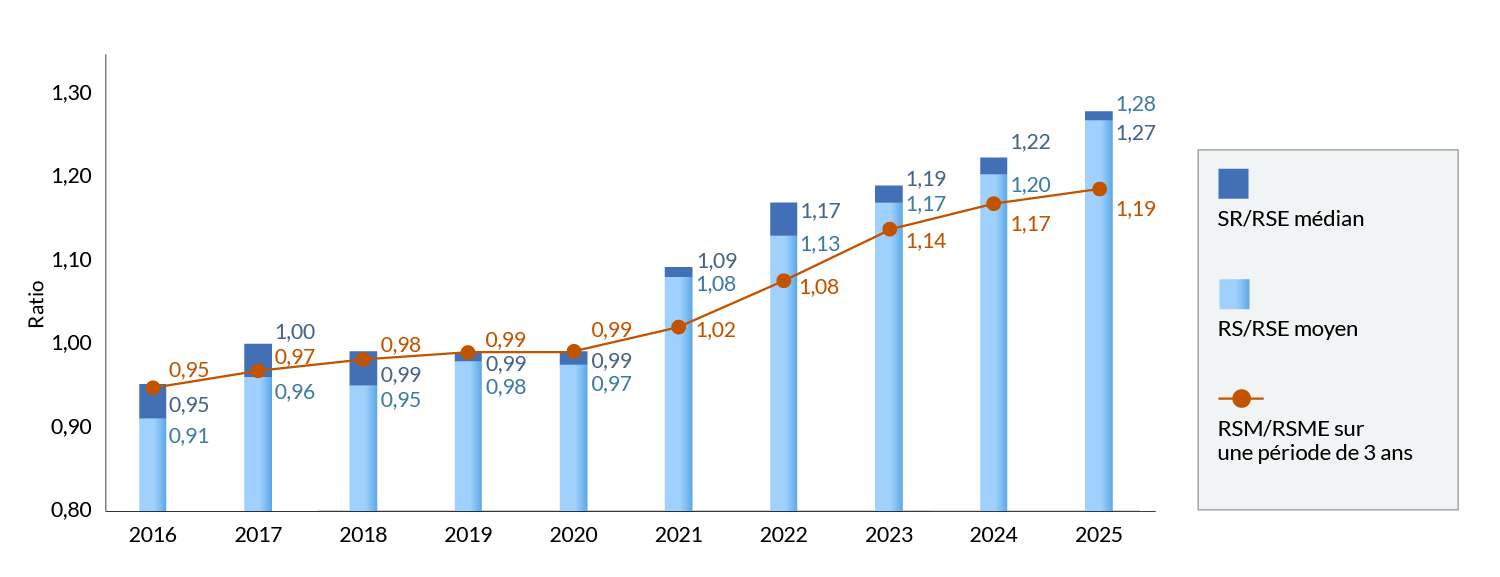
Figure 3 - version textuelle
| 31 décembre (année) | RS/RSE moyen | RS/RSE médian | RSM/RSME sur 3 ans |
|---|---|---|---|
| 2016 | 0,95 | 0,91 | 0,95 |
| 2017 | 1,00 | 0,96 | 0,97 |
| 2018 | 0,99 | 0,95 | 0,98 |
| 2019 | 0,99 | 0,98 | 0,99 |
| 2020 | 0,99 | 0,97 | 0,99 |
| 2021 | 1,09 | 1,08 | 1,02 |
| 2022 | 1,17 | 1,13 | 1,08 |
| 2023 | 1,19 | 1,17 | 1,14 |
| 2024 | 1,22 | 1,20 | 1,17 |
| 2025 | 1,27 | 1,28 | 1,19 |
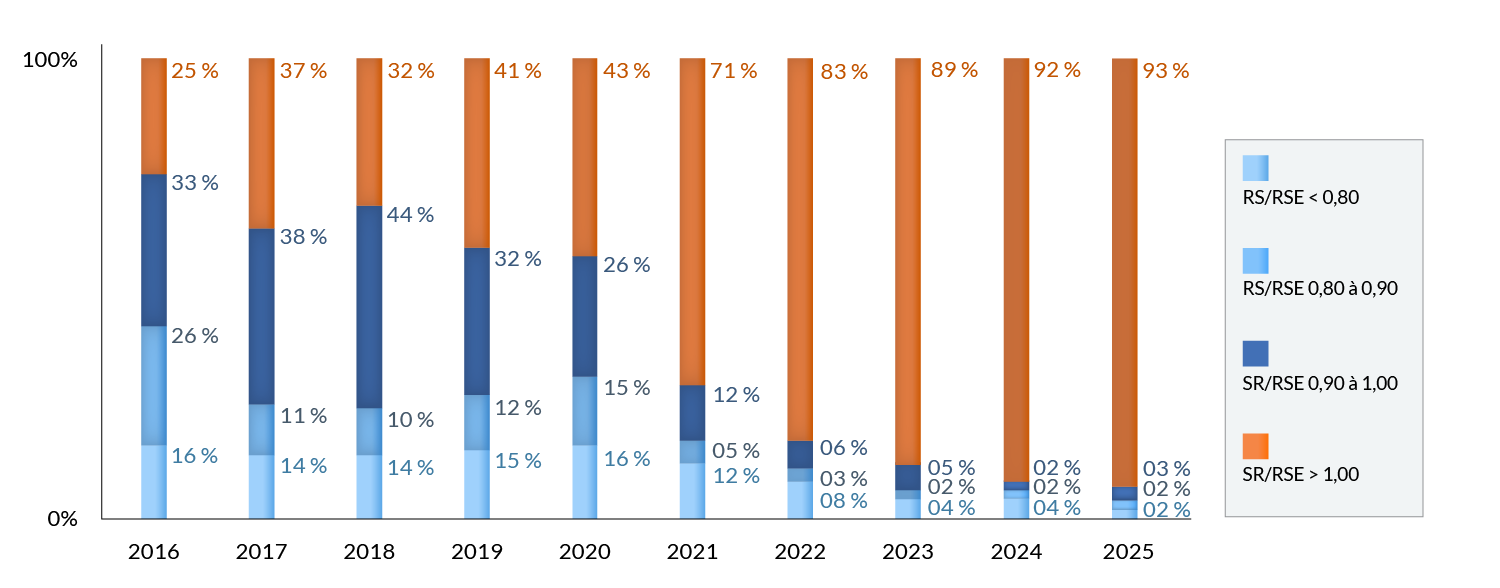
Figure 4 - version textuelle
| 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|---|---|---|---|---|
| RS/RSE < 0,80 | 16 % | 14 % | 14 % | 15 % | 16 % | 12 % | 8 % | 4 % | 4 % | 2 % |
| RS/RSE 0,80-0,90 | 26 % | 11 % | 10 % | 12 % | 15 % | 5 % | 3 % | 2 % | 2 % | 2 % |
| RS/RSE 0,90-1,00 | 33 % | 38 % | 44 % | 32 % | 26 % | 12 % | 6 % | 5 % | 2 % | 3 % |
| RS/RSE > 1,00 | 25 % | 37 % | 32 % | 41 % | 43 % | 71 % | 83 % | 89 % | 92 % | 93 % |
Dans la figure 4, la « Distribution en % du ratio de solvabilité » illustre la distribution des ratios de solvabilité au 31 décembre de chaque exercice depuis 2016.
Rapports et examens actuariels
En 2025-2026, nous avons reçu 200 rapports actuariels. Nous avons réalisé des examens approfondis de certains rapports, cerné des lacunes dans certaines hypothèses et contribué au respect de la législation et des consignes. Dans les cas où l'on peut craindre que la situation ait des répercussions sur les exigences de capitalisation futures, nous avons communiqué cette information aux actuaires des régimes, et certains de ces derniers ont par la suite modifié leurs rapports actuariels.
Approbation des régimes de retraite
Certaines opérations relatives aux régimes de retraite exigent l'approbation du surintendant, comme l'agrément, la cessation, le transfert d'éléments d'actif, le remboursement d'excédent et la réduction des prestations accumulées. En 2025‑2026, nous avons agréé 13 nouveaux régimes de retraite, dont 10 sont des régimes à cotisations déterminées; nous avons approuvé 18 rapports de cessation de régime; et nous avons autorisé une réduction des prestations accumulées dans le cas d'un régime désigné. En tout, 37 opérations touchant des régimes de retraite ont été soumises pour approbation en 2025-2026, par rapport à 44 au cours de l'exercice précédent. Nous avons traité 36 demandes et avons respecté notre norme de service en matière d'approbation dans 97 % des dossiers.
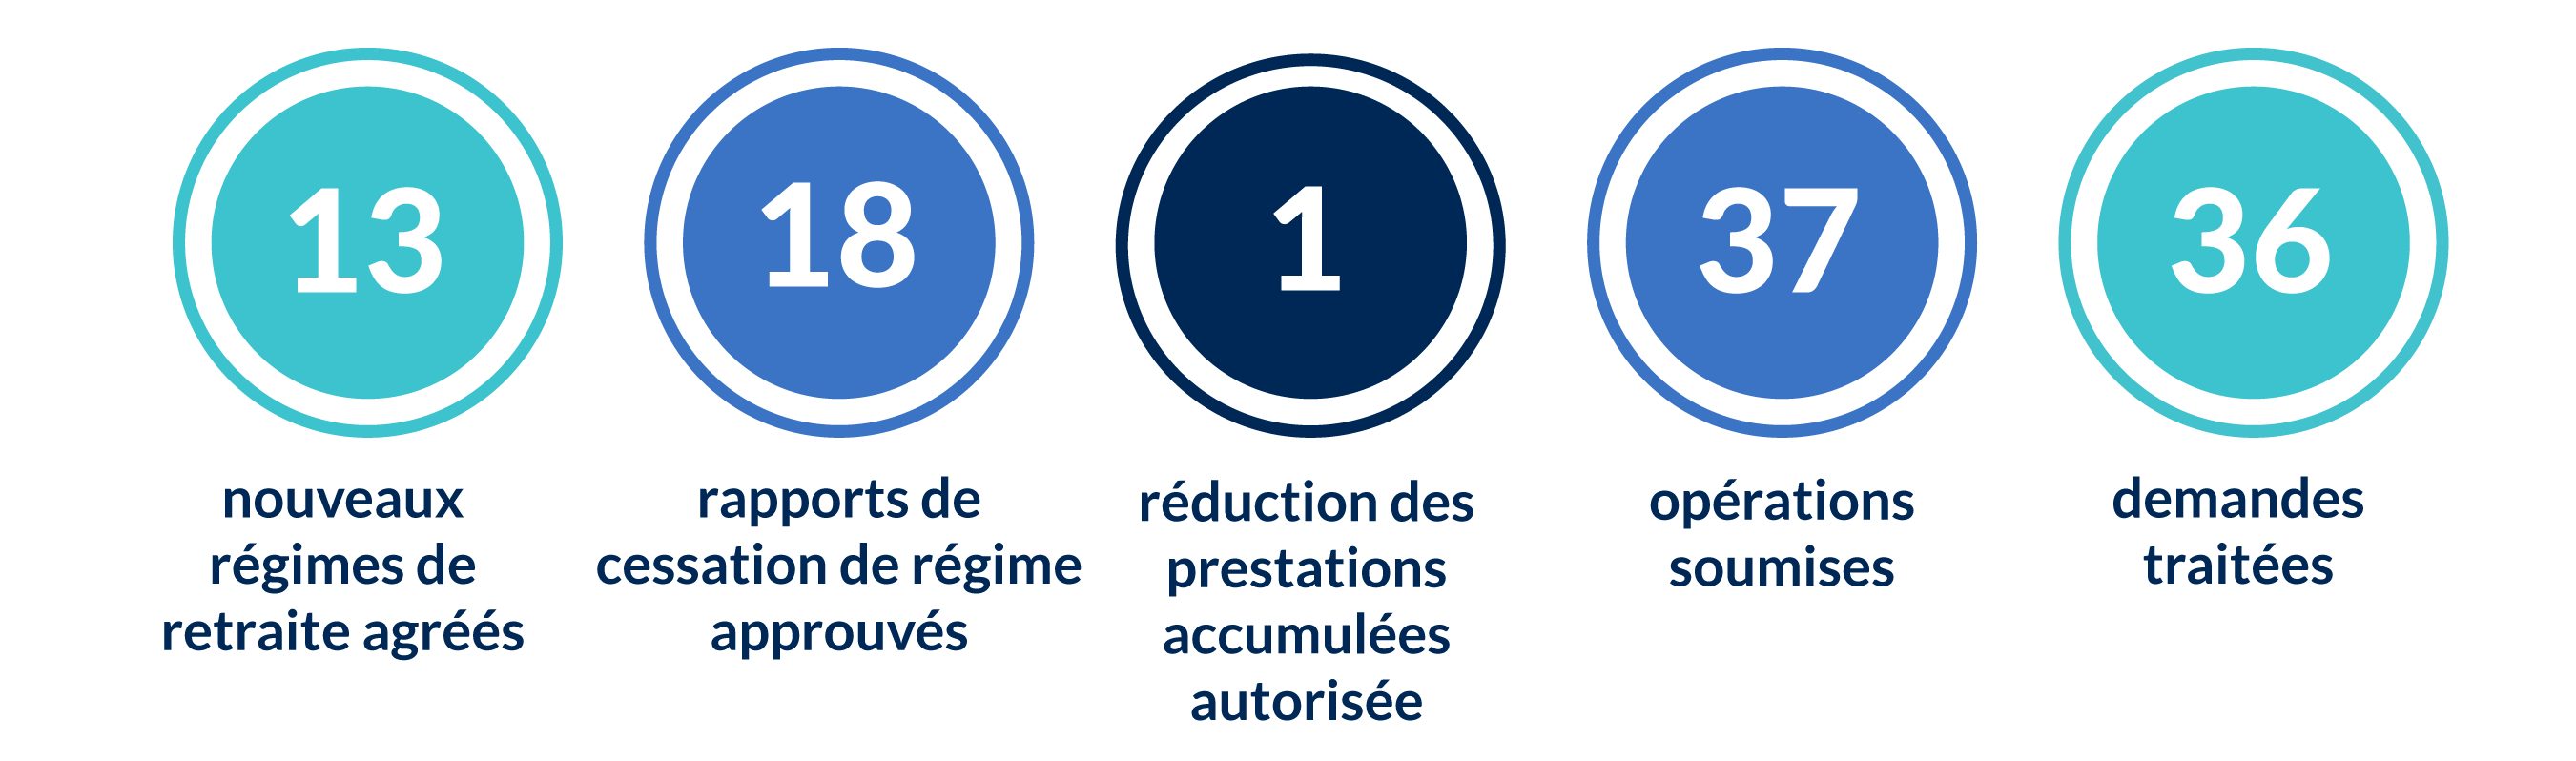
Figure 5 - version textuelle
- 13 – Nouveaux régimes de retraite agréés
- 18 – Rapports de cessation de régime approuvés
- 1 – Réduction des prestations accumulées autorisée
- 37 – Opérations soumises
- 36 – Demandes traitées
Consignes et mobilisation des intervenants
En 2025-2026, nous avons publié 2 numéros du bulletin InfoPensions en mai et en novembre 2025. Ces bulletins communiquent des annonces importantes, des rappels et des explications de nos consignes et de la législation applicable aux régimes de retraite.
Nous avons participé à la deuxième édition de la Journée de sensibilisation à la retraite : il s'agit d'une initiative menée par l'Autorité ontarienne de réglementation des services financiers pour concourir à la sensibilisation à propos des prestations de retraite, de l'épargne‑retraite et des régimes de retraite d'employeur. Nous avons aussi appuyé une campagne menée sur les réseaux sociaux et communiqué aux administrateurs de régimes de l'information et des ressources pour encourager la participation.
Déclaration annuelle aux termes de la Loi sur les régimes de pension agréés collectifs (RPAC)
78 À la fin de chaque exercice, le surintendant présente au ministre, dans les meilleurs délais, pour dépôt devant chaque chambre du Parlement dans les quinze premiers jours de séance de celle-ci suivant sa réception, un rapport relatif à l'application de la présente loi au cours de cet exercice.
Aux termes de la Loi sur les RPAC, le surintendant est responsable de la délivrance des permis d'administrateur de RPAC, ainsi que de l'agrément et de la surveillance continue de tels régimes.
À la fin de 2025-2026, il y avait 5 RPAC fédéraux, comptant 19 employeurs et 181 participants (la valeur totale des placements se chiffrait à 2,1 millions de dollars).
Tabassum Khan
Conseillère, Politiques et programmes RH
Planification, programmes, systèmes et analyses
Ryan West
Actuaire principal
Régime de retraire privé
Diana Tsai
Analyste principale
Quantification des risques
Evan McKibbon
Actuaire adjoint principal
Programmes d’assurance sociale